O maior problema da DeFi talvez nunca tenha sido que o rendimento não é alto o suficiente.
Mas sim que muitos rendimentos, na prática, não têm “dinheiro de verdade” por trás.
Empréstimos, LP, alavancagem, staking — uma série de estratégias que parecem cada vez mais complexas. Porém, se o capital ficar apenas circulando dentro do próprio Crypto, no fim o rendimento dificilmente escapará de depender do volume de negociação, das oscilações do mercado e da nova liquidez que entra.
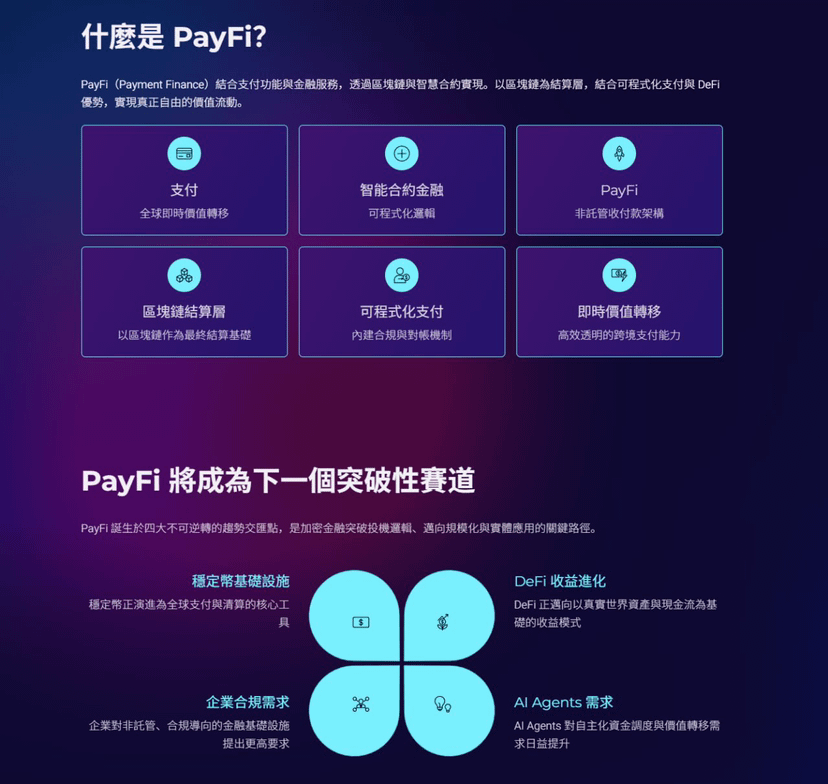
Por isso, eu tenho mais atenção ao PayFi.
Porque “pagamento”, por si só, tem uma demanda real.
Transferências internacionais, liquidação entre estabelecimentos, pagamentos da cadeia de suprimentos, gateways de pagamento — tudo isso acontece todos os dias. E, por trás disso, existe um fluxo de fundos real, e não uma necessidade criada apenas para fazer mineração.
O problema é que, no sistema tradicional de pagamentos, muitas vezes os fundos são mantidos sob custódia de instituições centralizadas, e a transparência e a possibilidade de composição são limitadas.
O que o @Polyflow_PayFi quer fazer, na minha visão, é preencher essa camada que está faltando.
O PID cuida de identidade e credenciais verificáveis; o PLP faz a ponte entre os fundos dos pagamentos e a liquidez de liquidação. E, além disso, permite que os fluxos de capital gerados por esses pagamentos reais consigam se conectar com as finanças on-chain.
Isso implica uma mudança muito importante:
No futuro, a fonte de rendimento da DeFi talvez não seja apenas “alguém quer aceitar sua liquidez”, mas sim que, no mundo real, existe de fato alguém que precisa que este dinheiro gire.
Se esse caminho funcionar, o PayFi não mudará apenas um produto específico de DeFi — ele mudará a origem do capital on-chain.
Do ciclo interno do Crypto até o caixa real do negócio entrando na cadeia.
Acredito que esta seja a parte do PayFi mais digna de atenção.
@Polyflow_PayFi
#polyflow
Mas sim que muitos rendimentos, na prática, não têm “dinheiro de verdade” por trás.
Empréstimos, LP, alavancagem, staking — uma série de estratégias que parecem cada vez mais complexas. Porém, se o capital ficar apenas circulando dentro do próprio Crypto, no fim o rendimento dificilmente escapará de depender do volume de negociação, das oscilações do mercado e da nova liquidez que entra.
Por isso, eu tenho mais atenção ao PayFi.
Porque “pagamento”, por si só, tem uma demanda real.
Transferências internacionais, liquidação entre estabelecimentos, pagamentos da cadeia de suprimentos, gateways de pagamento — tudo isso acontece todos os dias. E, por trás disso, existe um fluxo de fundos real, e não uma necessidade criada apenas para fazer mineração.
O problema é que, no sistema tradicional de pagamentos, muitas vezes os fundos são mantidos sob custódia de instituições centralizadas, e a transparência e a possibilidade de composição são limitadas.
O que o @Polyflow_PayFi quer fazer, na minha visão, é preencher essa camada que está faltando.
O PID cuida de identidade e credenciais verificáveis; o PLP faz a ponte entre os fundos dos pagamentos e a liquidez de liquidação. E, além disso, permite que os fluxos de capital gerados por esses pagamentos reais consigam se conectar com as finanças on-chain.
Isso implica uma mudança muito importante:
No futuro, a fonte de rendimento da DeFi talvez não seja apenas “alguém quer aceitar sua liquidez”, mas sim que, no mundo real, existe de fato alguém que precisa que este dinheiro gire.
Se esse caminho funcionar, o PayFi não mudará apenas um produto específico de DeFi — ele mudará a origem do capital on-chain.
Do ciclo interno do Crypto até o caixa real do negócio entrando na cadeia.
Acredito que esta seja a parte do PayFi mais digna de atenção.
@Polyflow_PayFi
#polyflow