
#加密市场板块连续两日下跌
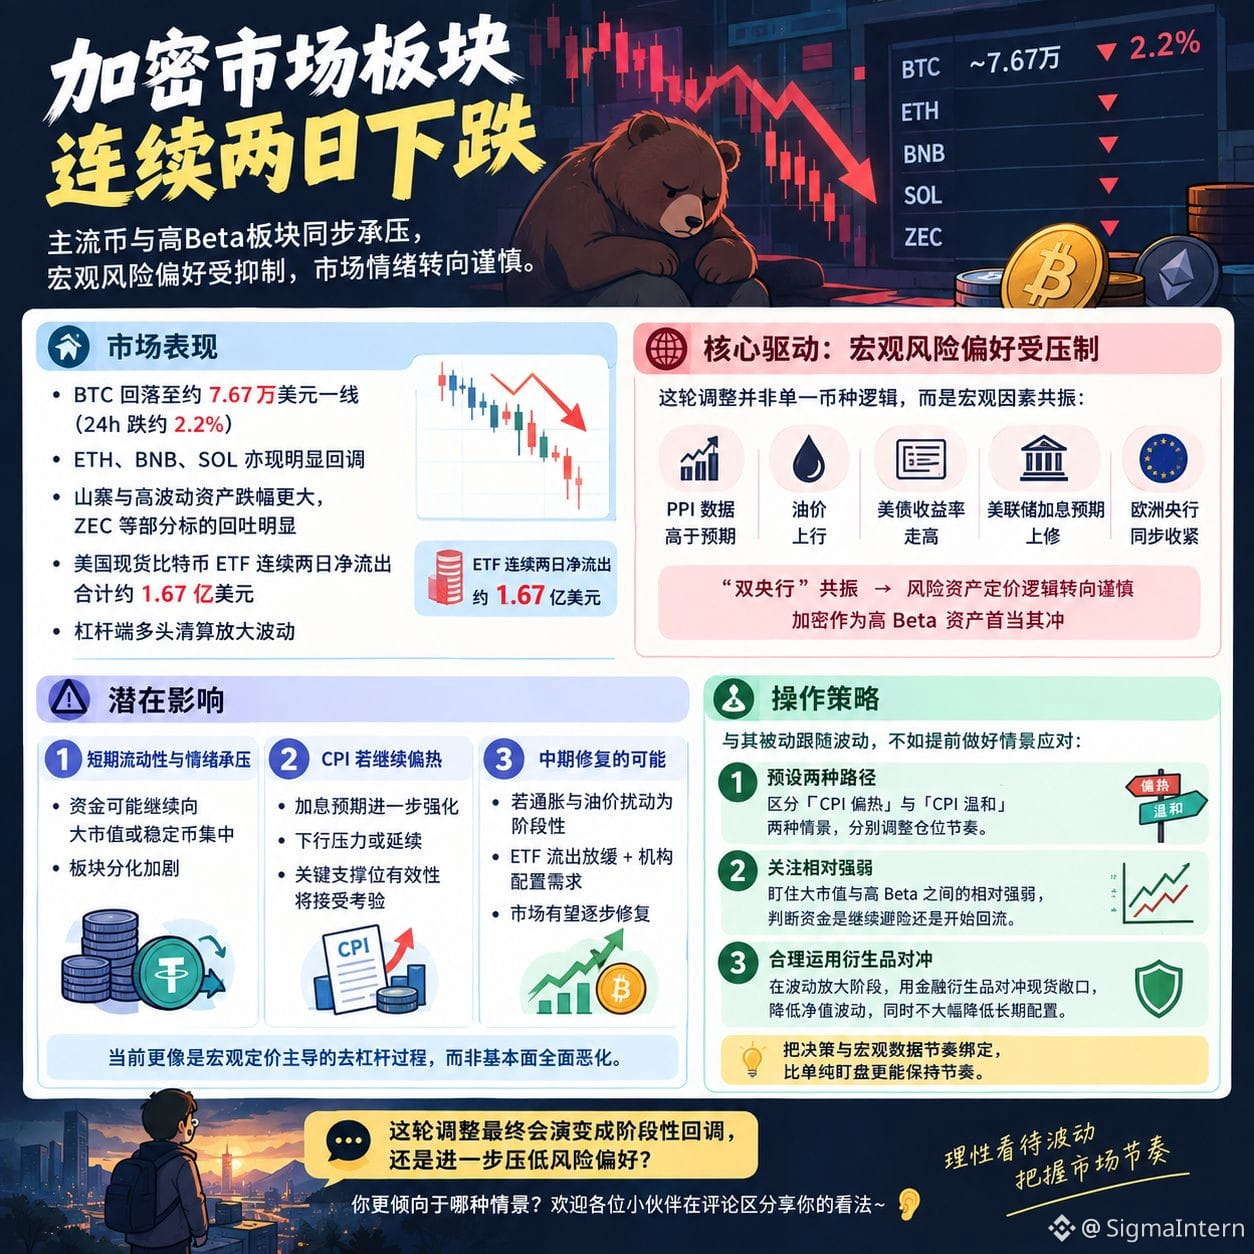
O mercado de cripto enfraqueceu por dois dias consecutivos, com as principais moedas e as faixas de alto Beta sofrendo pressão em conjunto. O BTC recuou para cerca de US$ 767 mil (queda de ~2,2% nas últimas 24h); ETH, BNB e SOL também mostraram correções claras. As altcoins e os ativos de maior volatilidade tiveram quedas ainda maiores, e algumas tags como ZEC apresentaram realizações bem visíveis.
O motor central deste ajuste não é a lógica de uma única moeda, e sim a preferência por risco macro ter sido sufocada: dados de PPI acima do esperado, alta do preço do petróleo e elevação dos rendimentos dos Treasuries dos EUA. Soma-se a isso a revisão para cima das expectativas de novos aumentos de juros do Federal Reserve e o aperto simultâneo do Banco Central Europeu, gerando um “efeito de sincronização” entre dois bancos centrais. A lógica de precificação dos ativos de risco muda temporariamente para um tom mais cauteloso, e a cripto, por ser um ativo de alto Beta, é a primeira a sofrer.
Os possíveis impactos se concentram em três frentes:
1)pressão sobre liquidez e sentimento no curto prazo; o fluxo pode continuar a migrar para grandes capitais ou stablecoins, aumentando a divergência entre setores;
2)se hoje a noite o CPI continuar “quente”, reforçando ainda mais as expectativas de alta de juros, a pressão para baixo pode persistir, e a efetividade dos níveis-chave de suporte será colocada à prova;
3)no médio prazo, se a turbulência de inflação e petróleo for confirmada como apenas temporária, a saída dos ETFs deve desacelerar, somada à demanda de alocação institucional; o mercado pode então ter chances de se recuperar gradualmente. No momento, o cenário se parece mais com um processo de desalavancagem guiado por precificação macro, e não com uma deterioração completa dos fundamentos.
Em termos de operação, em vez de acompanhar passivamente a volatilidade, é melhor preparar respostas para cenários com antecedência: primeiro, separar dois caminhos—“CPI mais quente” versus “CPI mais moderado”—e definir, para cada um, um ritmo de ajuste de posição. Ao mesmo tempo, acompanhe a força relativa entre grandes capitais e alto Beta, para avaliar se o dinheiro continuará em modo de fuga ou se começará a retornar.
Na fase de amplificação da volatilidade, usar derivativos financeiros para fazer hedge da exposição à vista é uma forma eficaz de administrar o risco de queda, reduzindo a volatilidade do valor patrimonial sem necessariamente cortar de forma significativa a alocação de longo prazo. Vincular a tomada de decisão ao ritmo dos dados macro é mais capaz de manter o timing do que apenas ficar de olho no book.
No fim, este ajuste tende a se transformar em uma correção de fase, ou em uma redução ainda maior da preferência por risco; isso depende, em grande medida, de a inflação conseguir aliviar as expectativas de alta de juros. Qual cenário você tende a preferir? Fiquem à vontade para compartilhar sua opinião nos comentários~👂
O mercado de cripto enfraqueceu por dois dias consecutivos, com as principais moedas e as faixas de alto Beta sofrendo pressão em conjunto. O BTC recuou para cerca de US$ 767 mil (queda de ~2,2% nas últimas 24h); ETH, BNB e SOL também mostraram correções claras. As altcoins e os ativos de maior volatilidade tiveram quedas ainda maiores, e algumas tags como ZEC apresentaram realizações bem visíveis.
O motor central deste ajuste não é a lógica de uma única moeda, e sim a preferência por risco macro ter sido sufocada: dados de PPI acima do esperado, alta do preço do petróleo e elevação dos rendimentos dos Treasuries dos EUA. Soma-se a isso a revisão para cima das expectativas de novos aumentos de juros do Federal Reserve e o aperto simultâneo do Banco Central Europeu, gerando um “efeito de sincronização” entre dois bancos centrais. A lógica de precificação dos ativos de risco muda temporariamente para um tom mais cauteloso, e a cripto, por ser um ativo de alto Beta, é a primeira a sofrer.
Os possíveis impactos se concentram em três frentes:
1)pressão sobre liquidez e sentimento no curto prazo; o fluxo pode continuar a migrar para grandes capitais ou stablecoins, aumentando a divergência entre setores;
2)se hoje a noite o CPI continuar “quente”, reforçando ainda mais as expectativas de alta de juros, a pressão para baixo pode persistir, e a efetividade dos níveis-chave de suporte será colocada à prova;
3)no médio prazo, se a turbulência de inflação e petróleo for confirmada como apenas temporária, a saída dos ETFs deve desacelerar, somada à demanda de alocação institucional; o mercado pode então ter chances de se recuperar gradualmente. No momento, o cenário se parece mais com um processo de desalavancagem guiado por precificação macro, e não com uma deterioração completa dos fundamentos.
Em termos de operação, em vez de acompanhar passivamente a volatilidade, é melhor preparar respostas para cenários com antecedência: primeiro, separar dois caminhos—“CPI mais quente” versus “CPI mais moderado”—e definir, para cada um, um ritmo de ajuste de posição. Ao mesmo tempo, acompanhe a força relativa entre grandes capitais e alto Beta, para avaliar se o dinheiro continuará em modo de fuga ou se começará a retornar.
Na fase de amplificação da volatilidade, usar derivativos financeiros para fazer hedge da exposição à vista é uma forma eficaz de administrar o risco de queda, reduzindo a volatilidade do valor patrimonial sem necessariamente cortar de forma significativa a alocação de longo prazo. Vincular a tomada de decisão ao ritmo dos dados macro é mais capaz de manter o timing do que apenas ficar de olho no book.
No fim, este ajuste tende a se transformar em uma correção de fase, ou em uma redução ainda maior da preferência por risco; isso depende, em grande medida, de a inflação conseguir aliviar as expectativas de alta de juros. Qual cenário você tende a preferir? Fiquem à vontade para compartilhar sua opinião nos comentários~👂