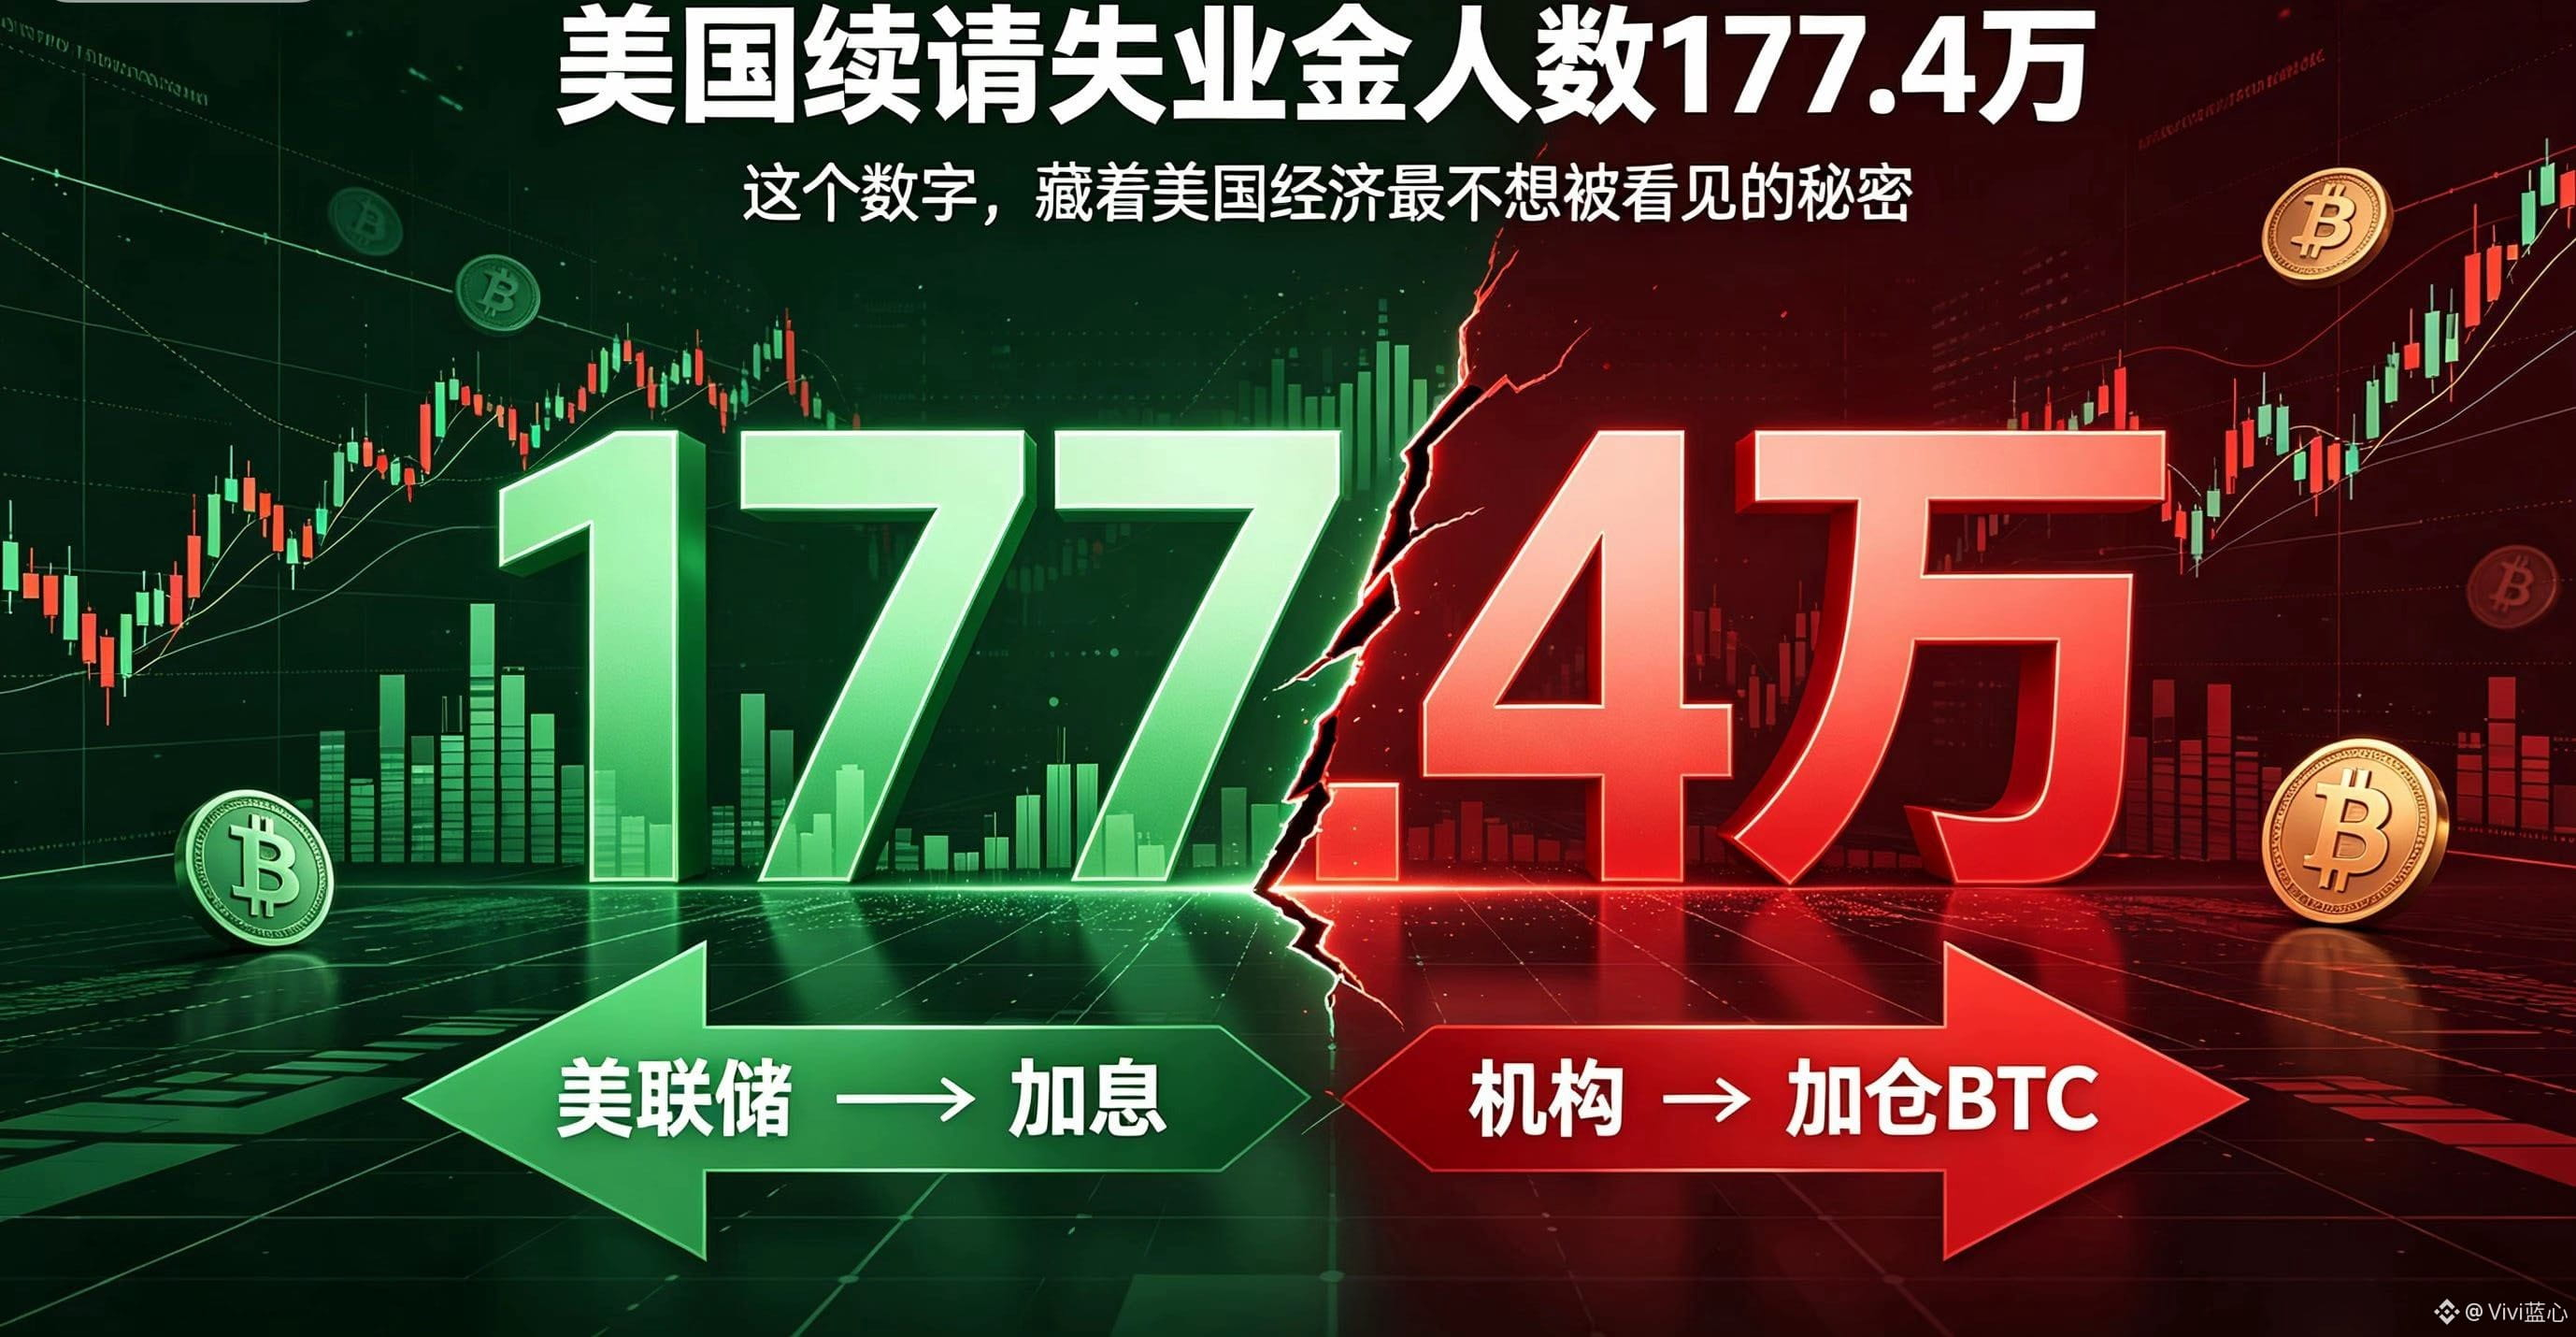
❗#美国续请失业金人数177.4万 这个数字,藏着美国经济最不想被看见的秘密
Na noite passada, foram divulgados os novos pedidos contínuos de seguro-desemprego nos EUA: 1,774 milhão, abaixo da previsão de 1,78 milhão e com uma queda ainda menor do que o valor anterior, de apenas 1 mil. À primeira vista, parece sólido.
Mas a “boa aparência” dos números é excelente para esconder rachaduras na estrutura. Os primeiros pedidos foram de 206 mil, e os contínuos, de 1,774 milhão; ambos estão em mínimas históricas, então não há muito o que reclamar. No entanto, a mediana do desemprego de longo prazo ainda está se aproximando do nível mais alto de quase quatro anos e meio — as empresas não demitem em massa, mas, quando demitem, o ciclo para voltar a se recolocar no mercado fica visivelmente mais longo. “Poucas demissões” é a máscara das empresas; “contratações lentas” é a realidade do trabalhador.
Ao tirar o olhar da tabela do Departamento do Trabalho e colocá-lo no gráfico (K-line), essa sensação de ruptura aparece de outra forma. Depois da divulgação dos dados, o Bitcoin fez um “pino” acima de 77 mil, chegando a 77.399 dólares, e então voltou a estabilizar. Um ano atrás, os mesmos dados teriam sido suficientes para fazer o BTC oscilar em uma faixa de 1 ou 2 mil dólares; agora, 150 dólares bastaram para o mercado absorver. A capacidade desses dados de seguro-desemprego de precificar ativos de risco está diminuindo, de forma bem visível.
Ainda mais intrigante é que, do lado dos fluxos de capital, a resposta é completamente oposta. O NFP de agosto subiu 162 mil, bem acima das expectativas, e a probabilidade de alta de juros em setembro foi empurrada para 60%. Pelo roteiro antigo, uma escalada na expectativa de aperto deveria pressionar o Bitcoin. Só que, na semana passada, os ETFs de BTC tiveram entrada líquida de quase 987 milhões de dólares, somando cerca de 3,8 bilhões em três semanas consecutivas. A Strategy ainda estava comprando a um preço médio de 80.318 dólares, adicionando mais 4.603 BTC. Juros em alta, instituições aumentando posição — o roteiro antigo não explica.
O que está por trás de tudo isso é uma migração silenciosa do poder de precificação. No primeiro semestre de 2026, as instituições responderam por 72% do volume de negociação spot OTC da Wintermute; no mesmo período do ano passado, era apenas 59%. Quando a força compradora deixa de ser o grupo que persegue alta e vende na baixa (varejo) e passa a ser instituições que fazem alocação baseada em fundamentos, o impacto marginal dos dados macro naturalmente se dilui.
Assim, o número de 1,774 milhão, na superfície, é um sinal de estabilidade do mercado de trabalho; no fundo, é uma piora estrutural da dificuldade de se recolocar. O Fed vê “não é hora de cortar juros”; as instituições veem “a economia não desabou, o BTC pode ser mantido”. O mesmo conjunto de dados, duas leituras diferentes. O poder de precificar do mercado já não está nas mãos de quem apenas olha os dados — está, há muito tempo, nas mãos de quem vota com dinheiro. #加密市场 #加密货币 $BTC
Na noite passada, foram divulgados os novos pedidos contínuos de seguro-desemprego nos EUA: 1,774 milhão, abaixo da previsão de 1,78 milhão e com uma queda ainda menor do que o valor anterior, de apenas 1 mil. À primeira vista, parece sólido.
Mas a “boa aparência” dos números é excelente para esconder rachaduras na estrutura. Os primeiros pedidos foram de 206 mil, e os contínuos, de 1,774 milhão; ambos estão em mínimas históricas, então não há muito o que reclamar. No entanto, a mediana do desemprego de longo prazo ainda está se aproximando do nível mais alto de quase quatro anos e meio — as empresas não demitem em massa, mas, quando demitem, o ciclo para voltar a se recolocar no mercado fica visivelmente mais longo. “Poucas demissões” é a máscara das empresas; “contratações lentas” é a realidade do trabalhador.
Ao tirar o olhar da tabela do Departamento do Trabalho e colocá-lo no gráfico (K-line), essa sensação de ruptura aparece de outra forma. Depois da divulgação dos dados, o Bitcoin fez um “pino” acima de 77 mil, chegando a 77.399 dólares, e então voltou a estabilizar. Um ano atrás, os mesmos dados teriam sido suficientes para fazer o BTC oscilar em uma faixa de 1 ou 2 mil dólares; agora, 150 dólares bastaram para o mercado absorver. A capacidade desses dados de seguro-desemprego de precificar ativos de risco está diminuindo, de forma bem visível.
Ainda mais intrigante é que, do lado dos fluxos de capital, a resposta é completamente oposta. O NFP de agosto subiu 162 mil, bem acima das expectativas, e a probabilidade de alta de juros em setembro foi empurrada para 60%. Pelo roteiro antigo, uma escalada na expectativa de aperto deveria pressionar o Bitcoin. Só que, na semana passada, os ETFs de BTC tiveram entrada líquida de quase 987 milhões de dólares, somando cerca de 3,8 bilhões em três semanas consecutivas. A Strategy ainda estava comprando a um preço médio de 80.318 dólares, adicionando mais 4.603 BTC. Juros em alta, instituições aumentando posição — o roteiro antigo não explica.
O que está por trás de tudo isso é uma migração silenciosa do poder de precificação. No primeiro semestre de 2026, as instituições responderam por 72% do volume de negociação spot OTC da Wintermute; no mesmo período do ano passado, era apenas 59%. Quando a força compradora deixa de ser o grupo que persegue alta e vende na baixa (varejo) e passa a ser instituições que fazem alocação baseada em fundamentos, o impacto marginal dos dados macro naturalmente se dilui.
Assim, o número de 1,774 milhão, na superfície, é um sinal de estabilidade do mercado de trabalho; no fundo, é uma piora estrutural da dificuldade de se recolocar. O Fed vê “não é hora de cortar juros”; as instituições veem “a economia não desabou, o BTC pode ser mantido”. O mesmo conjunto de dados, duas leituras diferentes. O poder de precificar do mercado já não está nas mãos de quem apenas olha os dados — está, há muito tempo, nas mãos de quem vota com dinheiro. #加密市场 #加密货币 $BTC