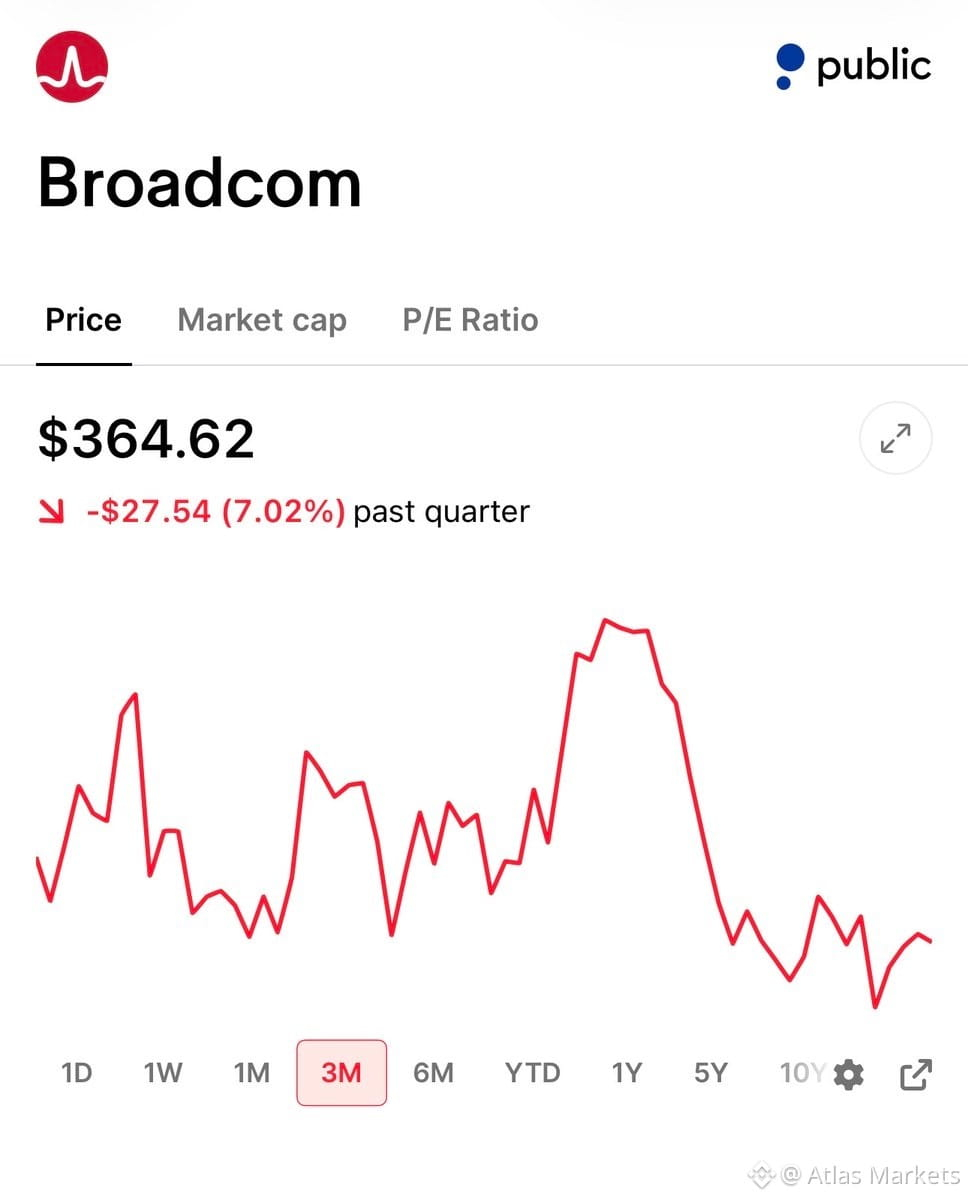
Aqui vai um setup de put cash-secured em $AVGO que ilustra como usar uma volatilidade mais alta após um selloff pós-earnings.
A ação está ~26% abaixo das máximas depois que o mercado castigou o resultado do último trimestre. Receita +86%, receita de IA +221%, mas a guidance veio um pouco abaixo, então os papéis levaram uma pancada. Esse recuo é a base do setup. A volatilidade implícita ainda está em ~37% três semanas depois—você vende prêmio quando está “caro”.
A operação: vender o put de $330 com vencimento em 16 de outubro por ~US$425. Isso dá uma folga de 9,5% abaixo do preço atual, delta 0,17, com 36 dias até o vencimento. O próximo earnings é em 10 de dezembro, após a expiração, então você não fica segurando a operação durante o evento.
Plano antes de entrar: recomprar o put por US$2,15 quando ele perder metade do valor, para embolsar ~US$210. Se $AVGO cair na direção de $330 e a tese continuar válida, role para baixo e para fora por mais um crédito. Se for atribuído, sua base de custo fica em $325,75—10,6% abaixo do preço de hoje—e então você começa a vender calls cobertas.
Retorno: 1,3% sobre o capital em 36 dias, ~13% anualizado.
Faça isso apenas se você realmente quisesse ser dono de $AVGO a $325,75. É um setup de convicção, não uma operação de volatilidade “por esporte”.
A ação está ~26% abaixo das máximas depois que o mercado castigou o resultado do último trimestre. Receita +86%, receita de IA +221%, mas a guidance veio um pouco abaixo, então os papéis levaram uma pancada. Esse recuo é a base do setup. A volatilidade implícita ainda está em ~37% três semanas depois—você vende prêmio quando está “caro”.
A operação: vender o put de $330 com vencimento em 16 de outubro por ~US$425. Isso dá uma folga de 9,5% abaixo do preço atual, delta 0,17, com 36 dias até o vencimento. O próximo earnings é em 10 de dezembro, após a expiração, então você não fica segurando a operação durante o evento.
Plano antes de entrar: recomprar o put por US$2,15 quando ele perder metade do valor, para embolsar ~US$210. Se $AVGO cair na direção de $330 e a tese continuar válida, role para baixo e para fora por mais um crédito. Se for atribuído, sua base de custo fica em $325,75—10,6% abaixo do preço de hoje—e então você começa a vender calls cobertas.
Retorno: 1,3% sobre o capital em 36 dias, ~13% anualizado.
Faça isso apenas se você realmente quisesse ser dono de $AVGO a $325,75. É um setup de convicção, não uma operação de volatilidade “por esporte”.