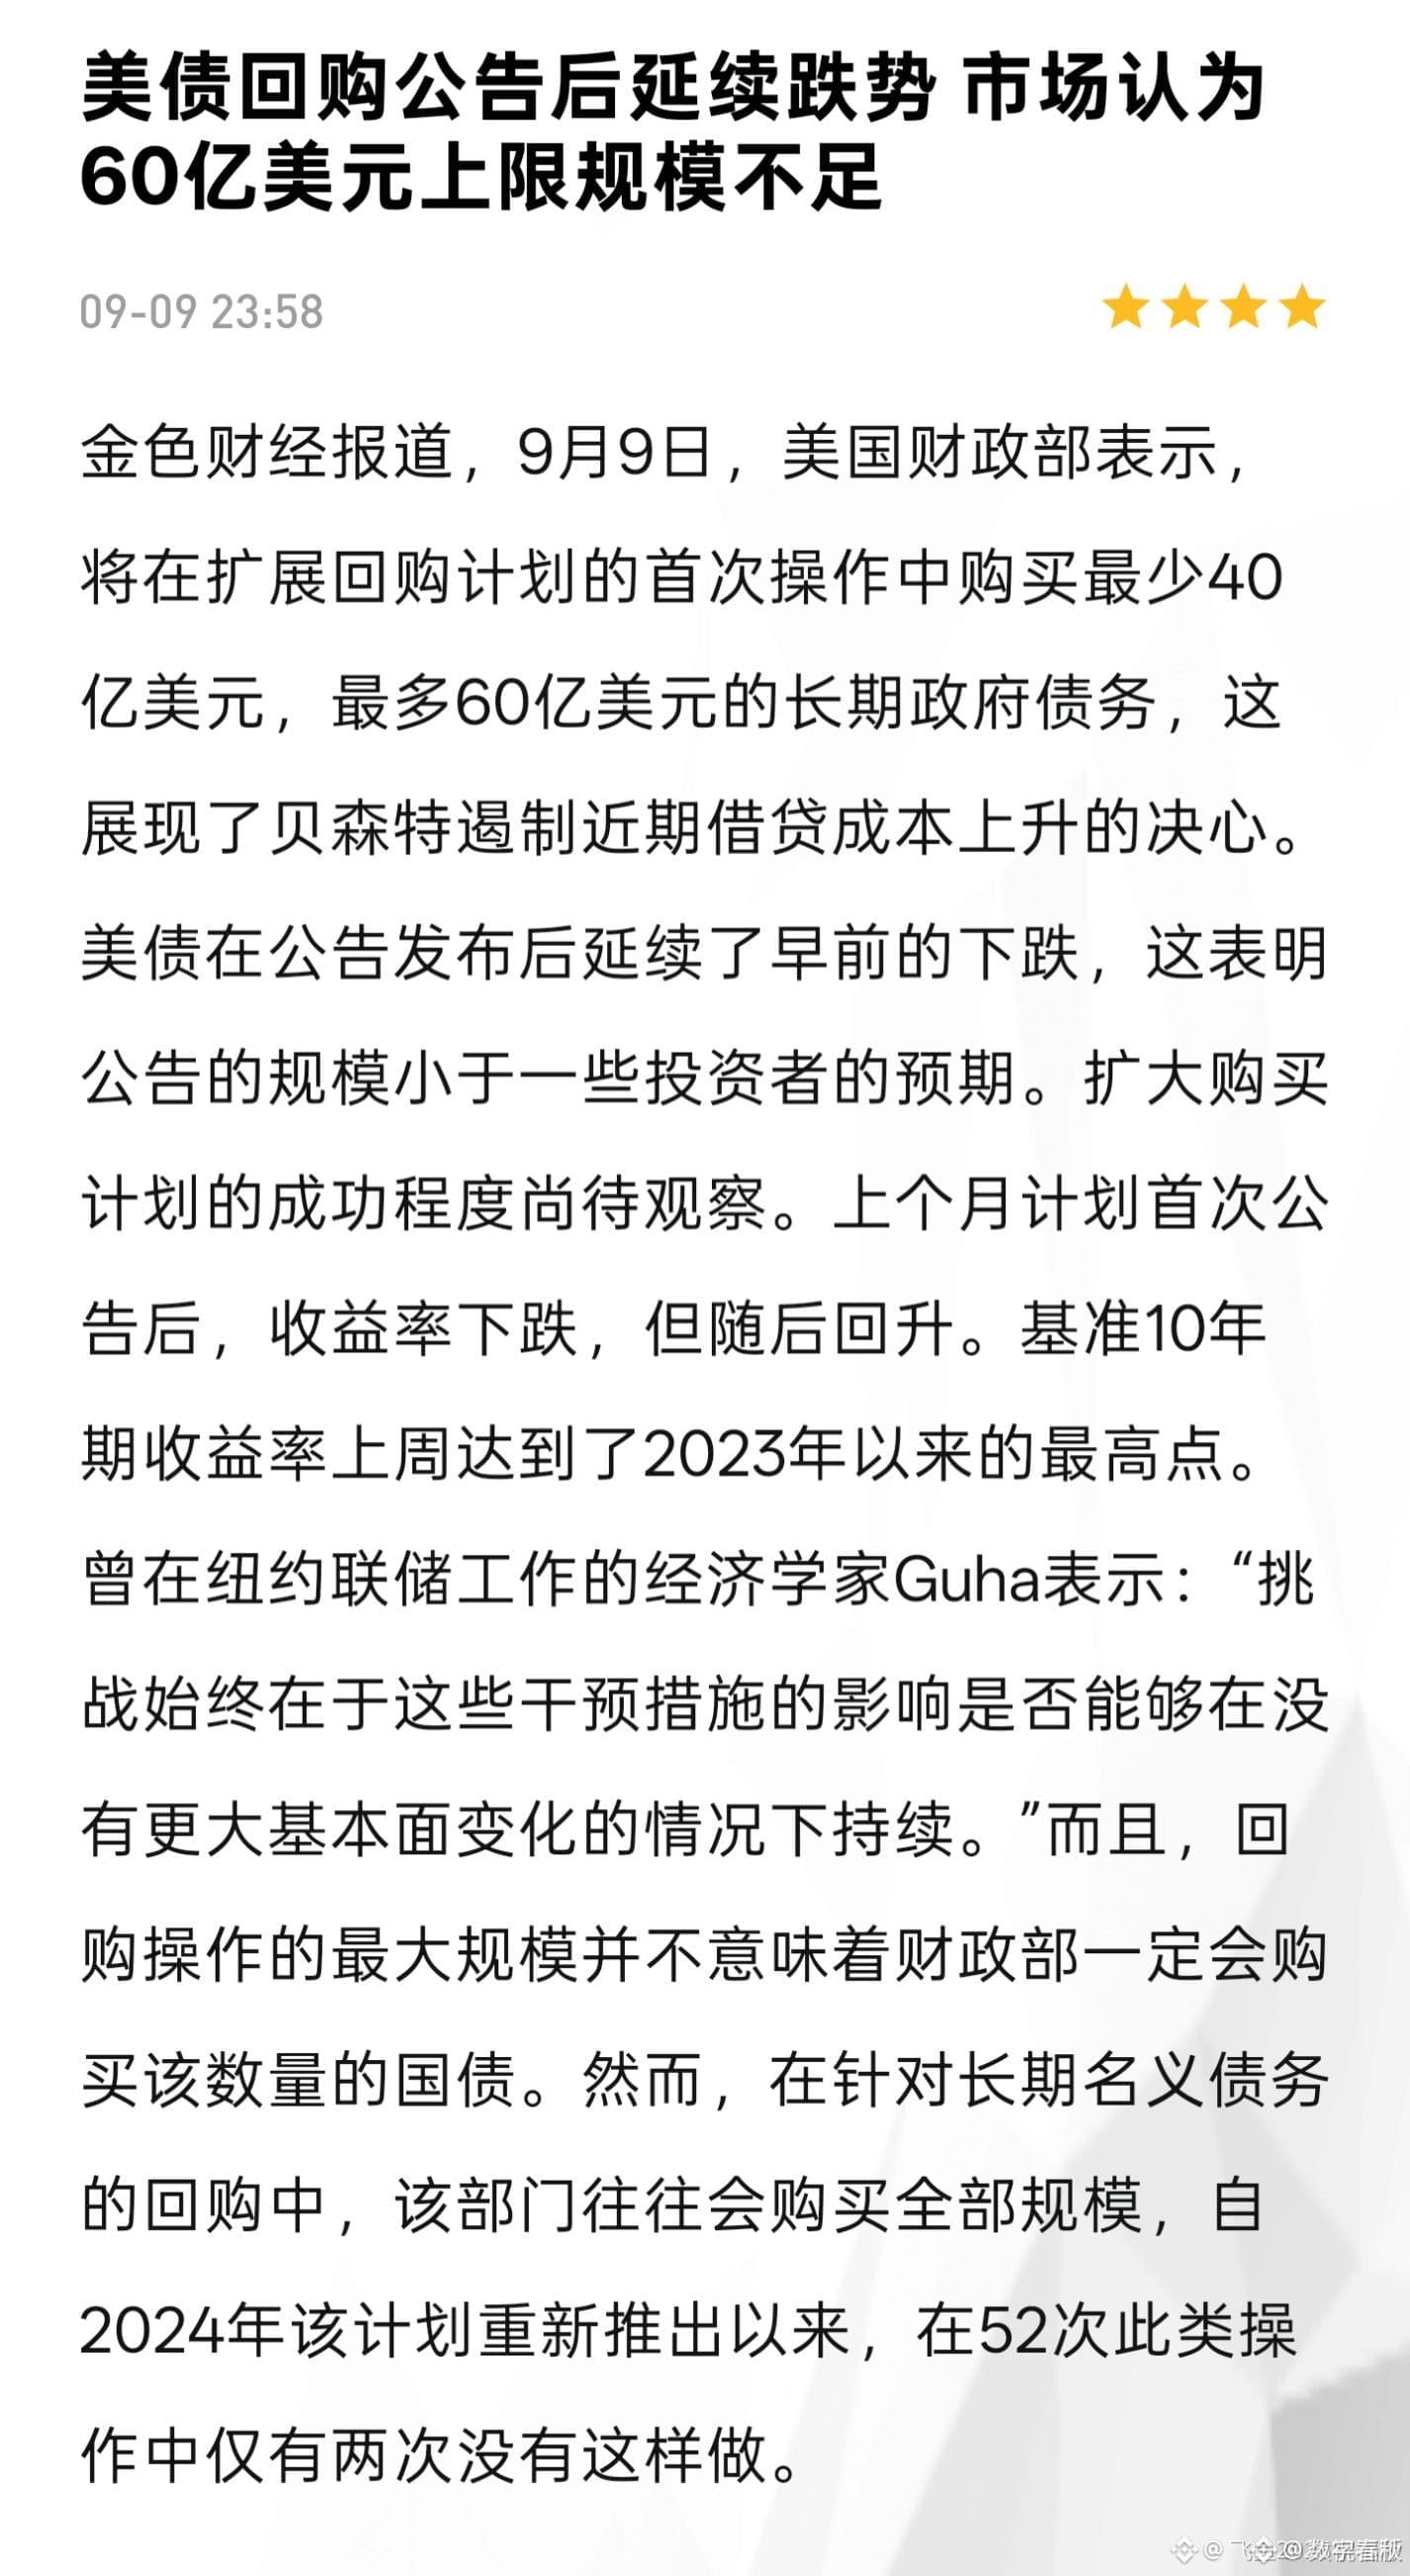
O secretário do Tesouro dos EUA, Bessent, mais uma vez reforçou as operações de recompra de longo prazo de títulos públicos, deixando claro que quer pressionar as taxas da ponta longa para baixo. Mas a reação do mercado foi direta: a taxa dos Treasuries de 10 anos continua subindo, ainda seguindo acima de 4,85%.
👉 点击链接进入群聊
As divergências aqui são bem claras. O Tesouro acredita que, enquanto o volume das recompras for suficientemente grande, consegue dar suporte aos títulos longos e segurar os custos de empréstimo de toda a sociedade. Já o mercado entende que a recompra apenas traz de volta, em certa medida, títulos que já foram emitidos; ela não resolve o problema de base. Os US$ 40 trilhões em títulos já existentes ainda estão aí e continuarão aumentando.
Mais complicado ainda é que esta alta das taxas não é um assunto apenas dos EUA. As taxas dos títulos do governo do Japão se aproximam de 3%, começando a desviar recursos que antes deveriam ir para os Treasuries americanos. Quando o capital global encontra um destino mais vantajoso, o poder de precificação da dívida dos EUA deixa de ficar somente nas mãos de Washington.
Por isso, quanto mais o Tesouro aperta, mais o mercado desconfia de que ele está indo contra a tendência. Não é uma questão de haver mais ou menos dinheiro: é uma questão de direção.
Na sua opinião, com esse reforço, Bessent conseguirá realmente pressionar para baixo as taxas da ponta longa? Vamos conversar nos comentários.
#美国10年期美债收益率创2023年11月新高
👉 点击链接进入群聊
As divergências aqui são bem claras. O Tesouro acredita que, enquanto o volume das recompras for suficientemente grande, consegue dar suporte aos títulos longos e segurar os custos de empréstimo de toda a sociedade. Já o mercado entende que a recompra apenas traz de volta, em certa medida, títulos que já foram emitidos; ela não resolve o problema de base. Os US$ 40 trilhões em títulos já existentes ainda estão aí e continuarão aumentando.
Mais complicado ainda é que esta alta das taxas não é um assunto apenas dos EUA. As taxas dos títulos do governo do Japão se aproximam de 3%, começando a desviar recursos que antes deveriam ir para os Treasuries americanos. Quando o capital global encontra um destino mais vantajoso, o poder de precificação da dívida dos EUA deixa de ficar somente nas mãos de Washington.
Por isso, quanto mais o Tesouro aperta, mais o mercado desconfia de que ele está indo contra a tendência. Não é uma questão de haver mais ou menos dinheiro: é uma questão de direção.
Na sua opinião, com esse reforço, Bessent conseguirá realmente pressionar para baixo as taxas da ponta longa? Vamos conversar nos comentários.
#美国10年期美债收益率创2023年11月新高