


Os mercados financeiros adoram uma boa narrativa sobre bancos centrais que estão dando um passo para trás. Por anos, o Banco do Japão imprimiu quantidades massivas de dinheiro para comprar dívida doméstica e manter as taxas de juros pressionadas. Agora, os formuladores de políticas estão permitindo que seu balanço encolha. Manchetes do mainstream tratam isso como uma retirada total. Olhe além dos dados superficiais e você verá que o banco central ainda é o absoluto mestre do mercado de títulos japonês.
❍ Uma Pegada Imponente Apesar da Redução
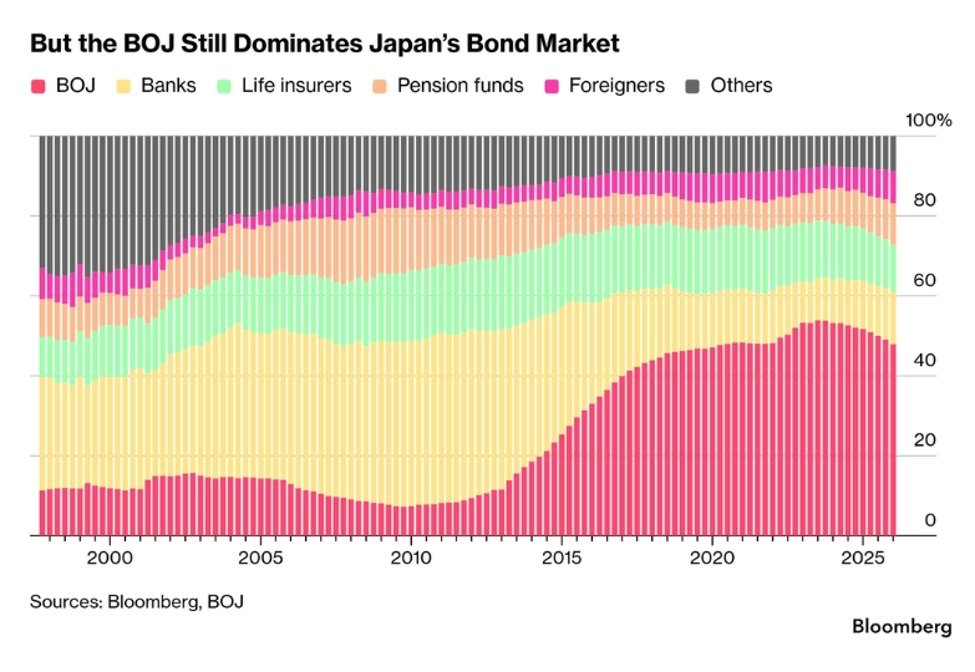
A escala do portfólio de títulos do Banco do Japão está diminuindo, mas ainda supera todas as outras instituições financeiras do país.
O Banco do Japão agora detém aproximadamente 46% de todos os títulos do governo japonês. Isso caiu oito pontos percentuais em relação ao pico de 2023, marcando a menor proporção que vimos desde 2021.
Mesmo com essa redução, o banco central ainda detém mais dívida pública do que bancos comerciais, seguradoras de vida, fundos de pensão e investidores estrangeiros juntos.
Para entender o quanto o mercado evoluiu, o banco central detinha apenas 10% de todos os títulos públicos em 2013, antes que medidas agressivas de flexibilização monetária assumissem o controle.
❍ Quedas recordes e contexto histórico
A atual contração do balanço do banco central está acontecendo mais rápido do que qualquer coisa que vimos na história financeira moderna.
As participações em títulos do governo japonês caíram 310 bilhões de dólares ao longo dos doze meses encerrados em julho. Trata-se da maior queda de doze meses já registrada.
Essa queda acentuada fez com que as participações totais do banco central recuassem para cerca de 3,3 trilhões de dólares, atingindo o menor nível desde 2020.
Apesar desse recuo histórico, as participações atuais ainda estão cerca de 400% acima do nível de 2012.
Alguns Pensamentos Aleatórios 💬
Os bancos centrais nunca realmente soltam o volante quando assumem total controle de um mercado de dívida soberana. Uma redução de alguns centenas de bilhões de dólares rende manchetes excelentes, mas quando uma única instituição ainda possui quase metade da dívida inteira de um país, a precificação normal do mercado não existe de fato. Para investidores globais acompanhando a liquidez macro, o Banco do Japão permanece o principal ancoradouro para fluxos de capital internacionais. Quando o maior detentor de dívida decide recuar mesmo que um pouco, os rendimentos dos títulos domésticos sobem e enviam ondas de choque pelos mercados globais de câmbio. A verdadeira liberdade de mercado no Japão ainda está muito longe.