Hoje vamos falar sobre um tema:
“Os repasses/repurchase de títulos do Tesouro dos EUA falharam? + A aceleração da inflação”
Em 19 de agosto, o Tesouro vai aumentar o tamanho dos swaps de recompra de títulos de longo prazo “pelo menos em dobro” para US$ 4 bilhões; o BTC dispara
Em 10/9 hoje, volta a duplicar para US$ 6 bilhões
#美财政部拟回购最多60亿美元国债
Mas o estranho é que, após cada incremento, a taxa de juros dos Treasuries de 10 anos não cai—ao contrário, sobe; atualmente já ultrapassou 4,85%
#美国10年期美债收益率创2023年11月新高
Isso é o mercado de títulos colocando dinheiro de verdade em dúvida a sustentabilidade dos Treasuries dos EUA—somado ao fato de que os EUA já têm um déficit de mais de US$ 2 trilhões e despesas anuais com juros de mais de US$ 1,2 trilhão, sobre uma base de inflação acima de 2% por 60 meses consecutivos. O espaço fiscal está sendo comprimido
Ao mesmo tempo, a guerra entre Irã e EUA já dura 193 dias, o preço do petróleo ultrapassou US$ 100 e o custo de energia está sendo transmitido rapidamente ao CPI
#布伦特原油突破100美元
Se os dados do CPI desta sexta-feira vierem acima do esperado, o Federal Reserve dificilmente terá uma justificativa para pausar o aumento de juros
As pressões já foram refletidas no fluxo de recursos
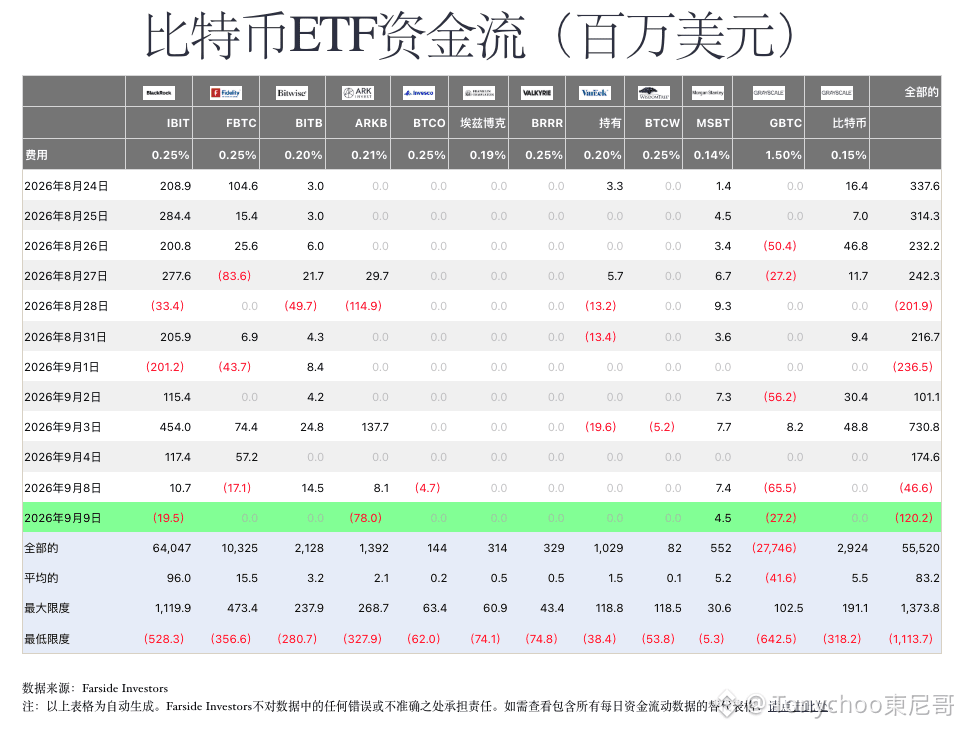
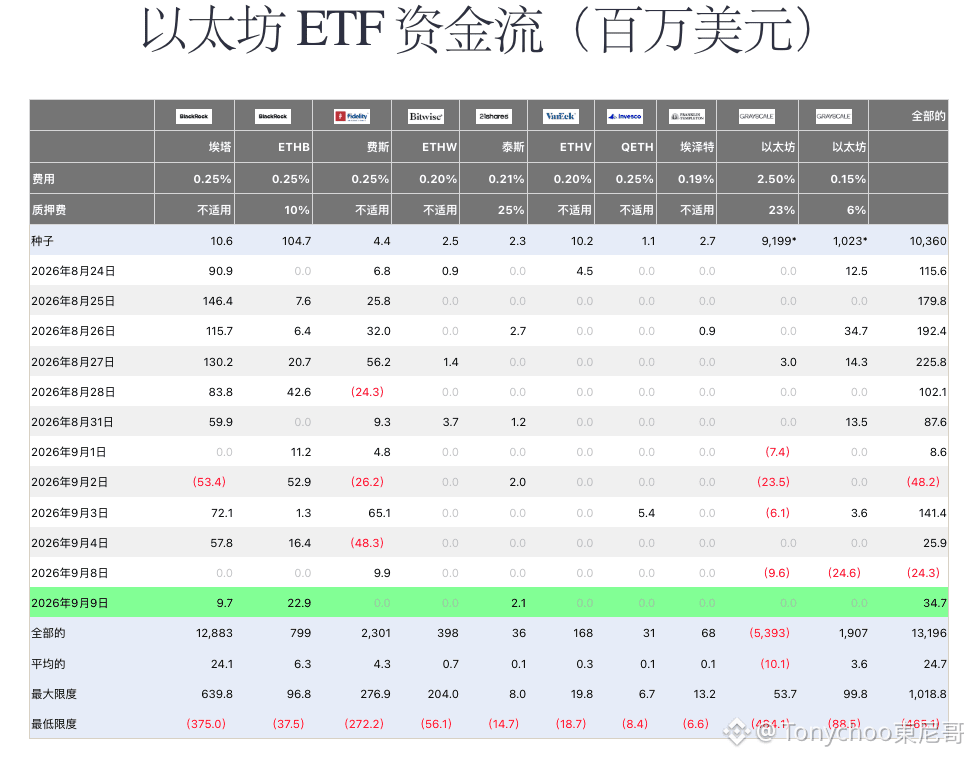
O ETF de BTC encerrou a sequência de entradas líquidas contínuas e virou para saídas líquidas nos dias 8–9 de setembro, por dois dias consecutivos; o ETF de ETH também saiu de positivo para negativo e depois ficou praticamente estagnado (Fig. 1 e 2)
A visão do Toneyge:
Isso é uma expressão direta da pressão negativa quando os rendimentos dos Treasuries dispararam sobre os ativos que não geram juros, já que as instituições estão reduzindo rapidamente a exposição ao risco no curto prazo
Mas não se precipite para ficar vendido
Quanto mais se usa o repasse/repurchase de títulos do Tesouro, mais ele se torna ineficaz; a essência é revelar pressões estruturais sob a liderança fiscal
Historicamente, o desfecho desses impasses costuma ser afrouxamento forçado ou monetização da dívida
E isso é justamente o principal argumento do enredo de longo prazo do BTC
Pressão no curto prazo, argumentos no longo prazo se acumulando—e não sendo refutados