
AllScale 2026-09-10 Relatório diário criptografia x macro
1. Repos do Tesouro dos EUA não conseguem conter as taxas do longo prazo
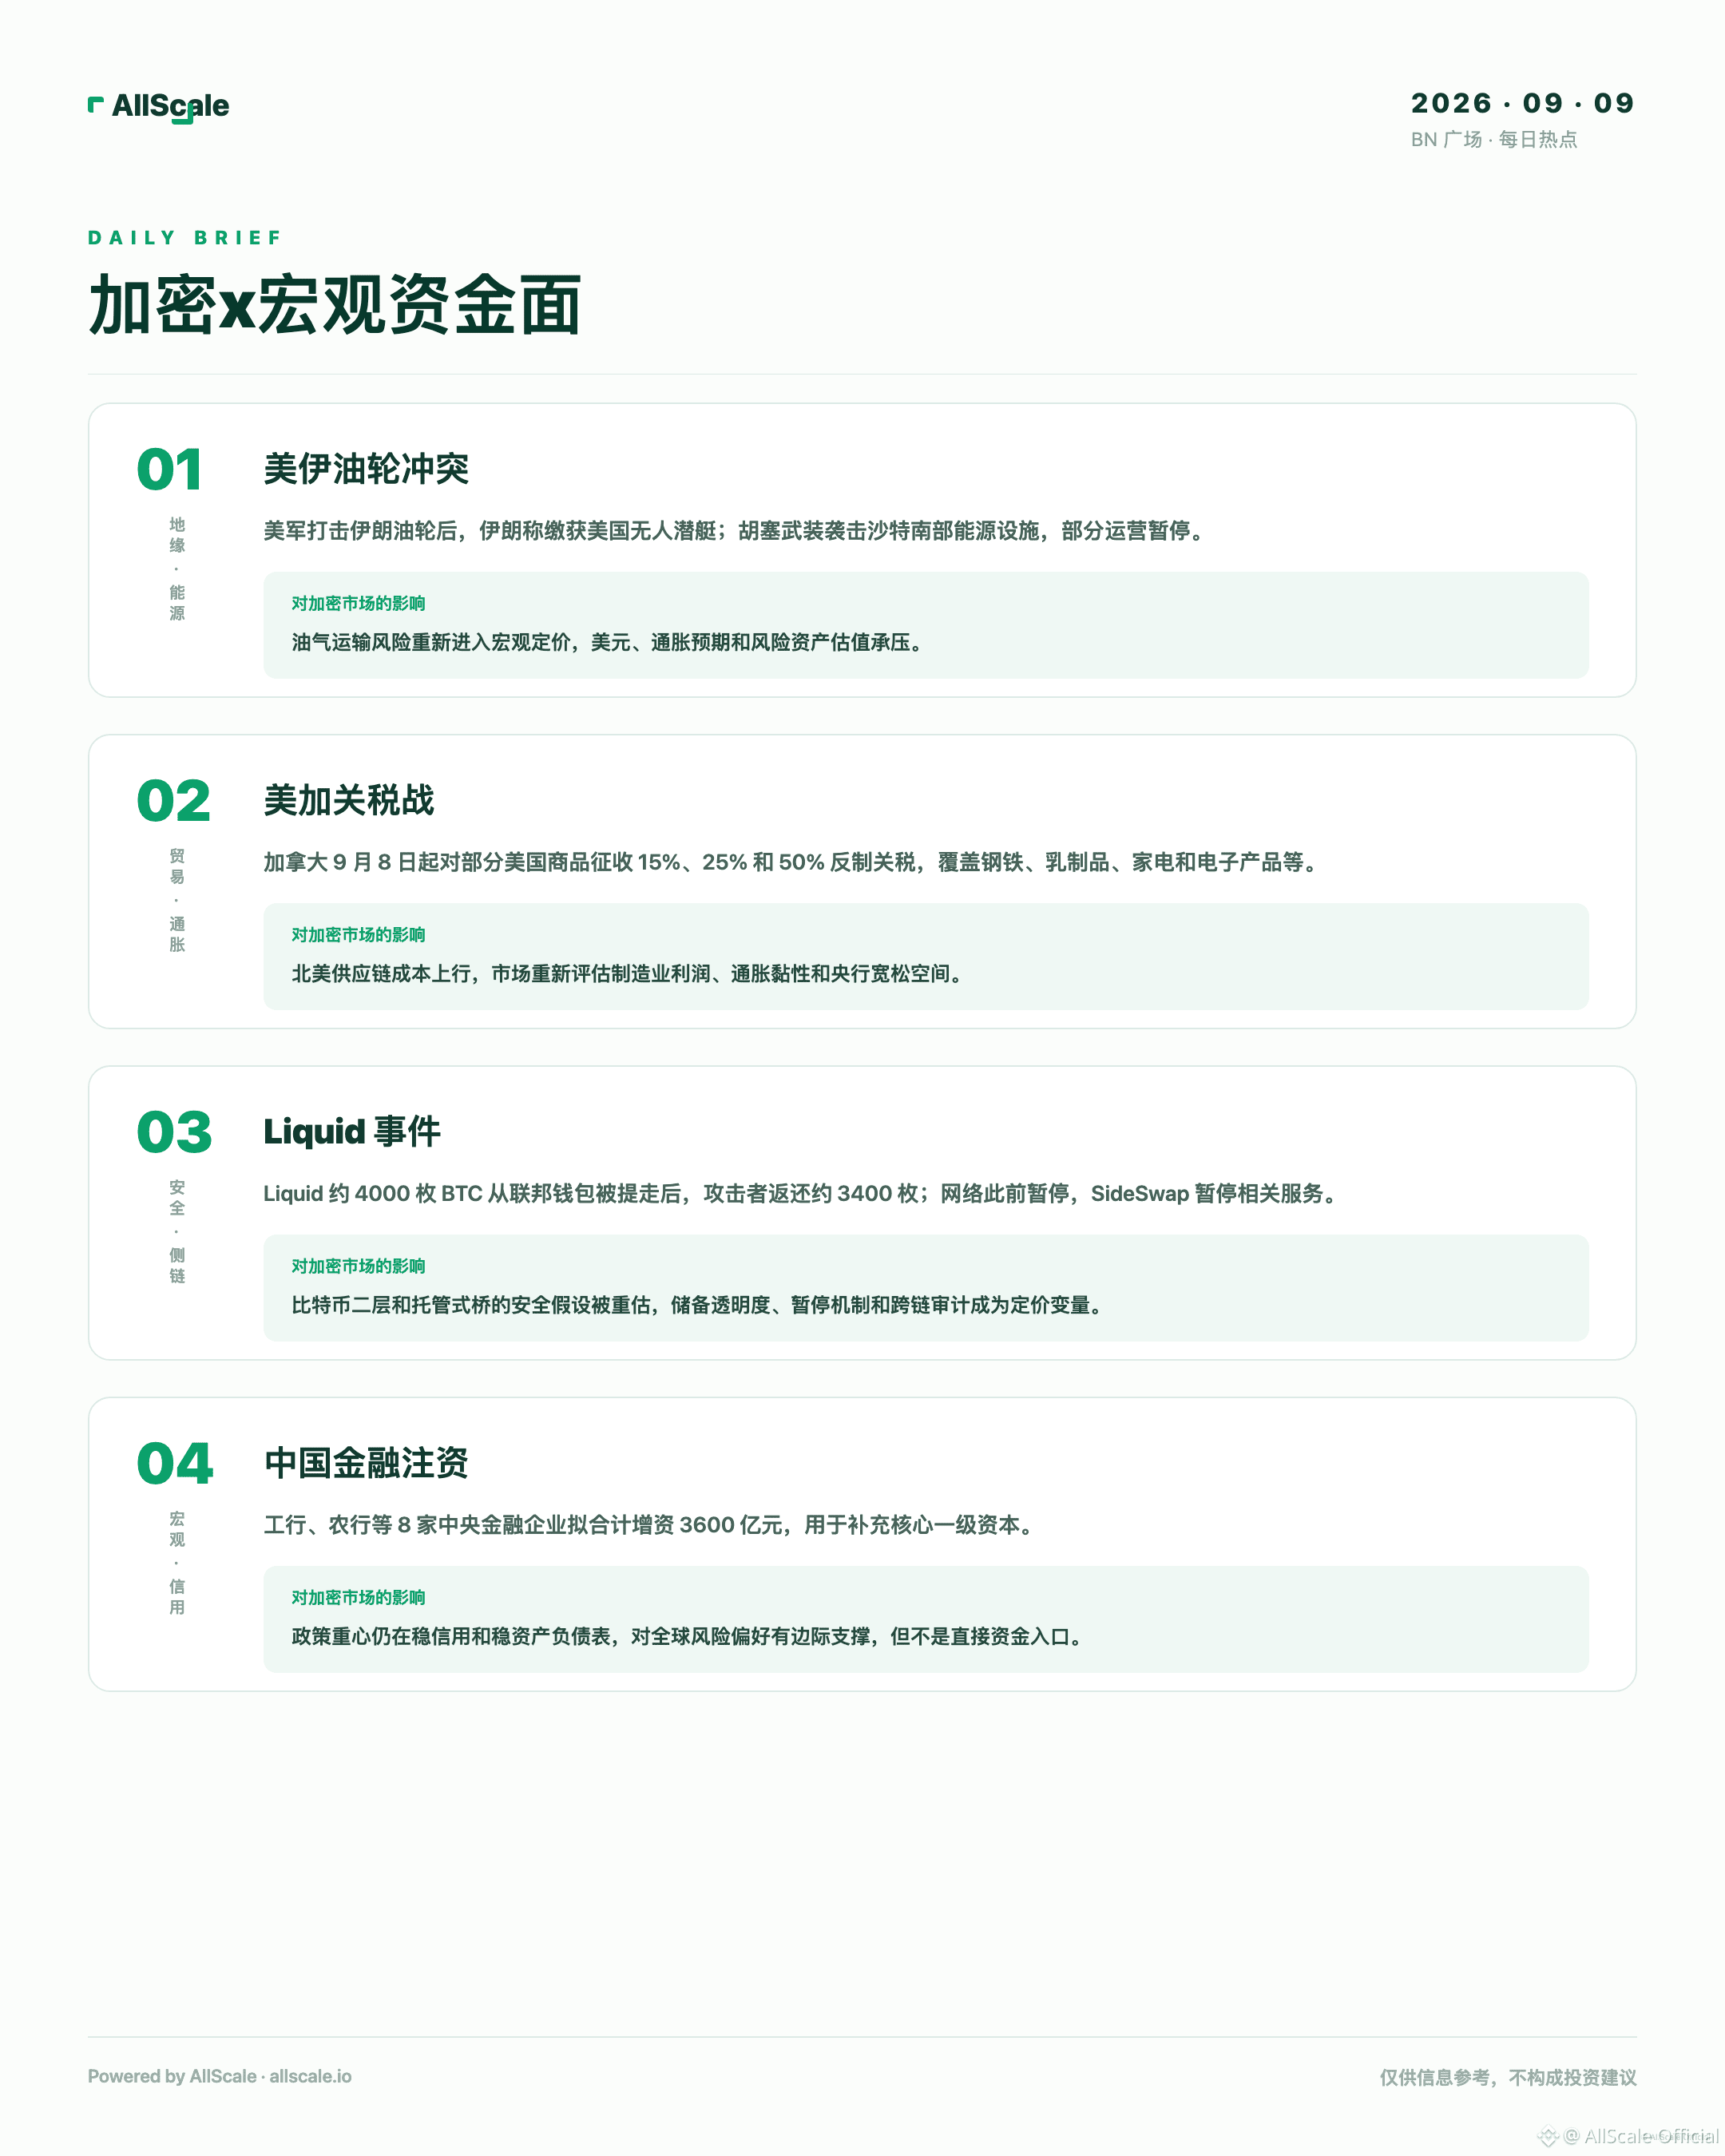
O Departamento do Tesouro dos EUA confirmou que em 10 de setembro vai comprar até US$ 6 bilhões em títulos do Tesouro de 10 a 20 anos, com o volume claramente maior do que na rodada anterior de operações no longo prazo; a Reuters afirma que, após o anúncio, o rendimento de 10 anos ainda subiu para níveis mais altos desde 2023. O pano de fundo é que o conflito em energia, preocupações com inflação e pressão de oferta fiscal estão, simultaneamente, pressionando o mercado de títulos. O impacto é que o suporte de liquidez é insuficiente para mudar a direção das taxas do longo prazo; os ativos cripto ainda terão de enfrentar uma nova precificação das taxas reais, do dólar e das avaliações de ativos de risco.
2. Piloto do USBDC coloca stablecoins bancárias na mainnet
O U.S. Bank anunciou que concluiu um piloto de pagamentos transfronteiriços com sua stablecoin em dólares própria, USBDC; as transações são executadas na rede blockchain Stellar, cobrindo transferências de recursos entre entidades da América do Norte e da Europa, e integrando sistemas bancários de gestão de riscos, conformidade e operações. O pano de fundo é que bancos tradicionais estão começando a levar stablecoins do “laboratório” para fluxos reais de pagamento. O impacto é que a competição de stablecoins em conformidade se expande de instituições nativas de cripto para o sistema bancário; pagamentos, compensação e liquidez em dólares na cadeia serão novamente precificados.
3. Retomada do CPI da China melhora a narrativa de deflação
Dados do National Bureau of Statistics mostram que o CPI da China em agosto subiu 0,8% em termos anuais e 0,4% em termos mensais; o CPI subjacente (core) em termos anuais voltou a subir para 1,0%, e o PPI subiu 3,8%. A recuperação dos preços se deve principalmente a fatores sazonais de commodities internacionais, energia e alimentos; a recuperação em imóveis e consumo ainda está mais lenta. O impacto é que a macro da China entra em um período de observação de uma re-inflação moderada, oferecendo suporte ao apetite por risco global; porém também limita a imaginação de uma flexibilização adicional.
4. Conflito no Estreito de Ormuz eleva o prêmio de risco de energia
A AP diz que, após os EUA terem destruído petroleiros iranianos antes, o Irã continuou escalando a resposta em torno do Estreito de Ormuz; o FT afirma que ataques do grupo Houthi a instalações energéticas no sul da Arábia Saudita levaram à suspensão de parte das operações. O pano de fundo é que as cadeias de energia no Golfo, no Mar Vermelho e na Arábia Saudita estão sob pressão ao mesmo tempo. O impacto é que a alta do petróleo elevará expectativas de inflação e as taxas do longo prazo; embora o BTC tenha uma narrativa de busca por proteção, juros altos e pressão do dólar tendem a conter ativos de maior beta.
O conteúdo acima é apenas uma consolidação de informações públicas e não constitui qualquer recomendação de investimento.
1. Repos do Tesouro dos EUA não conseguem conter as taxas do longo prazo
O Departamento do Tesouro dos EUA confirmou que em 10 de setembro vai comprar até US$ 6 bilhões em títulos do Tesouro de 10 a 20 anos, com o volume claramente maior do que na rodada anterior de operações no longo prazo; a Reuters afirma que, após o anúncio, o rendimento de 10 anos ainda subiu para níveis mais altos desde 2023. O pano de fundo é que o conflito em energia, preocupações com inflação e pressão de oferta fiscal estão, simultaneamente, pressionando o mercado de títulos. O impacto é que o suporte de liquidez é insuficiente para mudar a direção das taxas do longo prazo; os ativos cripto ainda terão de enfrentar uma nova precificação das taxas reais, do dólar e das avaliações de ativos de risco.
2. Piloto do USBDC coloca stablecoins bancárias na mainnet
O U.S. Bank anunciou que concluiu um piloto de pagamentos transfronteiriços com sua stablecoin em dólares própria, USBDC; as transações são executadas na rede blockchain Stellar, cobrindo transferências de recursos entre entidades da América do Norte e da Europa, e integrando sistemas bancários de gestão de riscos, conformidade e operações. O pano de fundo é que bancos tradicionais estão começando a levar stablecoins do “laboratório” para fluxos reais de pagamento. O impacto é que a competição de stablecoins em conformidade se expande de instituições nativas de cripto para o sistema bancário; pagamentos, compensação e liquidez em dólares na cadeia serão novamente precificados.
3. Retomada do CPI da China melhora a narrativa de deflação
Dados do National Bureau of Statistics mostram que o CPI da China em agosto subiu 0,8% em termos anuais e 0,4% em termos mensais; o CPI subjacente (core) em termos anuais voltou a subir para 1,0%, e o PPI subiu 3,8%. A recuperação dos preços se deve principalmente a fatores sazonais de commodities internacionais, energia e alimentos; a recuperação em imóveis e consumo ainda está mais lenta. O impacto é que a macro da China entra em um período de observação de uma re-inflação moderada, oferecendo suporte ao apetite por risco global; porém também limita a imaginação de uma flexibilização adicional.
4. Conflito no Estreito de Ormuz eleva o prêmio de risco de energia
A AP diz que, após os EUA terem destruído petroleiros iranianos antes, o Irã continuou escalando a resposta em torno do Estreito de Ormuz; o FT afirma que ataques do grupo Houthi a instalações energéticas no sul da Arábia Saudita levaram à suspensão de parte das operações. O pano de fundo é que as cadeias de energia no Golfo, no Mar Vermelho e na Arábia Saudita estão sob pressão ao mesmo tempo. O impacto é que a alta do petróleo elevará expectativas de inflação e as taxas do longo prazo; embora o BTC tenha uma narrativa de busca por proteção, juros altos e pressão do dólar tendem a conter ativos de maior beta.
O conteúdo acima é apenas uma consolidação de informações públicas e não constitui qualquer recomendação de investimento.