#美财政部拟回购最多60亿美元国债
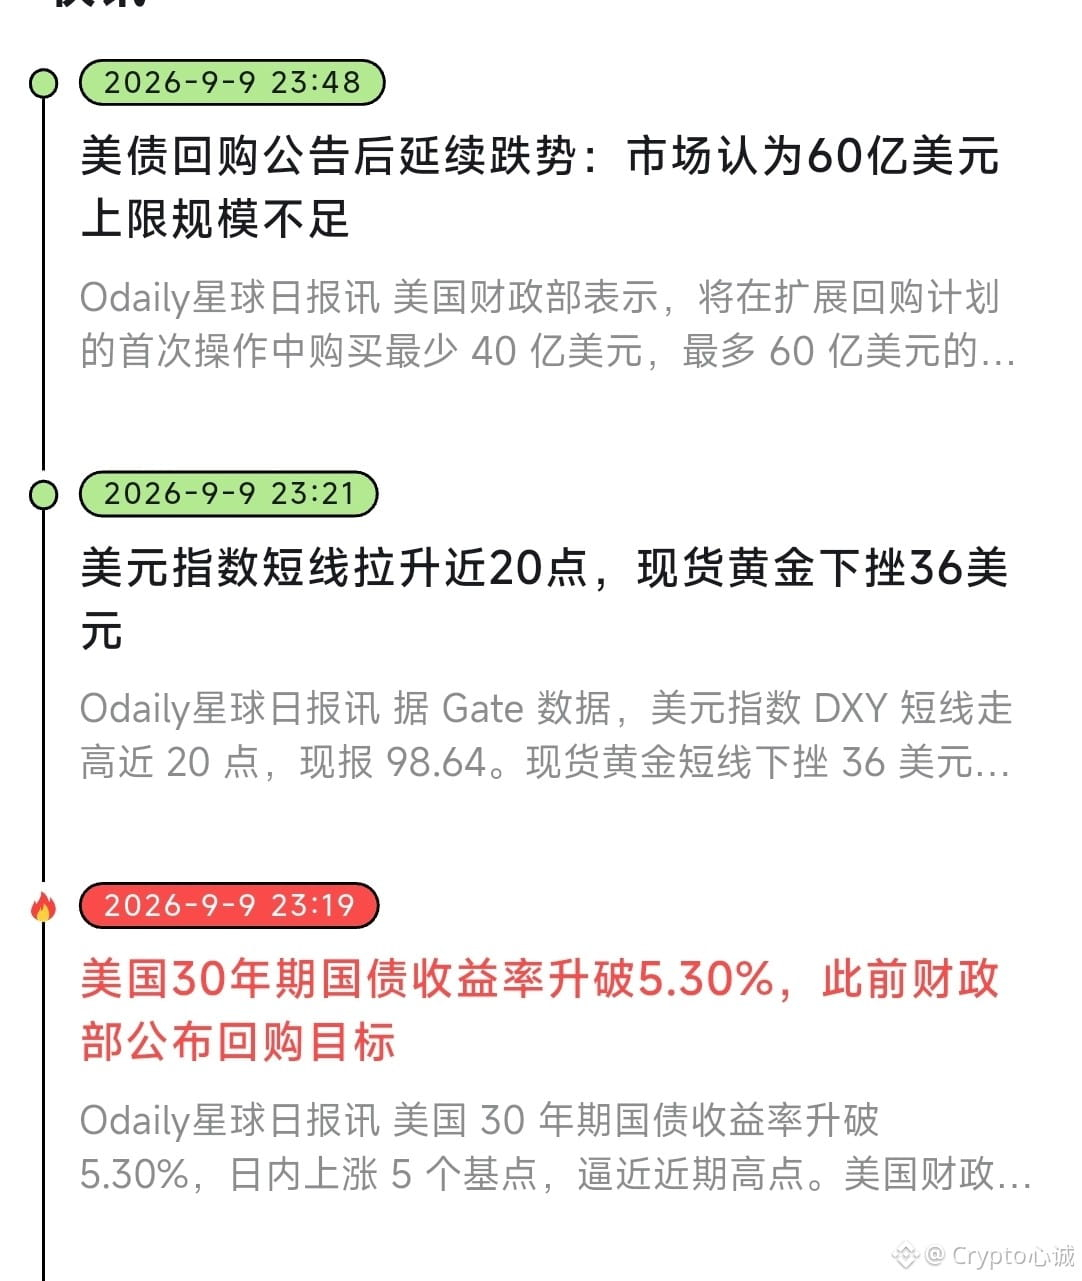
O Ministério das Finanças, na quinta-feira, vai recomprar no máximo US$ 6,0 bilhões em títulos antigos com vencimentos de 10 a 20 anos; o volume é 3 vezes maior do que nas operações regulares anteriores e também acima do limite mínimo de “pelo menos US$ 4,0 bilhões” prometido em agosto. O objetivo é bem claro: dar uma ajudinha na liquidez do longo prazo, tentando conter um movimento de alta unilateral das taxas de juros.
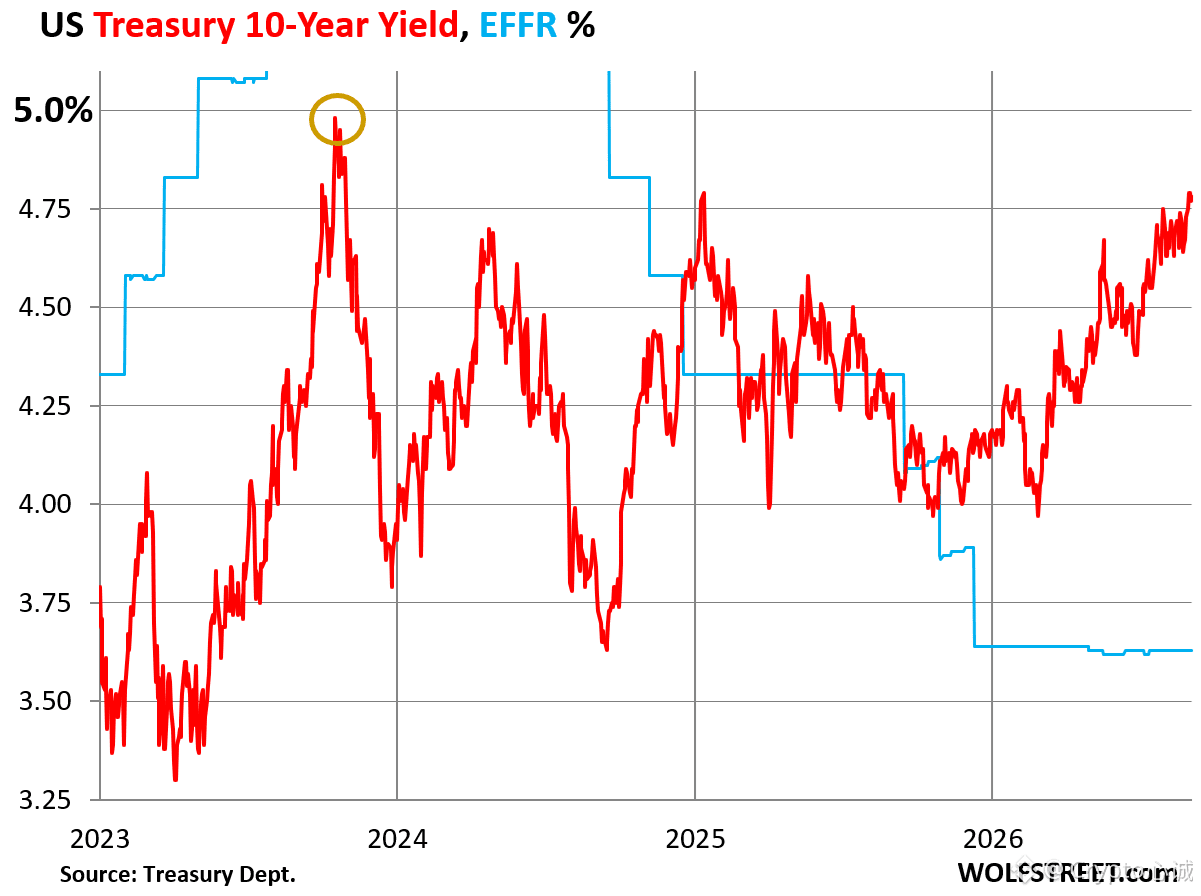
E o resultado? As taxas de 10 anos não caíram; ao contrário, subiram. Chegaram a cerca de 4,85% durante o pregão, o maior nível desde o fim de 2023; já a de 30 anos voltou para perto de 5,3%.
Antes, havia gente em Wall Street esperando US$ 8,0 bilhões ou US$ 10,0 bilhões. Os US$ 6,0 bilhões ficaram no limite inferior da expectativa e foram lidos como “atenuar, não reverter”.
Antes, vamos pôr as contas em ordem:
- Os alvos do recompra são títulos antigos com liquidez pior, não os benchmarks recém-emitidos
- Os recursos vêm de emissão de T-bills ou de remanejamento em contas de caixa, não de impressão de dinheiro do Fed e não de QE
- O mercado de Treasuries tem uma escala de cerca de US$ 32 trilhões; o volume negociado diário costuma passar de US$ 1 trilhão. Em comparação, uma operação de US$ 6,0 bilhões é só um detalhe
- A dívida pública dos EUA acabou de ultrapassar US$ 40 trilhões, e a pressão de oferta é muito maior do que esta recompra
A lógica de Bessent é: a pressão vendedora no longo prazo “não refletiu o básico”; a recompra serviria para esfriar o cenário, interrompendo a narrativa de alta unilateral. Só que o mercado de títulos está dizendo outra coisa: déficit, oferta de novas emissões, inflação e preço do petróleo é que são o núcleo da precificação. E US$ 6,0 bilhões não compra isso.
Em uma frase: é uma operação de liquidez após o Tesouro admitir pressão no longo prazo — acerta na direção, mas não no tamanho. O que realmente determina as taxas ainda é quem vai continuar absorvendo a enorme quantidade de títulos recém-em lugar. A reunião de refinanciamento trimestral de 4 de novembro é a próxima carta.
#美债 $BTC
O Ministério das Finanças, na quinta-feira, vai recomprar no máximo US$ 6,0 bilhões em títulos antigos com vencimentos de 10 a 20 anos; o volume é 3 vezes maior do que nas operações regulares anteriores e também acima do limite mínimo de “pelo menos US$ 4,0 bilhões” prometido em agosto. O objetivo é bem claro: dar uma ajudinha na liquidez do longo prazo, tentando conter um movimento de alta unilateral das taxas de juros.
E o resultado? As taxas de 10 anos não caíram; ao contrário, subiram. Chegaram a cerca de 4,85% durante o pregão, o maior nível desde o fim de 2023; já a de 30 anos voltou para perto de 5,3%.
Antes, havia gente em Wall Street esperando US$ 8,0 bilhões ou US$ 10,0 bilhões. Os US$ 6,0 bilhões ficaram no limite inferior da expectativa e foram lidos como “atenuar, não reverter”.
Antes, vamos pôr as contas em ordem:
- Os alvos do recompra são títulos antigos com liquidez pior, não os benchmarks recém-emitidos
- Os recursos vêm de emissão de T-bills ou de remanejamento em contas de caixa, não de impressão de dinheiro do Fed e não de QE
- O mercado de Treasuries tem uma escala de cerca de US$ 32 trilhões; o volume negociado diário costuma passar de US$ 1 trilhão. Em comparação, uma operação de US$ 6,0 bilhões é só um detalhe
- A dívida pública dos EUA acabou de ultrapassar US$ 40 trilhões, e a pressão de oferta é muito maior do que esta recompra
A lógica de Bessent é: a pressão vendedora no longo prazo “não refletiu o básico”; a recompra serviria para esfriar o cenário, interrompendo a narrativa de alta unilateral. Só que o mercado de títulos está dizendo outra coisa: déficit, oferta de novas emissões, inflação e preço do petróleo é que são o núcleo da precificação. E US$ 6,0 bilhões não compra isso.
Em uma frase: é uma operação de liquidez após o Tesouro admitir pressão no longo prazo — acerta na direção, mas não no tamanho. O que realmente determina as taxas ainda é quem vai continuar absorvendo a enorme quantidade de títulos recém-em lugar. A reunião de refinanciamento trimestral de 4 de novembro é a próxima carta.
#美债 $BTC