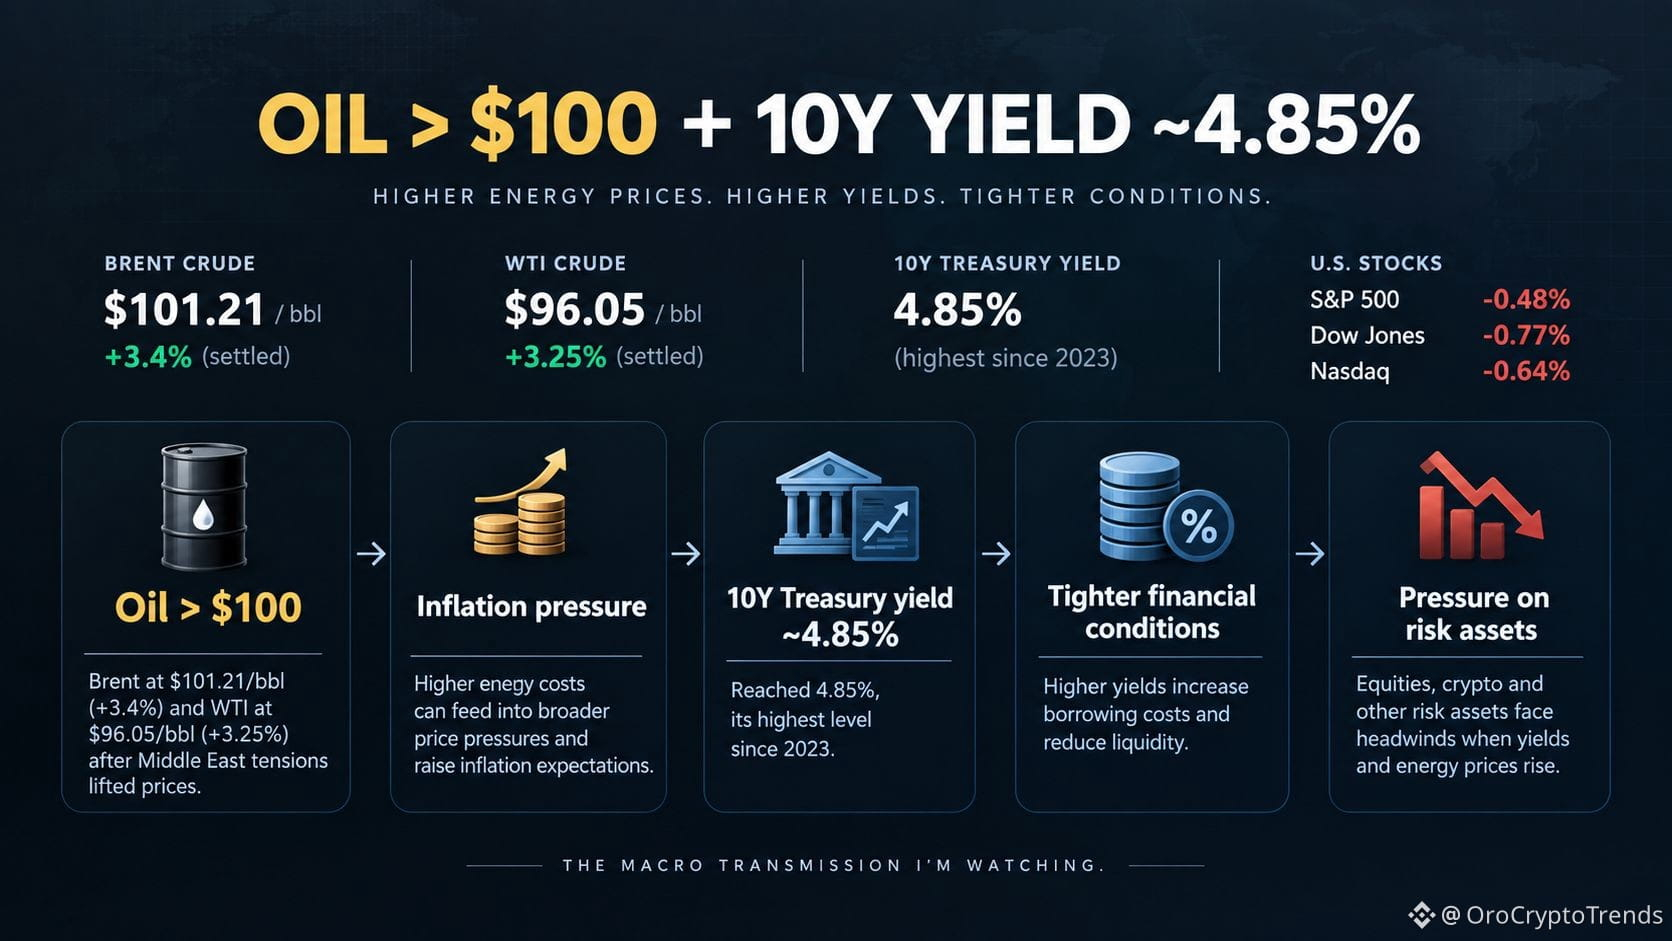
Óleo acima de US$ 100 + um rendimento do Tesouro de 4,85% é uma combinação mais difícil do que a própria queda do mercado de ações.
As ações dos EUA caíram pela terceira sessão consecutiva na quarta-feira, com o S&P 500 em queda de cerca de 0,5% e o Nasdaq em cerca de 0,6%.
Mas a história maior, na minha visão, está acontecendo por baixo das ações.
O Brent subiu acima de US$ 100 à medida que as tensões no Oriente Médio levantaram preocupações sobre a oferta de energia. Ao mesmo tempo, o rendimento do Tesouro de 10 anos subiu para cerca de 4,85%, seu maior nível desde 2023.
Isso cria uma difícil cadeia macro:
Óleo ↑ → pressão inflacionária ↑ → rendimentos ↑ → condições financeiras se apertam → ativos de risco enfrentam pressão.
O que chamou minha atenção é que o Tesouro anunciou uma operação de recompra de até US$ 6 bilhões em títulos do governo com prazos mais longos, mas ainda assim o rendimento de 10 anos continuou subindo. O mercado claramente não estava tratando o anúncio como suficiente para aliviar a pressão sobre os títulos de longa duração.
Há, porém, um ponto de contraposição importante: um dia de petróleo e rendimentos mais altos não estabelece, por si só, um regime de inflação duradouro. O petróleo pode recuar, o risco geopolítico pode diminuir e os rendimentos podem se estabilizar.
Então eu não estou observando apenas o S&P 500.
Estou acompanhando se o petróleo continua elevado enquanto os rendimentos do Tesouro de longo prazo permanecem altos.
Se essa combinação persistir, pode se tornar um vento contrário mais amplo para ativos sensíveis à liquidez, incluindo cripto.
O mercado não está apenas precificando o preço do petróleo de hoje. Está precificando o que um petróleo sustentado acima de US$ 100 pode significar para inflação, juros e liquidez daqui para frente.
As ações dos EUA caíram pela terceira sessão consecutiva na quarta-feira, com o S&P 500 em queda de cerca de 0,5% e o Nasdaq em cerca de 0,6%.
Mas a história maior, na minha visão, está acontecendo por baixo das ações.
O Brent subiu acima de US$ 100 à medida que as tensões no Oriente Médio levantaram preocupações sobre a oferta de energia. Ao mesmo tempo, o rendimento do Tesouro de 10 anos subiu para cerca de 4,85%, seu maior nível desde 2023.
Isso cria uma difícil cadeia macro:
Óleo ↑ → pressão inflacionária ↑ → rendimentos ↑ → condições financeiras se apertam → ativos de risco enfrentam pressão.
O que chamou minha atenção é que o Tesouro anunciou uma operação de recompra de até US$ 6 bilhões em títulos do governo com prazos mais longos, mas ainda assim o rendimento de 10 anos continuou subindo. O mercado claramente não estava tratando o anúncio como suficiente para aliviar a pressão sobre os títulos de longa duração.
Há, porém, um ponto de contraposição importante: um dia de petróleo e rendimentos mais altos não estabelece, por si só, um regime de inflação duradouro. O petróleo pode recuar, o risco geopolítico pode diminuir e os rendimentos podem se estabilizar.
Então eu não estou observando apenas o S&P 500.
Estou acompanhando se o petróleo continua elevado enquanto os rendimentos do Tesouro de longo prazo permanecem altos.
Se essa combinação persistir, pode se tornar um vento contrário mais amplo para ativos sensíveis à liquidez, incluindo cripto.
O mercado não está apenas precificando o preço do petróleo de hoje. Está precificando o que um petróleo sustentado acima de US$ 100 pode significar para inflação, juros e liquidez daqui para frente.