


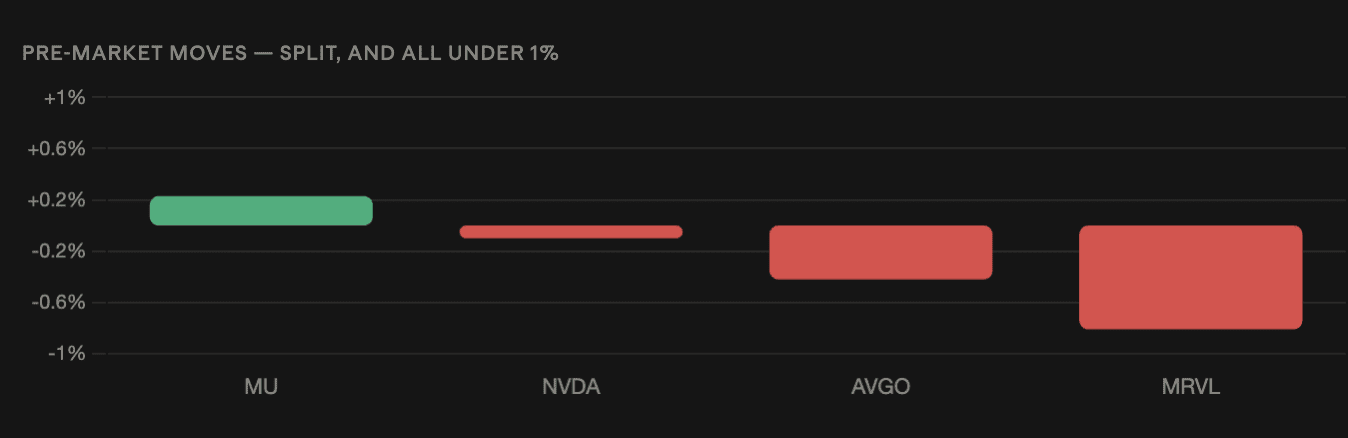
As ações norte-americanas ligadas ao conceito de IA tiveram desempenho misto nas negociações de pré-mercado, segundo dados de mercado. A Marvell caiu 0,81%, a Broadcom subiu 0,42% e a Nvidia 0,1%, enquanto a Micron avançou 0,23%.
A Sessão É Ruído, o Quadro dos Custos de Entrada Não
Todos os quatro movimentos estão dentro da variância normal do pré-mercado, e a direção está dividida em vez de uniforme. A Nvidia, em −0,1%, está efetivamente inalterada.
Isso torna o pano de fundo mais informativo do que a fita. O complexo de IA vem sendo “açoitad o” por semanas — A Applied Optoelectronics caiu 11,66% em uma única sessão no fim de agosto, antes de o setor se inverter no dia seguinte, e o salto pós-resultados da Nvidia adicionou US$ 442 bilhões em valor de mercado apenas para, depois, ceder.
Movimentos mistos pequenos depois desse tipo de volatilidade descrevem um mercado esperando, em vez de um mercado decidindo.
Cobre em recorde é um custo direto de infraestrutura de IA
O cobre subiu 2% nesta semana, atingindo um recorde acima de US$ 6,80 a libra.
O ex-chefe de commodities do Goldman Sachs, Jeff Currie, ligou isso explicitamente à expansão: "Você não consegue construir data centers, expandir redes, eletrificar a indústria ou duplicar cadeias de suprimento sem cobre." Ele descreveu a mudança como uma reprecificação da escassez da economia física, impulsionada pelo choque de clima, guerra e formulação de políticas com anos de subinvestimento.
A seção Market Ear, da ZeroHedge, enquadrou o mecanismo de forma mais restrita: "Tarifas dispararam o aperto. A demanda de energia para IA pode prolongá-lo."
Isso não é uma observação macro abstrata para este setor. O cobre é um item em cada data center, subestação e atualização de transmissão que o avanço de IA exige.
A orientação de Margem da Nvidia foi a primeira queda sequencial do ciclo
A Nvidia orientou a margem bruta do terceiro trimestre em 74% vs. 75% — a primeira queda sequencial desde que o ciclo de capex de IA começou — enquanto superou a receita de US$ 96,2 bilhões e projetou US$ 108 bilhões.
O CEO Jensen Huang atribuiu a pressão a custos de memória, energia, terra e infraestrutura de data centers, e disse que a empresa está trabalhando com fornecedores de memória enquanto garante capacidade. Ele mencionou um aumento de preços que passa a valer no primeiro trimestre.
O Thomas Monteiro, da Investing.com, resumiu a mudança após a publicação: a pergunta passou de se existe demanda por IA para quanto desse crescimento se traduz em margens e fluxo de caixa.
Amanda Lyons, da Energy Group Capital, fez o mesmo ponto pelo lado da infraestrutura, argumentando que o debate mudou de se a demanda existe para se a expansão consegue gerar retornos econômicos suficientes.
O Grupo Neocloud absorve diretamente o aumento de custos
Para cripto, o canal de transmissão relevante é o grupo minerador para o setor de computação de IA.
A IREN tem US$ 2,8 bilhões em contratos envolvendo Microsoft, Nvidia, Perplexity e Figure AI. A Hut 8 tem o arrendamento do Beacon Point. A HIVE assinou um acordo de nuvem de GPU de US$ 350 milhões, elevando a receita recorrente anual contratada para cerca de US$ 180 milhões.
Essas empresas revendem capacidade de GPU. O aumento de preço planejado para o primeiro trimestre pela Nvidia eleva diretamente os custos de insumo delas, enquanto a inflação de cobre e energia atinge os números econômicos da expansão do outro lado. A receita contratada é fixa; o custo de entregá-la não é.
O Wall Street Journal relatou separadamente que a Nvidia pausou alguns negócios em uma iniciativa de financiamento que estendeu suporte de crédito a provedores de nuvem de IA em troca de participação nas receitas. Essa estrutura importa de forma desproporcional para operadores menores do grupo, e pausar isso sugere cautela com a qualidade dos contrapartes ou a decisão de que o suporte já não é necessário.
Os nomes de chips regionais se afastaram do complexo dos EUA
A leitura da Ásia foi inconsistente com a dos EUA.
A orientação da Nvidia elevou em meio ponto percentual o índice da Ásia-Pacífico da MSCI, liderado pela SK Hynix e Samsung, com o Kospi da Coreia do Sul subindo quase 2% — uma recuperação relevante para um índice que caiu 40% do pico de junho após a quebra de DUV da China na litografia.
Hong Kong foi na direção oposta. O índice Hang Seng Tech fechou mais baixo no mesmo período, com Zhipu caindo mais de 6% e MINIMAX-W subindo mais de 4%, enquanto os nomes de metais preciosos lideraram o ganho do índice mais amplo.
Nomes de IA na China que não participam de um impulso puxado pela demanda apontam para algo separado da história da demanda — uma reprecificação competitiva, em vez de algo cíclico.
O cenário macro reduz a expansão de múltiplos
O Bitcoin foi negociado perto de US$ 79.000, com o Brent acima de US$ 100 pela primeira vez desde julho, e a taxa dos Treasuries de 10 anos dos EUA firmemente acima de 4,8%.
O mercado precifica 60% de probabilidade de um aumento de 25 pontos-base na taxa do Fed em 16 de setembro. Taxas de desconto mais altas comprimem as avaliações com mais severidade para ativos de longa duração, que é exatamente o que ações de infraestrutura de IA são — fluxos de caixa ponderados por anos no futuro.
O CPI chega na sexta-feira, com previsão do indicador principal de 0,4% ao mês, em grande parte por causa do choque da energia. Autoridades do Fed já estão em um período de silêncio nas comunicações.
A combinação que enfrenta este setor é uma história de demanda que permanece intacta, com a imagem de custos de insumos se deteriorando em cobre, memória e energia, e uma taxa de desconto que está subindo em vez de cair. Movimentos pré-mercado abaixo de 1% são o que um mercado parece quando ainda não resolveu qual desses fatores domina.