
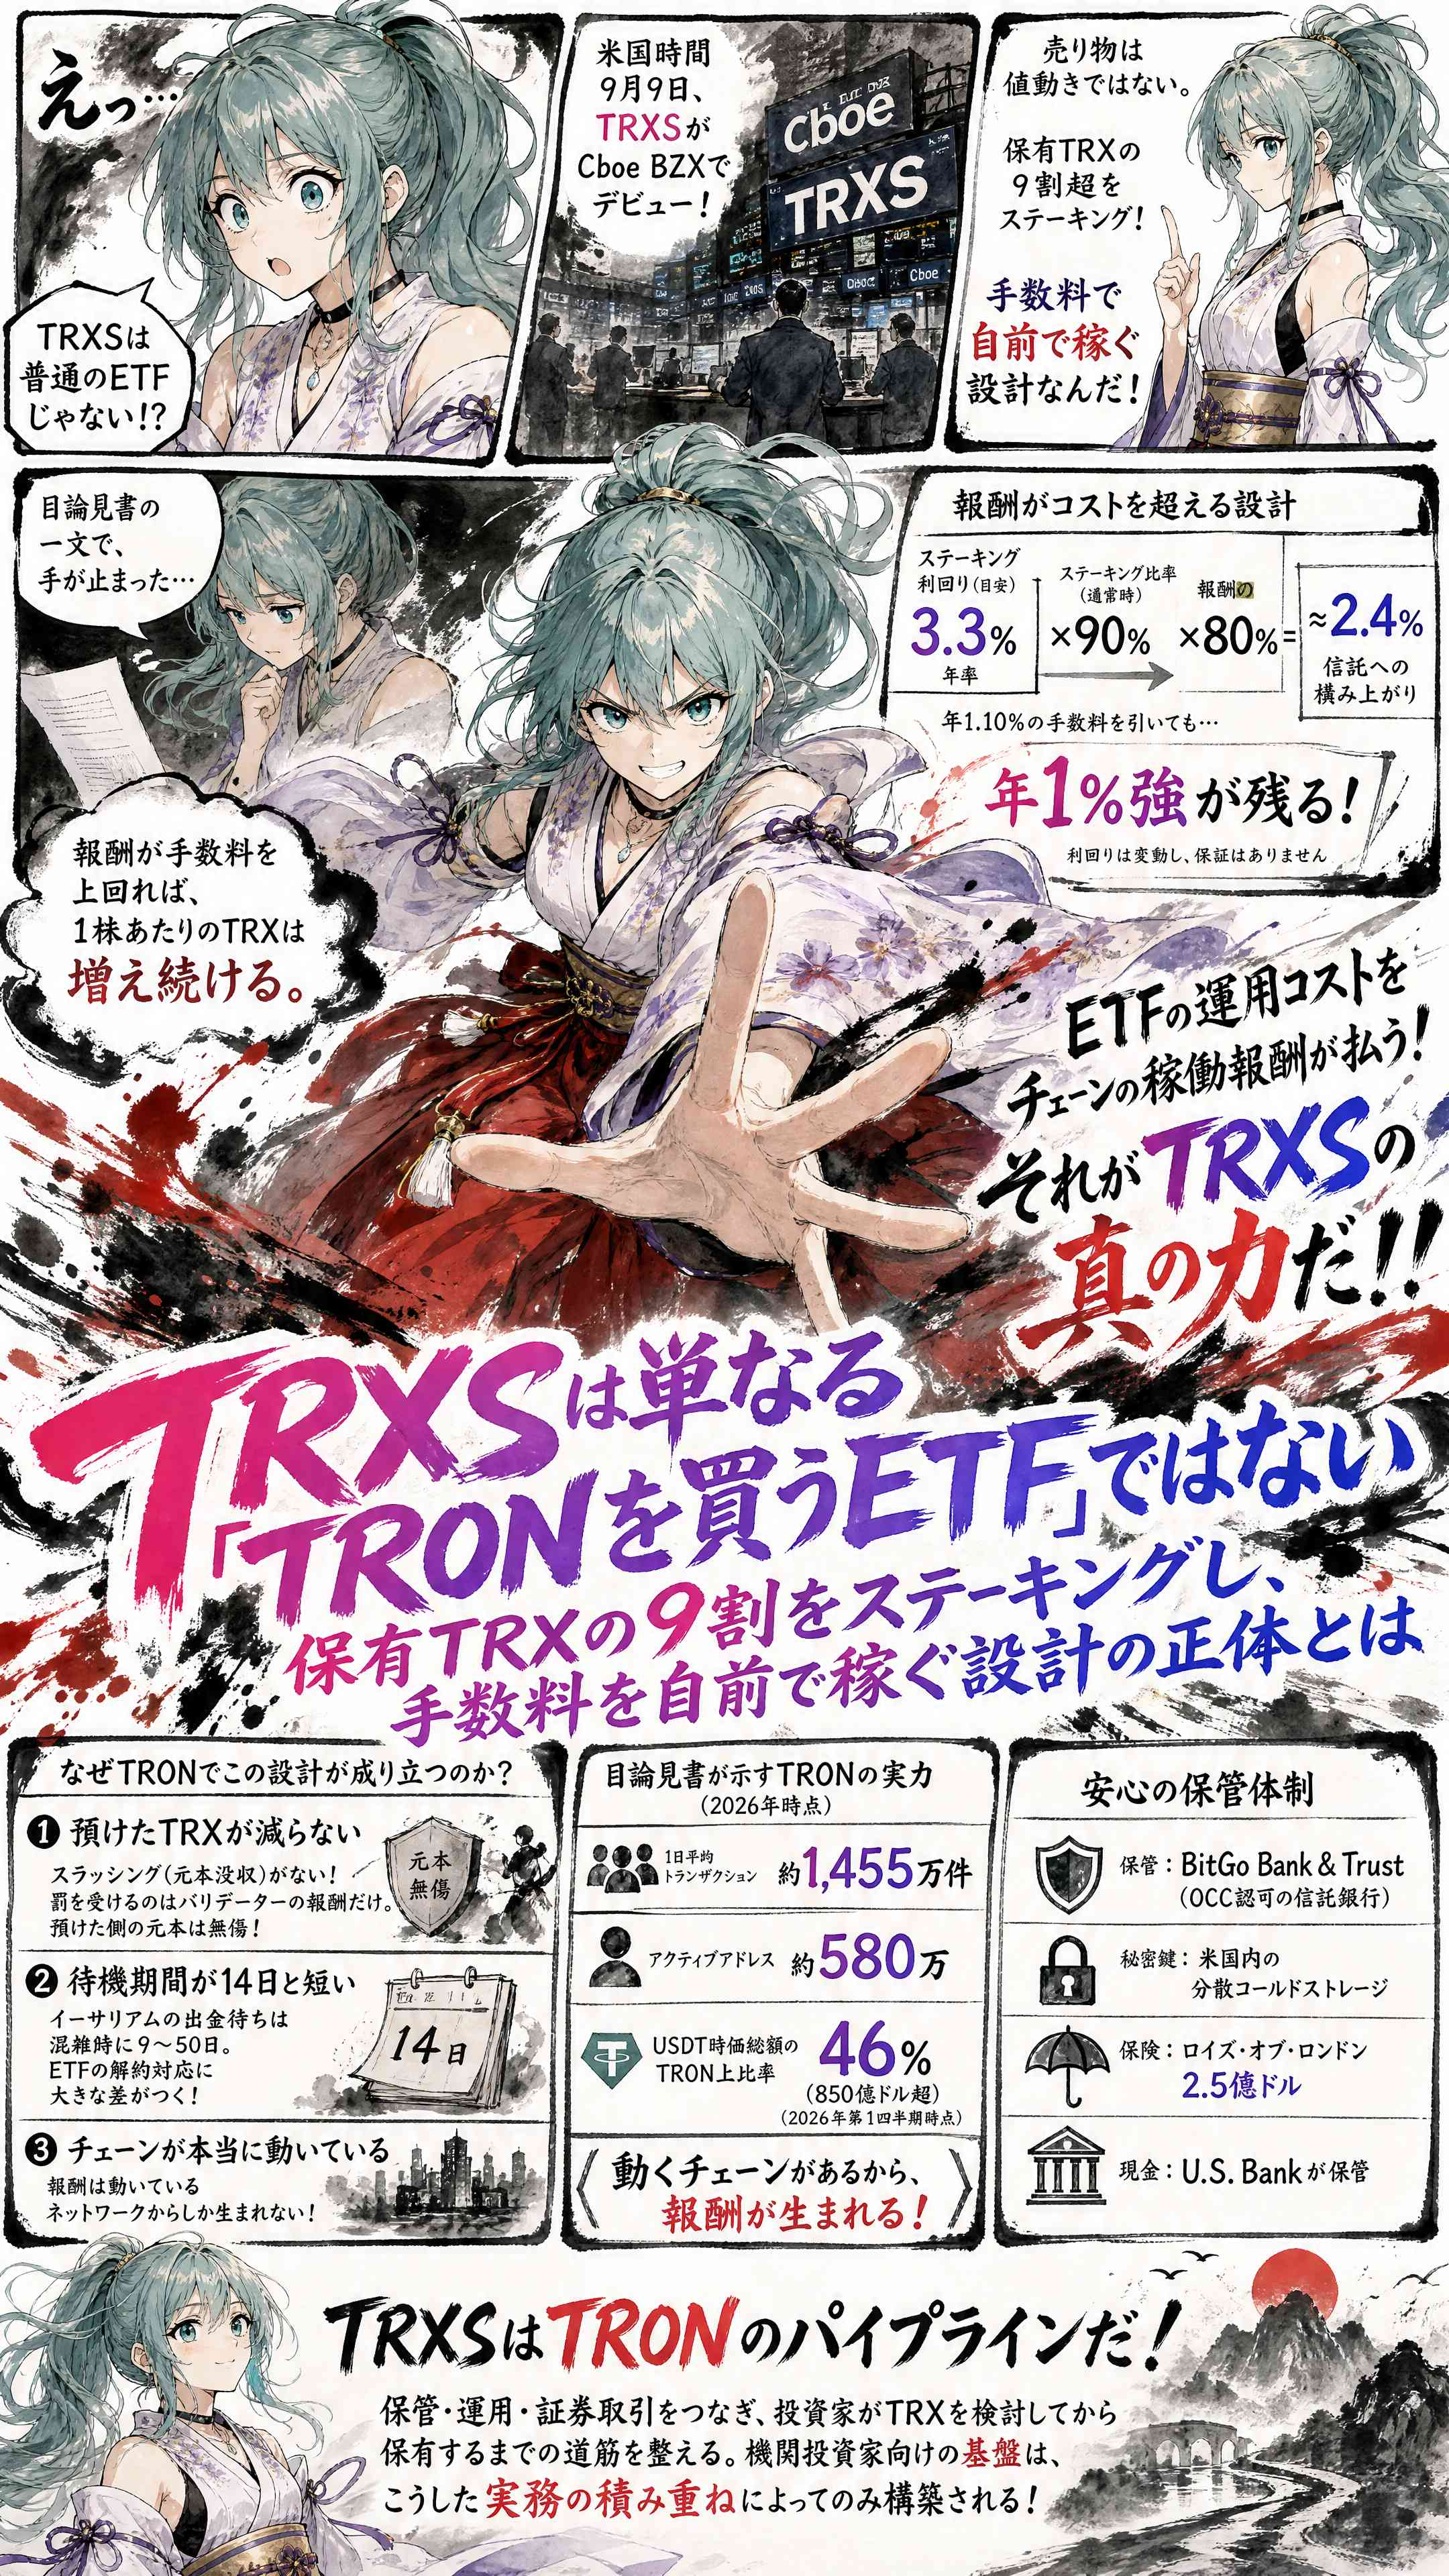
9 de setembro, às 9h30 (horário dos EUA), aparecem as quatro letras “TRXS” na ordem do Cboe BZX — uma bolsa sediada em Chicago (com alta participação de negociação no mercado de ações e ETFs listados nos EUA). O analista de ETFs da Bloomberg Intelligence, Henry Jim, apontou a data de estreia em 7 de setembro. No dia 8 seguinte, o próprio Justin Sun publicou uma mensagem de felicitações, chamando “bolsa de Chicago”. No mesmo dia, foi apresentado à SEC o pedido de registro de listagem.
Vou ser honesto.
No começo, li essa notícia como se fosse apenas “mais um ETF de altcoin”.
O ETF de staking da Solana foi listado em múltiplas datas em novembro de 2025 e reuniu 1 bilhão de dólares em ativos sob gestão ainda dentro do mês. A Grayscale habilitou o staking no ETF de ETH em março de 2026, e a BlackRock também, no mesmo mês, lançou um trust fiduciário de ETH com staking. O caminho já estava pavimentado e o TRXS é apenas mais um carro rodando por ali. Pensando assim, abri o prospecto datado de 19 de agosto (S-1, 4ª Emenda) e fiquei com a mão parada com uma frase.
Está escrito que, se a remuneração do staking ficar abaixo da taxa do patrocinador e das despesas, a quantidade de TRX representada por uma ação diminuirá com o tempo. Ao contrário disso, enquanto a remuneração superar as taxas, o número de TRX por ação continuará aumentando.
O primeiro objetivo apresentado no prospecto é vincular o preço do TRX; o segundo é aumentar a quantidade de TRX por meio do staking. Em condições normais, pelo menos 90% do TRX mantido fica em staking e os custos sobre a remuneração ficam limitados a 20%; os 80% restantes ficam com o truste, e, em princípio, tudo é reinvestido em staking novamente. A remuneração entra todos os dias úteis no cofre (wallet) do trust e é refletida no valor patrimonial de referência daquele dia. A taxa do patrocinador é de 1,10% ao ano. Em um mundo em que os ETFs de Bitcoin dos EUA competem com 0,19% a 0,25%, isso parece caro. Porém, o que deve ser comparado aqui é apenas uma coisa: se a remuneração consegue pagar as taxas.
Vou mostrar minhas estimativas. O rendimento anual do staking direto de TRX é de 3,24% em ano, segundo o StakingRewards de 9 de setembro; em sites de agregação, o intervalo pode ir a 4,5%. Se, por exemplo, eu usar 3,3% e aplicar 90% e 80%, isso acumula no trust algo equivalente a 2,4% de TRX ao ano. Mesmo descontando 1,10%, ainda resta algo como pouco mais de 1% ao ano. O rendimento varia e não há garantia em parte alguma. Ainda assim, a própria estrutura de que “os custos de operação do ETF são pagos pela remuneração gerada pela operação da rede” é uma arma que os ETFs de Bitcoin que não fazem staking não têm.
Por que esse desenho funciona na TRON?
Há três razões.
Em primeiro lugar, o TRX depositado não diminui. Em muitas cadeias, existe uma penalidade chamada “slashing”: quando o validador de destino comete irregularidades, a penalidade é a confiscação junto com o principal. Mas na TRON não existe. Quem sofre a punição é apenas a remuneração do validador; o principal de quem depositou fica intacto.
Em segundo lugar, o período de espera é curto: 14 dias. As retiradas esperadas do Ethereum podem chegar de 9 a 50 dias em momentos de congestionamento. Como os ETFs precisam atender resgates diários, essa diferença se torna, na prática, a diferença de “até quantos % dá para fazer staking”.
Em segundo lugar, a cadeia realmente está em movimento. Pelos números citados no prospecto, a média de transações diárias em junho de 2026 é de cerca de 14,55 milhões; endereços ativos, cerca de 5,8 milhões; e, a partir do 1º trimestre de 2026, 46% (mais de 85 bilhões de dólares) da capitalização de mercado do USDT está sobre a TRON. A remuneração só nasce de uma rede que está operando.
A custódia é da BitGo Bank & Trust. Um banco fiduciário autorizado pelo Office of the Comptroller of the Currency (OCC), com chaves secretas mantidas em cold storage distribuído nos EUA, e com seguro de 250 milhões de dólares pela Lloyds of London. O dinheiro fica sob custódia do U.S. Bank.
Vamos elevar o olhar um nível. Para a TRON, os TRXS não são a “entrada” colocada no mercado dos EUA. É um pipeline que conecta, em um único bloco, quatro itens: o ativo TRX, a custódia regulamentada, o staking e a listagem nos EUA. Em julho, os futuros de TRX foram listados na Bitnomial, sob regulação da CFTC; e, na Nasdaq, aparecem a Tron Inc. com a TRX como núcleo da estratégia financeira. Em 23 de agosto, o número total de contas da TRON ultrapassou 400 milhões. O pipeline da TRON está ficando, aos poucos, mais grosso.
Eu avalio os TRXS como um avanço importante para a TRON.
É porque eles conectam a custódia, a operação e as negociações de valores mobiliários, organizando o caminho para que o investidor avalie o TRX e então o mantenha. É assim que a base para investidores institucionais é construída: apenas com a acumulação dessas práticas.