Hoje, vamos analisar a defasagem de tempo entre dois sinais.
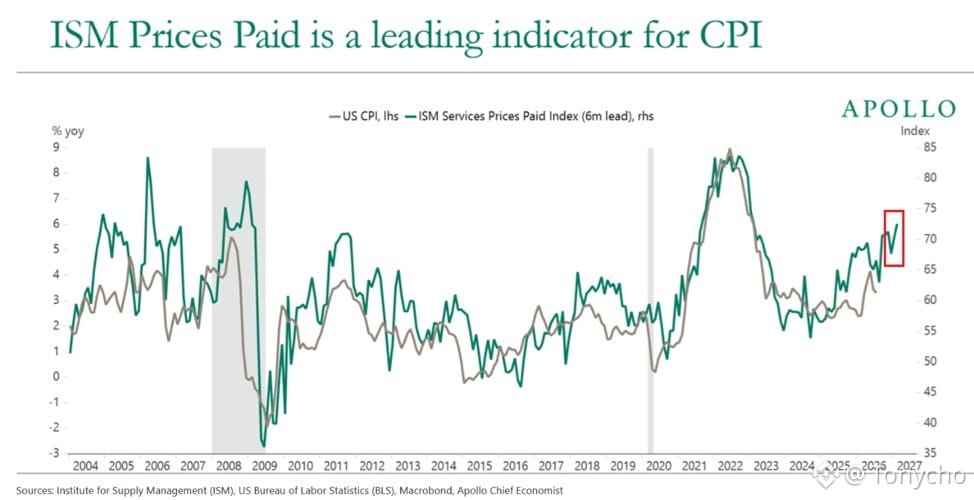
1️⃣ O ISM do setor de serviços, o índice de preços do setor de serviços (ISM Service Prices Index) subiu 2,3 pontos em agosto, de forma mensal (m/m), para 72,6 — o maior nível desde julho de 2022. Historicamente, o índice costuma ter cerca de 6 meses de antecedência em relação ao CPI/ PCE núcleo. Se essa correlação continuar, existe a possibilidade de o CPI subir da faixa de 3,4% (de julho) para o intervalo de 6%. (Figura 1)
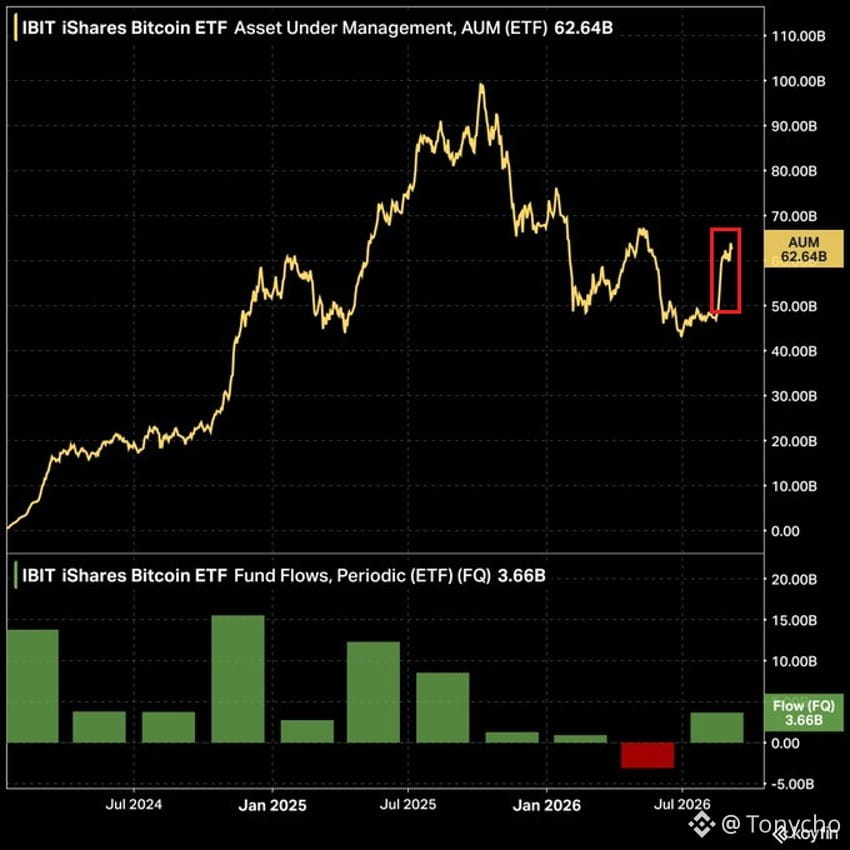
2️⃣ O maior ETF de Bitcoin do mundo, o $IBIT, registrou entradas líquidas de US$ 3,7 bilhões neste trimestre. Em setembro, até agora, já teve entradas de US$ 459,8 milhões. O ritmo de construção de posição por instituições está claramente acontecendo antes de os dados de inflação “se confirmarem”. (Figura 2)
Mas o Tio Tony acredita que: essa defasagem não vai durar para sempre.
Há um ponto de verificação bem claro para essa lógica: a reunião do Federal Reserve em 16 de setembro.
O mercado chegou a precificar a próxima alta de juros em até 60%. Isso significa que a narrativa atual de “as instituições antecipando a negociação da re-inflação” é, na essência, uma operação dentro de uma janela de tempo com prazo — se o Fed liberar sinais mais hawkish, a lógica dos recursos pode se inverter instantaneamente: de “preço antecipado” para o início de um cenário de “realização/venda em níveis altos”.
No curto prazo, os dados do ambiente:
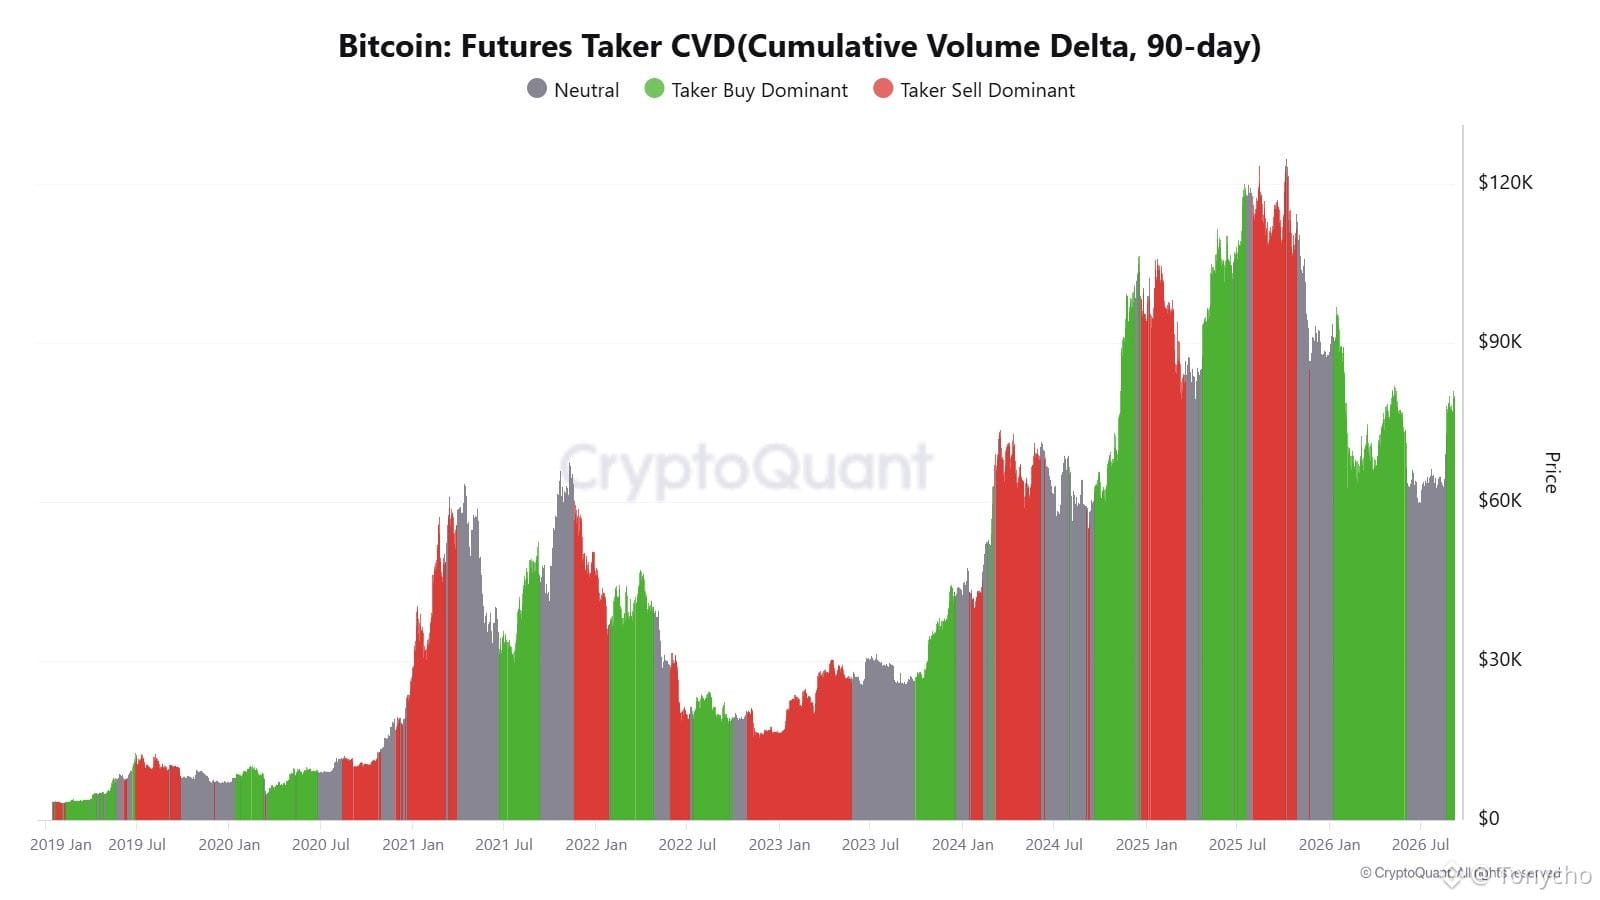
1️⃣ As compras líquidas em contratos futuros de BTC continuam, mas a demanda no spot ainda está negativa. A continuidade do repique depende de quando o spot acompanhar; (Figura 3)
2️⃣ As ordens de venda em parede dos “baleias” de BTC estão em 81k. Se a ETH romper 2537, passará a ser um viés mais altista, mas entre 2530 e 2600 há uma concentração de paredes de venda das baleias.
3️⃣ A probabilidade de aprovação de um projeto de lei antes do fim do ano caiu para 16%.
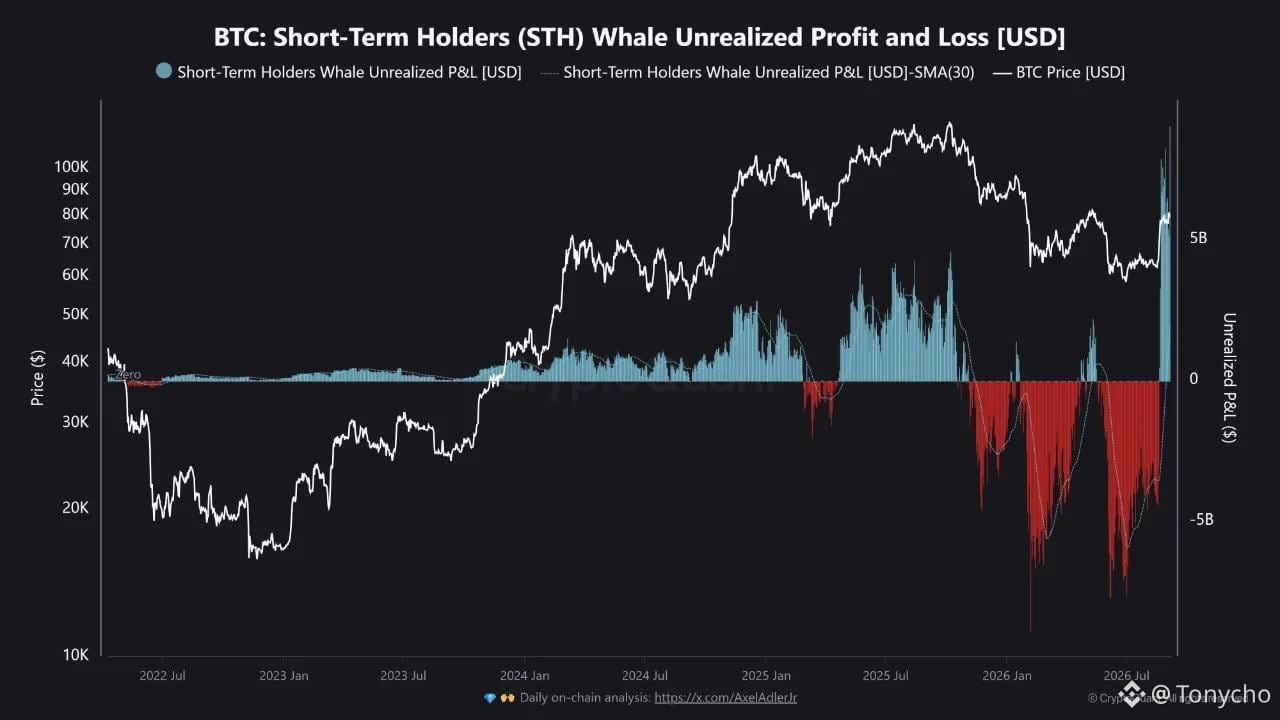
4️⃣ Os detentores de curto prazo de Bitcoin tiveram lucro não realizado de US$ 9,07 bilhões — recorde (CryptoQuant). O risco de venda aumenta em paralelo. (Figura 4)
Recomenda-se acompanhar de perto a variação dos fluxos de capital antes e depois do FOMC de 16 de setembro, para verificar se essa lógica se sustenta ou não — essa é a janela-chave.