


A demanda de investidores por ETFs de Bitcoin à vista listados nos EUA se recuperou nas últimas semanas, mas as entradas líquidas no ano seguem firmemente negativas.
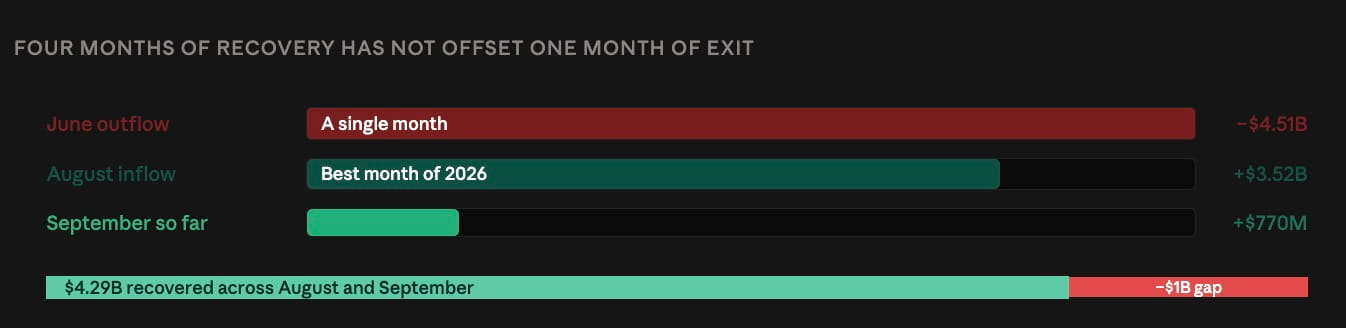
Em agosto, entraram US$ 3,52 bilhões em capital novo, seguidos por US$ 770,15 milhões até agora neste mês, segundo a SoSoValue. Esse impulso dá esperança aos touros de que o pior dos dias de marasmo já passou. A conta mais ampla diz o contrário.
Apesar da sequência de vitórias, os fundos continuam em queda de cerca de US$ 1 bilhão no acumulado do ano.
Apenas em junho, foi apagado US$ 4,51 bilhões
O déficit persistente remonta a maio e junho, quando o capital institucional deixou os fundos no mesmo ritmo.
Somente em junho foram eliminados US$ 4,51 bilhões, apagando completamente os ganhos alcançados em março e abril. Dois meses de saídas abriram um buraco que quatro meses de recuperação quase, mas não totalmente, preencheram.
O progresso é real. O déficit acumulado no ano estava perto de US$ 2,5 bilhões no fim de agosto e foi reduzido para cerca de US$ 1 bilhão desde então. Mais algumas sessões no ritmo de setembro o fechariam.
Mas a aritmética ressalta uma assimetria que vale notar. Recuperar US$ 4,29 bilhões ao longo de agosto e início de setembro não compensou o que ficou para trás em um único mês. As saídas nessa categoria de produto chegam mais rápido do que as entradas.
A Bitfinex enquadra o teste como se as taxas ainda vinculam
“O teste-chave agora é se esses influxos resistem ao CPI desta semana e ao recompra de Treasuries”, disseram analistas da Bitfinex em uma nota à CoinDesk.
Se os investidores continuarem comprando enquanto os rendimentos de curto prazo permanecerem elevados, acrescentaram, isso indicaria que a taxa de política deixou de ser a restrição determinante para o Bitcoin.
Essa formulação é a leitura mais nítida disponível sobre o que as próximas sessões realmente medem. A questão não é se o Bitcoin sobe ou cai, mas se os alocadores de ETF continuam comprando em um ambiente de taxa que historicamente teria interrompido isso.
O rendimento do Treasury de dois anos atingiu uma máxima em 52 semanas perto de 4,4% após os salários de agosto saírem em 162.000, contra previsões próximas de 56.000. O mercado precifica 58% de chances de alta em setembro e 70% em outubro. Se os fluxos persistirem contra isso, a relação entre Bitcoin e taxa de política mudou — em vez de apenas ter sido interrompida.
O mercado de câmbio já sinalizou a mudança
A FX parou de ler os rendimentos de títulos do jeito antigo, e os dados de correlação sustentam a mesma conclusão para o Bitcoin.
A correlação de 90 dias do Bitcoin com o rendimento do Treasury de 10 anos está em −0,17, contra −0,41 do ouro — ou seja, um rendimento em alta mal o atinge, enquanto o ouro reage mais de duas vezes com força maior.
Essa diferença apareceu no pregão ao vivo na semana passada. O ouro caiu de US$ 4.700 por onça para US$ 4.300 em menos de uma semana, enquanto o rendimento do Treasury de 10 anos subiu acima de 4,81%. O Bitcoin ficou oscilando entre US$ 76.000 e US$ 80.000 durante o mesmo período.
O mecanismo depende de por que os rendimentos estão subindo. Quando sobem por deterioração fiscal em vez de por crescimento, os investidores que exigem mais compensação para manter títulos do governo são os mesmos que buscam ativos fora desse sistema.
PPI na quinta e CPI na sexta são os testes imediatos
Os preços ao produtor chegam na quinta e os preços ao consumidor na sexta — as leituras finais importantes da inflação antes da reunião do Federal Reserve de 15 a 16 de setembro.
O CPI cheio é previsto em 0,4% mês a mês, contra 0,1% antes, uma quadruplicação, enquanto o núcleo fica em 0,2% e desacelera para 2,4% ano a ano, de 2,5%. Esse descompasso é o problema analítico da semana: o CPI cheio acelera com a energia, e o núcleo fica estável, para esfriar.
Os dirigentes do Fed já estão em um “blackout” de comunicações, então ninguém vai interpretar qualquer dos dois números até a decisão.
O petróleo no maior nível em três meses é o principal obstáculo ao vivo
O mercado cripto não está livre de pressão. O petróleo disparou 10% neste mês, com os futuros de WTI no Nymex atingindo uma máxima de três meses acima de US$ 94 mais cedo hoje.
Se esses ganhos acelerarem, podem desencadear novas preocupações com inflação e acender a aversão ao risco em mercados globais.
A escalada que a impulsiona continua. O Comando Central dos EUA confirmou ter atingido três petroleiros iranianos no fim de semana, e Teerã disse que anunciaria, nos próximos dias, uma zona restrita fora do Estreito de Ormuz. Os preços do diesel — um custo de insumo em praticamente toda a cadeia física de suprimentos — atingiram máximas recordes na semana passada e estão cerca de 90% acima dos níveis pré-guerra.
O Bitcoin foi negociado perto de US$ 78.351, tendo recuado do patamar de US$ 80.000 que ele circundou durante o fim de semana.
A distinção que a Bitfinex faz ainda se aplica. Rendimentos elevados não impediram a demanda do ETF até agora. Um choque de petróleo em aceleração que força uma mudança mais ampla para aversão ao risco é um mecanismo diferente, e um que os números de correlação não capturam.