Omã de novo começou a cobrar pedágio pelo Estreito, fazendo o preço do petróleo disparar
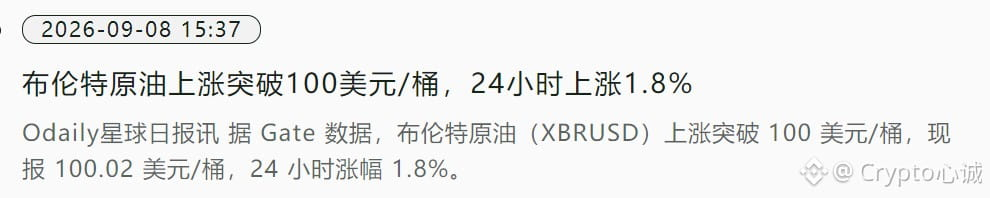
O Brent voltou para 97–99, e o WTI subiu para 94; em duas semanas, houve uma alta de cerca de 18%. No fim de semana, a Marinha dos EUA atacou petroleiros iranianos, e o Irã atacou embarcações americanas. As instalações sauditas voltaram a ser atingidas. O tráfego diário médio pelo Estreito caiu para cerca de 10 navios—o menor nível desde maio. Cerca de um quinto do petróleo bruto do transporte marítimo global passa por aqui; com menos navios, prêmios mais caros e menos rotas “no escuro”, há menos petróleo que consegue ser entregue.
Mais importante ainda: os estoques já estão baixos. Os estoques estratégicos dos EUA têm cerca de 287 milhões de barris, no menor nível desde 1982; e os estoques de derivados estão abaixo da média do período de cinco anos. Com o mesmo barulho de canhão, a elasticidade não é a mesma de antes da primavera deste ano. A demanda, na verdade, está razoavelmente normal: a importação da China ainda está muito abaixo dos níveis pré-guerra, mas o choque de oferta supera a fraqueza da demanda—então “demanda ruim, petróleo ainda sobe”.
A macro não ajuda. O payroll (não-agrícola) veio acima do esperado, e a probabilidade de novos aumentos de juros voltou a subir: isso deveria pressionar o petróleo, mas não foi suficiente diante do prêmio de guerra. No cenário-base da Goldman, o petróleo só chegaria a 85 no fim do ano; o mercado já antecipa e “precifica” essa trajetória.
O que está subindo é o risco do corredor, não a conjuntura. Com o Estreito incerto e as instalações voltando a ser atacadas, US$ 100 já não é mais um limite psicológico. Para cripto, é ainda mais direto: petróleo eleva a inflação, torna os juros mais difíceis de cair e deixa os ativos de risco ainda mais difíceis de “beber” liquidez.
$BTC
$ETH
#美伊互袭油轮冲突升级
O Brent voltou para 97–99, e o WTI subiu para 94; em duas semanas, houve uma alta de cerca de 18%. No fim de semana, a Marinha dos EUA atacou petroleiros iranianos, e o Irã atacou embarcações americanas. As instalações sauditas voltaram a ser atingidas. O tráfego diário médio pelo Estreito caiu para cerca de 10 navios—o menor nível desde maio. Cerca de um quinto do petróleo bruto do transporte marítimo global passa por aqui; com menos navios, prêmios mais caros e menos rotas “no escuro”, há menos petróleo que consegue ser entregue.
Mais importante ainda: os estoques já estão baixos. Os estoques estratégicos dos EUA têm cerca de 287 milhões de barris, no menor nível desde 1982; e os estoques de derivados estão abaixo da média do período de cinco anos. Com o mesmo barulho de canhão, a elasticidade não é a mesma de antes da primavera deste ano. A demanda, na verdade, está razoavelmente normal: a importação da China ainda está muito abaixo dos níveis pré-guerra, mas o choque de oferta supera a fraqueza da demanda—então “demanda ruim, petróleo ainda sobe”.
A macro não ajuda. O payroll (não-agrícola) veio acima do esperado, e a probabilidade de novos aumentos de juros voltou a subir: isso deveria pressionar o petróleo, mas não foi suficiente diante do prêmio de guerra. No cenário-base da Goldman, o petróleo só chegaria a 85 no fim do ano; o mercado já antecipa e “precifica” essa trajetória.
O que está subindo é o risco do corredor, não a conjuntura. Com o Estreito incerto e as instalações voltando a ser atacadas, US$ 100 já não é mais um limite psicológico. Para cripto, é ainda mais direto: petróleo eleva a inflação, torna os juros mais difíceis de cair e deixa os ativos de risco ainda mais difíceis de “beber” liquidez.
$BTC
$ETH
#美伊互袭油轮冲突升级