
Um sinal claro foi enviado pelos mais recentes resultados da Broadcom: o negócio de IA continua acelerando. Mas se a ação conseguirá manter uma trajetória de alta depende de fatores como a efetivação dos pedidos, a qualidade dos lucros e a capacidade de pagamento dos clientes.
Minha avaliação é mais positiva, com base na capacidade operacional que ela já demonstrou. Ao mesmo tempo, alguns riscos que impactam a avaliação (valuation) também precisam ser entendidos com clareza.
O relatório do 3º trimestre do ano fiscal de 2026, divulgado em 2 de setembro, mostrou que: a receita total foi de US$ 29,591 bilhões, um aumento de 86%; a receita de semicondutores de IA foi de US$ 16,7 bilhões, um crescimento de 221% e alta de 54% em relação ao trimestre anterior; e o fluxo de caixa livre foi de US$ 13,665 bilhões, equivalente a 46% da receita. A demanda por IA está se convertendo em larga escala em receita e fluxo de caixa.
Para entender a Broadcom, primeiro é preciso entender o negócio de chips personalizados.
À medida que o tamanho das aplicações de IA se expande, os clientes ficarão cada vez mais atentos ao custo de cada chamada ao modelo, ao consumo de energia e à eficiência de operação. Projetar chips dedicados para seu próprio modelo se torna, então, uma rota que vale o investimento. O que a Broadcom faz é transformar as necessidades dos clientes em chips e, em seguida, levá-los até a implantação no sistema.
O Google já assinou com a Broadcom um acordo de fornecimento de desenvolvimento de longo prazo para as próximas gerações de TPU. Na minha visão, a experiência técnica formada por um desenvolvimento conjunto contínuo e a capacidade de execução—do design até a entrega—são fontes importantes de vantagem competitiva da Broadcom. É claro que a cooperação de longo prazo também não garante participação e lucros em cada geração de produtos.
Outro negócio da Broadcom que vale a pena observar é o de conectar grandes quantidades de chips de IA.
A eficiência real dos clusters de IA também depende da capacidade de transmissão de dados entre os chips. A Broadcom, em parceria com a OpenAI, divulgou acordos que cobrem aceleradores personalizados e soluções de interconexão via Ethernet. Portanto, quando os clientes expandem a implantação de capacidade de computação (compute), a Broadcom tem a oportunidade de aumentar simultaneamente as vendas de chips e de produtos de rede.
Ao mesmo tempo, os negócios de software de infraestrutura, incluindo a VMware, oferecem outra parte da fonte de lucros. No 3º trimestre, a receita desse segmento foi de 8,752 bilhões de dólares, alta de 29% ano contra ano. Aqui é preciso separar: é a receita de todo o segmento de software de infraestrutura, e não dá para considerar tudo como receita da VMware.
O que realmente afeta o espaço de valuation futuro é quanto do crescimento conseguirá ser efetivamente realizado.
A administração estima que, no ano fiscal de 2027, a receita de semicondutores de IA será de aproximadamente 115 bilhões de dólares, e no ano fiscal de 2028, de cerca de 230 bilhões de dólares. Também apresentou a meta de que, no ano fiscal de 2028, o EPS ajustado exceda 30 dólares. Isso se trata de projeções de longo prazo da administração; ainda é necessário validar com entregas posteriores e resultados operacionais.
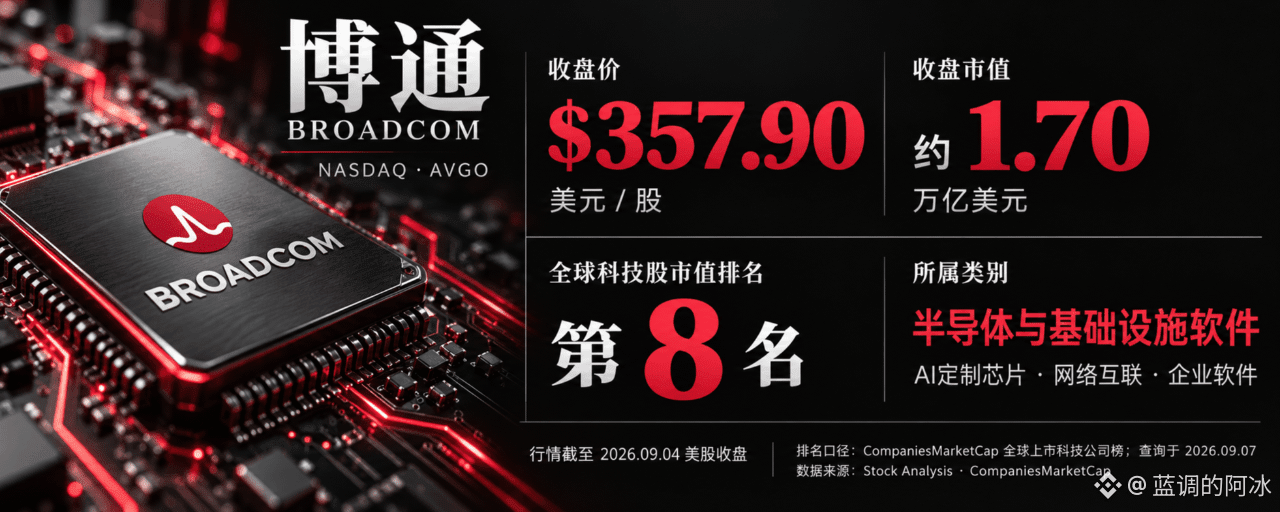
Como referência ao preço de fechamento de 4 de setembro, de 357,90 dólares: se no ano fiscal de 2028 o EPS ajustado alcançar 30 dólares, isso corresponde a um múltiplo de lucros de cerca de 12x. Isso explica seu atrativo de longo prazo: se os lucros continuarem a ser realizados de forma consistente, a valuation ganha um suporte mais forte. Mas esse cálculo usa metas de longo prazo, não pode ser tratado como P/E atual, e não inclui o risco de esperar e de a meta não ser alcançada.
O critério de lucro também precisa ser separado claramente. Neste trimestre, o lucro por ação (EPS) GAAP foi de 2,68 dólares; ajustado, foi de 3,32 dólares. Os itens de ajuste incluem incentivos de remuneração baseada em ações e amortizações relacionadas a aquisições. Embora a remuneração baseada em ações não consuma diretamente caixa do período, ela existe um custo de diluição para os acionistas; por isso, é necessário avaliar a qualidade dos lucros em conjunto com o fluxo de caixa real e as mudanças no número de ações.
A divergência mais valiosa para estudar na Broadcom atualmente é a relação entre velocidade de crescimento e qualidade do crescimento.
Com a maior participação de hardware como chips de IA e memória na receita, a margem bruta pode sofrer pressão. A empresa estima que, no 4º trimestre, a margem operacional ajustada fique em torno de 66%, abaixo dos cerca de 67,9% do 3º trimestre. Embora o aumento do volume de receitas ainda possa impulsionar o crescimento do total de lucros, é preciso continuar a verificar: de quanto lucro sobrou na verdade com a receita adicional.
As expectativas do mercado também afetam o preço das ações. De acordo com o padrão da LSEG utilizado pela Reuters em 2 de setembro, a orientação de receita do 4º trimestre de 34,8 bilhões de dólares fica ligeiramente abaixo da expectativa média dos analistas de 35,03 bilhões no momento. Mesmo com crescimento acelerado dos negócios, pode ser que não se atinja o que a ação refletia antes.
Outro ponto que precisa ser levado a sério é o financiamento dos clientes.
A Broadcom já havia divulgado que, para uma obrigação de pagamento de locação de racks de IA por parte de um cliente, houve uma modalidade de garantia (backstop), com a maior exposição potencial de 290 bilhões de dólares. A exposição varia conforme a implantação aumenta e conforme o cliente paga menos; no caso de inadimplência, há medidas de remediação como assumir arrendamentos (leases) ou vender equipamentos. Esse número representa responsabilidade potencial, não perdas que já tenham ocorrido.
Na teleconferência mais recente, o CFO confirmou que os números combinados anteriormente continuam válidos, e não houve anúncio de novas medidas de garantia (backstop) no mesmo dia. Minha leitura é que, ao ajudar os clientes a ampliar as compras, a Broadcom também assume parte do risco de crédito dos clientes. Portanto, ao estudá-la, é preciso observar a receita comercial dos clientes, a capacidade de financiamento e o progresso da construção dos data centers.
A seguir, vou acompanhar com foco três aspectos:
Realização na entrega: no próximo trimestre, a receita de IA consegue atingir os 21,7 bilhões de dólares indicados pela empresa? E os projetos subsequentes sofrem atrasos?
Qualidade dos lucros: quando a receita se expande, o lucro operacional e o fluxo de caixa crescem em sincronia?
Assunção de risco: os pagamentos dos clientes estão ocorrendo normalmente? A responsabilidade do backstop de financiamento continuará se expandindo?
Minha visão positiva sobre a Broadcom se baseia na capacidade operacional que já ficou evidente nas áreas de chips personalizados, interconexão de rede e negócios de software. Se houver desaceleração na entrega, revisão para baixo das expectativas de lucro, ou aumento nítido do risco de financiamento, será necessário reavaliar a tese de investimento.
Neste momento, é possível fazer a primeira posição tanto em ações ordinárias (stock) quanto em um token de ações. Se no curto prazo não conseguir se sustentar acima de 350, esses dois níveis abaixo podem ser usados para acrescentar por parcelas: 32x e 29x. Compras pequenas em quedas leves, compras grandes em quedas maiores—fazendo investimento de valor no longo prazo.
Respeitar as tendências e também continuar a conferir os relatórios financeiros. Os lucros e os fluxos de caixa que forem realizados a cada trimestre a seguir vão influenciar quanto o mercado está disposto a atribuir em valuation para a Broadcom.