
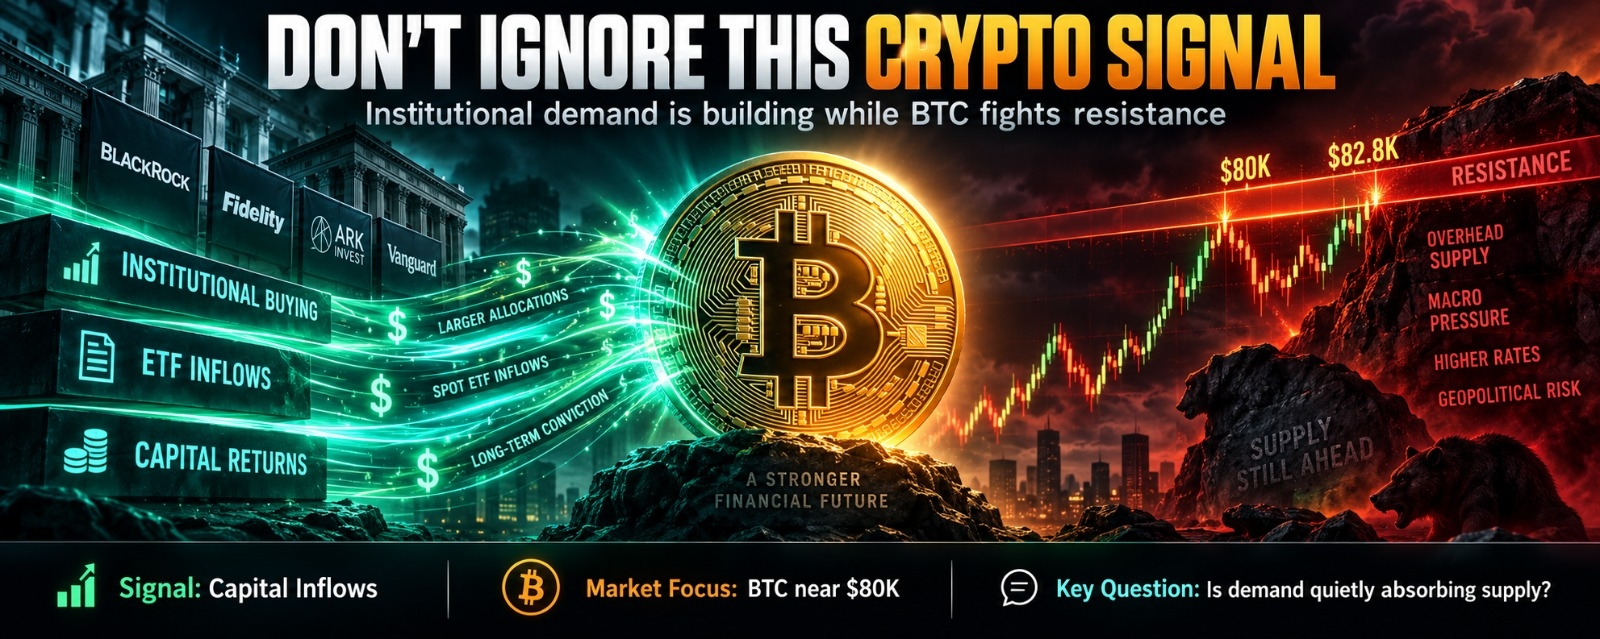

O sinal cripto que estou acompanhando mais de perto agora não é o RSI, uma média móvel ou até mesmo a capacidade do Bitcoin de negociar em torno de US$ 80.000. É a relação entre a demanda à vista e o posicionamento alavancado. Quando o preço sobe porque os traders entram agressivamente em futuros perpétuos, eu interpreto o movimento de forma diferente de um sustentado por compras reais no mercado à vista. Neste momento, essa distinção importa.
Os ETFs spot de Bitcoin dos EUA passaram de uma saída líquida de US$ 236,5 milhões em 1º de setembro para entradas de US$ 101,1 milhões, US$ 730,8 milhões e US$ 174,6 milhões ao longo das três sessões seguintes. Ao mesmo tempo, a recente ruptura do Bitcoin não produziu o tipo de expansão sustentada no posicionamento em futuros que eu normalmente esperaria de uma corrida fortemente alavancada. Isso não garante força, mas me diz que o mercado por trás do preço é mais complexo do que um simples movimento de momento.
O mecanismo é direto. A demanda por ETF à vista, no fim das contas, representa capital buscando exposição ao Bitcoin sem usar o tipo de alavancagem comum em futuros perpétuos. Perpétuos são diferentes: traders conseguem controlar posições maiores com quantias menores de colateral, e as taxas de funding somadas ao open interest ajudam a revelar o quão “carregado” esse posicionamento está ficando. Eu uso os dois em conjunto porque, sozinho, o preço não me diz se os compradores estão absorvendo a oferta com paciência ou se traders alavancados estão empurrando o mercado temporariamente para cima.
Há uma parte desconfortável neste sinal. Entradas em ETFs não são automaticamente otimistas. Algumas instituições fazem hedge de exposição em outros lugares, os fluxos são reportados depois dos fatos e grandes entradas podem chegar perto de topos locais. O open interest também é imperfeito porque contém tanto posições compradas quanto vendidas. A informação útil vem da relação entre essas métricas, e não de tratar qualquer uma delas como um indicador mágico.
O próprio Bitcoin não precisa de uma história de utilidade estilo token de governança. Seu papel econômico aqui é mais simples: é o ativo escasso subjacente que está sendo acumulado, mantido como colateral, negociado diretamente e empacotado em produtos de investimento regulamentados. Se houver demanda genuína à vista continuando e se a alavancagem permanecer relativamente controlada, eu esperaria que as quedas fossem absorvidas com mais eficácia e que a resistência enfraquecesse gradualmente. Se o preço continuar subindo enquanto funding e open interest de repente ficarem “lotados”, eu ficaria bem mais cauteloso.
O cenário mais amplo torna isso especialmente importante. O Bitcoin se recuperou fortemente das mínimas de 2026 e recentemente rompeu várias médias móveis importantes, mas a região em torno das máximas de maio ainda é um teste significativo. O risco macro também não desapareceu: os dados de inflação e as expectativas do Federal Reserve ainda podem mudar as condições de liquidez rapidamente.
Então eu não estou lendo este sinal como “o Bitcoin precisa subir mais”. Estou lendo como um teste de quem é, de fato, que está pagando pela alta. Se o capital à vista continuar aparecendo enquanto a alavancagem especulativa permanece disciplinada, levarei a recuperação mais a sério. Se a alavancagem começar a fazer o trabalho pesado, as mesmas velas verdes vão significar algo muito diferente.