
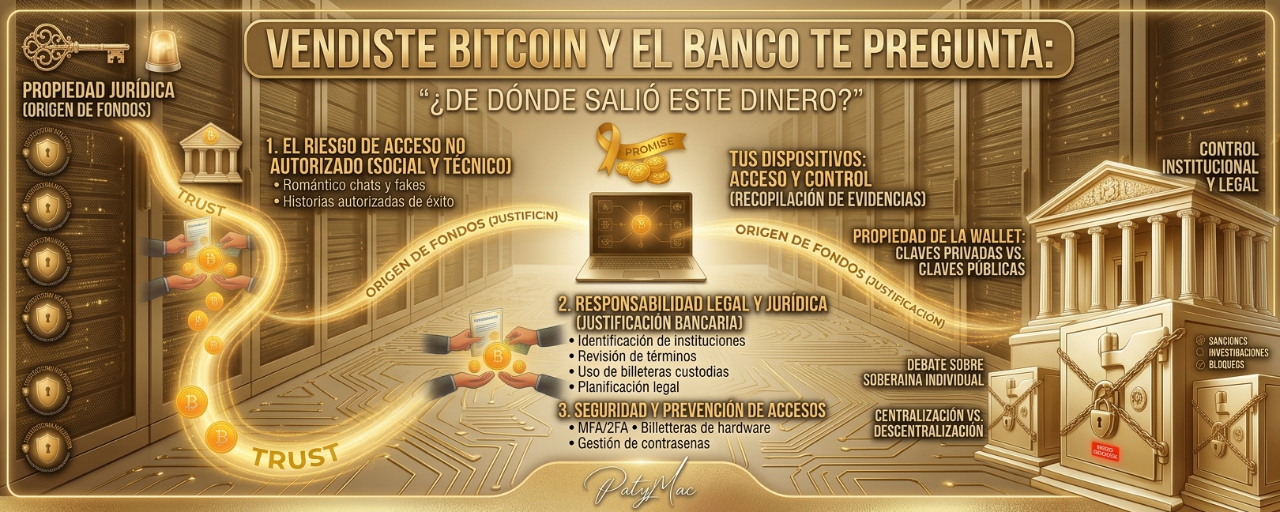
Uma transferência de dinheiro proveniente da venda de criptomoedas pode gerar perguntas. A chave é conseguir demonstrar a origem dos fundos.
Vamos imaginar esta situação.
Durante vários anos você comprou Bitcoin.
Você não comprou tudo de uma vez.
Você foi investindo aos poucos.
Alguns meses, você comprou USD 500.
Depois de USD 1.000.
Em outra ocasião, USD 300.
O preço do Bitcoin subiu.
Você decide vender.
Você converte suas criptomoedas em dólares e, por fim, retira o dinheiro para sua conta bancária.
E, um dia, você recebe uma mensagem do banco:
“Precisamos de informações e documentação que respaldem a origem desses fundos.”
E aí aparece a pergunta que muitos fazem:
“Mas por que me perguntam de onde saiu o meu próprio dinheiro?”
A resposta tem muito a ver com algo que existe muito antes do Bitcoin:
a rastreabilidade do dinheiro e a prevenção à lavagem de ativos.
🏦 O BANCO NÃO NECESSARIAMENTE ESTÁ DIZENDO QUE VOCÊ COMETEU UM DELITO
Este esclarecimento é fundamental.
O fato de um banco solicitar documentação sobre a origem dos fundos não significa automaticamente que você esteja acusado de lavagem de dinheiro, evasão fiscal ou algum outro delito.
Pode fazer parte dos procedimentos de conhecimento do cliente e de monitoramento de operações realizados pelas entidades sujeitas a normas de prevenção à lavagem de ativos e ao financiamento do terrorismo.
No Paraguai, os bancos estão entre os sujeitos obrigados em matéria de prevenção à lavagem de ativos e ao financiamento do terrorismo.
E dentro desse sistema, a lógica é bem simples:
O banco precisa conseguir entender se uma operação é coerente com o perfil econômico do cliente.
Por exemplo:
Uma pessoa que normalmente recebe um salário de G. 5.000.000 e usa a conta para despesas do dia a dia recebe de repente uma transferência equivalente a USD 200.000.
O banco pode precisar saber:
Qual é a origem desse dinheiro?
Não porque a transferência seja necessariamente ilegal.
E não porque uma operação desse tamanho possa exigir uma explicação e documentação que permita entendê-la.
🪙 E O QUE ACONTECE SE O DINHEIRO FOR PROVENIENTE DE BITCOIN?
Aqui aparece o verdadeiro problema.
Dizer apenas:
“Vendi Bitcoin.”
talvez não seja suficiente para comprovar a origem econômica dos fundos.
A próxima pergunta pode ser:
“E de onde saíram esses Bitcoins?”
E depois:
“Como ele os adquiriu?”
E, eventualmente:
“Você consegue comprovar a operação?”
Por isso, quando falamos em criptomoedas, a rastreabilidade não começa quando o dinheiro chega ao banco.
Começa bem antes.
🔎 VAMOS VER UM CASO REALISTA
Suponhamos que Juan comprou Bitcoin durante quatro anos.
As suas operações foram:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
No total, investiu USD 12.000.
Em 2026, ele vende parte de seus Bitcoins por USD 50.000.
Retire o dinheiro para a conta bancária.
O banco observa:
Entrada: USD 50.000
Mas Juan pode explicar:
“É dinheiro proveniente da venda de ativos digitais que adquiri progressivamente ao longo de vários anos.”
Agora vem o que importa:
Ele consegue provar?
Aí a situação muda completamente.
📂 O QUE DOCUMENTOS COMPENSA CONSERVAR?
Se uma pessoa investe em criptomoedas e quer, no futuro, conseguir explicar a origem de seus fundos, deve conservar cuidadosamente seu histórico.
Por exemplo:
1. Comprovantes de compra
Os registros das compras realizadas em exchanges ou plataformas.
2. Histórico de depósitos
As transferências bancárias usadas para comprar os criptoativos.
3. Histórico de operações
Compras, vendas, conversões e intercâmbios.
4. Registros de saques
Especialmente quando os fundos voltam de uma exchange para uma conta bancária.
5. Endereços das carteiras
Se você usou autocustódia, conservar informações que permitam vincular as operações aos endereços correspondentes pode ser importante.
6. Hash das transações
A blockchain permite identificar as transações por seus identificadores.
A própria regulamentação paraguaia de 2026 prevê como informação relevante o hash da transação, os endereços de origem e destino e o tipo de carteira utilizada, quando couber dentro do regime informativo.
7. Extratos
Os extratos bancários podem demonstrar como surgiu originalmente o dinheiro usado para comprar os criptoativos e como, posteriormente, ele voltou ao sistema financeiro.
8. Documentação fiscal e contábil
Dependendo da situação concreta, também pode ser importante conservar documentação relacionada às obrigações tributárias.
🧩 A HISTÓRIA COMPLETA É MAIS IMPORTANTE DO QUE UMA ÚNICA TRANSAÇÃO
E esta é uma das ideias que quero destacar no artigo:
Suponhamos que o banco veja:
Exchange → USD 80.000 → conta bancária
Isso é apenas o último capítulo.
A história verdadeira poderia ser:
Conta bancária
↓
Compra de BTC
↓
Carteira / exchange
↓
Posse por anos
↓
Venda de BTC
↓
Conversão para USD
↓
Saques para o banco
Quando existe documentação que permite reconstruir esse caminho, a explicação sobre a origem dos fundos fica muito mais sólida.
🔗 E A BLOCKCHAIN AJUDA?
Sim.
E muito.
Mas é preciso entender corretamente o que isso pode comprovar.
A blockchain pode permitir reconstruir movimentações entre endereços:
Carteira A → Carteira B → Carteira C
e verificar:
data;
quantidade;
endereço de origem;
endereço de destino;
hash;
rede utilizada;
e outros dados públicos disponíveis conforme a blockchain.
Mas há uma diferença fundamental:
A blockchain mostra movimentações.
Não necessariamente mostra o nome e o sobrenome da pessoa.
Por isso, em uma investigação financeira, as informações da blockchain podem ser combinadas com outros elementos:
registros da exchange + contas bancárias + KYC + documentação + endereços blockchain + comunicações + demais evidências disponíveis.
A SEPRELAD explicou, dentro da abordagem do GAFI para ativos virtuais, a importância de conhecer o cliente, identificar o beneficiário real, compreender o propósito das operações e obter informações sobre a origem dos fundos.
🇵🇾 O QUE MUDOU NO PARAGUAI EM 2026?
Este ponto faz com que o artigo seja especialmente atual.
Em 10 de março de 2026, a DNIT emitiu a Resolução Geral N.º 47/26, pela qual estabeleceu obrigações de fornecimento de informações sobre transações realizadas com criptoativos.
E a norma é bastante ampla.
Define como criptoativo uma representação digital de valor ou direitos baseada em blockchain ou em outra tecnologia similar, incluindo, entre outros:
tokens;
stablecoins;
NFT;
e outras formas de ativos digitais.
Mas o mais interessante, para este tema, está no alcance das operações.
A resolução prevê:
compra e venda;
posse;
intercâmbio;
doações;
heranças;
transferências;
movimentações para ou a partir de exchanges e carteiras;
empréstimos;
pagamentos;
mineração;
staking;
rendimentos;
e outras formas de disposição ou modificação patrimonial.
📌 E HÁ UM DETALHE MUITO IMPORTANTE
A Resolução 47/26 estabelece que determinadas pessoas físicas, jurídicas e entidades residentes ou constituídas no Paraguai ficam abrangidas quando suas operações anuais com criptoativos superarem USD 5.000, nas condições previstas pela própria norma, incluindo operações por meio de plataformas não residentes ou sem intermediários.
Isso não significa que toda pessoa que venda USD 5.001 em Bitcoin precise automaticamente apresentar qualquer informação à DNIT em qualquer circunstância.
É preciso ler o artigo 3 completo e verificar se a pessoa reúne as condições de sujeito obrigado.
Isso é importante porque não quero que seu artigo caia no típico:
“A partir de USD 5.000, você precisa declarar seus criptoativos.”
Seria uma simplificação.
A norma define quem está obrigado e sob quais condições.
📊 QUE INFORMAÇÃO PODE SER RELEVANTE?
A resolução paraguaia estabelece que, para cada operação informada, podem ser exigidos dados como:
data e hora;
identificação dos envolvidos, quando possível;
endereços públicos ou carteiras quando não for possível determinar a identidade;
tipo de criptoativo;
quantidade;
valor em dólares;
comissões;
hash;
endereços de origem e destino;
e tipo de carteira utilizada.
Isso nos mostra algo bem interessante:
O ecossistema cripto está deixando cada vez mais rastros documentais.
E é por isso que guardar os registros das suas operações não é uma questão menor.
🚨 “MAS EU COMPREI HÁ CINCO ANOS”
Justamente.
E esse é um dos problemas que podem aparecer.
Vamos imaginar que você comprou Bitcoin em 2021.
Naquele momento, talvez você tenha investido USD 3.000.
Cinco anos depois, esses Bitcoins valem USD 40.000.
Você vendeu.
O banco recebe USD 40.000.
Se te pergunta:
“Qual é a origem destes fundos?”
você não deveria começar a reconstruir a história no dia em que fizerem essa pergunta.
Idealmente, você já deveria ter guardado:
como você comprou,
quando você comprou,
quanto você pagou,
de qual conta saiu o dinheiro,
em qual plataforma você comprou,
para qual carteira os ativos foram,
quando você os vendeu
e
como eles voltaram ao sistema financeiro.
💡 A MELHOR DEFESA É A RASTREABILIDADE
E aqui aparece uma frase que eu acho perfeita para o artigo:
No mundo cripto, não basta saber quanto você tem. Você também precisa conseguir explicar de onde veio.
Isso é particularmente importante quando os ativos passam do ecossistema blockchain para o sistema financeiro tradicional.
Porque, enquanto seus Bitcoins estão em uma carteira, você pode pensar:
“São meus ativos e ninguém pergunta nada.”
Mas quando você converte esses ativos em dinheiro fiduciário e os envia para uma conta bancária, você volta a entrar em um sistema financeiro altamente regulado.
E aí aparecem os controles de conformidade.
🏦 O BANCO PODE REJEITAR OU BLOQUEAR O DINHEIRO?
Aqui devemos ter muito cuidado.
Não seria correto dizer:
❌ “O banco pode congelar seu dinheiro porque você vendeu Bitcoin.”
Nem isso:
❌ “Se você explicar que vem de Bitcoin, o banco necessariamente vai liberar.”
A situação depende de:
as políticas da entidade;
a documentação disponível;
o perfil transacional;
a natureza e as características da operação;
as obrigações de prevenção à lavagem;
e as circunstâncias específicas.
Uma solicitação de documentação sobre a origem dos fundos não equivale, por si só, a uma acusação penal.
Mas, se existirem inconsistências importantes ou indicadores de risco, procedimentos internos podem ser acionados e, quando couber, mecanismos de reporte previstos pela normativa.
A SEPRELAD explica que os sujeitos obrigados devem aplicar medidas de devida diligência, manter registros e reportar operações suspeitas à UIF quando couber.
⚠️ E AQUI EXISTE OUTRA DIFERENÇA IMPORTANTE
Não é a mesma coisa dizer:
“Vendi Bitcoin.”
o que dizer:
“Comprei Bitcoin por USD 10.000 a partir da minha conta bancária em 2022; transferi para esta carteira; mantive os ativos; posteriormente os vendi por USD 35.000; a operação ficou registrada nesta plataforma; e o saque de USD 35.000 corresponde a esta venda.”
A segunda explicação tem algo que a primeira não tem:
rastreabilidade documental.
🧾 E SE EU COMPREI BITCOIN P2P?
Esta é uma situação muito interessante para o Paraguai.
Suponhamos que você tenha comprado Bitcoin diretamente com outra pessoa.
Você não utilizou uma exchange tradicional.
Você pagou por meio de transferência bancária.
Você recebeu BTC.
Anos depois, você vendeu esses BTC.
Agora o banco te pergunta:
“Qual é a origem?”
A resposta não deveria ser:
“Não sei, estava na minha carteira.”
Se você tiver:
comprovante de transferência;
identificação da contraparte;
comprovantes da operação;
endereço blockchain;
hash;
comunicações;
acordo ou comprovante da compra e venda;
todo isso pode ajudar a reconstruir a operação.
Isso não significa que cada documento seja automaticamente suficiente, nem que o banco seja obrigado a aceitar qualquer explicação.
Isso significa que a qualidade da evidência importa.
🌎 E O QUE ACONTECE EM OUTROS PAÍSES DA AMÉRICA LATINA?
O fenômeno é regional.
Embora cada país tenha suas próprias regras tributárias, bancárias e de prevenção à lavagem, a lógica geral é parecida:
o sistema financeiro quer conseguir entender a origem econômica dos fundos que entram.
E os ativos virtuais adicionam uma nova camada:
Como conectamos o dinheiro tradicional ao movimento ocorrido na blockchain?
Por isso, em países onde ainda não existe uma legislação integral sobre criptoativos, os marcos tradicionais de:
prevenção à lavagem;
obrigações bancárias;
tributação;
contratos;
prova;
e patrimônio
continua sendo importante.
Além disso, o GAFI impulsionou padrões específicos para ativos virtuais e provedores de serviços de ativos virtuais, precisamente por causa dos riscos associados ao movimento transfronteiriço e à dificuldade de identificar as pessoas por trás de determinadas operações.
🔥 O ERRO QUE VOCÊ NÃO DEVERIA COMETER
Se você está investindo em criptomoedas, há uma coisa que você não deveria fazer:
Espere para vender para começar a organizar seus documentos.
Guarde a partir de agora:
📌 comprovantes de compra
📌 transferências bancárias
📌 registros da exchange
📌 histórico de depósitos e saques
📌 endereços de carteiras
📌 hashes de transações
📌 registros de vendas
📌 documentação tributária quando couber
📌 contratos ou comprovantes de operações P2P
Porque, dentro de alguns anos, pode ser muito difícil reconstruir uma operação que hoje parece perfeitamente evidente para você.
🧠 E HÁ UMA LIÇÃO MAIS PROFUNDA
O Bitcoin foi projetado para permitir transferir valor sem depender de uma entidade central que registre cada operação.
Mas isso não significa que, quando esse valor volta ao sistema financeiro tradicional, as obrigações legais desapareçam.
Ao contrário.
Você pode ter:
Bitcoin → blockchain → exchange → conversão em dólares → banco
E em cada etapa podem existir diferentes registros e obrigações.
A descentralização tecnológica não significa ausência de consequências jurídicas.
🇵🇾 PARAGUAI: A IDEIA-CHAVE
Hoje, no Paraguai, devemos separar três questões:
1. Bitcoin não é moeda de curso legal.
O BCP mantém que as criptomoedas não têm curso legal nem força cancelatória e alerta sobre seus riscos.
2. Isso não significa que as operações com criptoativos sejam juridicamente irrelevantes.
A DNIT já estabeleceu, em 2026, um regime específico de informações sobre determinadas operações com criptoativos.
3. O sistema financeiro tem obrigações de prevenção à lavagem.
Por isso, uma transferência importante proveniente da venda de ativos digitais pode gerar perguntas sobre sua origem e justificativa econômica.
⚖️ ENTÃO, SE O BANCO TE PERGUNTA:
“DE ONDE SAIU ESTE DINHEIRO?”
Não se assuste.
Mas também não responda apenas:
“De Bitcoin.”
A resposta verdadeira deveria conseguir reconstruir uma história:
Como você adquiriu esses Bitcoins?
Com que dinheiro?
Onde você os manteve?
Quando você os vendeu?
Para quem, ou por meio de qual plataforma?
Como ocorreu a conversão?
Como eles chegaram finalmente ao banco?
Porque, quando falamos de grandes movimentações de dinheiro, a pergunta não é apenas quanto você tem.
Também importa:
VOCÊ CONSEGUE EXPLICAR DE ONDE VEIO?
🔥 FECHAMENTO PARA O SEU ARTIGO
E eu fecharia com esta frase:
“O Bitcoin pode estar descentralizado. Seu dinheiro, quando entra no sistema bancário, volta a se deparar com um sistema de regras.”
Por isso, se você vende criptomoedas e algum dia o banco te pergunta:
“De onde saiu este dinheiro?”
a melhor resposta não deveria ser improvisada.
Isso deveria estar respaldado por uma história que possa ser comprovada:
compra → custódia → movimentação na blockchain → venda → conversão → saque → conta bancária.
Porque, no mundo cripto, a rastreabilidade também é uma forma de proteção.



#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
