


A última vez que vi um meme coin sair de 1M para 100M em uma tarde foi a última vez. Mas meme coins, no fim, são uma categoria de alta volatilidade e alto risco; ficar sentado esperando o tempo todo não é o estilo de todos os players do mercado cripto.
Então como os não-meme players podem pegar uma parte do bolo? Pegando emprestada a análise da cadeia de transmissão de benefícios do professor Blue Fox: PONS → UNI / robô → HOOD → (subcontratação ARB) → ETH.
Segura esses cinco catalysts positivos da Robinhood e vamos pegar uma parte do bolo também ⬇️
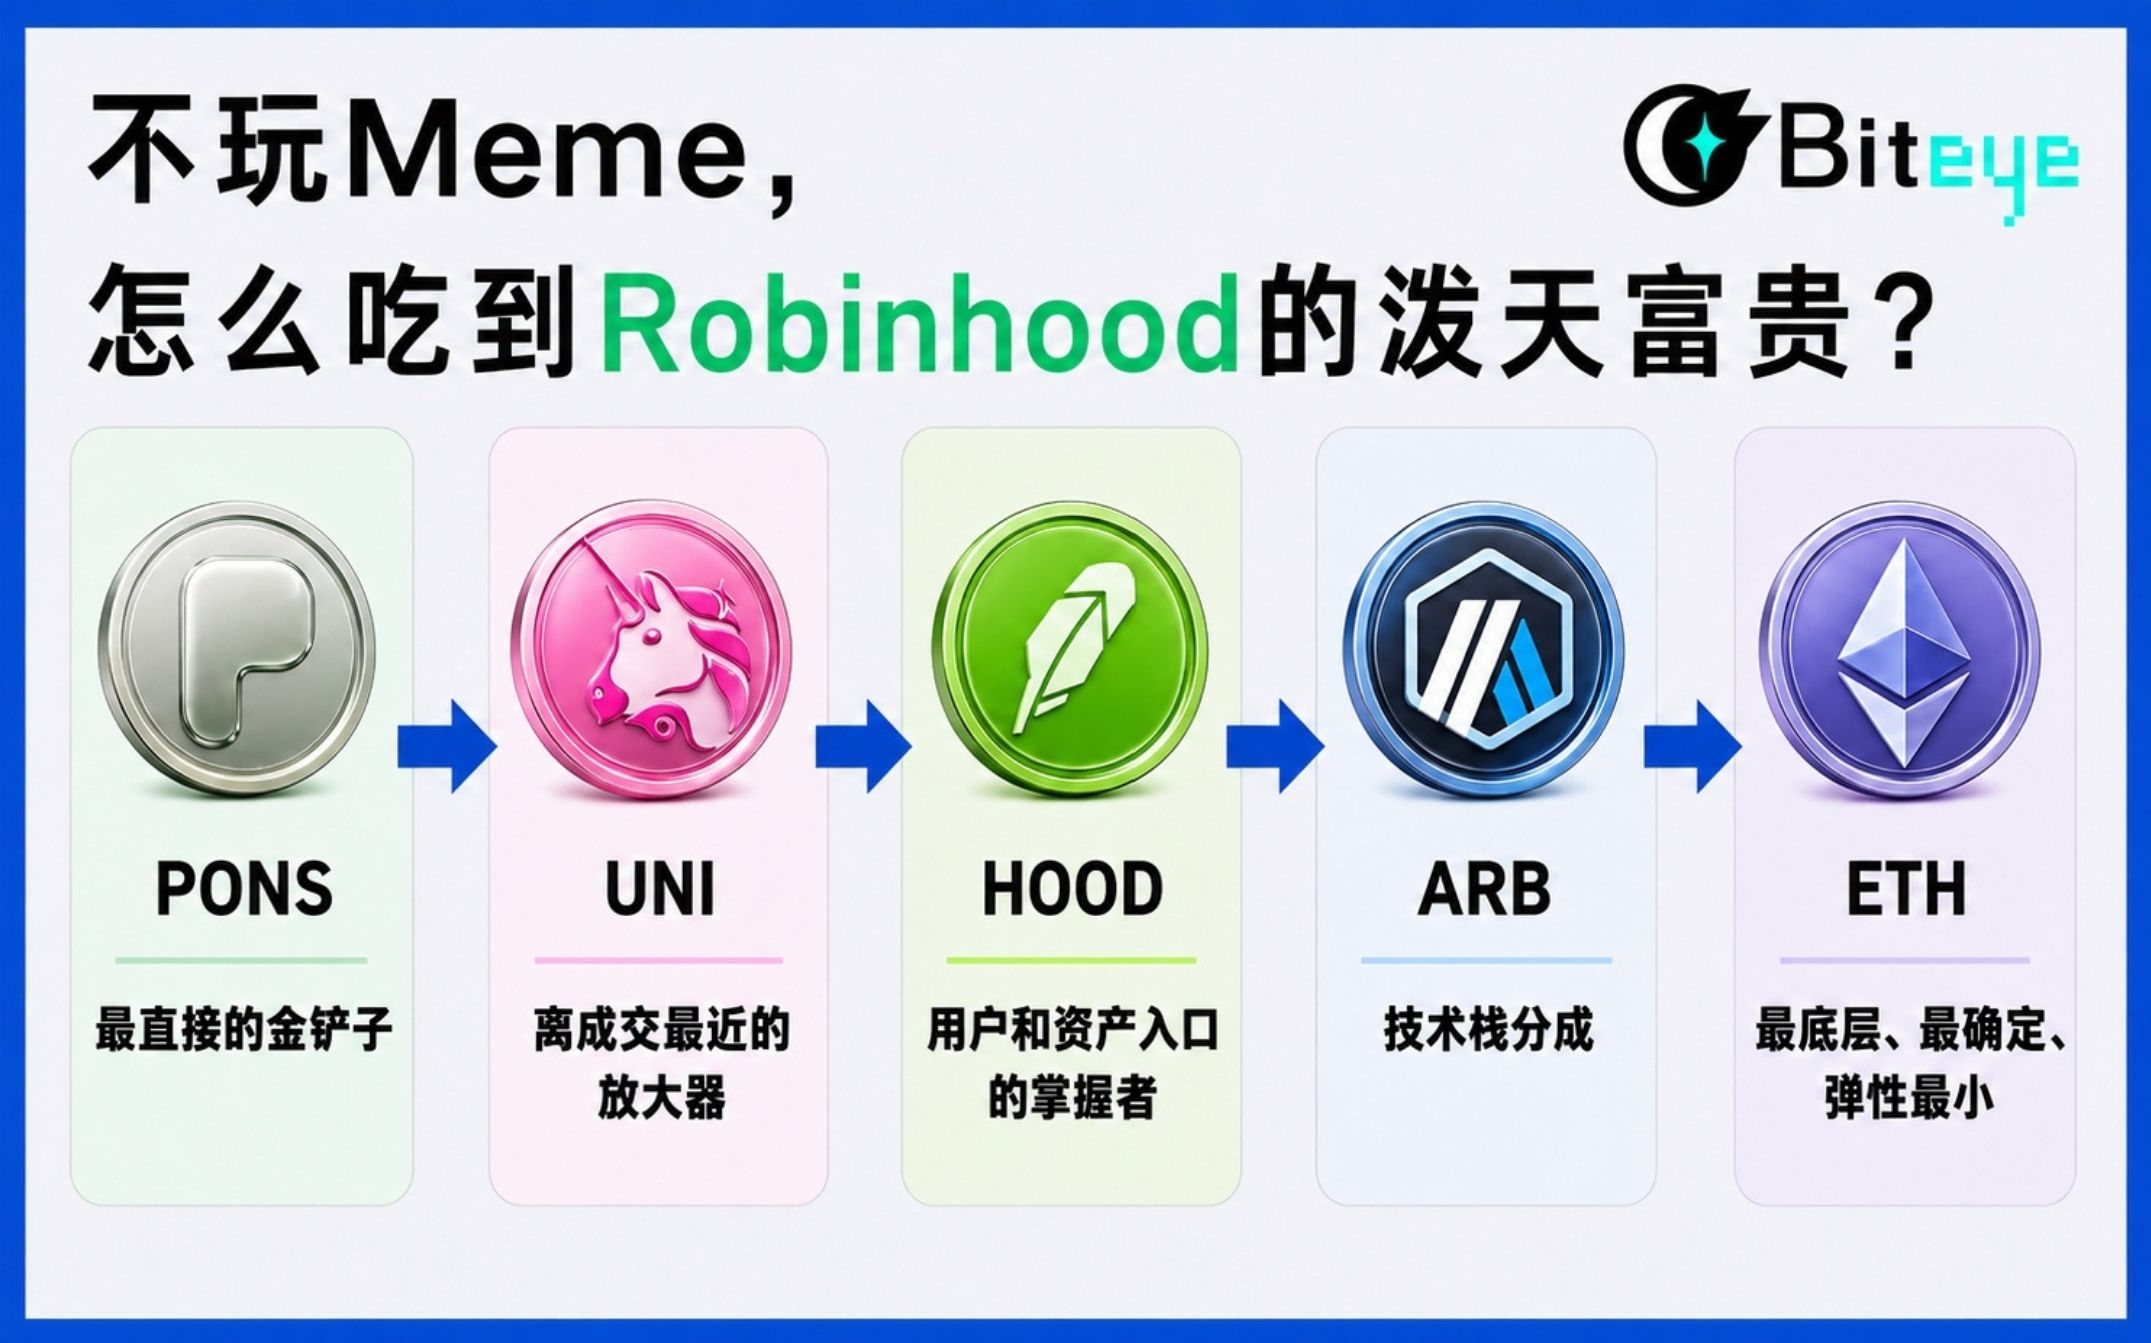
1. PONS: a pá de ouro mais direta
PONS já entrou para o quarto lugar em receita diária no setor cripto e também é a maior launchpad não custodial na Robinhood Chain. Tem emissão fixa de 1 bilhão de tokens, migra para o Uniswap v4 após a graduação e liquidez travada. A taxa básica de negociação é de cerca de 1%, o protocolo fica com cerca de 30% disso e, depois, usa 80% da receita do protocolo para recomprar e queimar PONS.
Em resumo, quanto maior o volume de emissão e de giro do PONS, mais fortes são a receita do protocolo e o mecanismo de queima, e mais alto fica o preço da moeda.
Lógica
-A atenção é a mais concentrada: no pico, pode responder por uma grande parcela das transações on-chain e da participação em lançamentos, com a taxa do protocolo em um único dia chegando até a se equiparar à de toda a cadeia.
-O caminho de captura de valor é claro: taxas → recompra e queima, com a oferta se contraindo continuamente.
-A Uniswap Labs já comprou PONS como forma de “alinhamento de longo prazo”, o que mostra que a camada de liquidez também reconhece essa linha de lançamento.
2.UNI: o amplificador mais próximo da execução
Cada projeto que o PONS conclui de graduação adiciona um pool, um grupo de traders e uma fase contínua de negociação ao Uniswap v4. Por isso, o UNI é um dos beneficiários estruturais mais claros.
Além disso, Stock Tokens, stablecoins e outras moedas do ecossistema na Robinhood acabam sendo negociados em DEXs. O Uniswap é o principal AMM público da Robinhood. Quanto maior o volume on-chain, maior a taxa do protocolo UNI; com o fee switch ligado, essa parte também vai para o tesouro/rota de queima, elevando ainda mais o preço do UNI.
Lógica
-O UNI captura o “imposto de liquidez de todo o ecossistema”, não apenas de um único Meme. Tokens de ações, moedas graduadas e swaps de stablecoins todos passam por ele.
-A Robinhood Chain chegou a responder por uma grande fatia do volume negociado do Uniswap v4 e dos aportes ao tesouro, praticamente dando ao UNI outra rodovia de alta rotatividade e cobrança.
3.HOOD: o detentor do acesso dos usuários e dos ativos
Para quem não quer mexer com os shitcoins on-chain, esta é a entrada de Beta mais “TradFi”.
Afinal, a cadeia é a própria L2 da Robinhood, e usuários, carteira, ações tokenizadas, Earn e perpétuos estão todos conectados aos produtos da empresa. Um boom on-chain certamente elevará:
1) narrativa (de ações dos EUA/cripto spot para ações tokenizadas 24/7 + L2 própria + RWA);
2) Robinhood Crypto / Wallet / parte da receita relacionada on-chain.
Claro, a Robinhood ganha com distribuição, carteira, a parte das taxas após o fim da janela de sequenciamento/subsídio e também com o negócio geral trazido pela migração de usuários. Relativamente, sua elasticidade certamente não é tão boa quanto a dos ativos cripto.
4. ARB: divisão da stack tecnológica
A Robinhood Chain usa Arbitrum Orbit / Dedicated Blockchains + Nitro. Os dados precisam ir para o Ethereum, e também há uma estrutura de divisão/licenciamento para o sistema Arbitrum. Em outras palavras, o Arbitrum está drenando de forma estável o calor gerado pela chain da Robinhood.
Lógica
-Narrativamente, isso conta como mais uma cadeia Orbit superativa no ecossistema Arbitrum, o que ajuda a história de que “L2s corporativas vêm usar nossa stack”.
-Se a divisão de receita ou os incentivos do ecossistema forem claros, o ARB pode capturar uma pequena parte das taxas ou da atenção.
5. ETH: a base mais profunda, a mais certa, e com a menor elasticidade
Cada transação na cadeia da RH paga gas em ETH, e os dados de transação são liquidados de volta no Ethereum na forma de blobs e outras estruturas. Quanto maior a atividade, maior a demanda rígida por consumo e liquidação em ETH. No longo prazo, ter mais uma L2 de alta TPS e altas taxas presa ao Ethereum é positivo para o ETH como camada de liquidação.
Positivo
-O caminho de captura é muito sólido: não há a discussão de “será que vão usar ETH como gas”.
-Para a narrativa do Ethereum, isso é positivo: um gigante do TradFi escolheu uma L2 em vez de lançar uma nova L1.
Porém, em relação ao tamanho do ETH, a participação do consumo de gas de uma única L2 é muito pequena e a elasticidade de preço é fraca; isso só pode ser visto como algo favorável no longo prazo.