
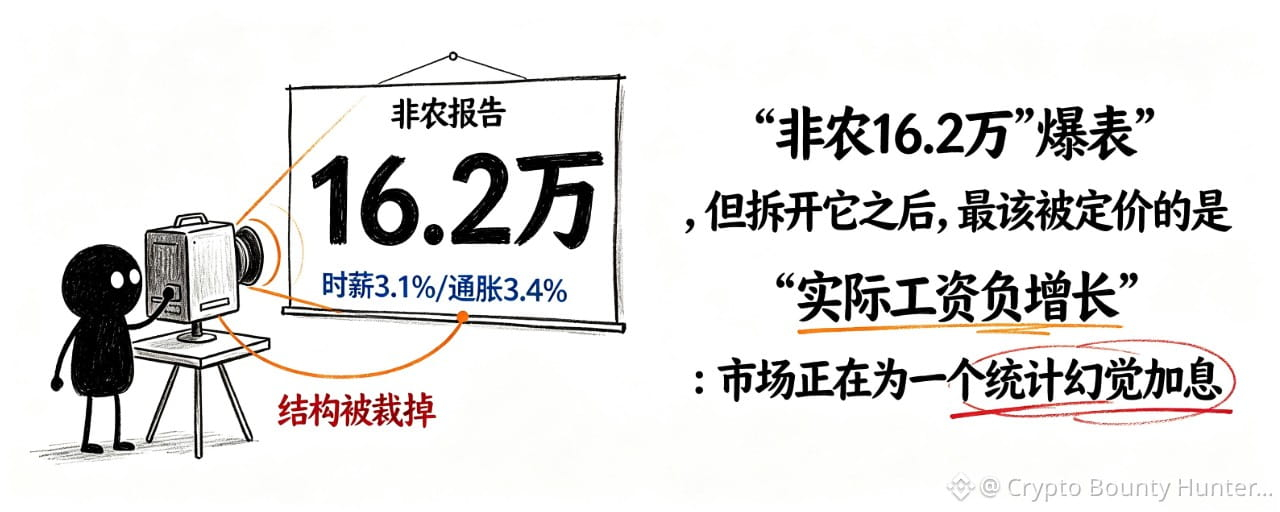
A folha de pagamento não agrícola de agosto adicionou 162 mil empregos. A mediana das expectativas do mercado era de 55 mil. Três vezes mais.
A probabilidade de aumento de juros saltou de 50% para 62%. O rendimento dos Treasuries de 2 anos disparou para 4,416%, o nível mais alto desde janeiro de 2025. O bitcoin perdeu o patamar de US$ 80 mil. Os três principais índices da bolsa americana fecharam em queda generalizada.
Parece que tudo faz sentido: a economia está forte demais → é preciso aumentar os juros → os ativos de risco ficam sob pressão. A cadeia é clara, a lógica é completa.
Mas, se você dividir esse número de 162 mil, verá outra imagem: o salário por hora subiu apenas 3,1% em termos anuais, enquanto a inflação no mesmo período foi de 3,4%.
Isso significa que, nesse mercado de trabalho “forte o suficiente para exigir alta de juros”, o poder de compra real dos trabalhadores está caindo. Os 162 mil novos postos fizeram o salário médio dos americanos ficar atrás dos preços.
Um mercado de trabalho “forte” está deixando as pessoas dentro dele mais pobres. E a reação do mercado é apostar em aumento de juros.
Esse é o ponto realmente mais estranho desta notícia.
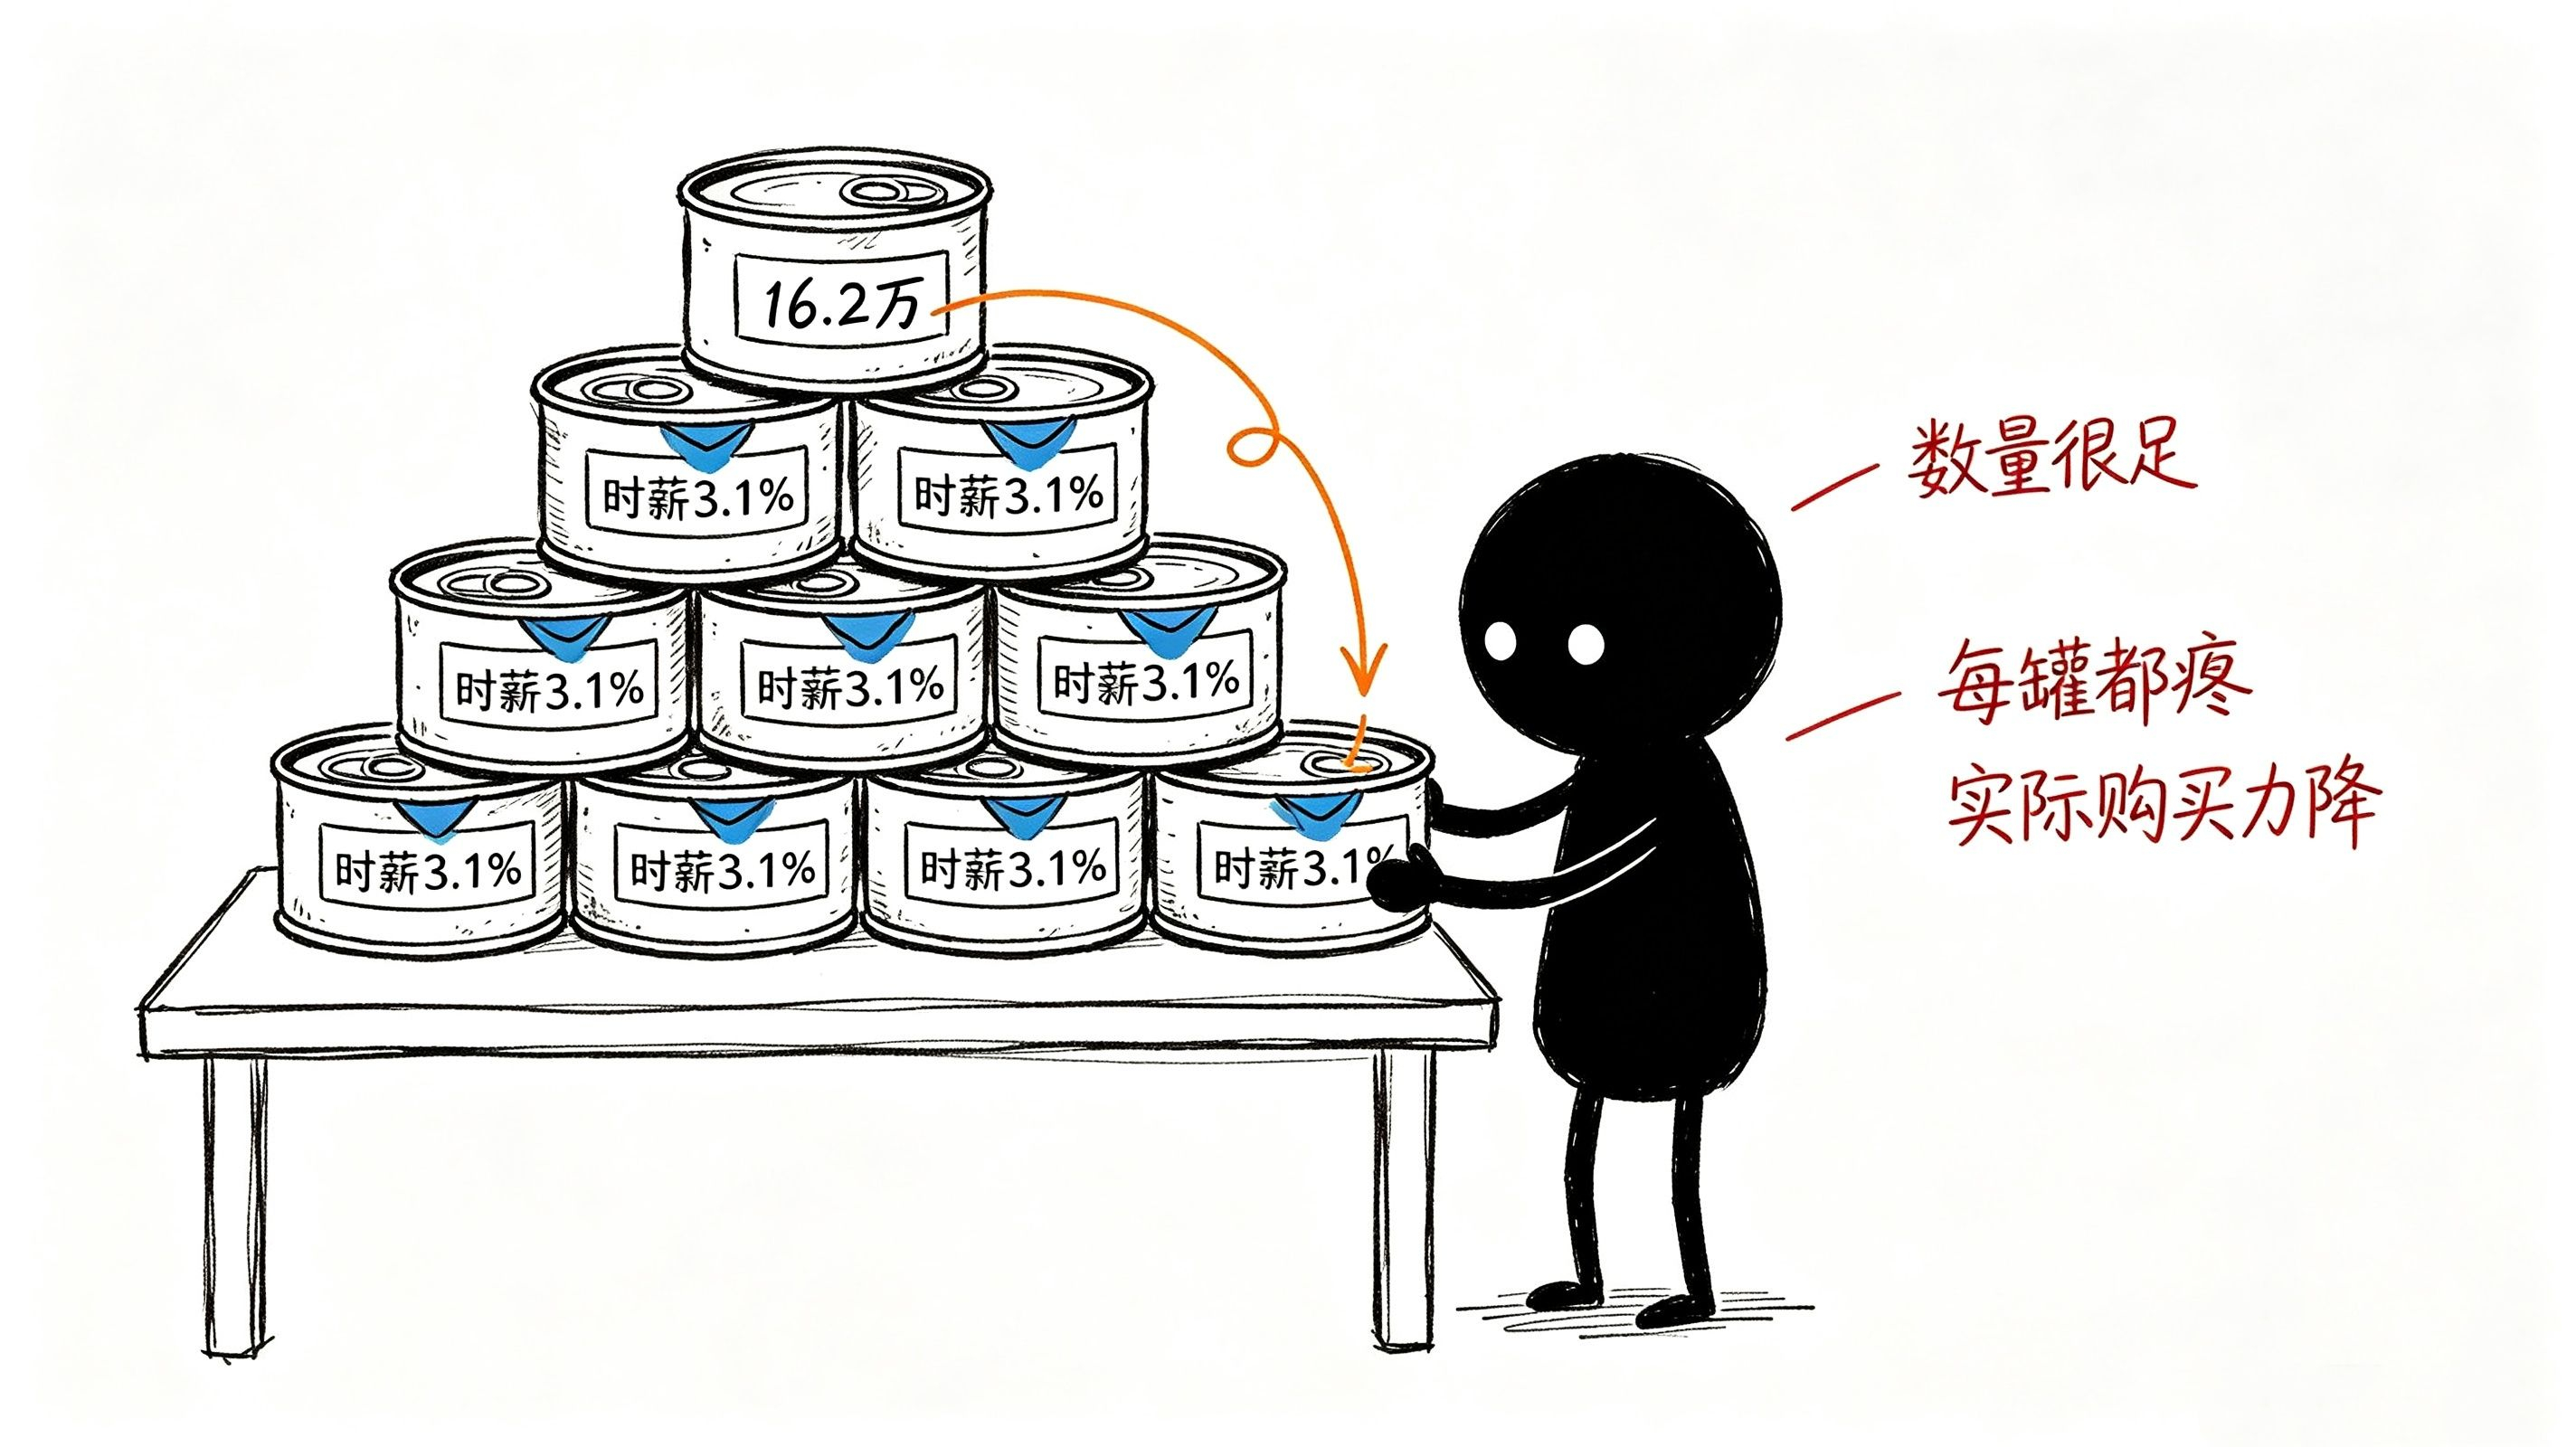
Troque o sujeito por “o salário-hora de 3,1%”
Se o sujeito for “payroll”, a história é “economia forte”. Se o sujeito for “probabilidade de aumento de juros”, a história é “aperto de liquidez”. Mas se o sujeito for trocado pelos dados de salário-hora que aquela cifra de 162 mil ofuscou completamente — aumento anual de 3,1% no salário-hora, abaixo de inflação de 3,4% — então toda a narrativa se rompe.
3,1% de variação anual no salário-hora: o que isso indica? Indica que as empresas estão dispostas a contratar pessoas com um salário real menor. Indica que o custo do “pleno emprego” é a perda do poder de barganha dos trabalhadores. Indica que esse mercado de trabalho tão “forte a ponto de assustar o mercado” é, em essência, uma expansão em quantidade e uma deterioração em qualidade.
O banco de garantia dos EUA (Wells Fargo) disse uma verdade óbvia: “Os salários não saíram do controle em alta; não dá para avaliar o risco de inflação apenas pelos dados de emprego.” Traduzindo: não se assuste com as 162 mil; os sinais de inflação dentro desses dados são, na verdade, mornos.
Mas o mercado não ouviu. Ficou focado naquelas 162 mil, tratou isso como uma prova incontestável de “aquecimento excessivo da economia” e empurrou a probabilidade de aumento de juros para além de 60%.
O mercado precifica “quantidade”, mas ignora “qualidade”. E se o Fed aumentar juros por causa de “quantidade forte”, ele estará definindo a política monetária com base numa fissura estrutural encoberta pelo agregado.
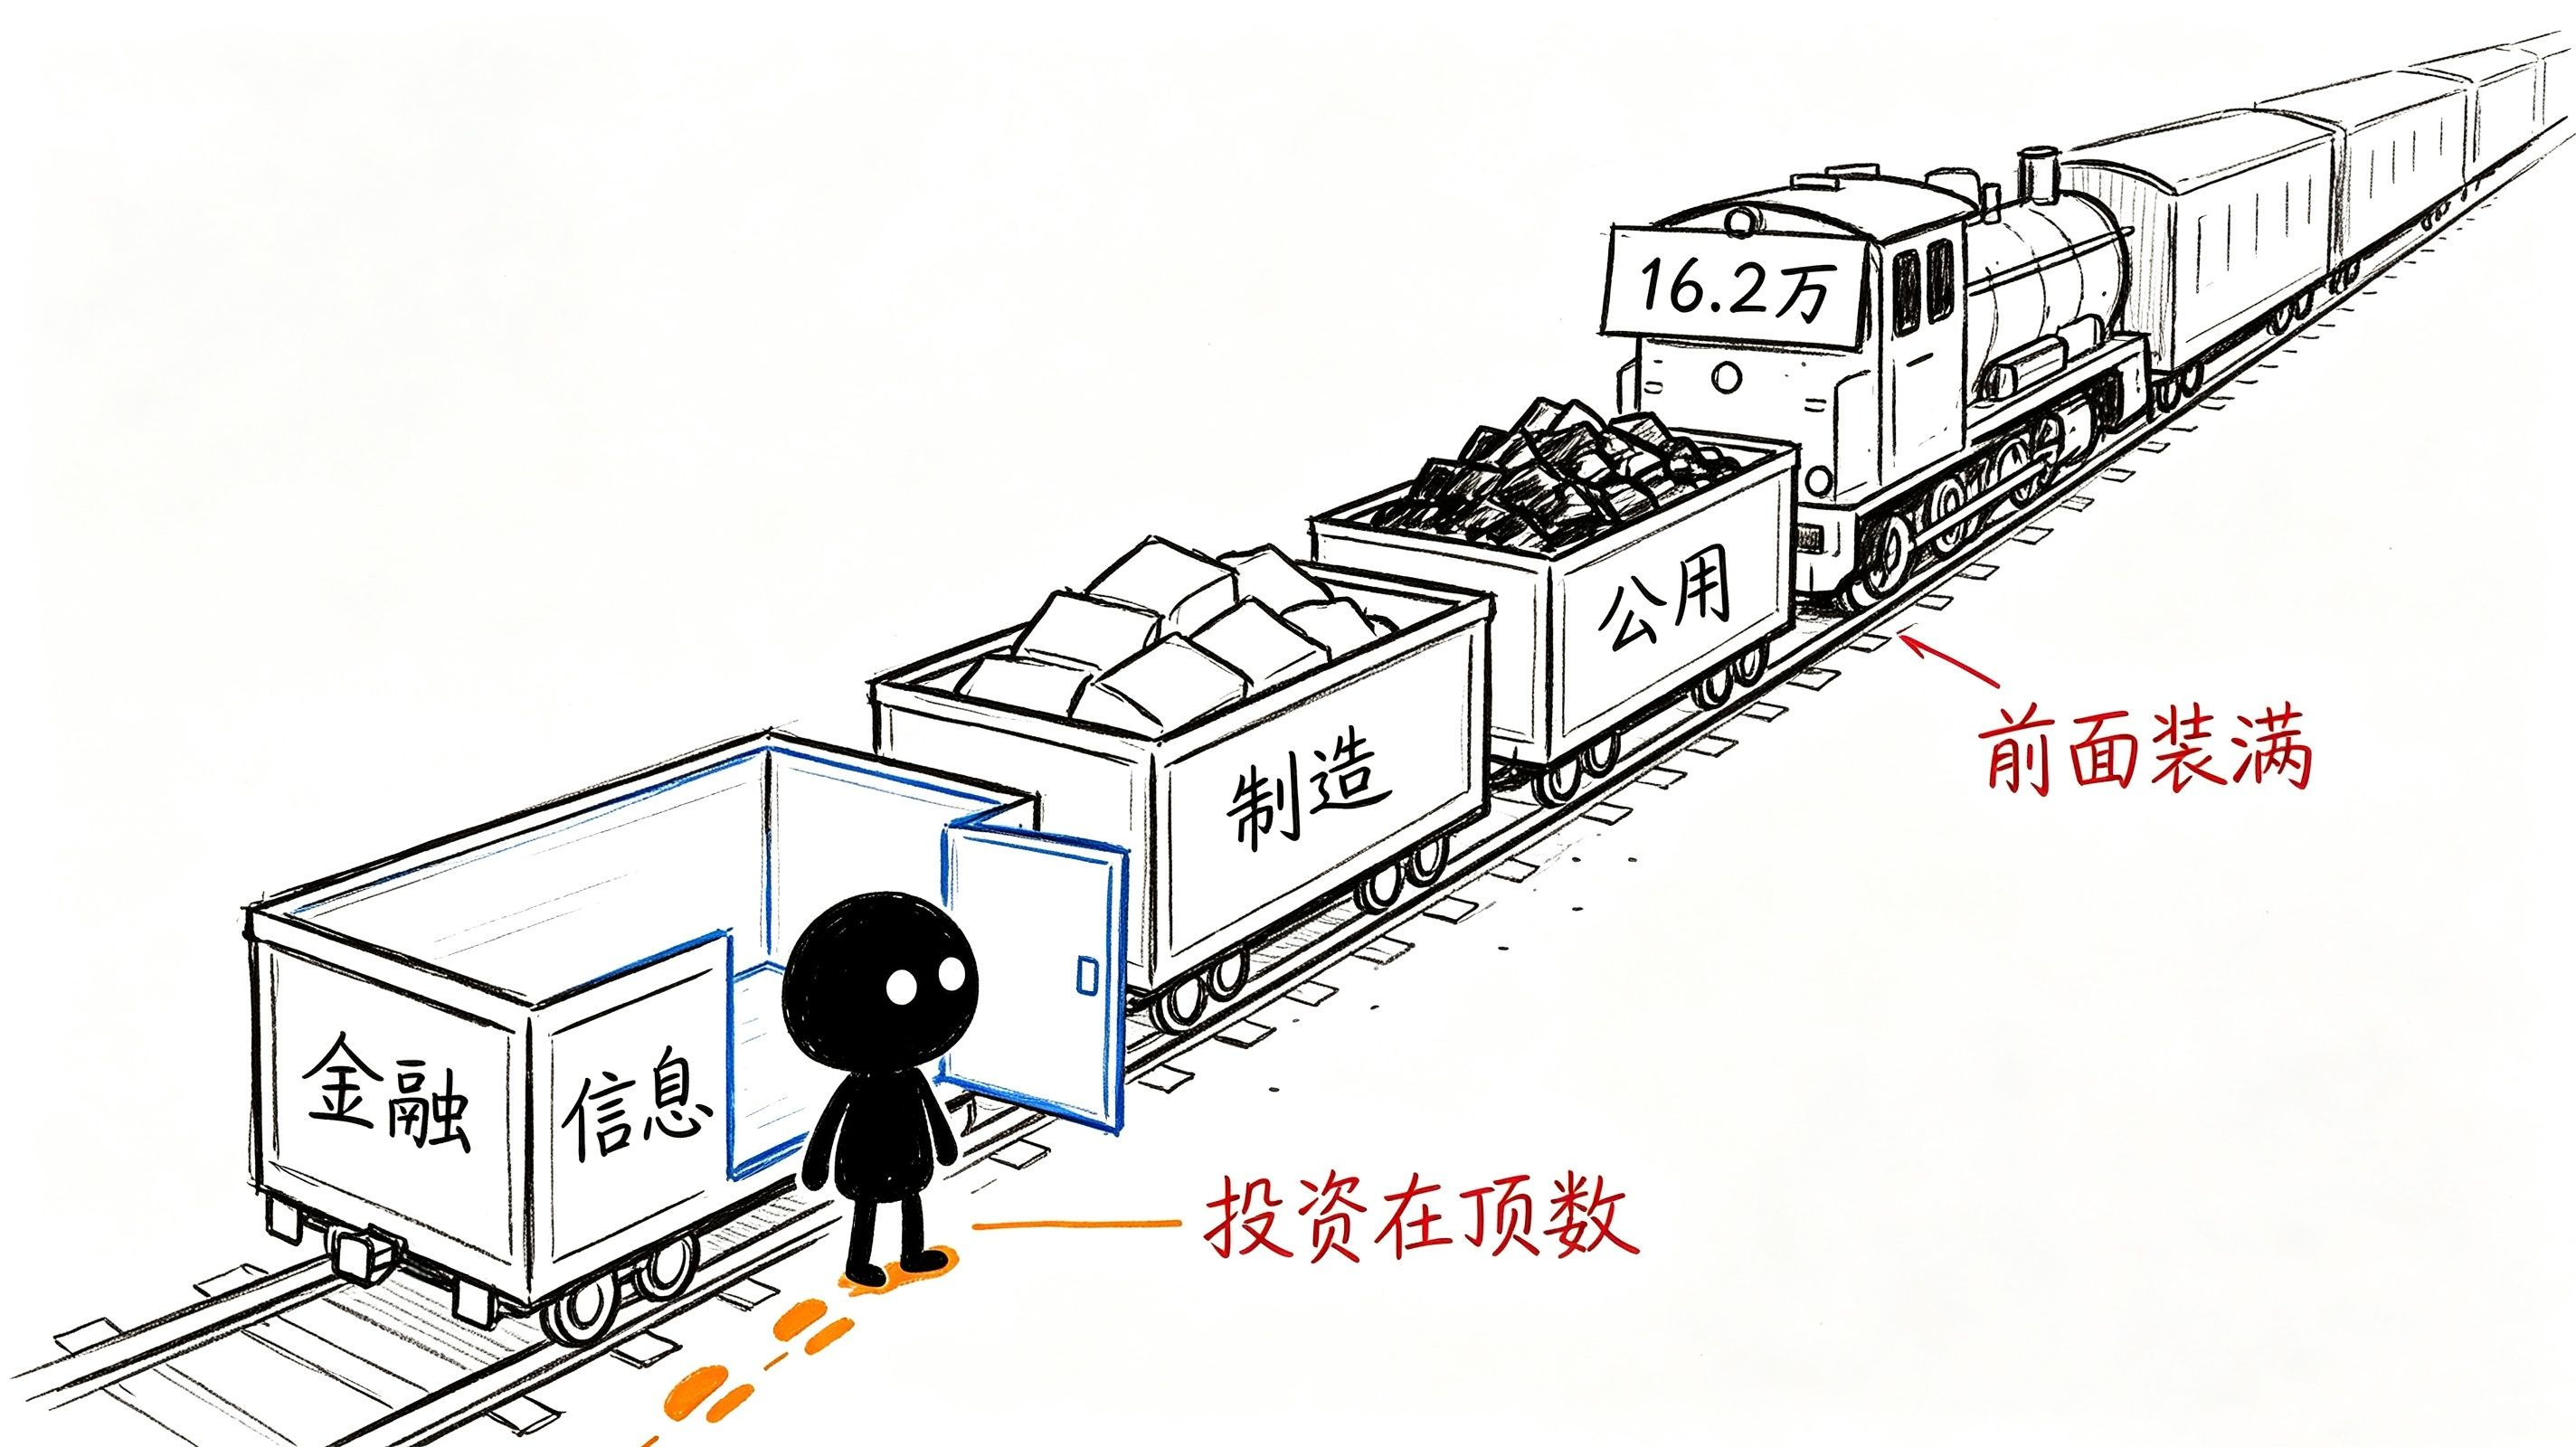
Das 162 mil, qual é o “sinal verdadeiro” sustentado pela infraestrutura de IA?
Olhe mais uma camada de estrutura: as atividades financeiras e do setor de informações, somadas, reduziram 34 mil vagas. Construção, manufatura e utilidades estão crescendo.
Esse conjunto de dados foi interpretado por analistas como “um esboço do efeito de substituição da IA”: finanças e setor de informações estão reduzindo; enquanto construção, manufatura e utilidades — setores diretamente ligados à construção de data centers, ao fornecimento de equipamentos e ao suporte de energia — estão se expandindo.
Então, dessas 162 mil, uma parte considerável não é “crescimento natural da economia”; é o investimento em infraestrutura de IA reconfigurando a estrutura do emprego. Não é que “a economia melhorou”; é que “a economia está sendo distorcida por investimentos em IA: um departamento de新增 disfarça a contração de outro”.
O terror dessa distorção é que ela faz os dados macro parecerem fortes, mas a razão do “forte” é o “impulso por investimentos”, e não “melhoria de eficiência” nem “expansão do consumo”. E o emprego puxado por investimentos é, justamente, o mais fácil de sofrer retaliação das taxas de juros. Aumento de juros → custo de investimento sobe → desaceleração da infraestrutura de IA → esses novos postos somem.
O mercado celebra “empregos trazidos pela infraestrutura de IA” e, em seguida, usa o aumento de juros para matar a infraestrutura de IA. É uma lógica de negação de si mesma.
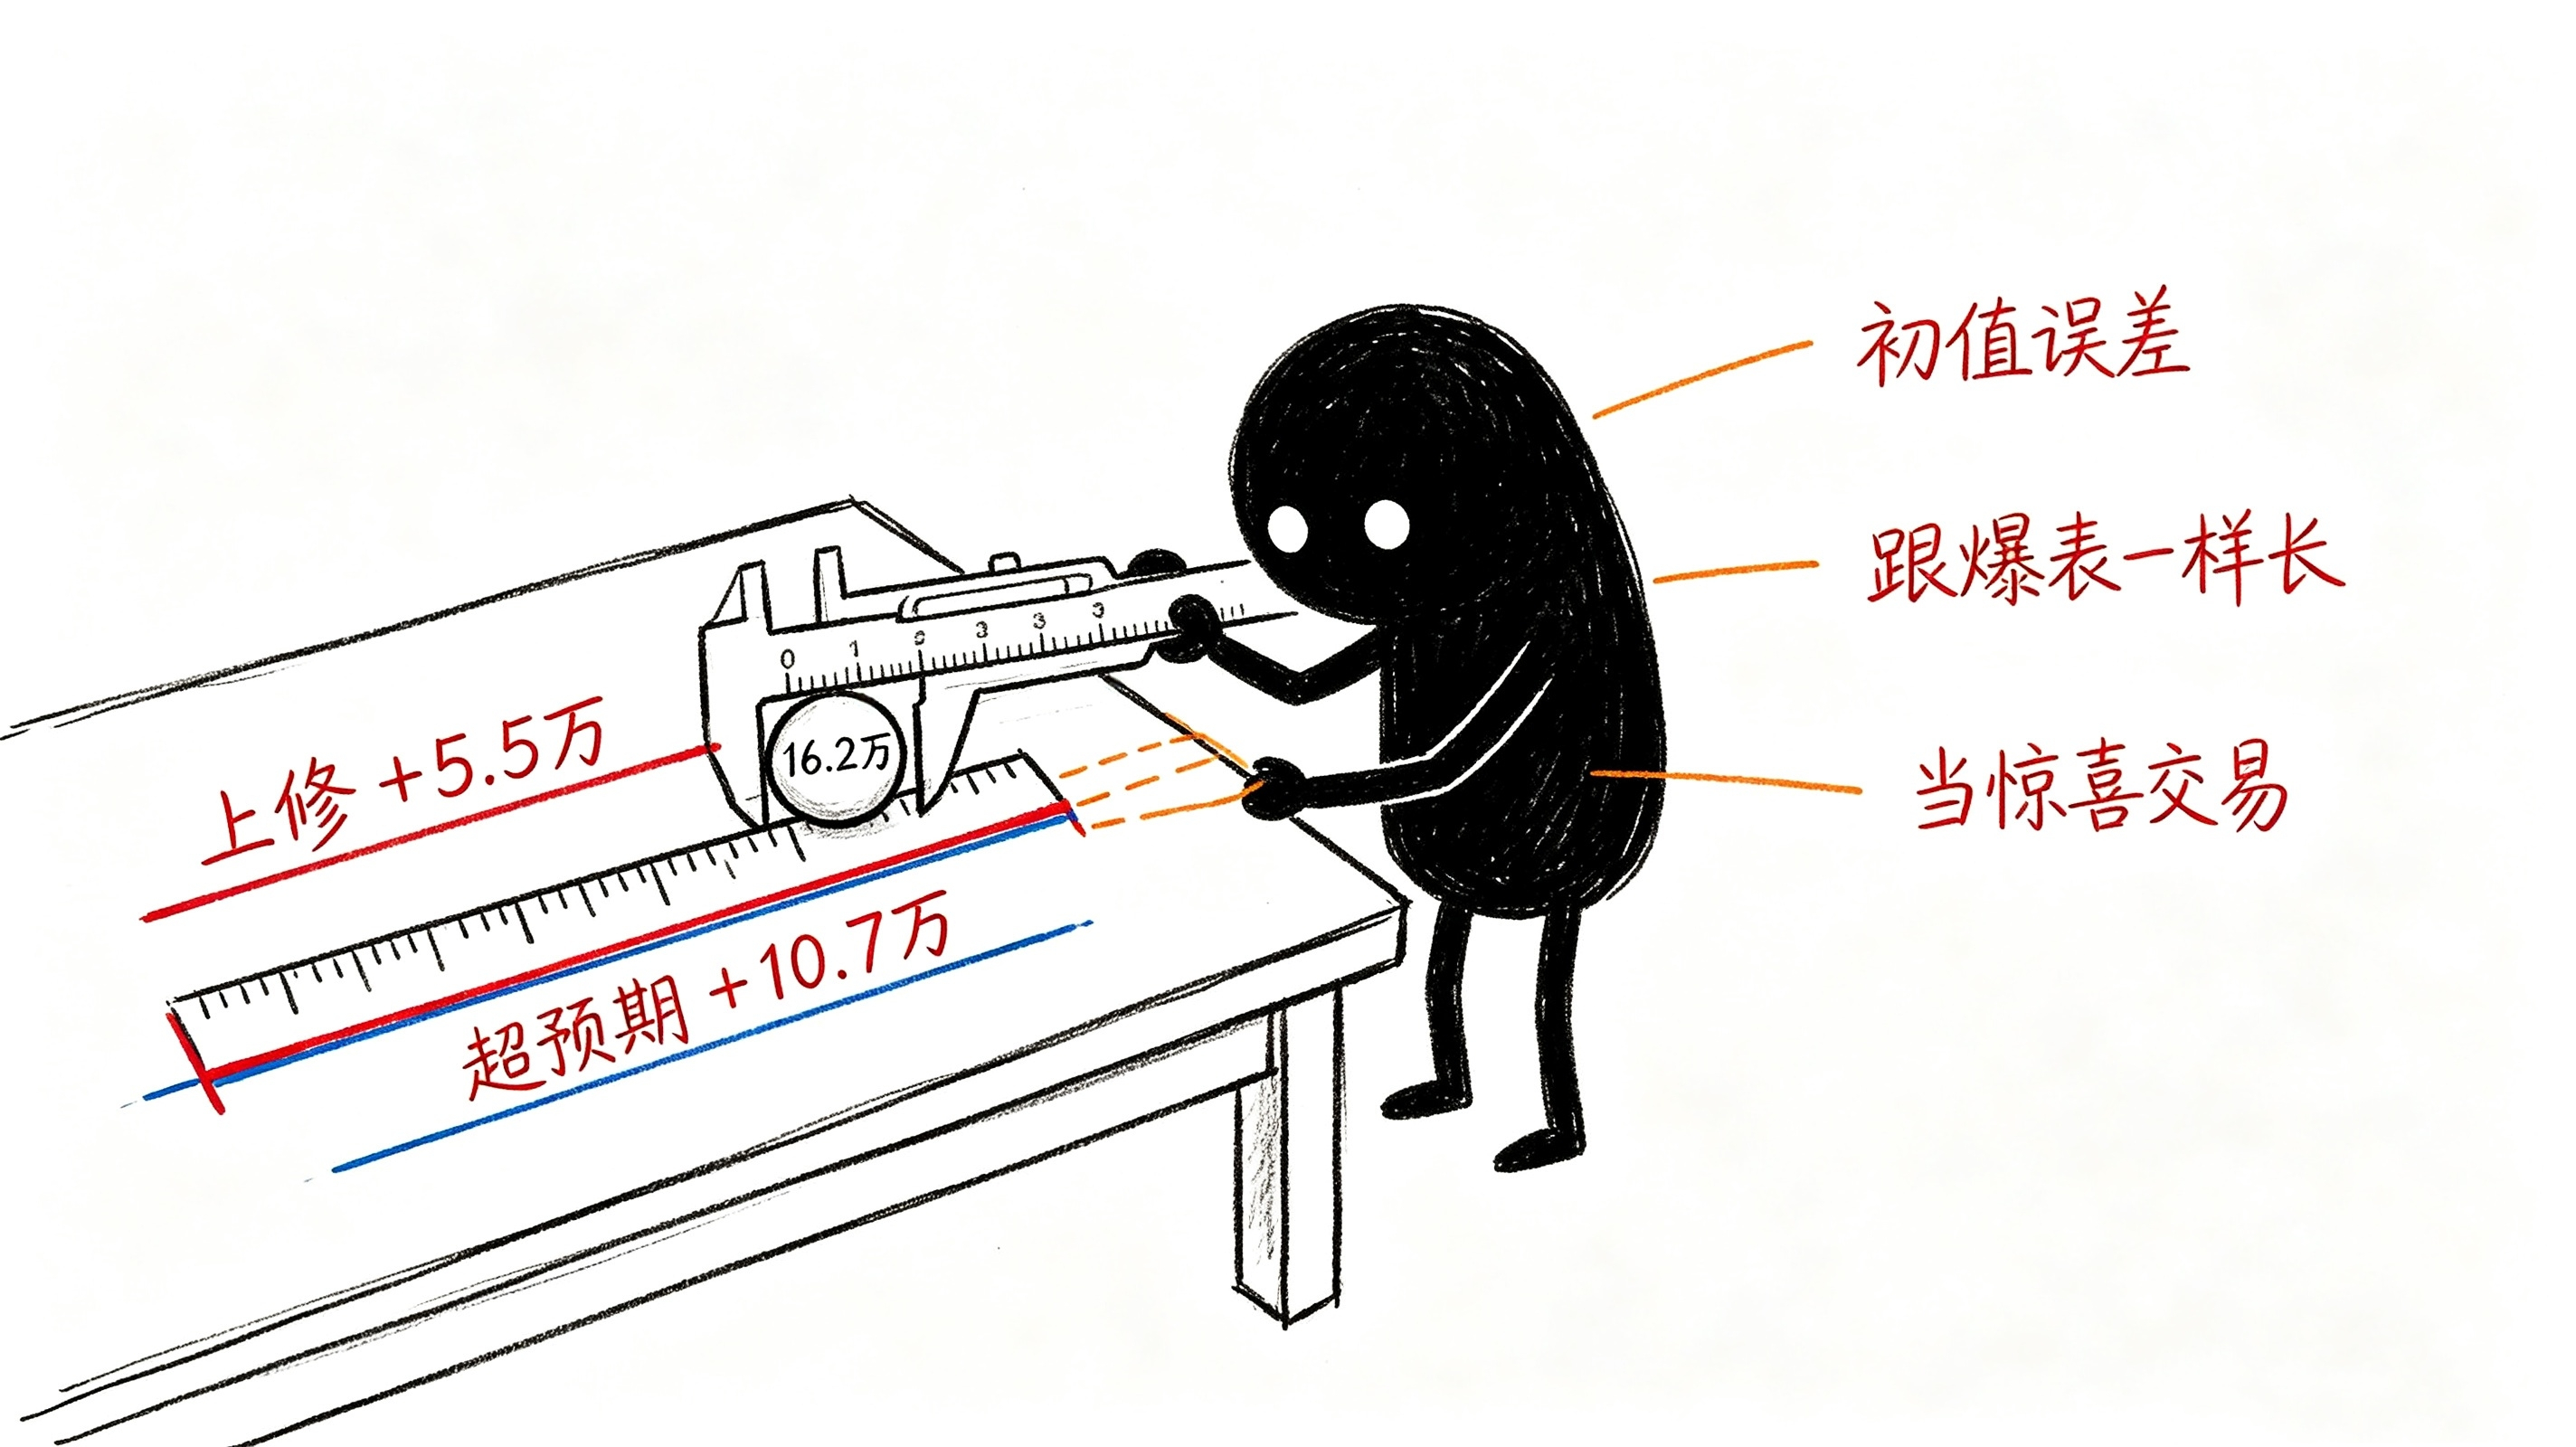
Nos dois meses revisados, mais 55 mil: nessa “exageração acima do limite”, quanto foi o erro do valor inicial?
O detalhe mais ignorado está aqui: em julho, o payroll saiu de -23 mil para +21 mil na revisão; em junho, foi de 20 mil para 31 mil. No total, nos dois meses houve uma revisão de 55 mil.
Atenção: qual foi a “magnitude acima do esperado” do payroll de agosto? 162 mil menos 55 mil de expectativa: passou em 107 mil. E nos dois meses anteriores houve uma revisão total de mais 55 mil.
A ordem de grandeza da revisão já atingiu metade do valor esperado. Isso mostra que, do ponto de vista estatístico, a credibilidade dos próprios dados iniciais já está em um nível perigosamente baixo.
Mas o mercado negociou um dado cujo “intervalo de erro é praticamente metade do valor esperado” como se fosse uma surpresa de “triplo acima do limite”. Ninguém pergunta: dessas 162 mil, quanto foi de新增 real em agosto e quanto foi apenas o ruído de atraso do sistema de correção estatística?
Se a revisão de um dado pode chegar a esse nível, então qualquer operação imediata baseada nele, essencialmente, está apostando na sorte precificando “erro de medição”.
O dilema do Fed: ele toma decisões com base no “agregado”, mas o agregado já deixou de funcionar
Waller já disse: se em setembro vai aumentar juros depende do CPI de agosto. Mas depois que o payroll veio acima do esperado, a probabilidade de aumento em setembro saltou de 50% para 62%. O mercado está dizendo ao Fed com ações: mesmo que você diga que o CPI é o prato principal, nós vamos apostar mais por causa do payroll.
Este é o lado mais perigoso do Fed: ele pode ser arrastado pelo “price action do payroll” do mercado e, antes da divulgação do CPI, ser forçado a encarar uma expectativa de alta de juros que já foi empurrada para níveis elevados.
E se na próxima semana o CPI cair, o que acontece com essa probabilidade de aumento de juros de 62%? Ela desaba. Vai acontecer como no fim de agosto: de 63% para 50%. E então, para onde o Bitcoin vai? Ele pode disparar 5% como no dia 3 de setembro, por causa de uma “ilusão de sinal dovish”.
É assim que o mercado funciona agora: cada dado vira sacrifício do próximo, e cada precificação prepara o terreno para a próxima reversão. E, nesse ritmo, a “tendência” real é despedaçada.
Para o mercado cripto, o que de verdade deveria ser observado não é “quanto vão aumentar os juros”, e sim “a relação sinal-ruído dos dados”.
O Bitcoin cair abaixo de 80 mil dólares foi interpretado como “aquecimento das expectativas de alta de juros restringindo ativos sensíveis à liquidez”. A interpretação está correta, mas não é tão precisa.
O julgamento realmente afiado é: quando o mercado reage de forma tão intensa a um dado com uma “relação sinal-ruído estatisticamente muito baixa”, a volatilidade de curto prazo de ativos cripto já se desligou dos fundamentos. Ela vira um fantoche amarrado, torturado repetidamente por ilusões vindas de dados macro.
Qual é o “sinal verdadeiro” dentro das 162 mil? É o salário-hora de 3,1% abaixo da inflação; são as demissões de 34 mil em finanças e setor de informações; é a falta de confiabilidade do valor inicial exposta pela revisão de +55 mil no valor anterior. Nenhum desses “sinais verdadeiros” sustenta a conclusão de “a economia está superaquecendo e precisa de aumento de juros”.
Mas o mercado escolheu o “falso sinal”. Escolheu aquele agregado de 162 mil, porque o agregado é o mais negociável — um número, uma direção, uma cadeia de narrativa pronta.
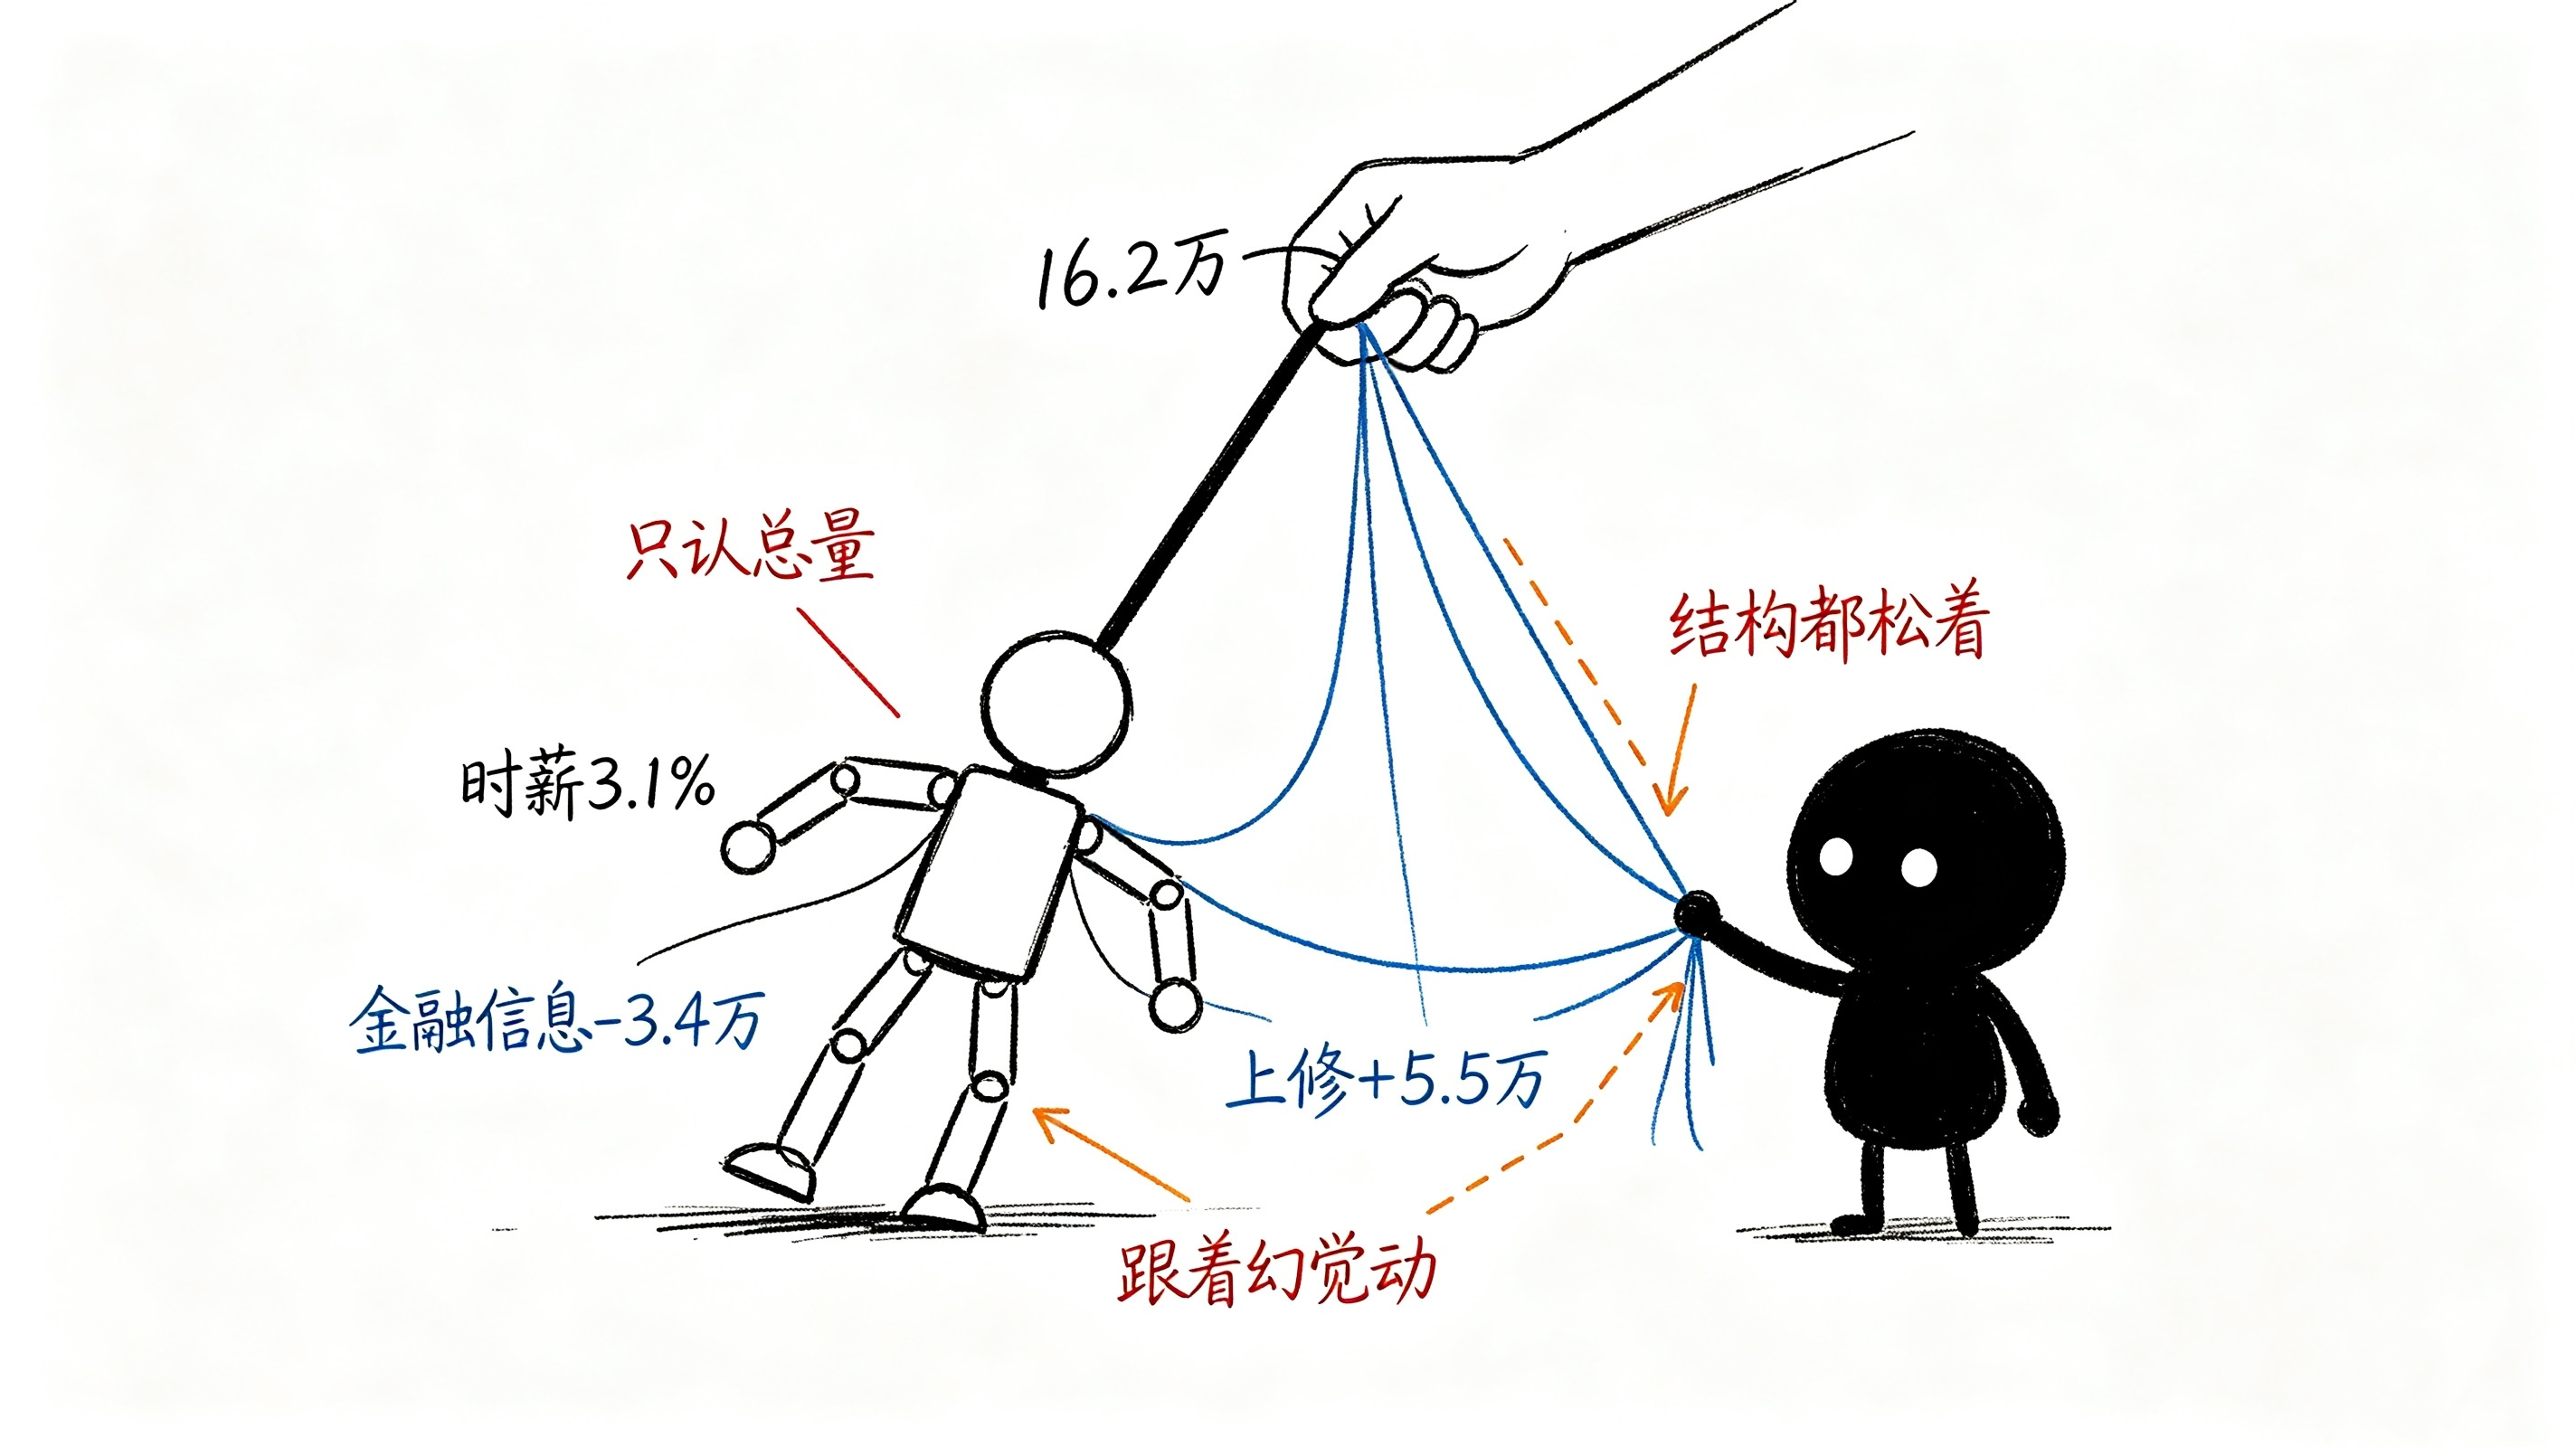
E para o mercado cripto, como o ativo de alta beta no fim dessa cadeia de narrativa, é natural que ele vire a maior vítima de “falsos sinais”.
O que mais impede as pessoas de dormir
Payroll de agosto: 162 mil; salário-hora 3,1%; inflação 3,4%. Salário real com crescimento negativo. Demissões de 34 mil em finanças e setor de informações. Revisão do valor anterior para cima em 55 mil.
Ao juntar esses números, o verdadeiro problema não é “se em setembro haverá aumento de juros”, e sim: “o mercado está perdendo a capacidade de distinguir sinal e ruído, e o Fed pode acabar perdendo essa capacidade junto com o mercado”.
Quando um relatório de emprego com “crescimento negativo de salário real” é interpretado como “economia forte demais e precisa de aumento de juros”; quando a estrutura de emprego “distorcida pela infraestrutura de IA” é tratada como “crescimento natural da economia”; quando dados com “erro do valor inicial” são tratados como “triplo acima do limite” — isso mostra que todo o sistema de precificação entrou num estado perigoso de “olhar só para o agregado, não para a estrutura; olhar para a superfície, não para o núcleo”.
E se o Fed aumentar juros nesse estado, ele não estará cobrando “juros de aquecimento excessivo da economia”; estará cobrando “juros de ilusão estatística”.
O Bitcoin cair abaixo de 80 mil dólares é como estar pagando pelo engano estatístico. Na próxima semana chega o CPI: ele pode destruir ou reforçar esse engano. Mas antes disso, cada decisão de negociação baseada em “162 mil” é uma aposta: por quanto tempo o mercado estará disposto a pagar por uma ilusão.
O que realmente tira o sono é: se nem o próprio Fed consegue mais distinguir “força” de “distorção”, então quem ainda está observando o núcleo dos dados? Ou será que todo mundo está olhando para aqueles 162 mil porque o núcleo é tão complexo que ninguém quer admitir que não entende?