

A BIT alerta para um risco elevado de correção no mercado de ações americano em setembro. Tanto pelo quadro técnico quanto pela sazonalidade. Vale considerar o impacto desse cenário no mercado cripto.
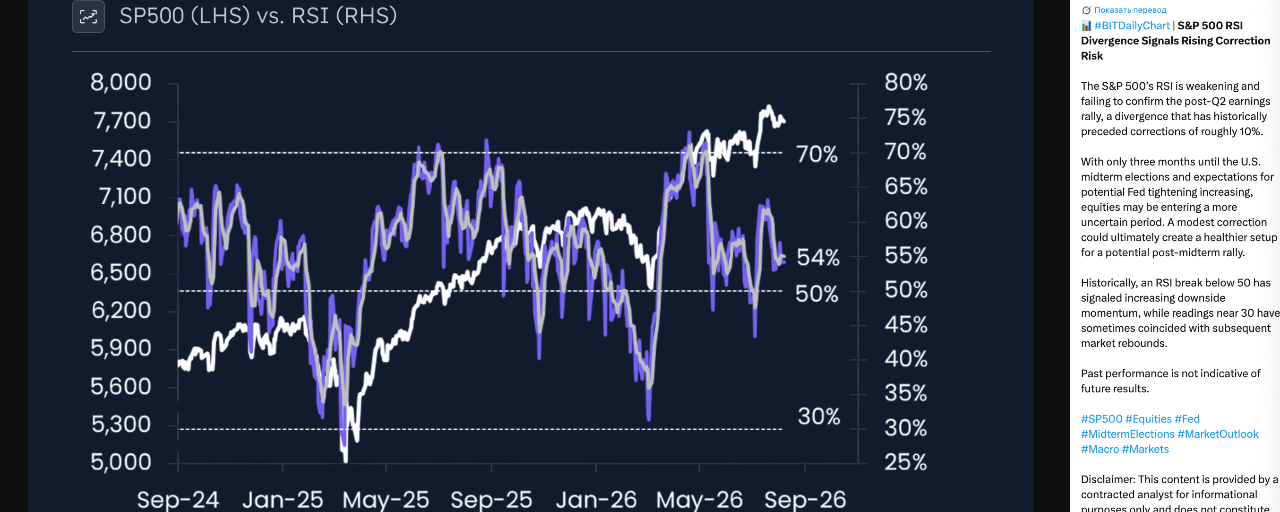
O primeiro sinal - divergência no S&P 500. O índice, após a divulgação dos resultados do segundo trimestre, continuou renovando máximos, MAS o RSI já não confirma essa alta e caiu para cerca de 54%.
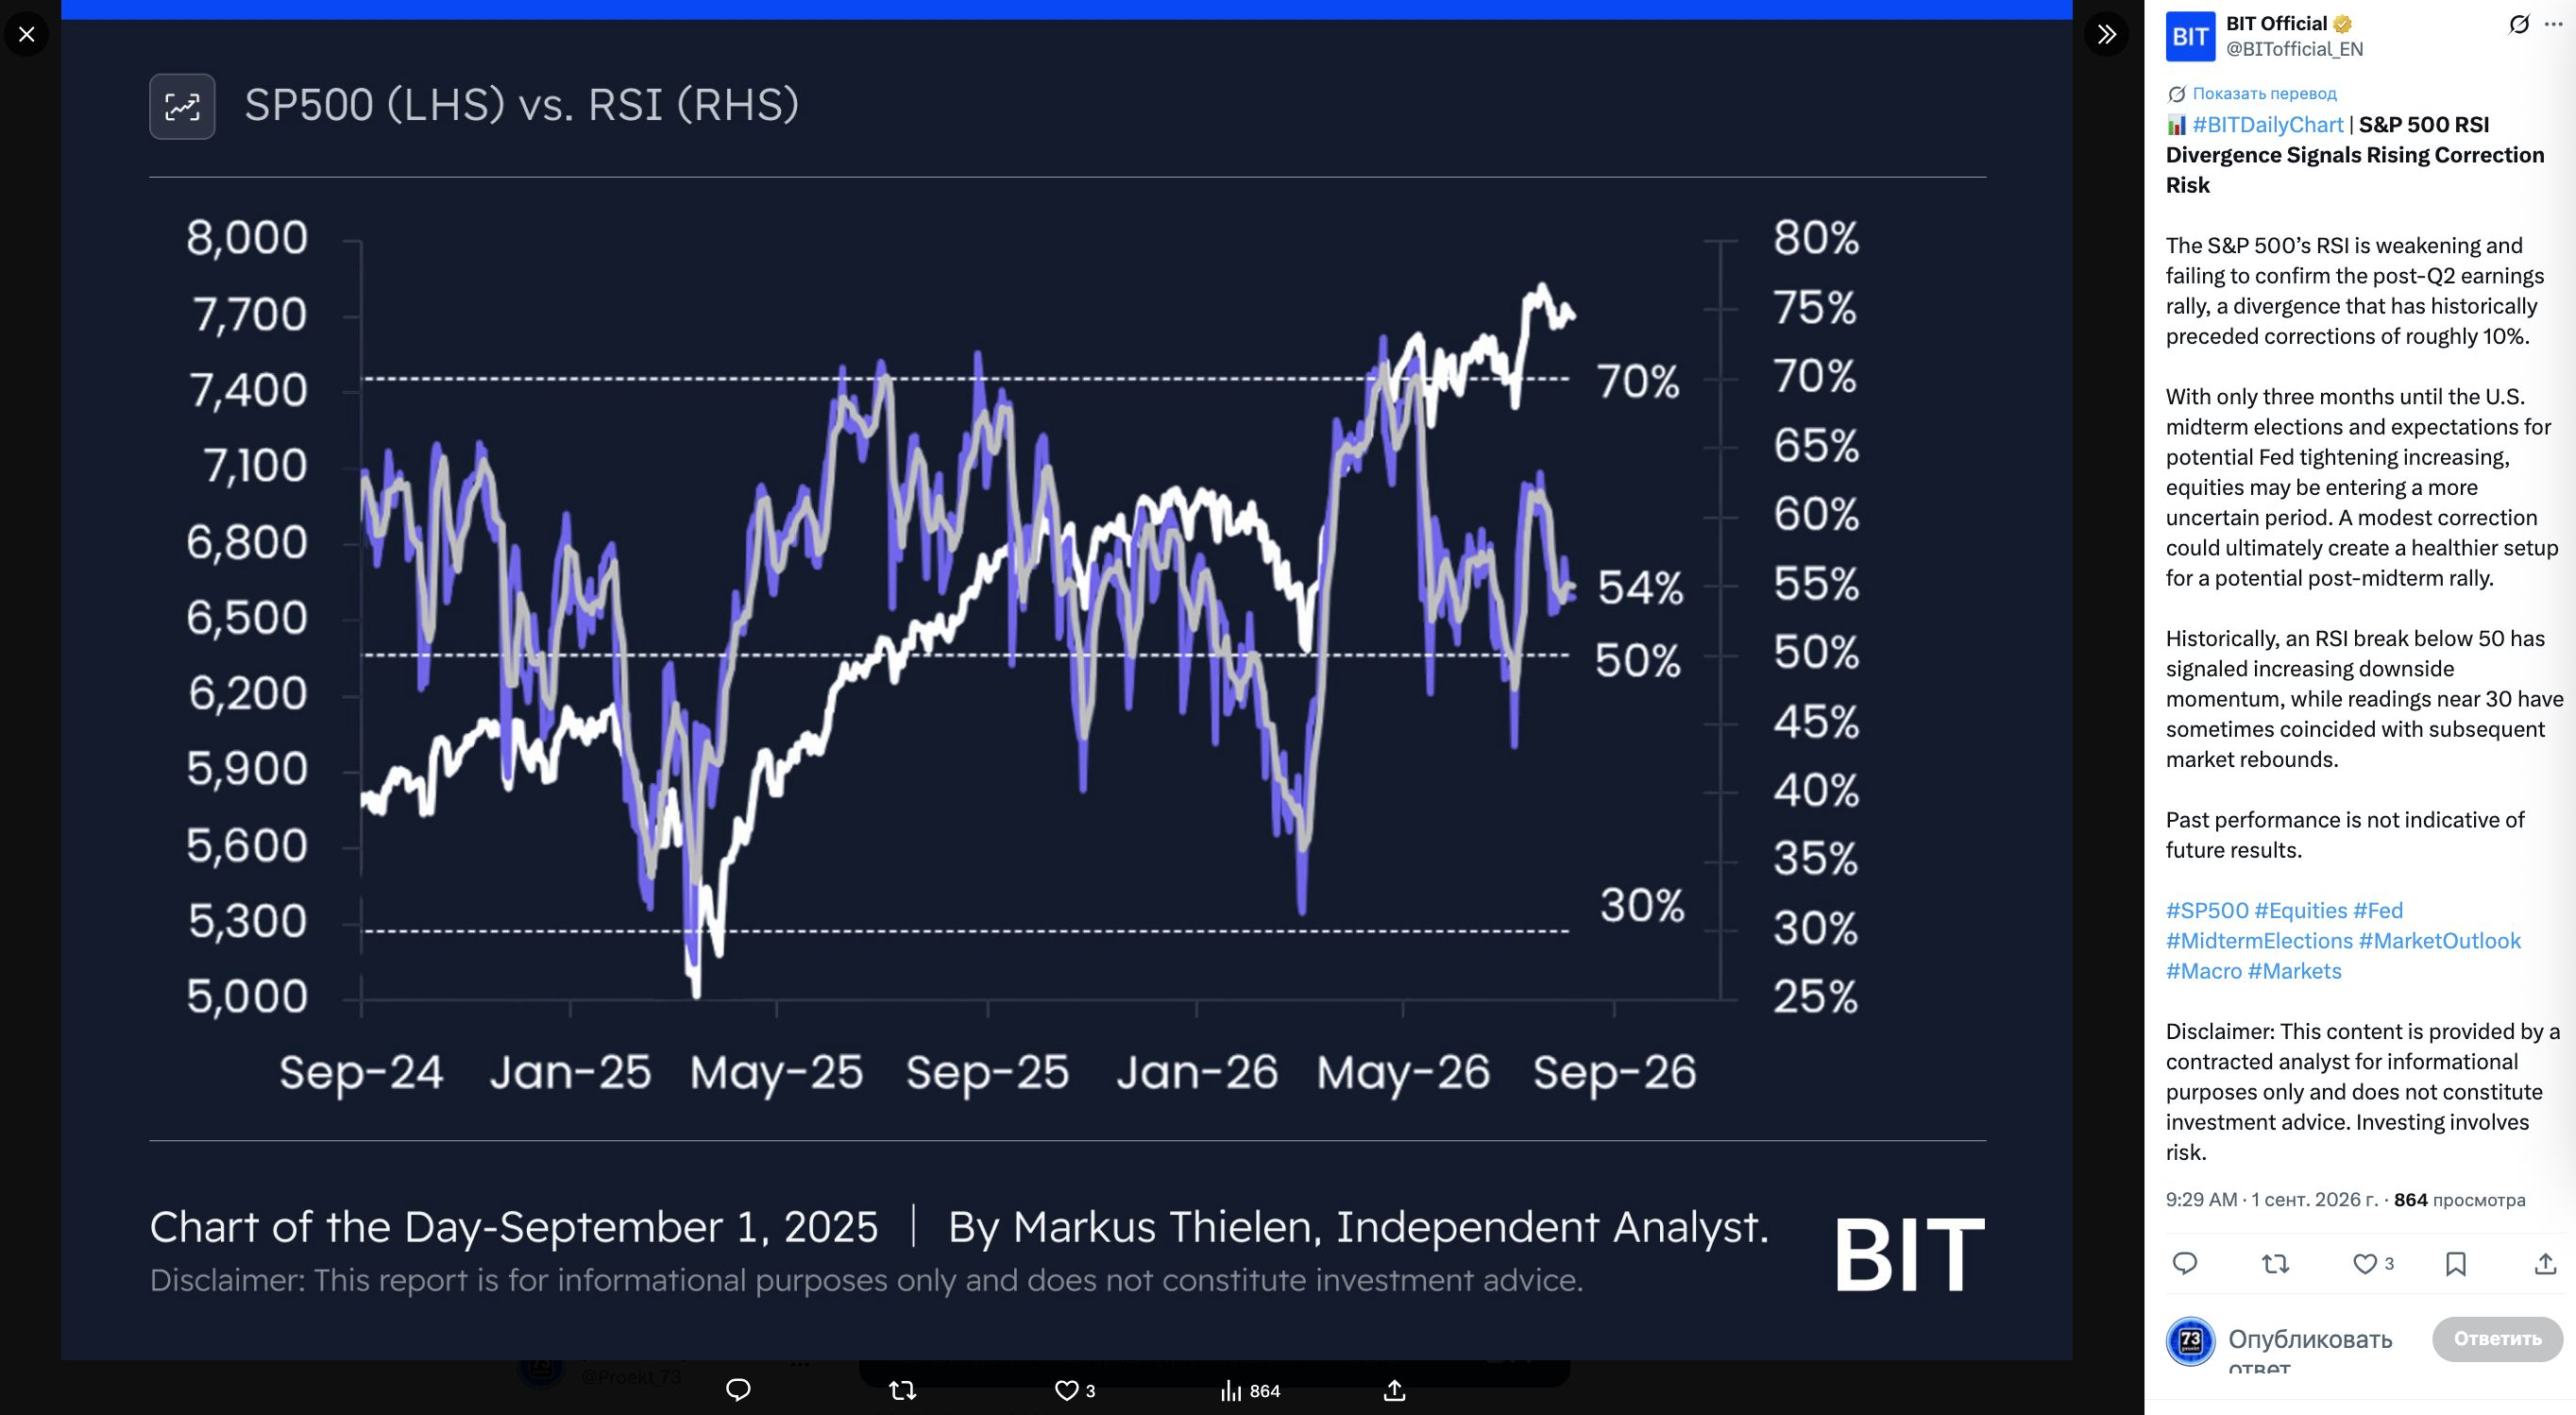
Segundo a avaliação da #BIT, uma divergência semelhante no passado frequentemente precedia correções de cerca de 10%.
O nível-chave do RSI é de 50 pontos. A queda abaixo dele será uma confirmação adicional do enfraquecimento do impulso. A faixa de 30 historicamente já correspondia a uma forte sobrevenda e frequentemente “antecipava” um repique.
O segundo fator é a sazonalidade de setembro. Nos últimos 25 anos, setembro em média foi o pior mês para o S&P 500 — cerca de -1,1%.
E, nos anos de eleições de meio de mandato, o resultado médio de setembro foi ainda pior — cerca de -1,7%. A história, porém, é muito heterogênea:
- 2002: -11,0%;
- 2006: +2,5%;
- 2010: +8,8%;
- 2014: -1,6%;
- 2018: +0,4%;
- 2022: -9,3%.
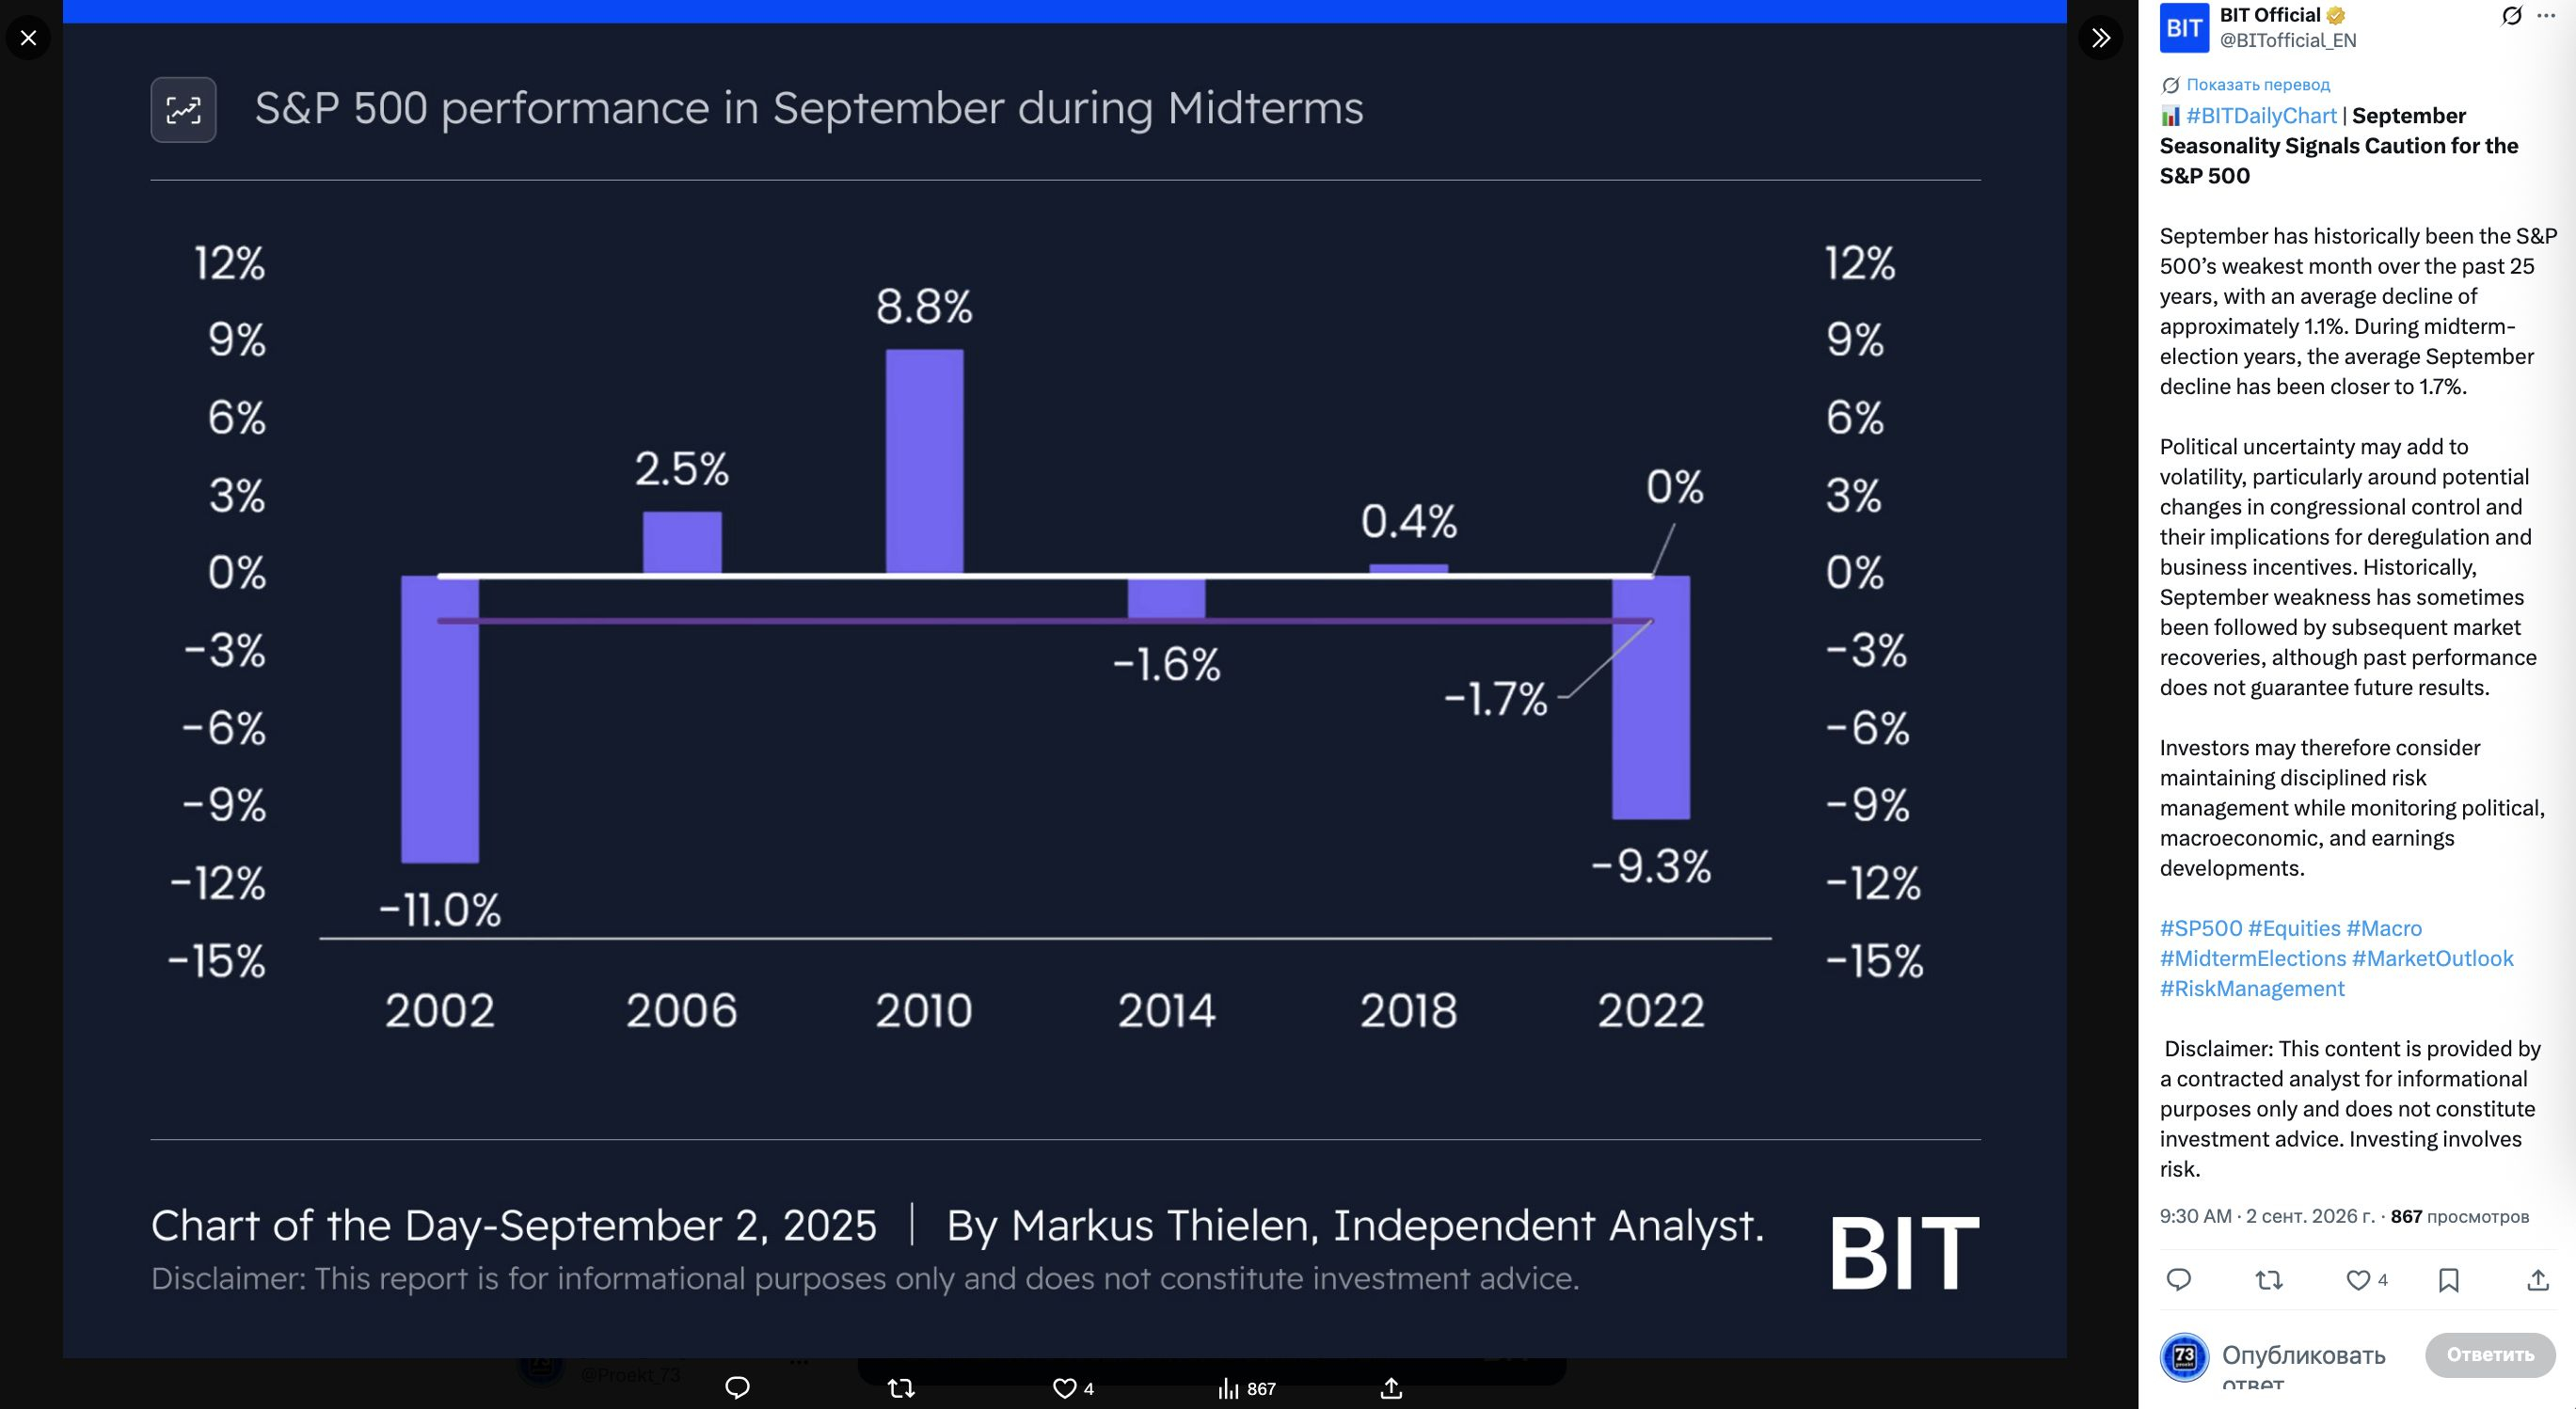
Ou seja, a sazonalidade por si só não garante nada, MAS agora ela coincide com a piora do impulso técnico, a incerteza antes das eleições e o risco de novo aperto da política do Fed (ambas as análises da BIT foram divulgadas antes dos dados macro de hoje, então o quadro ficou ainda pior).
Uma correção acentuada do S&P 500 normalmente piora o apetite geral pelo risco e pode pressionar o BTC e, sobretudo, as altcoins. Tudo isso se soma à atual sobrecompra локal do mercado cripto e aos “to the mooners” que despertaram. Ao mercado pode reservar surpresas desagradáveis e frustrar as expectativas.