

De hawkish para dovish levou apenas uma semana; de dovish para hawkish, apenas 25 minutos — o grande teste de setembro de Wash
No horário de Pequim, hoje às 20h30, com um simples clique do mouse do Bureau of Labor Statistics dos EUA, os dados de emprego não agrícola de agosto explodiram na tela: foram criadas 162 mil vagas, enquanto o consenso do mercado era de apenas cerca de 53 mil — três vezes menos. Na última semana, o mercado acabou de acompanhar o presidente do Fed, Wash, numa montanha-russa emocional: na sexta-feira passada, em Jackson Hole, ele apresentou o enquadramento mais hawkish desde que assumiu, elevando durante a noite a probabilidade de um aumento de juros em setembro para 55,7%; ontem, ele mudou o tom e passou a inclinar-se por manter a taxa inalterada, fazendo ações dos EUA, bitcoin e ouro comemorarem em conjunto; hoje à noite, com a divulgação dos 162 mil da folha de pagamento não agrícola, tudo voltou a cair. De hawkish para dovish levou uma semana; de dovish para hawkish, apenas 25 minutos.
01|O verão não ficou frio — o termômetro quebrou
No mês passado, o mercado ficou assustado com dois números: o primeiro estimate do payroll de julho em -23.000 e o ADP do emprego em empresas privadas apenas +38.000, e a narrativa de “verão sem emprego” se espalhou por toda parte. Mas os dados oficiais desta noite viraram o roteiro de cabeça para baixo:
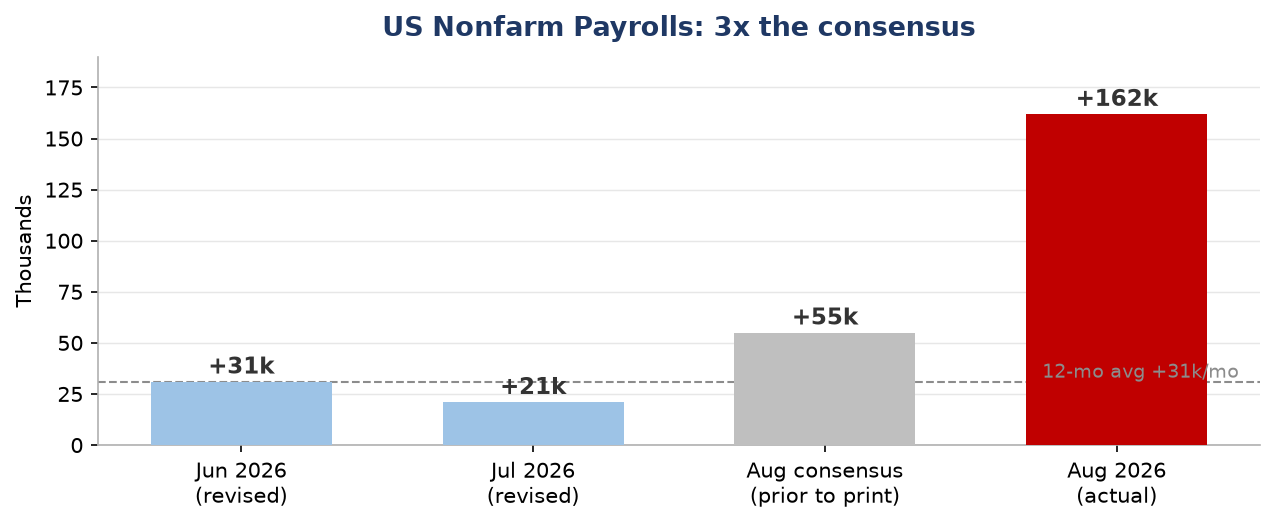
▪ Payroll não-agrícola de agosto: +162.000; expectativa de consenso apenas cerca de +53.000 (critério do Dow Jones), 5 vezes acima da média mensal dos últimos 12 meses (+31.000);
▪ Taxa de desemprego 4,1% estável; média de salários por hora: variação mensal +0,3% e anual +3,1%, ambos sem fraquejar;
▪ O que mais dói é a revisão: em junho, de +20.000 passou para +31.000; em julho, de -23.000 passou para +21.000. Somando, mais 55.000 nos dois meses.
“Verão sem emprego” não é o verão que esfria — é o termômetro que quebrou. Estruturalmente, este é um relatório “mais quente” do que parece: restaurantes e bares +59.000 (no mês, a média habitual é só +12.000), manufatura +16.000 dando continuidade à alta e educação local +42.000 como reforço. Na pesquisa domiciliar, o número de empregos informais não voluntários caiu de forma abrupta de um mês para o outro: -414.000. Quem quer trabalhar em tempo integral realmente encontrou trabalho em tempo integral. O único lado sombrio é a área de informação: -23.000 — infraestrutura de computação, publicação e conteúdo de radiodifusão foram cortados. No Jackson Hole, Warsh perguntou: “Os ganhos da IA vão fluir para detentores desses ativos raros, como fabricantes de chips e provedores de serviços em nuvem?” A indústria de informação já “prestou contas” antes, com -23.000. Antes disso, o ISM de manufatura em 54,6 (8ª expansão consecutiva) e serviços em 55,4 (demanda forte) já estavam gritando na mesma direção; o mercado é que não queria acreditar.
02|De hawk a dovish: uma semana
沃什, presidente do 17º Fed, tomou posse na Casa Branca em 22 de maio de 2026; antes, foi membro do Conselho do Fed de 2006 a 2011. É o rosto “hawkish” mais familiar ao mercado. O discurso pelos primeiros 100 dias foi escolhido para o Jackson Hole: assim que subiu ao palco, ele traçou limites: “Pode chamá-lo de roteiro, de mapa para trilha, mas não o chame de orientação prospectiva.” Para ele, a orientação prospectiva é um resquício da era de crises — “parece buscar clareza, mas na prática cria nebulosidade”; além disso, arrasta o Fed para o “dilema do espelho”: o mercado negocia os sinais do Fed, e o Fed usa os preços do mercado para julgar; dois espelhos se refletem um no outro e, no fim, ninguém vê a realidade com nitidez. Alguns pediram que ele ao menos fornecesse uma função de reação; ele respondeu: “As variáveis-chave da política monetária mudam com o tempo. Precisamos ser humildes com nossos limites de entendimento.”
Mas até o “hawk” tem suas cartas escondidas. Ele não deixa margem quando o assunto é inflação: “2% é uma meta rígida e inabalável. A estabilidade de preços não acontece automaticamente.” Ele alertou que os números de inflação desta próxima temporada de verão poderão vir melhores do que o esperado, “mas sem me dizer que a tendência subjacente já melhorou de forma significativa” — “caso contrário, nós temos trabalho a fazer. Esse é o nosso trabalho, a nossa missão, a nossa responsabilidade.” Ele ainda acrescentou uma frase que fez o mercado gelar: “A precificação do mercado mostra confiança de que alcançaremos estabilidade de preços. Eu posso garantir que eles estão certos.” Resultado: os rendimentos dos Treasuries de 2 anos dispararam quase 8 bps na noite para 4,31%; a probabilidade de alta de juros no CME para setembro subiu de pouco mais de 30% para 55,7% — ele não desenha linhas, e o mercado desenha por ele.
Aí a história virou de ontem para hoje. Segundo a CNBC, as declarações mais recentes de Warsh ficaram claramente mais brandas: desde que os dados das próximas duas semanas não tragam surpresas, ele tende a apoiar a manutenção das taxas na reunião de setembro; o próximo passo dependerá do relatório de inflação de agosto que será divulgado. O mercado interpretou isso como o primeiro “selo” desde que ele assumiu o apoio à opção de “manter inalterado” — o presidente mais hawkish começa a dar degraus ao mercado. Assim, os ativos de risco parecem ter recebido o botão de início: na noite anterior, os três principais índices de ações dos EUA fecharam em alta conjunta — Dow +1,18% e Nasdaq +1,40%; Bitcoin +5,35% na noite e cruzou os US$ 81.000, com cerca de US$ 415 milhões em posições vendidas liquidadas; a capitalização total cripto voltou a US$ 2,73 trilhões. Os futuros de ouro na COMEX dispararam +3,6% e voltaram acima de 4.500. O índice do dólar caiu abaixo de 99 e o rendimento do Treasury de 10 anos virou para baixo. O mercado votou com dinheiro de verdade: “ficar mais dovish” é o maior fator positivo. Olhando para trás, a lógica do Warsh na verdade nunca mudou: há sinais de melhora da inflação, e a tendência é mais importante do que um ponto isolado — então há espaço para dar “margem para a dependência de dados”. Só que ele provavelmente não esperava que a parte de dados que ele estava disposto a esperar viesse esta noite com triplo do esperado, apagando com uma pancada de água o fogo que havia sido aceso.
03|15 de setembro, três cenários
Após a divulgação do payroll, os traders reforçaram as apostas de mais um aumento de juros em setembro. Na mesa de Warsh há três cenários:
Cenário A|Manter as taxas inalteradas (cenário-base, probabilidade de 50,5%). A taxa de desemprego em 4,1% fica exatamente igual, os salários por hora em 3,1% seguem moderados e sob controle — o relatório é “quente”, mas não a ponto de “queimar”. Com a escada que o próprio Worsh acabou de entregar, manter em setembro + linguagem mais hawkish ainda é o resultado mais provável. Logo na primeira reunião em que assumiu o cargo, ele manteve a taxa de política em 3,50%-3,75% e removeu a orientação de viés mais frouxo, mostrando que ele sabe “não mexer com as mãos, só mexer com a boca”.
Cenário B|Aumentar os juros diretamente em setembro (probabilidade de 35%, com muita oscilação na semana até o CPI sair). O arsenal de Warsh já está carregado: “Temos trabalho a fazer” já é uma frase pronta; no interior do Fed, gente como Hamak já vinha dizendo “agora é hora de aumentar”. Os 162.000 do payroll desta noite entregaram munição hawkish — se, na próxima semana, o CPI de agosto voltar a surpreender acima de +0,3% na variação mensal, o argumento de “melhora da tendência subjacente” ficará furado, e aumento em setembro deixa de ser piada.
Cenário C|Variáveis políticas (baixa probabilidade, alto impacto). O vice-presidente Vance fez apelos públicos para reduzir juros; a briga entre a Casa Branca e o Fed já ficou em evidência. Nos 100 dias desde que assumiu, Warsh repetidamente enfatizou “o banco central deve falar menos, interferir menos”. Se o mercado começar a precificar “interferência política no banco central”, quem sai ferido primeiro será a narrativa de credibilidade do dólar — e isso viraria outro roteiro para ouro e bitcoin.
Minha leitura está próxima do mainstream de Wall Street: em setembro, provavelmente mantém (hold) com linguagem mais hawkish; a janela real para aumentar juros fica em outubro ou dezembro. O economista-chefe da Navy Federal, Heather Long, disse isso de forma direta: “Warsh abriu a porta para aumentos. Talvez não aumente em setembro, mas em outubro ou em dezembro.” Não aposta que o juiz vai mudar a decisão, mas precisa deixar posição para uma eventual mudança.
04|Quem levou pancada está recolhendo as fichas
Se amarrar esta semana inteira, é uma peça completa de três atos: primeiro ato, em 28 de agosto, Warsh solta pombas hawkish; o dólar fortalece, o iene cai para baixo de 160, apagando grande parte do ganho do iene da intervenção conjunta EUA-Japão em julho. Segundo ato: ontem, ele muda o tom para mais dovish, e os ativos de risco disparam em bloco — Bitcoin acima de 81.000 e ouro de volta acima de 4.500; o mercado parece “ano novo”. Terceiro ato: nesta noite, saem os 162.000 do payroll — o barulho desse “motor superaquecido” quebra diretamente o roteiro dovish: o rendimento do Treasury de 10 anos pula de 4,76% para 4,79%, o dólar devolve alta de 0,4% e volta para 99,3, o ouro spot perde os 4.400 dólares e cai mais de 1,6% no dia, e o ouro futuro da COMEX despenca de acima de 4.500 para perto de 4.450, enquanto o Bitcoin cai abaixo de 80.000. O que subiu voltou a cair quase todo dentro de 25 minutos. A “janela de dólar fraco” foi dada pela intervenção; agora é também a intervenção recolhendo o próprio tapete.
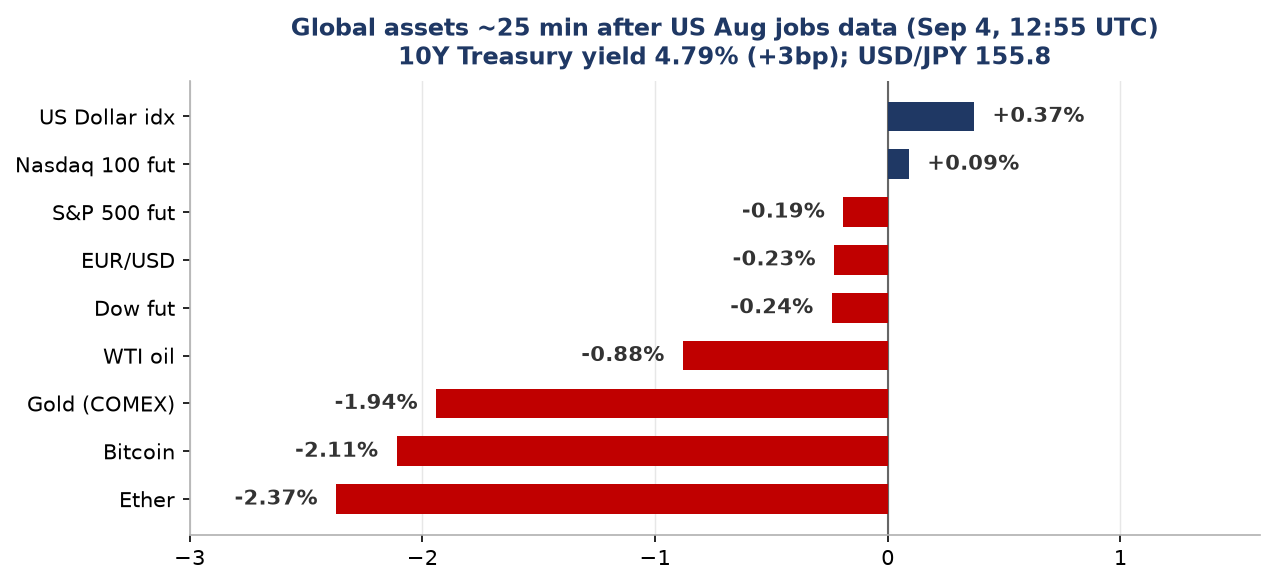
Bitcoin caiu da noite passada, abaixo de 81.000, e rompeu o número inteiro para descer a cerca de 79.400 (chegou a tocar 79,4k). O ETH voltou para perto de 2.450. A correlação entre o mercado de moedas e o de ouro está em um nível de seis anos — esta conta, na verdade, é fácil: a mesma lógica macro, e agora moedas e ouro compartilham a mesma “tabela de precificação”. Os futuros de ações dos EUA, porém, ficaram tranquilos: Dow -0,24%, S&P -0,19%; os futuros do Nasdaq ainda teimam em verde com +0,09%. A narrativa de IA está puxando uma briga de cabo de guerra com as taxas de juros; o dinheiro da tecnologia, por enquanto, não decidiu ir embora.
Não ignore outro barril de pólvora: o iene. No domingo passado, o iene disparou, pressionando o índice do dólar para baixo de 99. O mercado suspeitou que as autoridades japonesas já haviam agido silenciosamente. Esta noite, o dólar rebateu e o USD/JPY voltou para 155,8. Se esta onda de “negócio de intervenção” for só um pulso, com o retorno de um dólar forte, as operações globais de carry trade podem voltar a virar outra mesa a qualquer momento.
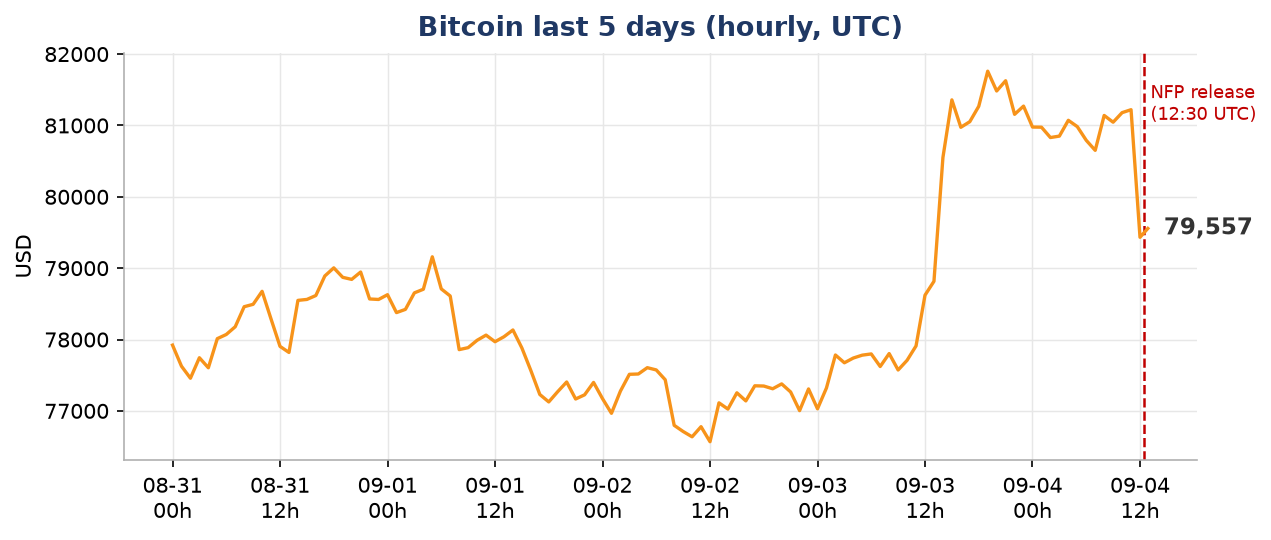
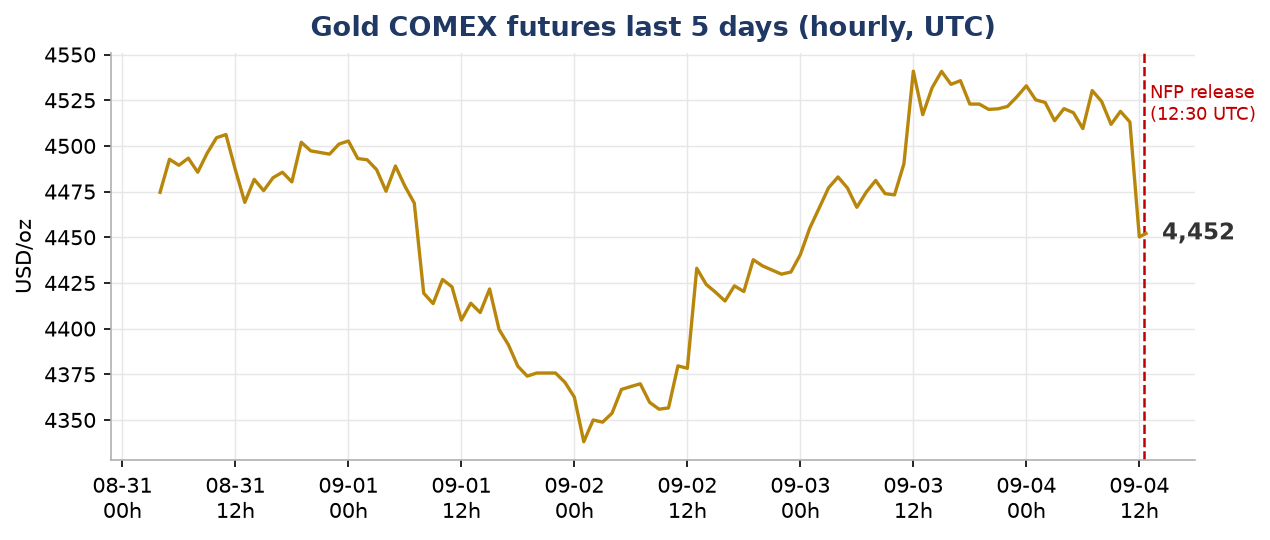
Na alocação em posição, minha ordem é: não vou “segurar a faca que voa” nesta rodada de ouro, mas 4.300-4.400 é a faixa de muitas negociações do ano passado. Se o CPI da próxima semana vier moderado e o Fed confirmar o hold, é um ponto para aumentar posição — não um ponto de pânico. Depois de perder 80.000, com o Bitcoin, primeiro olho para o suporte em 77.000-78.000 no gráfico diário: se romper para baixo, não faço short; não vou aumentar posição pesada. Quanto ao “verão sem emprego”, não trate como romance — os dados se ajustam, mas a narrativa nunca pede desculpas.
No Jackson Hole, Warsh disse que a cadeia montanhosa do Grand Teton é imutável, mas a imagem econômica muda a cada momento — ele deu à palestra o nome de (a era em que vivemos). A primeira lição que essa era dá ao mercado é: se o presidente não desenha bem a área de jogo, o jogador só pode ficar de olho na bola sozinho. Esta semana ele tentou dar um degrau ao mercado, mas hoje à noite os 162.000 colocaram o degrau por terra. A inflação, essa montanha, já pressiona o Fed há 5 anos e meio. O que o mercado consegue fazer nunca foi prever o juiz, e sim garantir que ele consiga ficar firme dos dois lados.
Este artigo é uma revisão imediata e uma prévia após a divulgação dos dados de payroll não-agrícola de agosto dos EUA, não constitui recomendação de investimento.