


O dólar apagou quase duas semanas de ganhos em uma única sessão de quinta-feira, e bastaram nove palavras de um governador do Fed para isso.
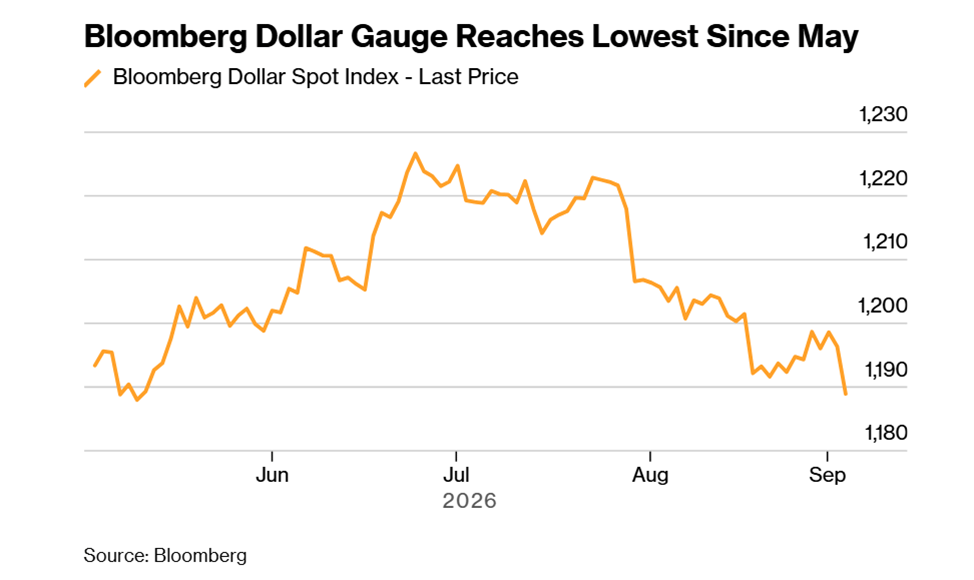
O Índice do Dólar dos EUA recuou abaixo de 99, seu menor patamar em quase duas semanas, tocando território visto pela última vez em 26 de agosto, quando chegou a 98,898. O Índice Bloomberg Dollar Spot caiu 0,6% no dia, perdendo terreno frente a todos os seus pares do G-10 ao mesmo tempo. O ouro disparou. O Bitcoin ultrapassou US$ 81.000. E o iene, entre todas as moedas, teve seu melhor dia מאז julho.
Nada disso aconteceu no vácuo. Tudo aponta para a mesma aposta que Wall Street vem retomando há mais de um ano: a desvalorização monetária.
Waller abre a porta, e os traders atravessam
O governador do Fed, Christopher Waller, fez os estragos. Ele disse que conseguiria sustentar a taxa de política estável se a inflação continuasse avançando em direção à meta de 2% do Fed, e então acrescentou a outra metade da frase que importava: não seria necessário muito evidência nova de pressão persistente nos preços para fazê-lo voltar para uma alta.
Dados recentes, disse ele, mostraram alguns sinais de desinflação. O ônus da prova, na interpretação dele, agora recai sobre os números da inflação para justificar um aumento. Ele também dispensou o relatório de folha de pagamentos de agosto de sexta-feira como algo fora do ponto. O “verdadeiro indicativo”, ele sugeriu, é a leitura do CPI de agosto da próxima semana.
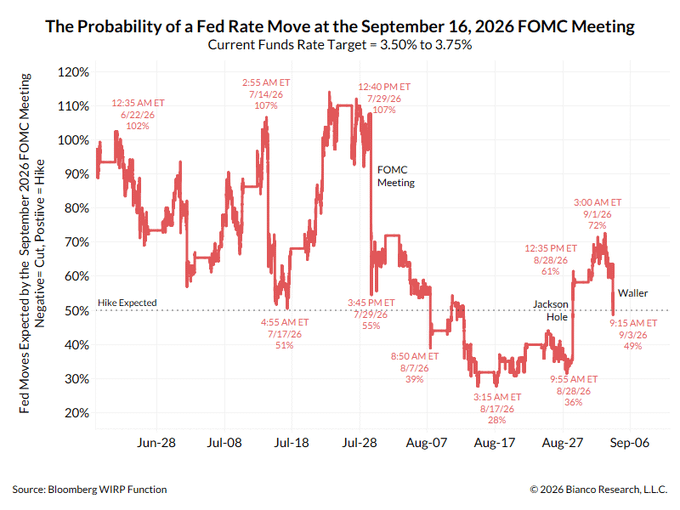
Os mercados ouviram um governador inclinado à paciência — e não um governador escolhendo um lado — e reajustaram a precificação. Os swaps ligados à decisão do Fed de 16 de setembro passaram para cerca de probabilidades iguais para um aumento de 0,25 ponto, abaixo de cerca de 70% antes no começo da semana. O rendimento do Treasury de 2 anos, sensível à política, recuou para 4,34%, depois de ter tocado 4,41% tão recentemente quanto na terça-feira.
Um dólar que passou o ano lutando contra ele mesmo
Amplie o zoom, e 2026 vira um estudo de reversão. O dólar ficou mais forte ao longo do primeiro semestre do ano, ganhando cerca de 1,67% no primeiro trimestre e mais 1,22% no segundo. Então o comércio virou. Julho trouxe uma queda de 1,26%. Agosto adicionou mais 0,49%. Dois meses seguidos no vermelho, bem quando a narrativa do “debate” de desvalorização voltava a encontrar fôlego.
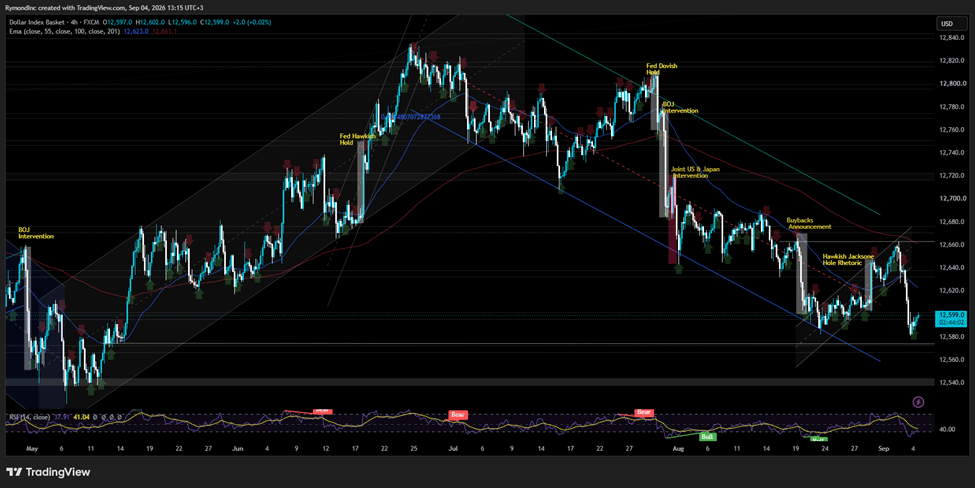
Ainda assim, o dólar segue cerca de 1,17% acima do nível em que fechou em 2025, o que significa que tecnicamente ainda está positivo no ano mesmo após dois meses de perdas. É o tipo de detalhe que se perde em uma quinta-feira feia, mas importa para quem tenta cronometrar a virada.
O iene encontra sua direção
Se a queda do dólar foi a manchete, a disparada do iene foi a história por baixo. A moeda japonesa subiu 2,1% contra o dólar, atingindo uma mínima da sessão de 155,50, seu nível mais forte desde 3 de agosto. O movimento figura como a pior perda do dólar em um único dia contra o iene desde 30 de julho, quando ele caiu 2,37%.
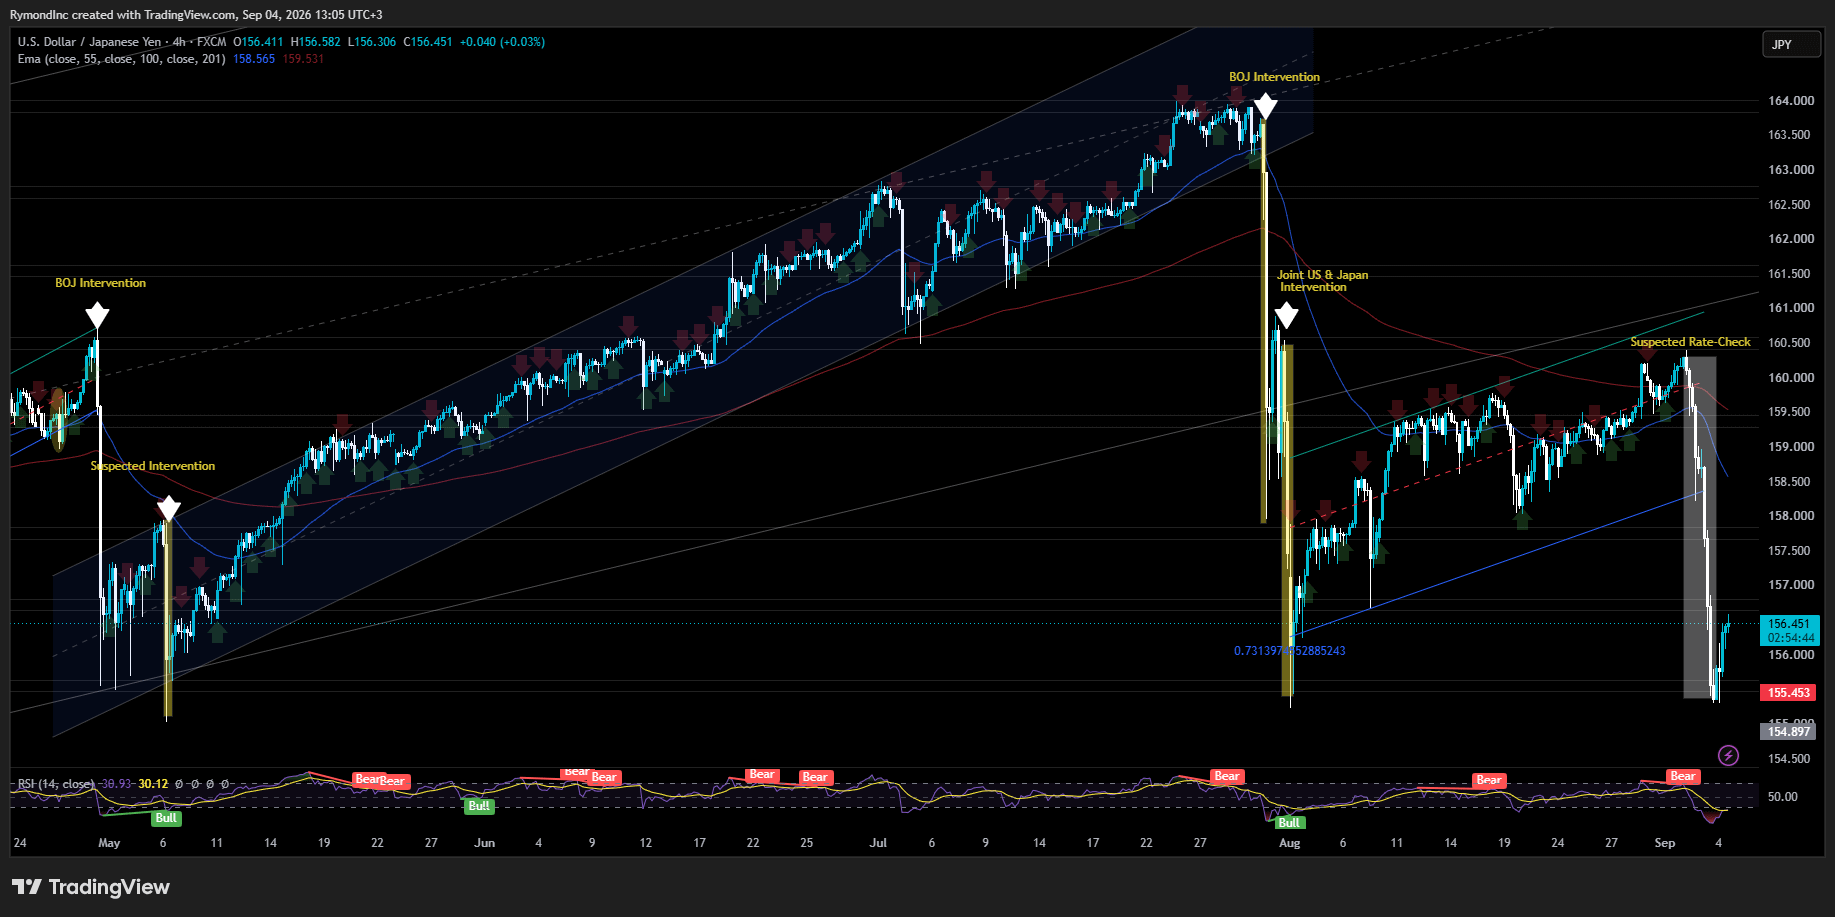
Por trás do movimento: uma corrida para desfazer operações de carry financiadas em ienes — a estratégia em que investidores pegam iene emprestado barato e estacionam os recursos em ativos com maior rendimento em outros lugares. Esse desfazimento, combinado com apostas crescentes de uma alta de juros no Banco do Japão, levou o iene a níveis não vistos desde maio, quando o Ministério da Fazenda foi a última vez suspeito de intervir para defender a moeda.
O governador do BOJ, Kazuo Ueda, e o membro do conselho Hajime Takata assumiram um tom mais firme (“hawkish”) nesta semana, e os traders notaram. A Nomura Securities levantou um cenário extremo no qual o BOJ promove três altas consecutivas de juros até dezembro, caso a fraqueza do iene siga crescendo. É um caso extremo, não o cenário-base, mas casos extremos são exatamente o tipo de coisa que tira o sono dos traders de carry.
Bitcoin tenta voltar aos níveis das máximas de quatro meses
Cripto pegou o mesmo vento a favor. Na quinta-feira, o Bitcoin chegou brevemente a ultrapassar US$ 81.000, seu maior patamar em quase quatro meses, encostando nos níveis vistos pela última vez em 15 de maio, quando negociou até US$ 81.646,67. O token ganhou cerca de 5% na quinta e está a caminho de um ganho semanal de 4%, seu terceiro pregão positivo consecutivo. Alguns papéis de ações ligados a cripto acompanharam o rali. Na sexta-feira, veio uma pequena correção: o bitcoin foi negociado por volta de US$ 80.849,21, 0,5% abaixo do pregão anterior.
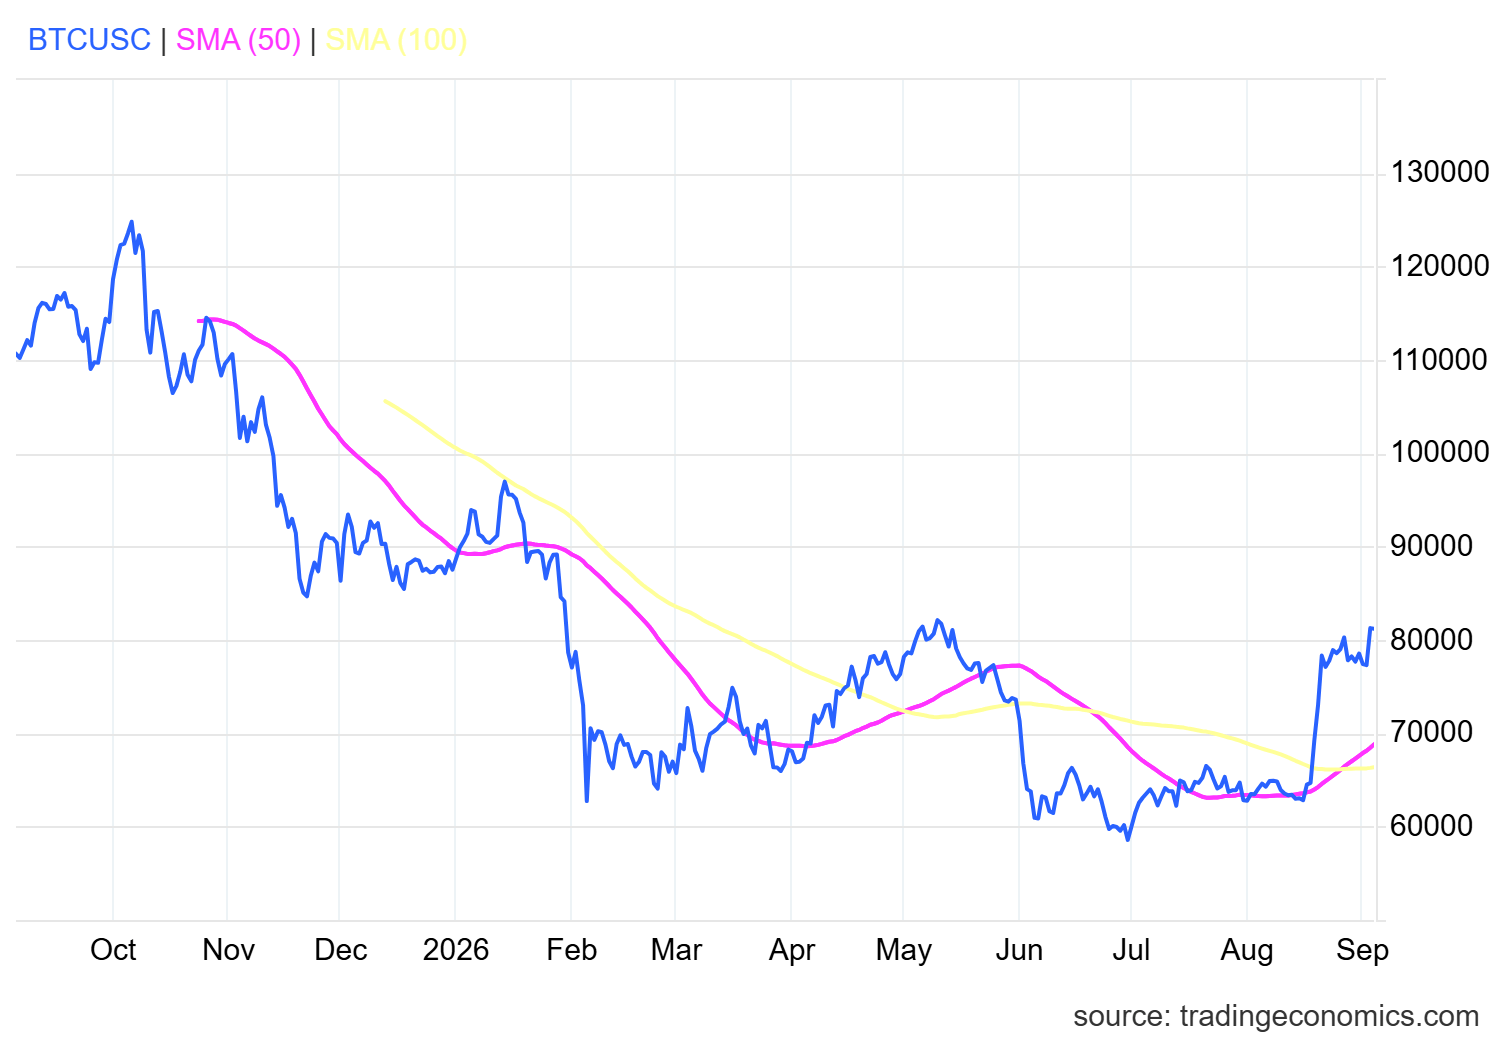
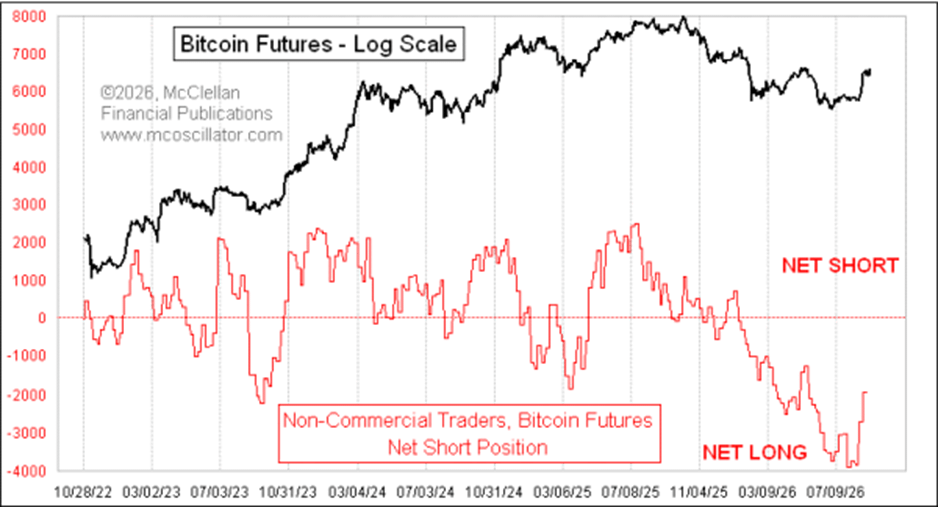
Por baixo da ação do preço, os dados de posicionamento contam uma história otimista. Uma pesquisa da McClellan Financial Publications mostra que traders não comerciais — o grupo de “dinheiro inteligente” em futuros de bitcoin — avançaram para uma posição líquida comprada recorde quando os preços atingiram o fundo em agosto. Desde então, eles reduziram um pouco essa exposição, mas o grupo segue fortemente comprado a líquido, o que deixa espaço para o rali continuar antes que o posicionamento vire um obstáculo por conta própria.
O sprint de dois dias do ouro
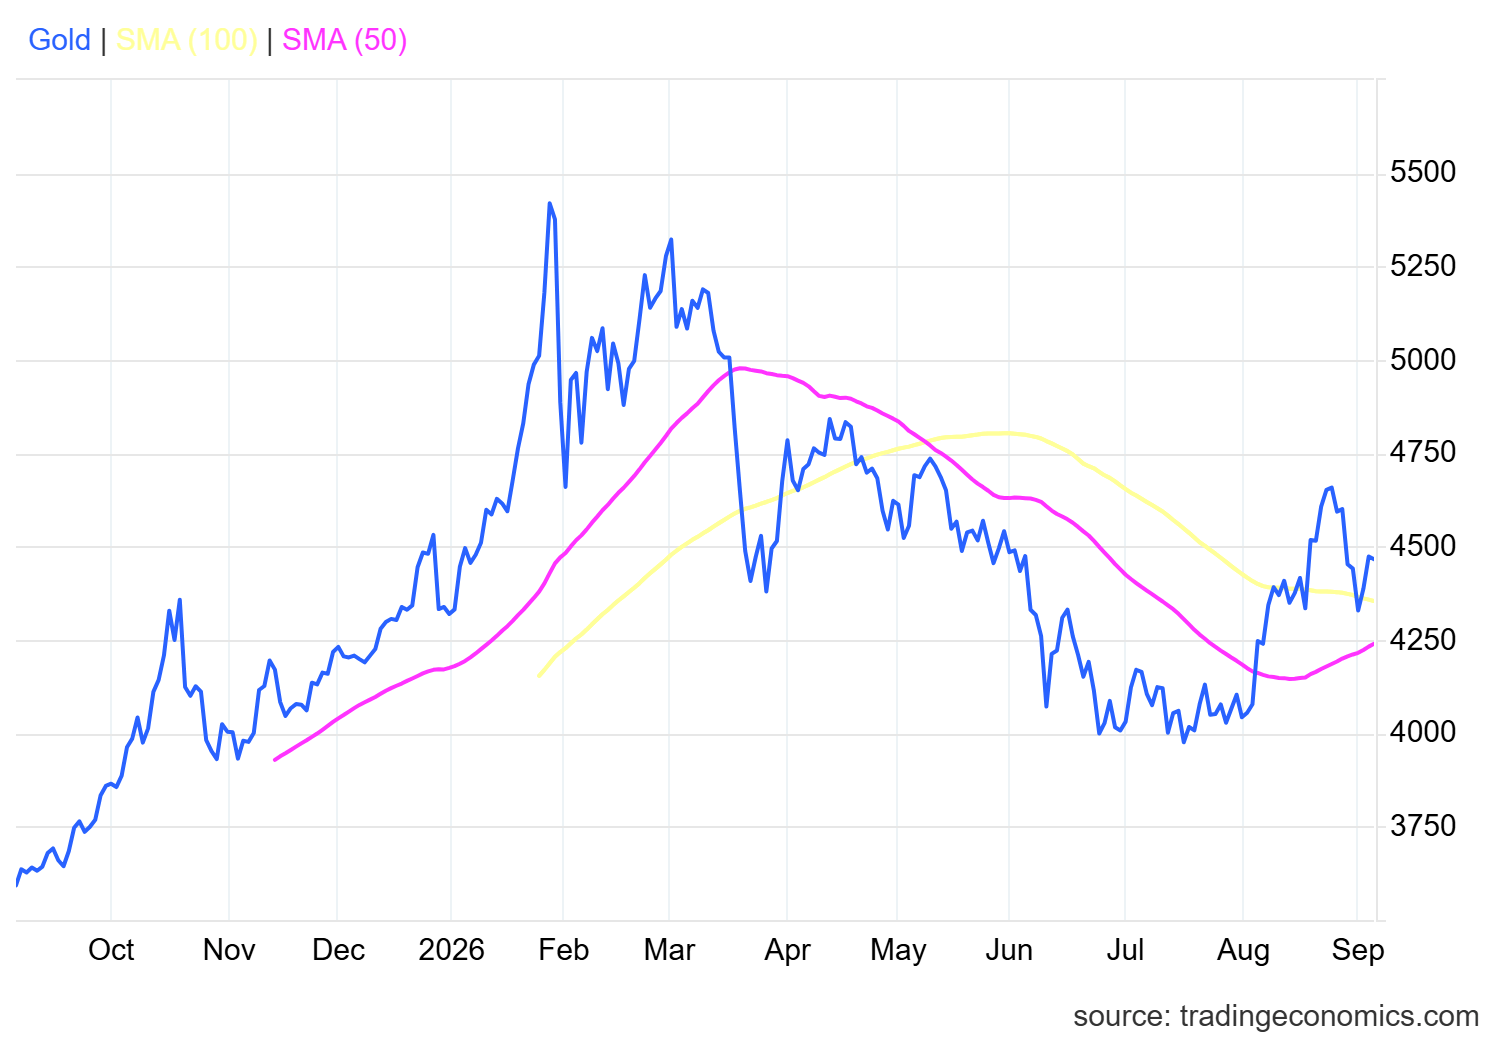
O ouro avançou na mesma direção. A commodity subiu 2,11% na quinta-feira, para US$ 4.480,13, após um ganho de 1,34% na quarta, e atingiu uma máxima intradiária de US$ 4.511 durante a sessão. Rendimentos mais baixos dos Treasuries, um dólar mais fraco e a dissipação das expectativas de um aumento de juros do Fed contribuíram para isso. Até sexta-feira, o ouro tinha recuado levemente e ficou por volta de US$ 4.470, caindo 0,1% no dia, mas ainda próximo das máximas da quinta, enquanto traders aguardavam o relatório de empregos dos EUA.
Isso levanta a questão real que paira sobre tudo isso: o que acontece com o “trade” de desvalorização agora?
Warsh soou mais firme. Mesmo assim, o ouro ignorou isso.
Uma semana antes, no Jackson Hole Economic Symposium, o presidente do Fed, Kevin Warsh, transmitiu uma mensagem que não foi nada “dovish”.
Os formuladores de política, disse ele, precisam ter confiança de que a inflação subjacente está caminhando em direção à meta “claramente e com velocidade suficiente”. Então veio a frase que ficou: “Caso contrário, temos trabalho a fazer”, disse Warsh.
Esse discurso impulsionou o dólar para cima nos dias seguintes e atingiu tudo o que o trade de desvalorização depende. Mas, de acordo com a leitura da Bloomberg sobre o momento, o tom mais firme (“hawkish”) de Warsh pode ter feito o oposto do que parecia superficialmente.
Um aumento em setembro, nessa leitura, seria menos sobre esmagar a demanda e mais sobre ancorar os rendimentos de longo prazo dos Treasuries, conter a liquidação de títulos e manter os custos de empréstimos do próprio governo em patamares administráveis.
Isso faz com que o movimento seja mais performático do que realmente restritivo, e mantém o Tesouro e o Fed focados no mesmo objetivo: impedir que os rendimentos de longo prazo entrem em uma espiral. Esse cenário, sugere a análise da Bloomberg, segue amplamente favorável ao ouro, metais preciosos e ao trade de desvalorização como um todo.
O argumento para continuar otimista, de alguém que estuda a “infra” dos mercados
Robin Brooks, economista do Brookings Institution, fez uma versão desse mesmo argumento. A perspectiva para o ouro, diz ele, continua otimista mesmo após o giro mais firme (“hawkish”) de Warsh. Se o que está surgindo for realmente um acordo entre o Tesouro e o Fed para limitar os rendimentos de longo prazo, isso também limita o lado positivo para as taxas de juros reais — e as taxas reais são o principal custo de manter um ativo que não rende, como o ouro. À medida que a dívida dos EUA segue subindo, ele argumenta, esses limites implícitos de rendimento só adicionam combustível ao trade de desvalorização, em vez de abafar isso. “Dívida fora de controle está impulsionando tudo por estes dias, e vai levar o ouro mais alto”, escreveu Brooks.
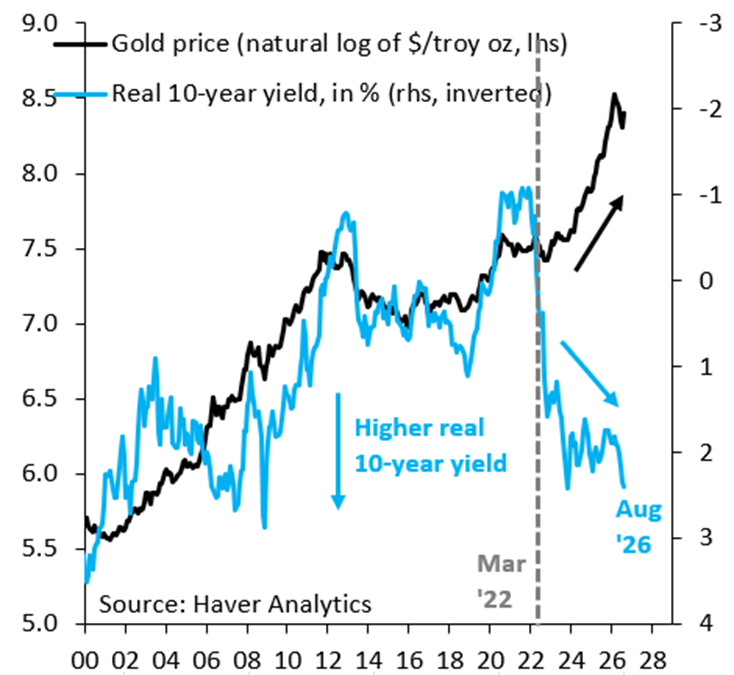
Brooks enquadra o quadro mais amplo em cinco linhas: a idade de cinco anos da liquidação global de títulos, seu alcance por praticamente todas as economias avançadas, os déficits fiscais por trás disso, o padrão crescente de intervenções governamentais para contê-la e as taxas reais em alta que continuam puxando investidores para ativos “duros” em primeiro lugar.
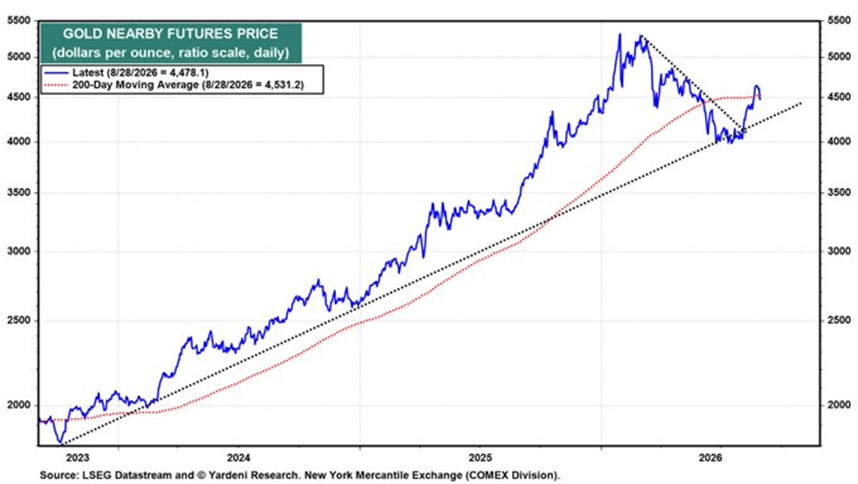
A Yardeni Research, por sua vez, colocou números nos estragos. O ouro caiu cerca de US$ 160 por onça no rastro do discurso mais duro (“hawkish”) de Warsh, escorregando apenas abaixo da sua média móvel de 200 dias. Mas a previsão de mais longo prazo da empresa não mudou. Ela ainda vê o ouro chegando a US$ 5.000 até o fim do ano, com a visão de que os bancos centrais vão continuar usando quedas como oportunidades para deslocar reservas de dólares para o metal precioso.
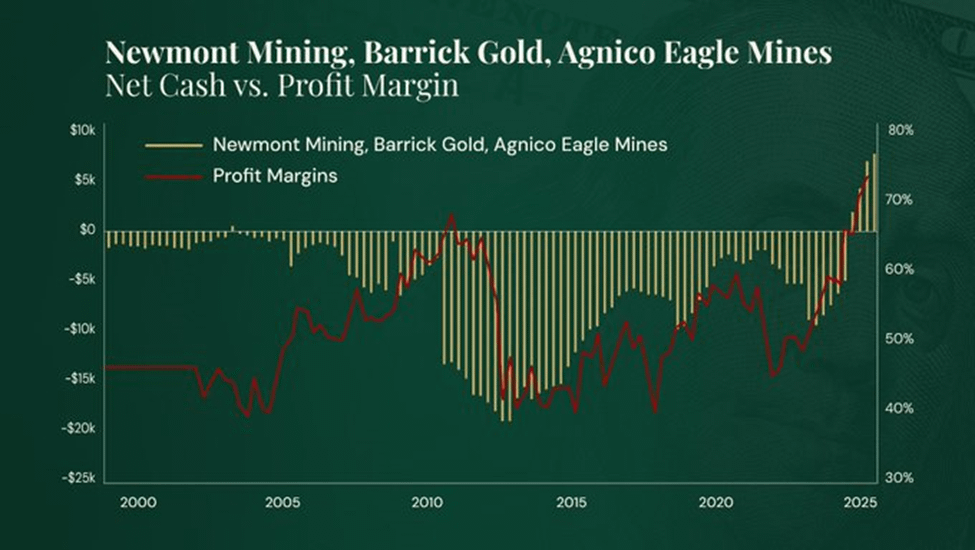
Essa demanda institucional está começando a aparecer também no lado corporativo do trade. Mineiradoras de ouro parecem estar entrando na fase de aquisições de um ciclo clássico de mercado altista: as “majors” se movem primeiro, as “juniors” alcançam, e a atividade de fusões e aquisições acelera daí em diante. Barrick, Agnico Eagle e Newmont estão todas em níveis recordes de caixa e, com reservas ficando mais difíceis de repor apenas com exploração, uma onda de compras de grandes mineradoras pode não estar muito longe.
Alta dos rendimentos não começou na semana passada, e não vai terminar na próxima
Vale lembrar que nada disso é novo. A liquidação global de títulos está sendo construída em surtos desde 2022, se espalhando por praticamente todas as economias avançadas, com algumas “refúgios” de baixo endividamento como Suíça e Suécia amplamente poupados. As manchetes fazem a semana passada parecer repentina. A tendência por baixo disso é exatamente o contrário.
O que mudou é o que está puxando isso. Em 2022, o aperto de bancos centrais empurrou os rendimentos da ponta para cima e arrastou os rendimentos de prazos mais longos junto. Em 2024, os rendimentos de dois anos começaram a cair mesmo com os rendimentos de 10 anos e os prêmios futuros mais longos continuando a subir, à medida que os mercados exigiam mais risco e prêmio de prazo para sustentar a duração. O último trecho voltou a ser puxado pela ponta da curva; desta vez, pelo discurso mais firme de Warsh no Jackson Hole, que elevou as expectativas de um aumento de juros em setembro e fez os rendimentos subirem em todo o espectro.
O ponto maior, porém, é fiscal. Os governos aumentaram o gasto forte durante a COVID e nunca realmente levaram os déficits de volta aos padrões anteriores à pandemia. Como a política fiscal se afastou ainda mais de algo parecido com disciplina, os investidores passaram a exigir mais compensação para segurar dívida pública de prazos longos. Por isso, a alta dos rendimentos de longo prazo continuou global mesmo quando os bancos centrais pararam de apertar em uníssono.
Os governos estão contra-atacando, e esse é o ponto
Os governos não ficaram parados enquanto os rendimentos subiam. O Banco Central Europeu interveio com força em 2022 para conter os custos de captação da Itália e da Espanha e criou o Instrumento de Proteção da Transmissão para fazer o mesmo, se necessário. O Banco do Japão segue comprando títulos do governo em grande escala. O Tesouro dos EUA anunciou recentemente seu próprio programa de recompra para apoiar o mercado. O fio comum é o aumento do envolvimento do governo com o objetivo de desacelerar a escalada dos rendimentos, o que equivale, na prática, a tetos artificiais de rendimento.
De acordo com Robin, isso importa porque os rendimentos observados agora podem estar bem abaixo do que analistas chamam de seu “rendimento sombra” — a taxa que prevaleceria sem toda essa intervenção. Os governos podem desacelerar o ajuste. Eles não conseguem eliminar a pressão por baixo disso. Isso torna o processo uma queima lenta, provavelmente com surtos periódicos em vez de uma explosão de uma vez só.
Uma última nuance vale ser destacada: as expectativas de inflação implícita (“breakevens”) permanecem contidas no G10. Os mercados não estão precificando uma grande retomada da inflação, o que significa que o aumento dos rendimentos de longo prazo veio majoritariamente de taxas reais mais altas, e não de temores de preços disparando. Isso pode parecer difícil de conciliar com a necessidade eventual de governos inflarem a dívida que não conseguem pagar de outra forma. Mas, historicamente, os breakevens de longo prazo são fracos preditores de onde a inflação realmente termina, então o descompasso pode dizer menos do que parece.
Para o trade de desvalorização, é exatamente o cerne. Os governos têm todo incentivo para impedir que os rendimentos subam demais, porque custos maiores de empréstimos tornam cargas de dívida que já estão esticadas ainda mais difíceis de carregar. Recompras, compras diretas, medidas de controle de juros — tudo isso pode suprimir o sintoma. Nada disso atinge o problema fiscal subjacente.
É por isso que apostar em aluguel de títulos do governo diretamente ficou mais complicado como estratégia. A expressão mais limpa pode passar por moedas e metais preciosos: moedas mais fracas à medida que governos administram crescimento e dívida simultaneamente, e ouro e seus pares como reservas de valor em um mundo em que formuladores de política continuam se apoiando na alavanca para manter a alta “natural” dos rendimentos sob controle. A liquidação de títulos ainda tem espaço para continuar. Intervenção do governo, se houver, só fortalece o argumento a favor do trade de desvalorização, em vez de enfraquecer.