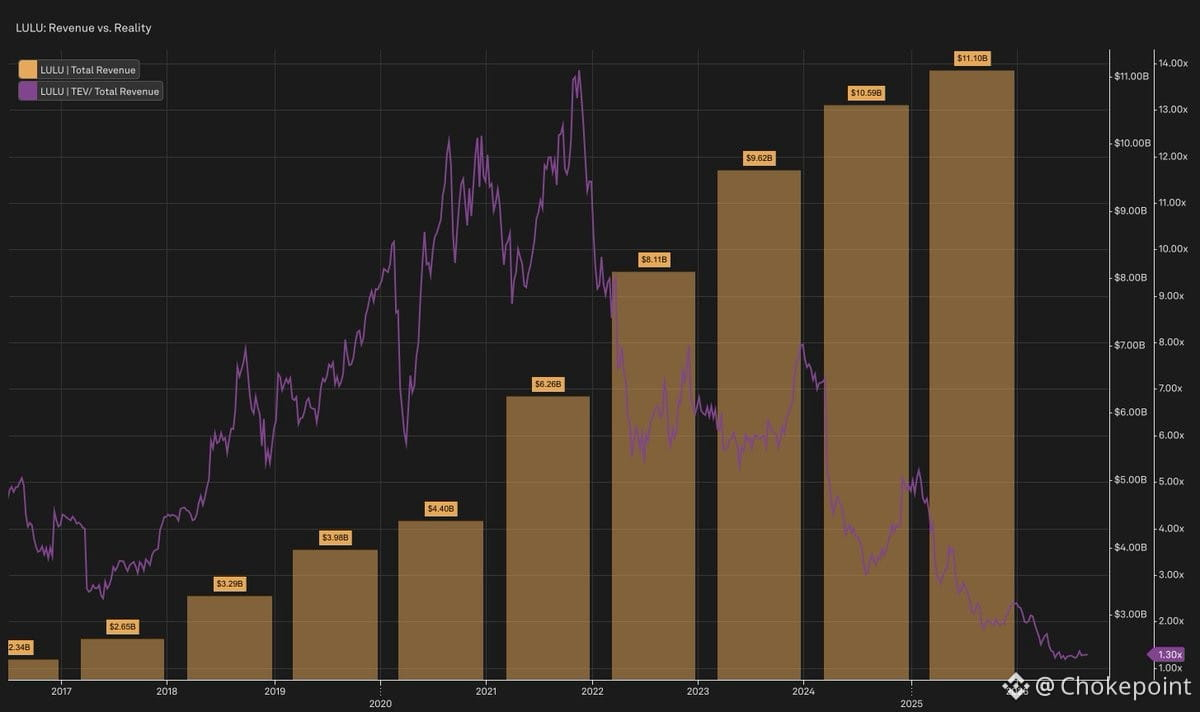
Este gráfico conta uma história completa em duas linhas.
De 2017 a 2025, a $LULU quase quintuplicou a receita — de US$ 2,34 bi para US$ 11,10 bi. Esta é a história da barra dourada, e ela impressiona por si só. Execução consistente, expansão internacional, construção da categoria masculina, mudança para direct-to-consumer (DTC). A linha superior fez exatamente o que a gestão prometeu.
Mas a linha roxa é a opinião do mercado sobre esse crescimento, e ela conta a história oposta. TEV/Receita atingiu o pico em torno de 13x entre 2020 e 2021 — o mercado estava precificando a $LULU como um acumulador secular com um longo runway. Athleisure era um megatendência, a COVID antecipou anos de adoção de DTC, e o múltiplo refletia a crença de que essa taxa de crescimento persistiria por uma década.
Depois, começou a reprecificação. O múltiplo se comprimiu de 13x para onde ele está hoje em 1,30x. Isso não é apenas um corte, é uma mudança completa de regime. O mercado passou de precificar a $LULU como uma “tech” de alto crescimento a precificá-la como uma varejista especializada madura.
Achamos que o fundo está na faixa das US$ 80 (meio a baixa). Ainda não é seguro.
De 2017 a 2025, a $LULU quase quintuplicou a receita — de US$ 2,34 bi para US$ 11,10 bi. Esta é a história da barra dourada, e ela impressiona por si só. Execução consistente, expansão internacional, construção da categoria masculina, mudança para direct-to-consumer (DTC). A linha superior fez exatamente o que a gestão prometeu.
Mas a linha roxa é a opinião do mercado sobre esse crescimento, e ela conta a história oposta. TEV/Receita atingiu o pico em torno de 13x entre 2020 e 2021 — o mercado estava precificando a $LULU como um acumulador secular com um longo runway. Athleisure era um megatendência, a COVID antecipou anos de adoção de DTC, e o múltiplo refletia a crença de que essa taxa de crescimento persistiria por uma década.
Depois, começou a reprecificação. O múltiplo se comprimiu de 13x para onde ele está hoje em 1,30x. Isso não é apenas um corte, é uma mudança completa de regime. O mercado passou de precificar a $LULU como uma “tech” de alto crescimento a precificá-la como uma varejista especializada madura.
Achamos que o fundo está na faixa das US$ 80 (meio a baixa). Ainda não é seguro.