
## O banco sobe ao balcão
O Banco Microfinanciero R4 acaba de anunciar uma funcionalidade que, à primeira vista, parece uma melhoria operacional a mais: integrar todos os serviços do seu banco online diretamente nos terminais de cobrança dos estabelecimentos credenciados. Mas, se analisarmos com cuidado, essa iniciativa tem um impacto maior do que parece, especialmente em um país onde o dinheiro em espécie é escasso, o dólar se tornou moeda de uso cotidiano e o P2P com USDT já é um hábito para milhares de venezuelanos.
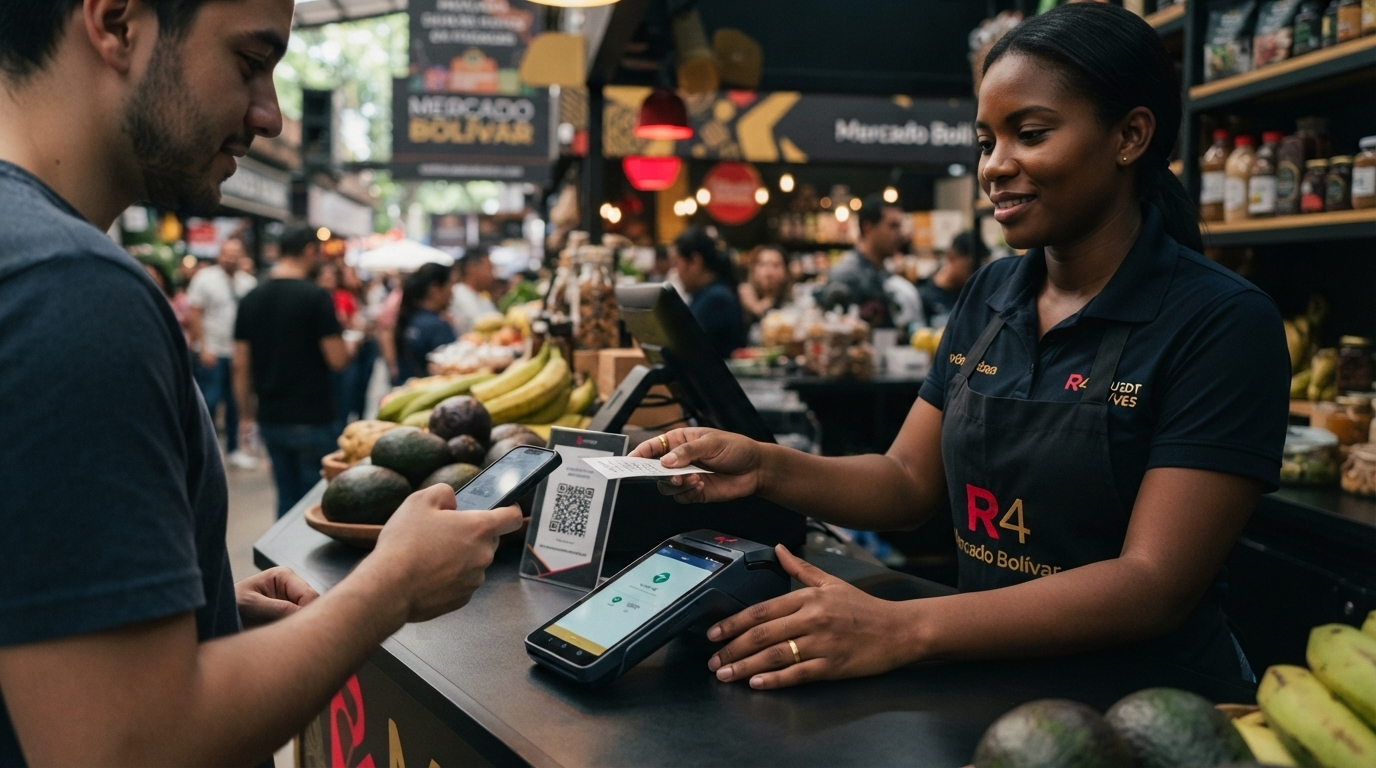
O que a R4 propõe é que o mesmo dispositivo que você usa para receber com cartão ou pagamento móvel também permita fazer transferências, consultar saldos, gerenciar seus cartões RIF e administrar toda a sua operação financeira completa. Ou seja, eliminar a necessidade de ter um celular ou um computador ao lado para cuidar da parte administrativa do negócio, enquanto o ponto de venda fica apenas encarregado de processar a cobrança.
### O que está por trás da integração?
Segundo o anúncio, os estabelecimentos poderão fazer operações como transferências, pagamento móvel, consultas de extrato e administração de estabelecimentos credenciados a partir de terminais Sunmi e Feitan. Toda essa operação será protegida por chaves OTP (senhas de uso único), o mesmo esquema de segurança que já é usado no banco online, então a preocupação com fraudes ou acessos não autorizados estaria coberta por uma dupla autenticação.
Para a R4, isso faz parte de sua estratégia de transformação digital. Não é a primeira vez que o banco lança soluções voltadas para negócios, como já fez com seu suite de cobranças ou a plataforma R4 Merchant. Mas desta vez o foco é concentrar toda a gestão em um único hardware, reduzindo tempos e atritos. Para um comerciante venezuelano que muitas vezes precisa atender uma loja, acertar o caixa e pagar fornecedores, essa simplificação não é pouca coisa.
## O que isso significa para o comércio venezuelano?
Na Venezuela, o comércio teve que se adaptar a uma economia bimonetária, com o dólar americano como referência e o bolívar como moeda do bolso. Muitos negócios recebem pagamentos mistos: parte em bolívares por pagamento móvel, parte em dólares em dinheiro, e cada vez mais em criptomoedas ou P2P. A gestão financeira vira um quebra-cabeça.
Ter um banco integrando todos os serviços no ponto de venda pode ser um alívio para quem está acostumado a fazer malabarismos entre vários aplicativos e dispositivos. O ponto de venda vira uma mini agência bancária. Além disso, isso poderia incentivar o uso de meios eletrônicos, reduzindo a dependência do dinheiro vivo e facilitando o controle de entradas e saídas.
Mas também é um sinal de que a banca tradicional está disposta a competir por um espaço que até agora foi dominado pelas fintechs e pelas plataformas P2P. Os estabelecimentos que aceitam USDT normalmente usam carteiras digitais e aplicativos externos para converter os ganhos em bolívares ou dólares. Com essa jogada, a R4 não só busca reter seus afiliados, mas talvez também atrair quem está tocando sua operação com ferramentas alternativas.
## A sombra do P2P e das criptomoedas
No ecossistema cripto venezuelano, o P2P com USDT se tornou uma tábua de salvação para muitos negócios e pessoas. As taxas de câmbio no mercado paralelo costumam ser mais favoráveis que as oficiais do BCV, e a velocidade das transações é difícil de igualar no sistema bancário tradicional. Por isso, qualquer avanço da banca em funcionalidade e experiência do usuário precisa ser lido como uma tentativa de competir com essa vantagem.
Esta integração da R4 pode tirar mercado do P2P? Não necessariamente, pelo menos não a curto prazo. O P2P não só oferece uma taxa melhor, mas opera 24/7 com comissões muitas vezes mais baixas. Porém, se o banco conseguir reduzir o atrito na gestão diária, alguns estabelecimentos podem migrar parte de suas operações para canais tradicionais, especialmente se isso lhes der uma visão unificada e mais segurança ao gerenciar seu dinheiro.
Além disso, há um fator-chave: a confiança. Nem todos os comerciantes se sentem confortáveis com criptomoedas. Muitos ainda usam P2P porque não têm alternativa para receber dólares digitais ou porque os bancos colocam obstáculos para operar com casas de câmbio. Se a banca melhorar seus serviços e oferecer ferramentas tão simples quanto um ponto de venda, poderá captar esse segmento que hoje recorre ao P2P por necessidade, não por convicção.
## Impacto no mercado de USDT e na taxa de câmbio
Por outro lado, esse tipo de inovação tem um efeito indireto no mercado de USDT/VES. Quando os estabelecimentos conseguem gerir tudo a partir de um único dispositivo, é provável que prefiram manter seus fundos em bolívares ou em dólares bancarizados, em vez de recorrer a uma carteira cripto. Isso poderia reduzir temporariamente o volume de operações P2P, ao menos no segmento comércio, o que por sua vez poderia gerar pressões sobre a taxa de câmbio informal.
No entanto, não dá para esquecer que o P2P na Venezuela não é usado apenas por estabelecimentos: é uma ferramenta de remessas, de poupança e de proteção contra a inflação. Enquanto o bolívar continuar perdendo valor e o sistema financeiro impor restrições ou controles de câmbio, o P2P com USDT seguirá sendo um refúgio. O banco terá que fazer muito mais do que integrar serviços em um ponto de venda para mudar essa realidade.
## Para onde vai a digitalização bancária na Venezuela?
É inegável que a banca venezuelana avançou: há mais opções de pagamento móvel, um banco online mais robusto e agora terminais que fazem de tudo. A aposta da R4 em centralizar a gestão no ponto de venda é um reconhecimento de que o comércio precisa de soluções integradas, e que a concorrência com as fintechs e o mundo cripto obriga os bancos a inovar.
Para a PitbullChain, a pergunta não é se a banca pode imitar o P2P, e sim se pode oferecer algo que o P2P não tem: formalidade, respaldo institucional e uma ponte mais clara para o sistema financeiro tradicional. A resposta não será fácil, mas cada passo como este aproxima mais os bancos de um território que antes parecia exclusivo das criptomoedas.
Enquanto isso, os estabelecimentos venezuelanos seguirão decidindo no dia a dia: se a conveniência de um ponto de venda multipropósito rende mais do que a flexibilidade de um P2P, talvez vejamos parte da operação voltar ao sistema bancário. Mas atenção: a inflação, o controle de câmbio e a burocracia continuam aí, e isso não se resolve com uma atualização de software.
📊 Taxas e análises ao vivo em pitbullchain.com
$USDT #banca #puntosdeventa #P2P #USDT #Venezuela