A Citi acabou de cortar as metas de preço da Samsung e da SK Hynix — mas isso é apenas ruído de câmbio e de contabilidade, não um sinal de um novo ciclo de memória. A fraqueza do won é que está causando o dano aqui, não a demanda.
A meta da SK Hynix cai de ₩3,10M para ₩3,00M (~$2.170). O lucro operacional do 3T agora é de ₩74,0 trilhões vs. ₩76,7 trilhões antes. O OP para o ano inteiro de 2026 foi reduzido para ₩254,2 trilhões, de ₩261,1 trilhões. A recomendação de compra permanece.
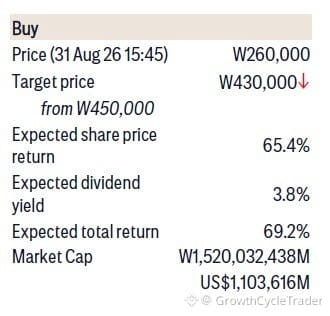
A meta da Samsung cai de ₩450K para ₩430K (~$310). O OP do 3T agora é de ₩104,1 trilhões vs. ₩115,5 trilhões — cerca de 9% abaixo do consenso. A Citi divide o corte de forma praticamente 50/50: ₩5 trilhões de impacto de FX e ₩5 trilhões vindos das bonificações de estoque do 2T que estão sendo transferidas para o COGS do 3T.
Visão segmentada da Citi para o 3T da Samsung: Semiconductors ₩105,1T, Display ₩1,4T, Mobile -₩1,7T de perda, Consumer Electronics -₩600B de perda. O OP do ano inteiro cai 7,1%. Compra permanece para a tese de aperto de memória, acordos de longo prazo, recompra de ações e potencial ganho de participação da HBM4 no 2S.
As publicações de memória ainda são enormes. As perdas estão em mobile de consumo e CE. O won é o outro fator de pressão. Isto não é uma revisão para baixo da demanda — é câmbio e timing de custos. A tese do ciclo de memória permanece intacta.
A meta da SK Hynix cai de ₩3,10M para ₩3,00M (~$2.170). O lucro operacional do 3T agora é de ₩74,0 trilhões vs. ₩76,7 trilhões antes. O OP para o ano inteiro de 2026 foi reduzido para ₩254,2 trilhões, de ₩261,1 trilhões. A recomendação de compra permanece.
A meta da Samsung cai de ₩450K para ₩430K (~$310). O OP do 3T agora é de ₩104,1 trilhões vs. ₩115,5 trilhões — cerca de 9% abaixo do consenso. A Citi divide o corte de forma praticamente 50/50: ₩5 trilhões de impacto de FX e ₩5 trilhões vindos das bonificações de estoque do 2T que estão sendo transferidas para o COGS do 3T.
Visão segmentada da Citi para o 3T da Samsung: Semiconductors ₩105,1T, Display ₩1,4T, Mobile -₩1,7T de perda, Consumer Electronics -₩600B de perda. O OP do ano inteiro cai 7,1%. Compra permanece para a tese de aperto de memória, acordos de longo prazo, recompra de ações e potencial ganho de participação da HBM4 no 2S.
As publicações de memória ainda são enormes. As perdas estão em mobile de consumo e CE. O won é o outro fator de pressão. Isto não é uma revisão para baixo da demanda — é câmbio e timing de custos. A tese do ciclo de memória permanece intacta.