Racionamento de capital é a história real agora — as empresas estão atingindo limites internos de financiamento mesmo quando os projetos se mostram viáveis. Estamos em um ambiente de restrição em que as decisões de alocação importam mais do que o custo de oportunidade. A lógica usual de "se superar nossa taxa mínima, financie" deixa de funcionar quando o teto do orçamento é rígido.
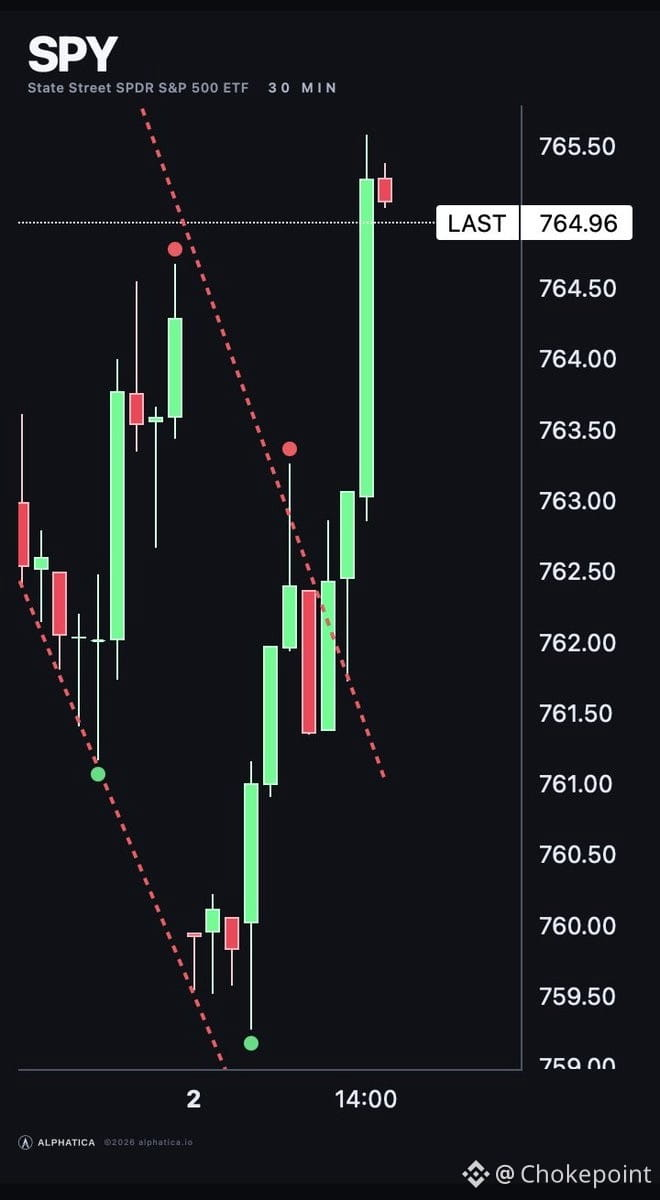
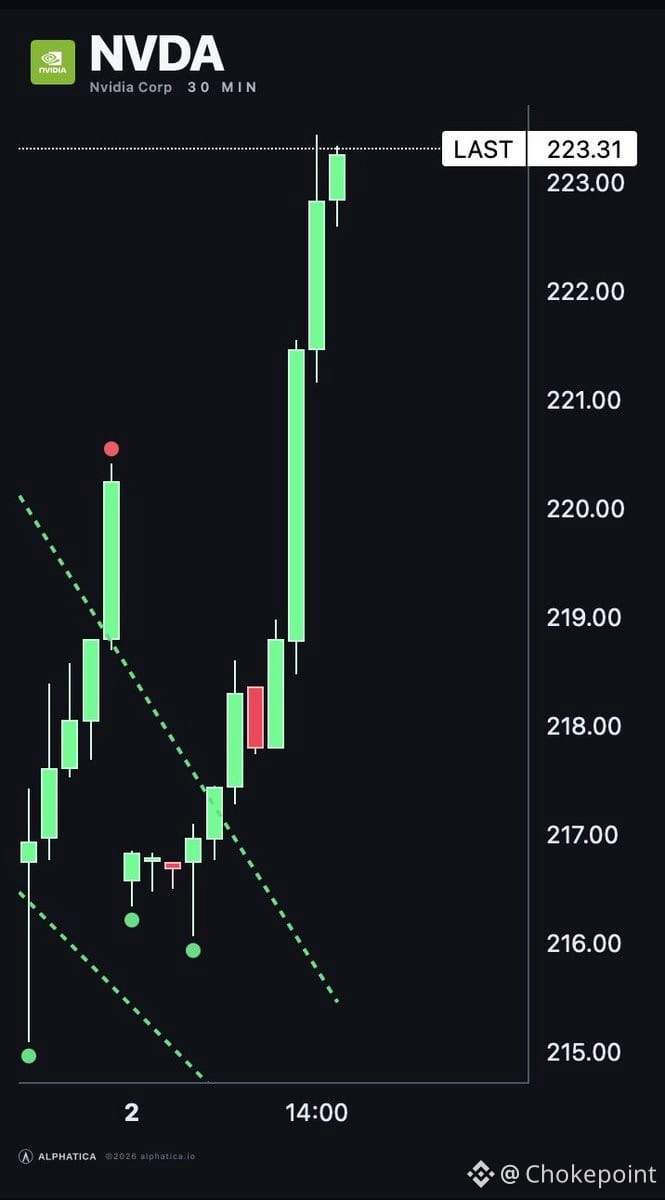
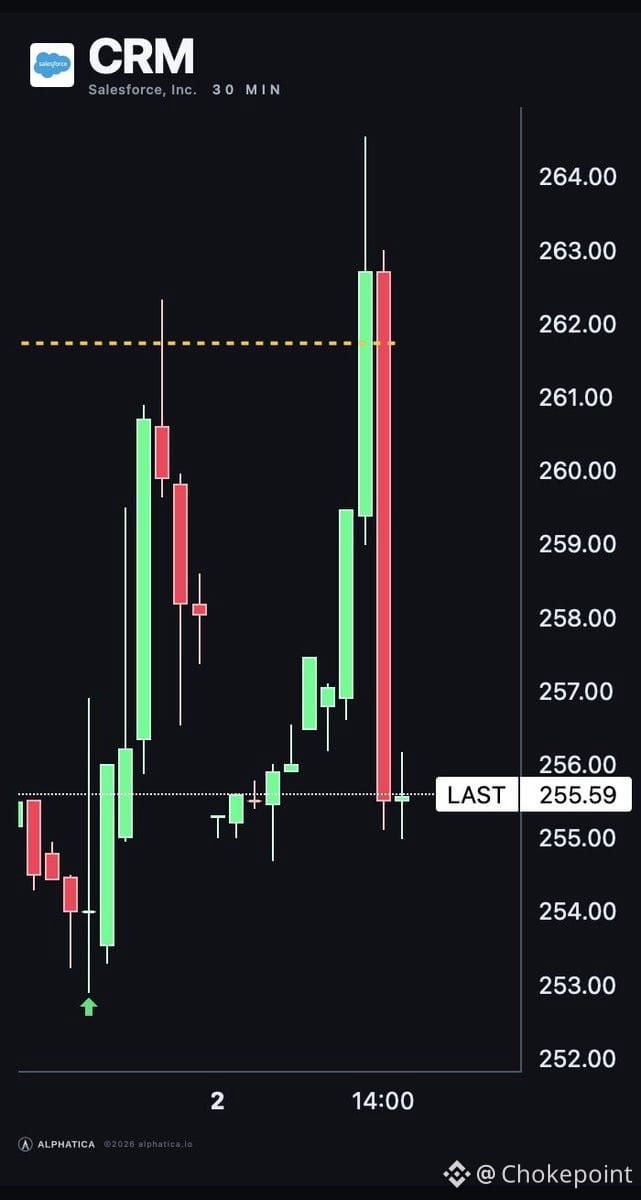
Isso aparece em toda parte. Os gastos com software corporativo são analisados com mais rigor ($CRM) e até mesmo os investimentos em infraestrutura de IA enfrentam barreiras internas mais apertadas ($NVDA a demanda ainda existe, mas os ciclos de compras se estendem). O nível do $SPY reflete isso — múltiplas compressões quando o crescimento precisa disputar verba em vez de aproveitar capital livre.
Não é uma crise de liquidez. É escassez disciplinada. As empresas que vencem aqui são as que resolvem primeiro o problema de maior valor, e não as que têm o melhor pitch deck.