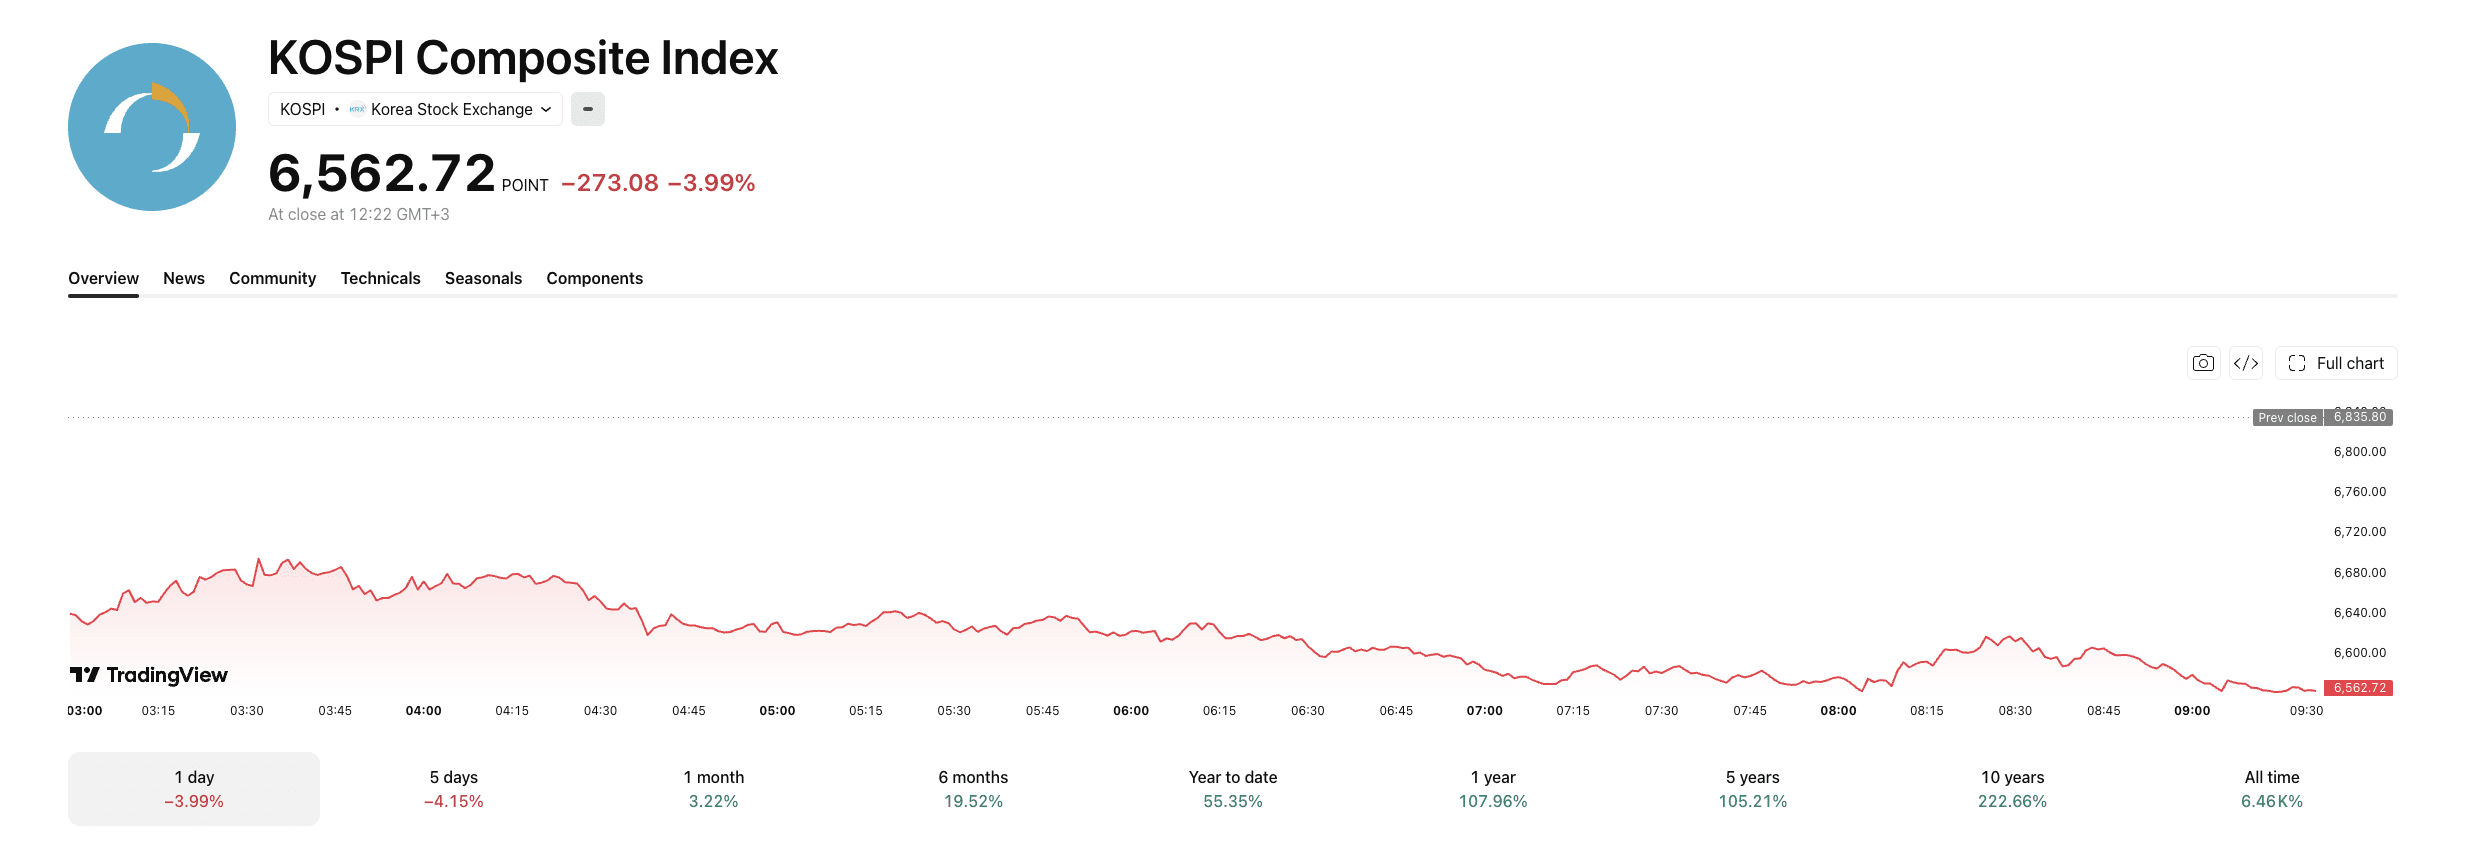
A rota global de títulos se aprofundou — as yields dos Treasuries dos EUA de 10 anos atingiram 4,81%, os 10 anos do Japão tocaram 3% pela primeira vez desde 1996, e o KOSPI caiu 4% à medida que ataques renovados entre EUA e Irã enviaram o Brent acima de US$ 95. As chances de alta do Fed chegaram a 68% após o discurso de Jackson Hole de Warsh. O ADP veio em apenas 38.000 — o mais fraco desde janeiro — suavizando o caso de alta, sem resolvê-lo. O Bitcoin ficou perto de US$ 77.000, cedendo cerca de um terço do que as altcoins de maior risco perderam. ETFs de XRP registraram 11 dias seguidos de entradas, com a Goldman Sachs como maior detentora institucional divulgada. As folhas de pagamento de sexta-feira são o único número que importa agora.
Emprego ADP adiciona 38.000 em agosto, menor ganho desde janeiro
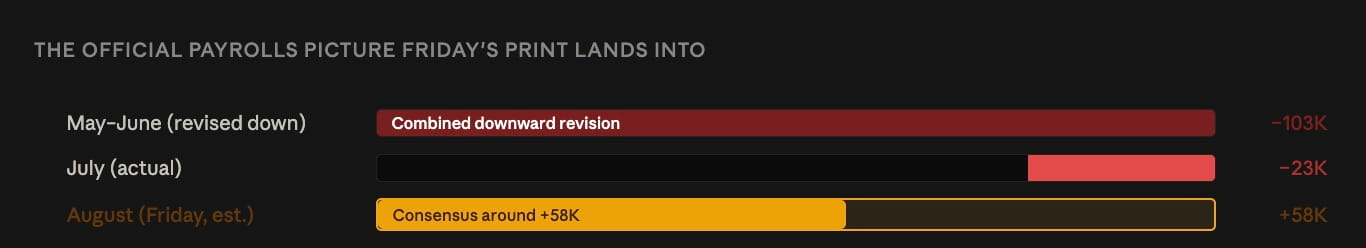
As folhas de pagamento privadas dos EUA subiram apenas 38.000 em agosto — o pior resultado desde janeiro e abaixo da expectativa de 48.000 — chegando com as chances de aumento em setembro já em 68%. Warsh antecipou o argumento do emprego no Jackson Hole, explicando os ganhos fracos como um efeito de oferta de trabalho. Uma leitura de 38.000 é compatível com esse enquadramento — fraca, mas positiva. A linha fica mais difícil de sustentar se o número oficial de sexta-feira ficar negativo. Anna Wong, da Bloomberg, argumentou que não há precedente moderno para o Fed aumentar os juros após duas leituras consecutivas negativas; em julho foi -23.000. O ADP é um indício de direção, não uma previsão — a divulgação das folhas de pagamento não agrícolas (8h30 ET) de sexta-feira é a variável real que move a decisão de 16 de setembro.
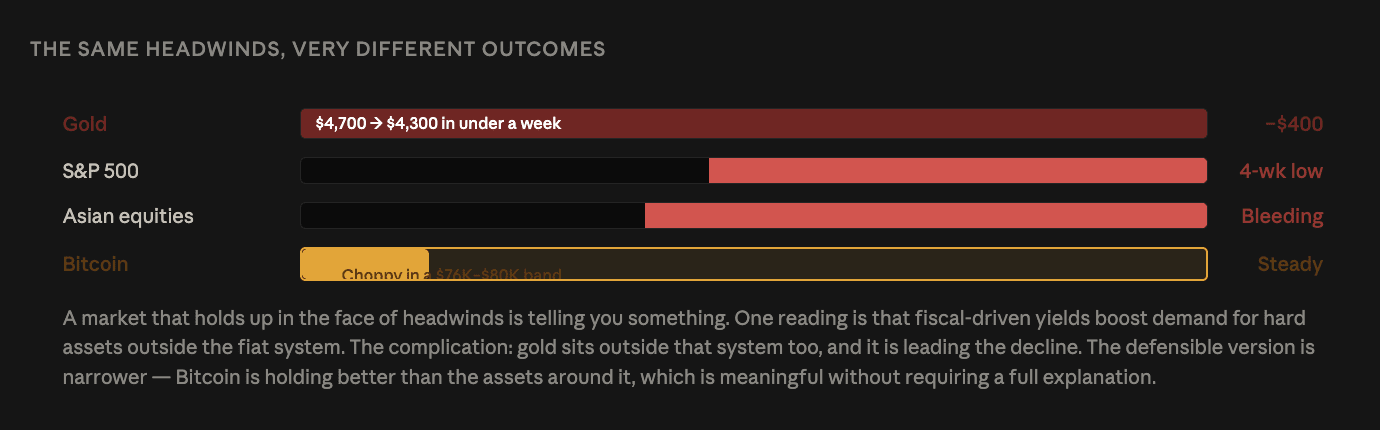
O WTI passou de US$ 90, +9% na semana. Os EUA 10 anos chegaram a 4,81% — o maior nível desde 2023. O S&P 500 caiu pelo terceiro pregão consecutivo. O ouro despencou de US$ 4.700 para US$ 4.300 em menos de uma semana. O Bitcoin ficou entre US$ 76.000 e US$ 80.000 — superando tudo ao redor. O enigma é o ouro: se os rendimentos impulsionados por fiscalidade fossem simplesmente altistas para ativos reais, o ouro não estaria liderando a queda. A leitura mais defensável é mais restrita — o Bitcoin está segurando melhor do que os ativos ao seu redor, o que é significativo sem exigir uma teoria completa. O risco remanescente é o DXY pairando perto de uma linha de tendência altista das mínimas de 2011; um repique ali é um vento contra direto, dada a relação inversa histórica do Bitcoin com o dólar.
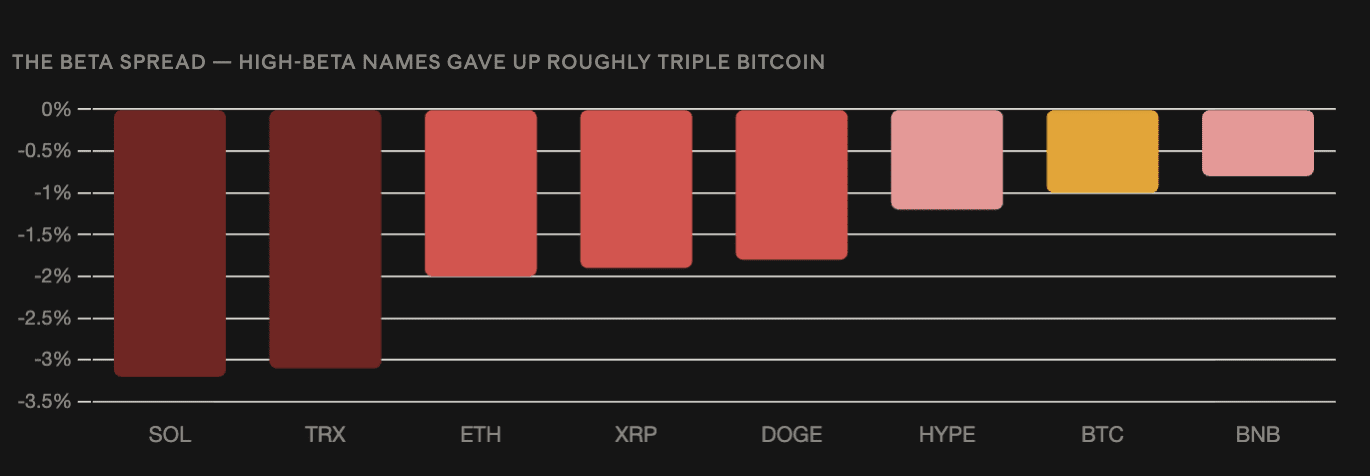
Os principais ativos de alta beta caíram cerca de 3x o que o Bitcoin fez — Solana e Tron caíram -3% cada; Ether e XRP recuaram -2%; Bitcoin -1%. O spread é o sinal: choques exógenos são administrados cortando o que mais se move. O Bitcoin, com a liquidez mais profunda e a maior base institucional, é onde as posições são mantidas. O Brent subiu acima de US$ 95, enquanto as encomendas de navegação no Estreito de Ormuz voltaram a preocupar. Uma oferta compradora intradiária retornou às criptos antes de a venda nas bolsas asiáticas se esgotar. A Bitfinex tinha definido previamente a condição: o Bitcoin deve consolidar ou avançar, "a menos que haja uma retração em todos os ativos de risco que arraste o BTC para baixo junto". Essa condição chegou. Joel Kruger, da LMAX, manteve US$ 80.000 até US$ 82.820 como a zona-chave de alta — sobrepondo-se à oferta mais densa no mercado.
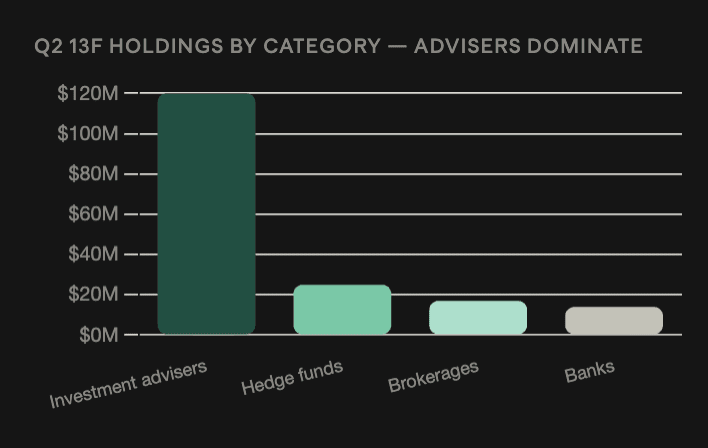
Os ETFs spot de XRP nos EUA estenderam a sequência de entradas para 11 sessões seguidas, adicionando US$ 170 milhões no total, com US$ 14,38 milhões na terça, liderados pela Franklin Templeton e pela Grayscale. A Goldman Sachs divulgou exposição de US$ 87,4 milhões em ETFs de XRP no fim do 2T — o maior detentor institucional — seguida pela Jane Street com US$ 16,6 milhões e Millennium com US$ 16,2 milhões. O destaque da Goldman soa como um endosso; não necessariamente é. Essas posições podem refletir market-making ou trading de base, em vez de convicção direcional, e dados da CFTC mostram que fundos alavancados estão líquidos vendidos em 116 milhões de XRP na CME — e uma empresa que está comprada no ETF e vendida nos futuros está líquida neutra. O sinal mais relevante é que consultores de investimento — os menos propensos a executar hedge compensatório — respondem por US$ 120 milhões dos US$ 183 milhões divulgados e impulsionaram 87% do crescimento trimestral. A fatia dos futuros de XRP na CME subiu para 17% ante 10% em meados de agosto. A votação do Senado da CLARITY Act em meados de setembro é o próximo catalisador específico.
Nikkei cai 2,85% e KOSPI recua 4% com Rendimento de Treasuries, confronto EUA-Irã abalando a Ásia; Hong Kong mantém 25.000
O Nikkei de Tóquio caiu 2,85% — seu terceiro pregão consecutivo de perdas — à medida que o rendimento do JGB japonês de 10 anos tocou 3,015%, o maior nível desde setembro de 1996, em meio a especulações sobre um aumento de juros pelo BOJ em setembro. O KOSPI de Seul recuou 4% para 6.562, com Samsung -4%, SK Hynix -4,73% e Hyundai -5,62%, depois de investidores estrangeiros e institucionais venderem em conjunto 3,9 tri de won. O TAIEX de Taiwan caiu 1,67%, com TSMC -2,25%. Hong Kong segurou o patamar de 25.000 de forma apertada, -0,07%. O índice Shanghai Composite da China caiu 0,97% com mais de 3.900 ações em queda. A história do rendimento do JGB é o desenvolvimento mais consequente além do petróleo: juros em máxima de décadas comprimem o diferencial do carry trade do iene, e Bessent já alertou que um iene desordenado alimenta diretamente juros mais altos nos EUA.