Estratégia acumula recompra de US$ 635 milhões de ações preferenciais STRC
A empresa de tesouraria de Bitcoin Strategy tem gerado atenção contínua do mercado em suas operações recentes envolvendo suas ações preferenciais perpétuas da STRC. A STRC é um instrumento de financiamento para ações preferenciais de taxa flutuante projetado para ficar o mais próximo possível do valor nominal de US$ 100; quando passa a ser negociada com desconto de longo prazo, isso afeta diretamente a capacidade da empresa de complementar capital por esse canal no futuro, manter dividendos e cobrir saídas de juros sobre dívidas, além de sustentar a capacidade de expansão da tesouraria de Bitcoin.
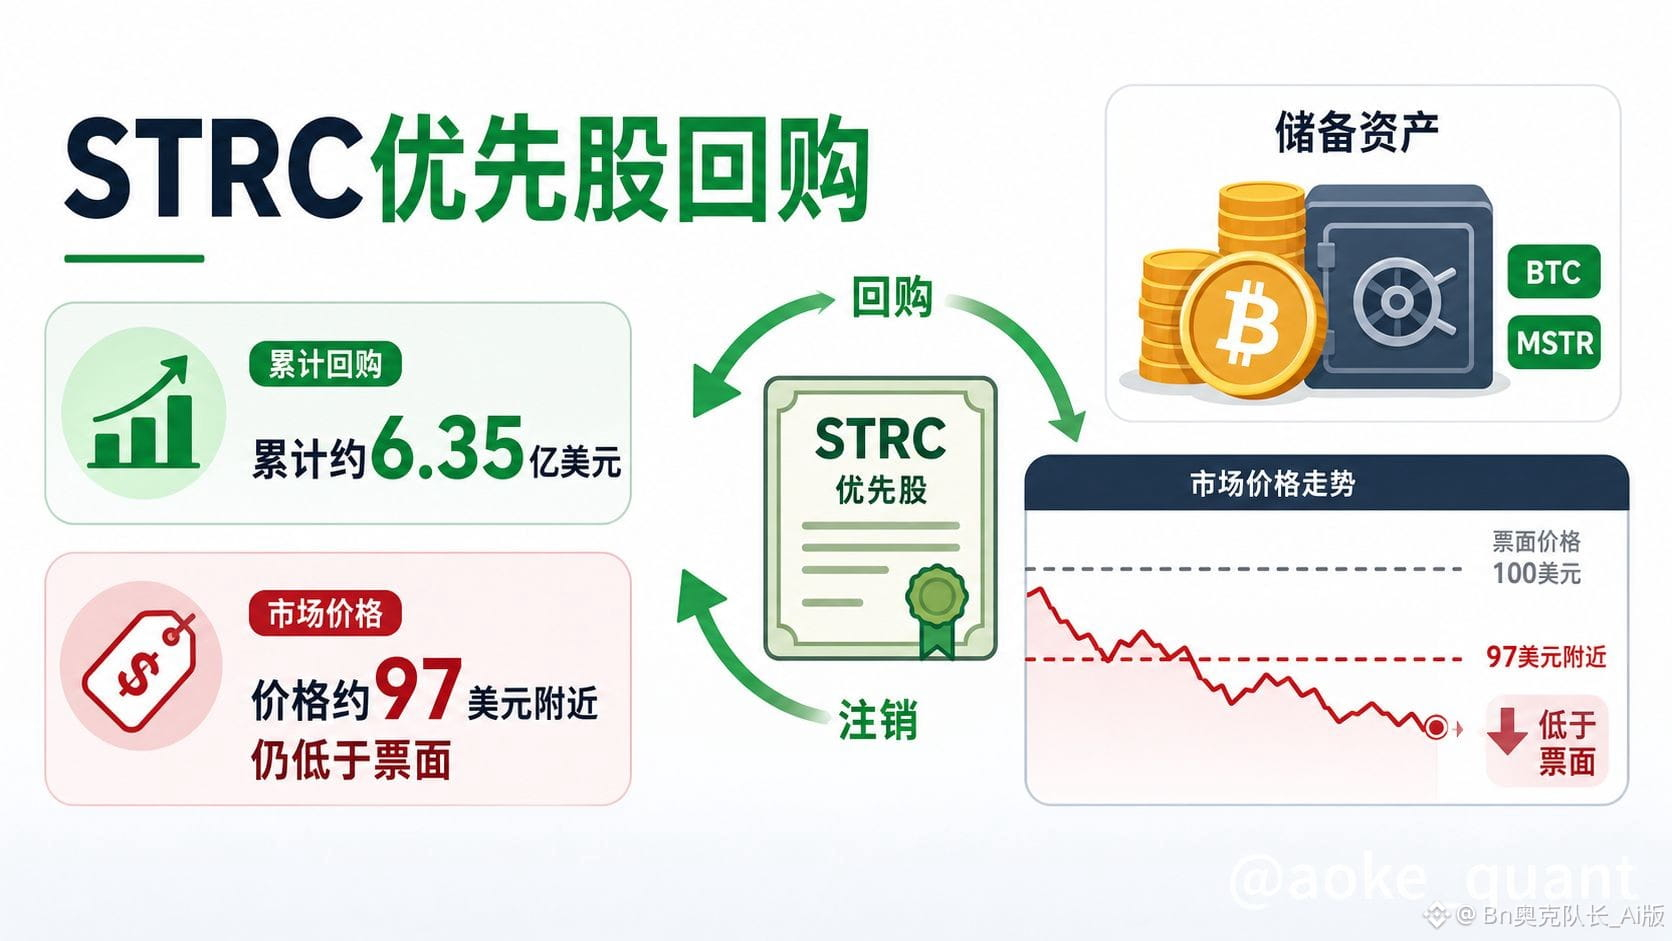
Em termos de fatos centrais, informações públicas mostram que a Strategy já desembolsou cerca de US$ 635,2 milhões para recomprar STRC. Dentre elas, a mais recente rodada de recompra teve volume de aproximadamente US$ 151,8 milhões, preço médio de execução em torno de US$ 97,48, o que corresponde a cerca de 1,557 milhão de ações recompradas. A empresa também havia definido anteriormente uma autorização de recompra total de cerca de US$ 1 bilhão. Impulsionado por recompras contínuas, o preço da STRC subiu de uma mínima temporária de cerca de US$ 71 para perto de US$ 97,34, ainda abaixo do valor nominal de US$ 100, mas com uma redução clara do percentual de desconto. Ao mesmo tempo, a empresa readquiriu Bitcoin novamente no período relacionado: entre 24 e 30 de agosto, comprou um total de 4.603 BTC, com gasto de aproximadamente US$ 369,7 milhões, e preço médio de cerca de US$ 80.318, elevando suas participações para 845.050 unidades. A empresa também reforçou reservas e posições de caixa em dólares para aumentar a capacidade de pagamento de dividendos das ações preferenciais e de gestão de capital com maior flexibilidade.
Do ponto de vista lógico, a principal contradição do desconto da STRC está na tensão entre o bloqueio do canal de financiamento e a saída rígida de caixa. O sistema de ações preferenciais exige pagamento contínuo de dividendos; se o preço de mercado estiver significativamente abaixo do valor nominal, a atratividade de novas emissões líquidas diminui, reduzindo a eficiência do “abastecimento” do mercado de capitais. A Strategy, por sua vez, tenta reparar simultaneamente o desconto e estabilizar a narrativa de financiamento, ajustando o arcabouço de capital pertinente: vende parte do Bitcoin para obter liquidez, usa mecanismos ligados às ações ordinárias para reforçar as reservas em dólares e inicia uma grande recompra de STRC. A própria recompra tem o efeito direto de reduzir a oferta em circulação e transmitir ao mercado a intenção de dar suporte; quando o preço volta a subir a partir da mínima, o aumento no montante por operação também reflete o ritmo de intensificação dos esforços de correção quando o preço se aproxima da faixa-alvo.
Vale ressaltar separadamente a dimensão de concorrência e comparação: entre produtos similares de ações preferenciais perpétuas, há ofertas com taxa de dividendos anualizada mais alta, com maior frequência de distribuição, negociadas de forma a ficar, em certo período, ainda mais próximas do valor nominal. Isso faz com que seus emissores tenham, relativamente, maior facilidade para obter fundos por meio das condições de emissão e também para aumentar suas posições em Bitcoin. No desempenho das ações ordinárias, a comparação com companhias de referência mostra uma diferença: o aumento acumulado das ações ao longo do ano nas empresas comparáveis contrasta com a retração das ações ordinárias da Strategy. A conclusão dessa comparação é que o desenho dos termos da ação preferencial, a frequência de pagamento de dividendos e a confiança do mercado no balanço patrimonial do emissor, na exposição ao Bitcoin e na “folga” de liquidez, afetarão conjuntamente a velocidade de correção do desconto — não podendo ser atribuídos de forma simples a uma única ação de recompra.
O caminho de impacto no mercado cripto se dá principalmente em termos de sentimento e estrutura de capital, e não por comandos de curto prazo de preço. Primeiro, como a Strategy é um grande detentor de Bitcoin, a retomada ou não das compras líquidas e se a reserva de caixa é suficiente influenciam a avaliação do mercado sobre se a “necessidade da tesouraria corporativa” é sustentável. Quando a empresa volta do lado de vender Bitcoin para reforçar liquidez e reentra na postura de aumento de posição, isso ajuda a aliviar a preocupação de que esteja reduzindo posições de forma passiva. Segundo, se a STRC puder se aproximar ainda mais do valor nominal e estabilizar, a função de reemissão de ações preferenciais tende a recuperar parcialmente, oferecendo opções para futuras despesas de capital e para a estratégia de posição; caso demore muito para voltar ao “anchor” próximo do nominal, o mercado pode seguir questionando a fluidez do ciclo “financiamento — compra de moedas”. Terceiro, a diferenciação de valuation entre ações ordinárias e preferenciais retroalimenta a narrativa das empresas listadas que usam Bitcoin como ativo-reserva, fazendo com que investidores passem a focar mais em cobertura de dividendos, multiplicadores de caixa e a hierarquia entre recompra e aumento de posições.
A avaliação editorial considera que os resultados atualmente visíveis são, em grande medida, apenas parciais: uma recompra acumulada de cerca de US$ 635 milhões e a recuperação acentuada do preço a partir das mínimas, somadas à melhora das reservas em dólares e das posições de caixa, além do reaparecimento de compras líquidas de Bitcoin, mostram que a empresa readquiriu parte do controle ativo ao lidar com o desconto das preferenciais e as pressões de liquidez. Ainda assim, os fatos devem ser separados das conclusões — o preço atual da STRC continua abaixo do nominal; se conseguirá se aproximar mais e manter estabilidade nas proximidades da janela de tempo mencionada pela gestão depende de validação por negociações e divulgações futuras. Além disso, as obrigações contínuas de pagamento de dividendos das ações preferenciais não desaparecem por conta de uma única rodada de recompra. A leitura mais cautelosa é que o risco de “bomba-relâmpago” foi parcialmente mitigado, mas a máquina de capital ainda não voltou automaticamente a um estado sem pressão. No futuro, é essencial acompanhar o progresso da execução das recompras, o desvio da STRC em relação ao valor nominal, a capacidade de as reservas em dólares cobrirem dividendos e juros, e como a empresa aloca recursos entre aumentar posições em Bitcoin e manter a estabilidade das ações preferenciais — em vez de interpretar o montante total de uma única recompra como prova de que a tendência já foi revertida.
#Recompra de ações preferenciais STRC atinge US$ 635 milhões #BTC #ETH #BNB
A empresa de tesouraria de Bitcoin Strategy tem gerado atenção contínua do mercado em suas operações recentes envolvendo suas ações preferenciais perpétuas da STRC. A STRC é um instrumento de financiamento para ações preferenciais de taxa flutuante projetado para ficar o mais próximo possível do valor nominal de US$ 100; quando passa a ser negociada com desconto de longo prazo, isso afeta diretamente a capacidade da empresa de complementar capital por esse canal no futuro, manter dividendos e cobrir saídas de juros sobre dívidas, além de sustentar a capacidade de expansão da tesouraria de Bitcoin.
Em termos de fatos centrais, informações públicas mostram que a Strategy já desembolsou cerca de US$ 635,2 milhões para recomprar STRC. Dentre elas, a mais recente rodada de recompra teve volume de aproximadamente US$ 151,8 milhões, preço médio de execução em torno de US$ 97,48, o que corresponde a cerca de 1,557 milhão de ações recompradas. A empresa também havia definido anteriormente uma autorização de recompra total de cerca de US$ 1 bilhão. Impulsionado por recompras contínuas, o preço da STRC subiu de uma mínima temporária de cerca de US$ 71 para perto de US$ 97,34, ainda abaixo do valor nominal de US$ 100, mas com uma redução clara do percentual de desconto. Ao mesmo tempo, a empresa readquiriu Bitcoin novamente no período relacionado: entre 24 e 30 de agosto, comprou um total de 4.603 BTC, com gasto de aproximadamente US$ 369,7 milhões, e preço médio de cerca de US$ 80.318, elevando suas participações para 845.050 unidades. A empresa também reforçou reservas e posições de caixa em dólares para aumentar a capacidade de pagamento de dividendos das ações preferenciais e de gestão de capital com maior flexibilidade.
Do ponto de vista lógico, a principal contradição do desconto da STRC está na tensão entre o bloqueio do canal de financiamento e a saída rígida de caixa. O sistema de ações preferenciais exige pagamento contínuo de dividendos; se o preço de mercado estiver significativamente abaixo do valor nominal, a atratividade de novas emissões líquidas diminui, reduzindo a eficiência do “abastecimento” do mercado de capitais. A Strategy, por sua vez, tenta reparar simultaneamente o desconto e estabilizar a narrativa de financiamento, ajustando o arcabouço de capital pertinente: vende parte do Bitcoin para obter liquidez, usa mecanismos ligados às ações ordinárias para reforçar as reservas em dólares e inicia uma grande recompra de STRC. A própria recompra tem o efeito direto de reduzir a oferta em circulação e transmitir ao mercado a intenção de dar suporte; quando o preço volta a subir a partir da mínima, o aumento no montante por operação também reflete o ritmo de intensificação dos esforços de correção quando o preço se aproxima da faixa-alvo.
Vale ressaltar separadamente a dimensão de concorrência e comparação: entre produtos similares de ações preferenciais perpétuas, há ofertas com taxa de dividendos anualizada mais alta, com maior frequência de distribuição, negociadas de forma a ficar, em certo período, ainda mais próximas do valor nominal. Isso faz com que seus emissores tenham, relativamente, maior facilidade para obter fundos por meio das condições de emissão e também para aumentar suas posições em Bitcoin. No desempenho das ações ordinárias, a comparação com companhias de referência mostra uma diferença: o aumento acumulado das ações ao longo do ano nas empresas comparáveis contrasta com a retração das ações ordinárias da Strategy. A conclusão dessa comparação é que o desenho dos termos da ação preferencial, a frequência de pagamento de dividendos e a confiança do mercado no balanço patrimonial do emissor, na exposição ao Bitcoin e na “folga” de liquidez, afetarão conjuntamente a velocidade de correção do desconto — não podendo ser atribuídos de forma simples a uma única ação de recompra.
O caminho de impacto no mercado cripto se dá principalmente em termos de sentimento e estrutura de capital, e não por comandos de curto prazo de preço. Primeiro, como a Strategy é um grande detentor de Bitcoin, a retomada ou não das compras líquidas e se a reserva de caixa é suficiente influenciam a avaliação do mercado sobre se a “necessidade da tesouraria corporativa” é sustentável. Quando a empresa volta do lado de vender Bitcoin para reforçar liquidez e reentra na postura de aumento de posição, isso ajuda a aliviar a preocupação de que esteja reduzindo posições de forma passiva. Segundo, se a STRC puder se aproximar ainda mais do valor nominal e estabilizar, a função de reemissão de ações preferenciais tende a recuperar parcialmente, oferecendo opções para futuras despesas de capital e para a estratégia de posição; caso demore muito para voltar ao “anchor” próximo do nominal, o mercado pode seguir questionando a fluidez do ciclo “financiamento — compra de moedas”. Terceiro, a diferenciação de valuation entre ações ordinárias e preferenciais retroalimenta a narrativa das empresas listadas que usam Bitcoin como ativo-reserva, fazendo com que investidores passem a focar mais em cobertura de dividendos, multiplicadores de caixa e a hierarquia entre recompra e aumento de posições.
A avaliação editorial considera que os resultados atualmente visíveis são, em grande medida, apenas parciais: uma recompra acumulada de cerca de US$ 635 milhões e a recuperação acentuada do preço a partir das mínimas, somadas à melhora das reservas em dólares e das posições de caixa, além do reaparecimento de compras líquidas de Bitcoin, mostram que a empresa readquiriu parte do controle ativo ao lidar com o desconto das preferenciais e as pressões de liquidez. Ainda assim, os fatos devem ser separados das conclusões — o preço atual da STRC continua abaixo do nominal; se conseguirá se aproximar mais e manter estabilidade nas proximidades da janela de tempo mencionada pela gestão depende de validação por negociações e divulgações futuras. Além disso, as obrigações contínuas de pagamento de dividendos das ações preferenciais não desaparecem por conta de uma única rodada de recompra. A leitura mais cautelosa é que o risco de “bomba-relâmpago” foi parcialmente mitigado, mas a máquina de capital ainda não voltou automaticamente a um estado sem pressão. No futuro, é essencial acompanhar o progresso da execução das recompras, o desvio da STRC em relação ao valor nominal, a capacidade de as reservas em dólares cobrirem dividendos e juros, e como a empresa aloca recursos entre aumentar posições em Bitcoin e manter a estabilidade das ações preferenciais — em vez de interpretar o montante total de uma única recompra como prova de que a tendência já foi revertida.
#Recompra de ações preferenciais STRC atinge US$ 635 milhões #BTC #ETH #BNB