

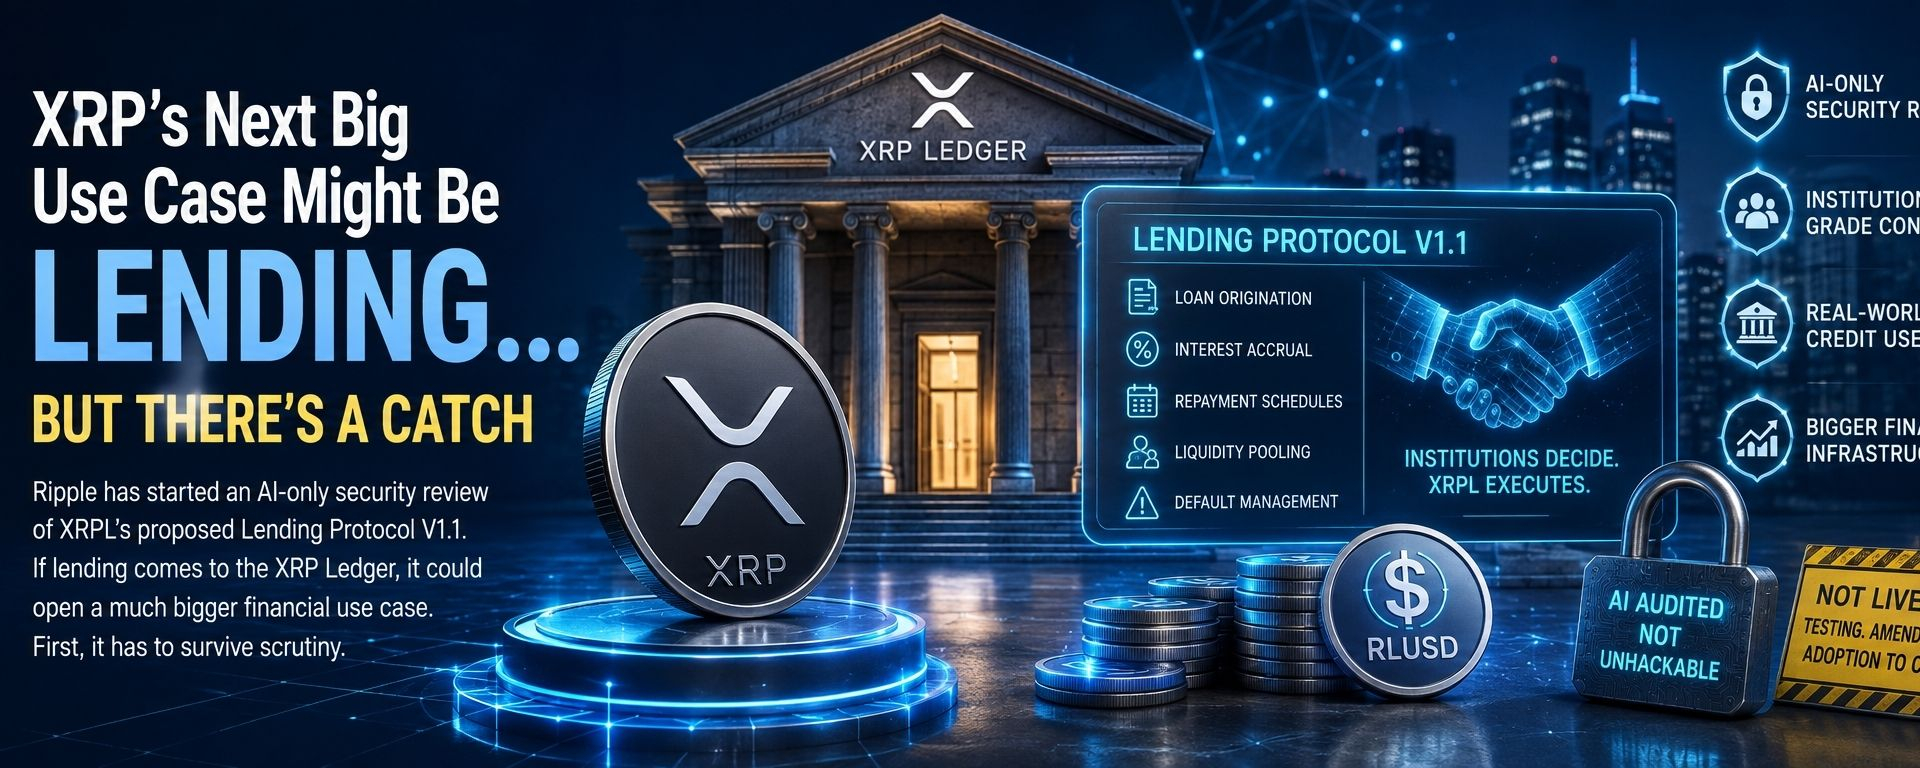
A Ripple iniciou uma revisão de segurança somente com IA do proposto Lending Protocol V1.1 do XRPL. Se o lending chegar ao XRP Ledger, pode abrir um caso de uso financeiro muito maior. Primeiro, ele precisa sobreviver ao escrutínio.
A Ripple começou uma revisão de segurança somente com IA de uma das propostas de atualização mais interessantes do XRP Ledger.
Isso soa mal.
Provavelmente é exatamente o que você quer.
A plataforma de segurança Sherlock anunciou que a Ripple está usando seu Motor de Auditoria para revisar o Lending Protocol V1.1 do XRP Ledger.
O sistema reúne vários auditores de IA e modelos de fronteira com capacidades especializadas de segurança, essencialmente lançando diferentes abordagens automatizadas contra o protocolo para ver o que conseguem encontrar.
Para esta análise específica, o Sherlock descreve o processo como somente IA: vários auditores de IA e modelos de fronteira analisando o código em busca de vulnerabilidades.
E considerando que o código em questão pode eventualmente ajudar a movimentar empréstimos reais e capital institucional pelo XRPL…
Quebrá-lo antes de entrar em operação parece preferível a descobrir o problema depois.
Mas o ângulo da IA é, na verdade, apenas metade da história.
A pergunta muito maior é:
O que exatamente o XRPL está tentando construir?
Porque, se o Lending Protocol funcionar como pretendido, o XRP Ledger pode avançar ainda mais além de:
Pagamentos.
Transferências.
Negociação.
Tokenização.
…e em algo consideravelmente maior.
Crédito.
Isso merece atenção.
🤔 Primeiro: o que é o Protocolo de Empréstimos do XRPL?
Vamos remover o jargão.
Imagine que uma empresa precise de dinheiro por três meses.
Normalmente, isso poderia ir para:
Um banco.
Um fundo de crédito privado.
Um credor.
Outra instituição financeira.
Eles avaliam o tomador.
Decidir se estão confortáveis em conceder o empréstimo.
Acordar sobre a taxa de juros.
Definir termos de pagamento.
Então forneça o capital.
O Protocolo de Empréstimos proposto do XRPL está tentando colocar parte desse processo on-chain.
É importante destacar que isso não está tentando fazer a blockchain decidir se a empresa de logística do Dave merece um empréstimo de £2 milhões.
Essa decisão continua off-chain.
O modelo básico é:
As instituições tomam a decisão de crédito.
↓
O XRPL lida com a execução.
Uma vez que os termos do empréstimo tenham sido acordados, o protocolo pode padronizar coisas incluindo:
Originação de empréstimos.
Acúmulo de juros.
Cronogramas de amortização.
Servicing de empréstimos.
Inadimplências.
Pooling de liquidez.
Em outras palavras:
Os humanos decidem quem merece o empréstimo.
O blockchain ajuda a executar o que acontece depois dessa decisão.
Essa distinção importa.
Porque isso não está tentando recriar cada parte de um banco dentro de um contrato inteligente.
Ele está tentando colocar o encanamento financeiro na blockchain.
💰 E esses não são necessariamente empréstimos sobrecolateralizados no estilo cripto
É aqui que a proposta fica consideravelmente mais interessante.
Muita coisa no DeFi de crédito funciona mais ou menos assim:
Você quer tomar emprestado US$ 70.000.
Ótimo.
Por favor, deposite primeiro US$ 100.000 em cripto.
Útil?
Claro.
Mas não é exatamente assim que a maior parte do crédito empresarial do mundo real funciona.
O Protocolo de Empréstimos proposto do XRPL foi projetado para permitir empréstimos sem garantia e de prazo fixo usando fundos agregados de um Cofre de Ativo Único.
A capacidade de crédito seria avaliada por meio de underwriting e gestão de risco off-chain.
O protocolo então lida com o empréstimo acordado on-chain.
A documentação do XRPL também descreve proteção de capital de primeira perda, projetada para ajudar a absorver perdas se os tomadores entrarem em inadimplência.
Isso soa muito mais próximo dos mercados de crédito tradicionais.
O que é intencional.
Os casos de uso pretendidos incluem coisas como:
Financiamento de estoque para formadores de mercado
Linhas de capital de giro
Empréstimos com underwriting
Crédito institucional
Essa é uma proposta muito diferente de:
“Pegue emprestado US$ 500 em USDC usando suas meme coins como garantia.”
🏦 Por que as instituições realmente quereriam isso?
Porque o crédito é gigantesco.
Os mercados financeiros não apenas movimentam ativos.
Eles os financiam.
Empresas tomam dinheiro emprestado.
Formadores de mercado tomam empréstimo de inventário.
Os fundos usam alavancagem.
Dealers financiam posições.
As empresas fazem a ponte entre pagamentos.
Ativos são dados em garantia.
O capital é reciclado.
O crédito está por trás de uma quantidade absurda de atividade econômica.
E é aqui que a tokenização começa a ficar muito mais interessante.
Imagine tokenizar um fundo de Tesouro.
Ótimo.
E agora?
Alguém pode tomar emprestado usando isso como garantia?
Ele pode ajudar a financiar outra posição?
Ele pode se tornar garantia?
Ele consegue fornecer liquidez?
As empresas realmente conseguem fazer coisas financeiras úteis com isso?
É aí que a tokenização começa a se tornar um sistema financeiro em vez de um arquivo digital caro.
A camada que falta entre ativos tokenizados e mercados de capital on-chain funcionais é cada vez mais a infraestrutura de crédito.
E isso é exatamente o que o XRPL está tentando construir.
🧩 Na verdade, há duas peças importantes
O sistema de crédito proposto depende de dois componentes complementares.
1. Cofres de Ativo Único
Pense neles como pools de um ativo específico.
O capital pode ser depositado no cofre e então disponibilizado para empréstimo.
2. O Protocolo de Empréstimos
Essa é a maquinaria que permite que a liquidez agregada seja originada em empréstimos de prazo fixo com termos acordados, lógica de servicing e de pagamento.
Juntos:
O Vault fornece capital.
↓
Tomador aprovado off-chain.
↓
Os termos do empréstimo são acordados.
↓
O XRPL executa o empréstimo.
↓
Juros e pagamentos seguem os termos predeterminados.
Essa é a ideia básica.
E se você estiver pensando:
“Isso soa suspeitamente como finanças normais.”
Exatamente.
Esse provavelmente é o ponto.
🔐 As instituições ainda têm controles de conformidade
Há outra diferença importante entre isso e a versão Faroeste do DeFi.
O XRPL também tem infraestrutura voltada à conformidade para restringir acesso. Domínios Permissionados podem ser usados por recursos como protocolos de crédito para limitar a participação a entidades aprovadas, com Credenciais Verificáveis ajudando a estabelecer se uma conta atende às condições exigidas.
Isso é enormemente importante se o XRPL quiser:
Bancos.
Fundos.
Empresas de pagamento.
Formadores de mercado.
Gestores de ativos.
Outras instituições financeiras reguladas.
para realmente usar essa infraestrutura.
Instituições geralmente não acordam de manhã pensando:
“Eu queria que a contraparte de hoje fosse completamente anônima.”
Eles querem saber com quem estão lidando.
Eles têm regras de KYC.
Requisitos de AML.
Departamentos de risco.
Equipes de conformidade.
Reguladores.
Advogados.
Muitos e muitos advogados.
Então o XRPL cada vez mais parece estar tentando combinar:
Liquidação em blockchain
com:
controles financeiros tradicionais.
Isso é uma proposta institucional muito mais realista do que fingir que as finanças reguladas de repente vão abandonar todos os requisitos de conformidade que têm.
🤖 Então por que a IA está tentando quebrá-lo?
Porque protocolos de crédito são exatamente o tipo de infraestrutura que você realmente, realmente não quer ver quebrar.
Um bug em um app social?
Chato.
Um bug em um software que controla pools de ativos financeiros e empréstimos?
Outra tarde.
O cripto aprendeu repetidamente essa lição da forma mais cara.
Contratos inteligentes e protocolos DeFi já perderam bilhões de dólares ao longo dos anos por meio de:
Vulnerabilidades no código.
Explorações econômicas.
Manipulação de oráculos.
Falhas de controle de acesso.
Suposições incorretas.
Interações inesperadas entre protocolos.
E ocasionalmente:
Alguém percebendo que um desenvolvedor esqueceu algo bem importante.
Então o Audit Engine do Sherlock está agora revisando o Lending Protocol V1.1.
O sistema usa múltiplos agentes de auditoria por IA e modelos de fronteira com habilidades especializadas de segurança, ajustando os testes de acordo com a complexidade e a superfície de ataque do código.
Isso é genuinamente interessante.
Mas há um aviso importante.
⚠️ “Auditado por IA” NÃO significa “invulnerável”
Por favor, tatue isso em cada protocolo cripto.
Uma auditoria não é garantia.
Uma auditoria humana não é.
Uma auditoria por IA não é.
Sete auditorias não são.
Eles reduzem o risco.
Eles podem identificar vulnerabilidades.
Eles podem detectar suposições que os desenvolvedores deixaram passar.
Elas podem tornar o software consideravelmente mais seguro.
Mas eles não podem provar:
“Ninguém jamais vai encontrar uma forma de explorar isso.”
Segurança não funciona assim.
Isso não torna as auditorias inúteis.
Muito pelo contrário.
Isso demonstra por que a segurança precisa ser contínua.
Auditoria.
Teste.
Corrigir.
Audite de novo.
Monitorar.
Responder.
Atualizar.
Repita para sempre.
Bem-vindo à infraestrutura financeira.
🚧 E aqui está o maior ponto crítico: o crédito ainda não está em operação na mainnet
Esta é a parte que espero ver desaparecer de muitos posts sobre XRP.
A infraestrutura nativa de crédito do XRPL ainda está passando por testes e pelo processo de emenda.
As propostas subjacentes do Cofre de Ativo Único e do Protocolo de Empréstimos, XLS-65 e XLS-66, continuam sujeitas à aprovação dos validadores, enquanto os desenvolvedores já podem integrar e testar o sistema na devnet.
Enquanto isso, a versão mais recente LendingProtocolV1_1 está oficialmente listada pelo XRPL como:
Em desenvolvimento.
Trabalhos recentes de desenvolvimento avançaram o suporte à V1.1, mas isso não significa que o crédito nativo esteja operando hoje como um mercado de produção na mainnet do XRPL.
Então:
Progresso no desenvolvimento ≠ ativação.
Auditoria ≠ lançamento.
Lançamento ≠ adoção.
Adoção ≠ bilhões em empréstimos.
Existe uma sequência aqui.
As manchetes de cripto às vezes gostam de pular cerca de quatro dessas etapas.
Nós não vamos.
💵 Onde o RLUSD se encaixa?
Agora as coisas ficam ainda mais interessantes.
O RLUSD ultrapassou a marca de US$ 2 bilhões.
E a oferta de RLUSD no próprio XRPL agora está se aproximando da marca de US$ 1 bilhão, com cerca de US$ 963 milhões circulando na rede no marco mais recente reportado.
Isso cria uma possibilidade óbvia.
Stablecoins são ativos naturais para crédito.
Uma empresa normalmente não quer tomar empréstimo para:
“US$ 500.000 em algo que pode valer US$ 410.000 até terça-feira.”
Ele quer dólares.
Ou algo representando dólares.
Isso significa que o RLUSD poderia eventualmente se tornar um dos ativos mais naturais usados dentro de um ecossistema de crédito do XRPL.
Isso faz sentido.
Mas isso também cria outra pergunta sobre o XRP.
🤔 Se os empréstimos usam RLUSD, por que os detentores de XRP deveriam se importar?
Excelente pergunta.
E aqui é onde eu não quero inventar uma resposta.
Se alguém toma emprestado:
US$ 1 milhão em RLUSD
no XRP Ledger…
eles não estão tomando empréstimo de US$ 1 milhão em XRP.
Isso importa.
O argumento otimista para o XRP, portanto, não pode ser simplesmente:
“Lançamento do crédito no XRPL = todo mundo precisa de XRP.”
Isso é fácil demais.
O benefício potencial mais realista é mais amplo.
Crédito bem-sucedido poderia criar:
Mais capital no XRPL.
Mais usuários institucionais.
Mais liquidez.
Mais uso de stablecoins.
Mais transações.
Mais aplicações financeiras.
Mais garantias tokenizadas.
Mais motivos para manter ativos na rede.
E potencialmente maior utilidade para o XRP dentro do ecossistema de liquidez mais amplo do XRPL.
O XRP ainda é o ativo nativo da rede.
Ele é usado para taxas e reservas e pode desempenhar papéis de liquidez e ponte.
Mas se um boom de crédito criaria demanda adicional material por XRP é algo que precisaríamos observar.
Não assuma.
A mesma regra de sempre:
O uso do XRPL pode ser positivo para o ecossistema sem que cada transação exija que alguém compre uma grande quantidade de XRP.
🏗️ Agora conecte isso ao que a Ripple vem fazendo
É aqui que as histórias da semana começam a se encaixar.
A Ripple está começando a parecer menos uma empresa cripto tradicional.
Observe a pilha que está sendo montada:
Pagamentos
↓
Custódia
↓
RLUSD
↓
Prime brokerage
↓
Tokenização
↓
Infraestrutura de garantia
↓
Crédito
↓
Liquidação
Isso é interessante.
Porque essas coisas podem potencialmente interagir.
Imagine um mercado institucional onde:
Um fundo é tokenizado.
O ativo fica no XRPL.
O RLUSD fornece um ativo de liquidação em dólar.
Um pool de crédito fornece crédito.
Uma instituição toma empréstimo contra ou financia atividade.
A Ripple Prime fornece acesso institucional ao mercado em outra parte da pilha.
A custódia protege os ativos.
A liquidação acontece on-chain.
Isso começa a parecer um sistema financeiro de verdade.
Não apenas um blockchain com tokens nele.
Agora, ainda não chegamos lá.
Essa frase é importante o suficiente para ser repetida.
Ainda não chegamos lá.
Mas as peças em desenvolvimento apontam cada vez mais nessa direção.
Os investimentos recentes da Ripple na ZILO e na Licuido também têm como objetivo trazer para o XRPL infraestrutura de agente de transferência, emissão e mobilidade de garantias.
Adicionar crédito a esse quadro torna a estratégia muito mais fácil de ver.
🐂 O cenário otimista
Vamos construir o caso mais forte.
O Lending Protocol V1.1 conclui com sucesso a revisão de segurança.
Quaisquer vulnerabilidades são corrigidas.
As emendas relevantes eventualmente passam pelo processo de governança do XRPL e tornam-se habilitadas.
Cofres de Ativo Único e infraestrutura de crédito são lançados.
Credores institucionais fornecem capital significativo.
Empresas e instituições financeiras realmente tomam empréstimos.
O RLUSD se torna amplamente usado dentro dos mercados de crédito.
Ativos tokenizados interagem cada vez mais com mercados de crédito e garantia.
A liquidez se aprofunda.
Novos produtos financeiros aparecem.
E o XRP se torna mais útil dentro de uma economia XRPL muito maior.
Se tudo isso acontecer?
Então o crédito poderia se tornar uma das expansões mais significativas da utilidade do XRP Ledger em anos.
Não porque os empréstimos automaticamente bombeiam o XRP.
Porque o XRPL estaria fazendo algo economicamente importante que não fazia antes.
Esse é o caso otimista.
E acho que vale a pena levar isso a sério.
😐 O caso base
O protocolo eventualmente é lançado.
Funciona.
Os desenvolvedores constroem em torno dele.
Um punhado de produtos de crédito institucionais ou nativos de cripto aparece.
O uso cresce lentamente.
O RLUSD se torna um ativo de crédito comum.
Mas o volume permanece relativamente modesto por um tempo.
O XRP se beneficia mais do crescimento mais amplo do XRPL do que da demanda direta por crédito.
Sinceramente?
Isso não me surpreenderia.
A infraestrutura financeira leva tempo.
Os bancos normalmente não veem um comunicado na terça-feira e movem US$ 10 bilhões para um novo sistema na tarde de quarta-feira.
Haverá projetos-piloto.
Testes.
Trabalho de conformidade.
Integrações.
Revisões de risco.
E provavelmente muitas reuniões que deveriam ter sido e-mails.
Isso é normal.
🐻 O cenário pessimista
A revisão de segurança identifica problemas significativos.
O desenvolvimento sofre atrasos.
O suporte dos validadores permanece insuficiente.
As emendas não são ativadas.
Ou talvez o protocolo eventualmente seja lançado, mas ninguém o use de forma significativa.
Esse é o outro risco que as pessoas esquecem.
Você pode construir infraestrutura tecnicamente excelente…
e ainda assim não ter clientes.
Cripto tem muitas cidades-fantasma belamente engenheiradas.
Então, mesmo que o Lending Protocol V1.1 eventualmente supere todos os obstáculos técnicos, ainda precisamos perguntar:
Quem está realmente concedendo empréstimos?
Quem está tomando empréstimo?
Quanto capital está envolvido?
Que ativos estão sendo usados?
As instituições estão participando?
A atividade continua crescendo?
A auditoria final não é o Sherlock.
É uso.
👀 As seis coisas que estou observando
Aqui está meu checklist daqui em diante.
1. 🔐 O que a revisão de segurança encontra?
A revisão deve eventualmente nos dar uma ideia melhor de quais vulnerabilidades, se houver, foram identificadas.
Se forem encontradas vulnerabilidades?
Isso não é automaticamente uma má notícia.
Encontrar bugs antes do lançamento é exatamente o que uma auditoria deve fazer.
O que importa é o quão sérios eles são e como são tratados.
2. 🗳️ O LendingProtocolV1_1 avança rumo à ativação?
No momento:
Em desenvolvimento.
Esse é o status que importa.
Quando isso mudar, vamos prestar atenção.
3. 💰 Quanto capital entra nos Cofres de Ativo Único?
Quando a infraestrutura realmente se torna utilizável, os depósitos ficam muito mais interessantes do que os anúncios.
Mostre-me o dinheiro.
Literalmente.
4. 💵 Que papel o RLUSD desempenha?
O RLUSD já está se tornando um dos produtos mais importantes da Ripple.
Se isso se tornar um ativo significativo de empréstimo, crédito ou liquidação no XRPL, conseguiremos medir isso.
Isso é consideravelmente mais útil do que adivinhar.
5. 🏦 As instituições realmente participam?
Esse é o grande ponto.
Não:
“Protocolo projetado para instituições.”
Instituições reais.
Empréstimos reais.
Capital real.
Uso real.
Esse é o padrão.
6. ⚡ O XRP ganha utilidade significativa com isso?
E por fim:
Uma atividade maior de crédito cria mais demanda por XRP?
O XRP se torna mais útil para liquidez?
Ele conecta diferentes ativos e mercados?
Uma atividade mais profunda no XRPL realmente importa economicamente para o XRP?
Não devemos decidir a resposta antecipadamente.
Devemos acompanhar os dados.
☕ Minha visão
Acho que o crédito poderia eventualmente se tornar um dos desenvolvimentos mais importantes do XRPL que já cobrimos.
Não porque “crédito” soe empolgante.
Realmente não.
Experimente colocar:
“INFRAESTRUTURA DE CRÉDITO SEM GARANTIA DE PRAZO FIXO!!!”
num thumbnail do YouTube.
Boa sorte.
Isso importa porque o crédito é um dos blocos fundamentais das finanças.
A tokenização permite que ativos existam on-chain.
Stablecoins dão aos mercados um ativo estável de liquidação.
Negociação cria liquidez.
Mas o crédito permite que o capital se torne produtivo.
Isso é um passo muito maior.
E a estratégia mais ampla da Ripple cada vez mais parece estar indo exatamente nessa direção de infraestrutura financeira.
A parte encorajadora?
O protocolo está sendo testado.
O código está sendo examinado minuciosamente.
A infraestrutura de suporte está sendo construída.
A parte menos empolgante?
Ainda não está em operação.
E mesmo quando é, ainda precisamos de adoção.
Esse é o ponto crítico.
Há uma diferença enorme entre:
“O XRPL pode dar suporte a crédito institucional.”
e:
“Instituições estão tomando bilhões emprestados via XRPL.”
Hoje, estamos muito mais próximos da primeira frase.
A tese de investimento fica consideravelmente mais interessante se eventualmente chegarmos à segunda.
Então eu não estou classificando isso como:
🚀 XRP ALTISTA
e seguir em frente.
Estou colocando isso na lista de observação.
Primeiro:
Eles conseguem protegê-lo?
Então:
Eles conseguem lançá-lo?
Então:
Alguém vai usar isso?
E por fim:
O XRP realmente se beneficia?
Essas quatro perguntas importam muito mais do que qualquer preço-alvo que alguém associe ao anúncio.
Por enquanto, a Ripple está submetendo o protocolo a uma revisão de segurança apenas por IA.
Bom.
Se o XRPL leva a sério virar infraestrutura para finanças institucionais…
Eu preferiria que alguém tentasse com muita força quebrá-lo antes de as instituições chegarem.


