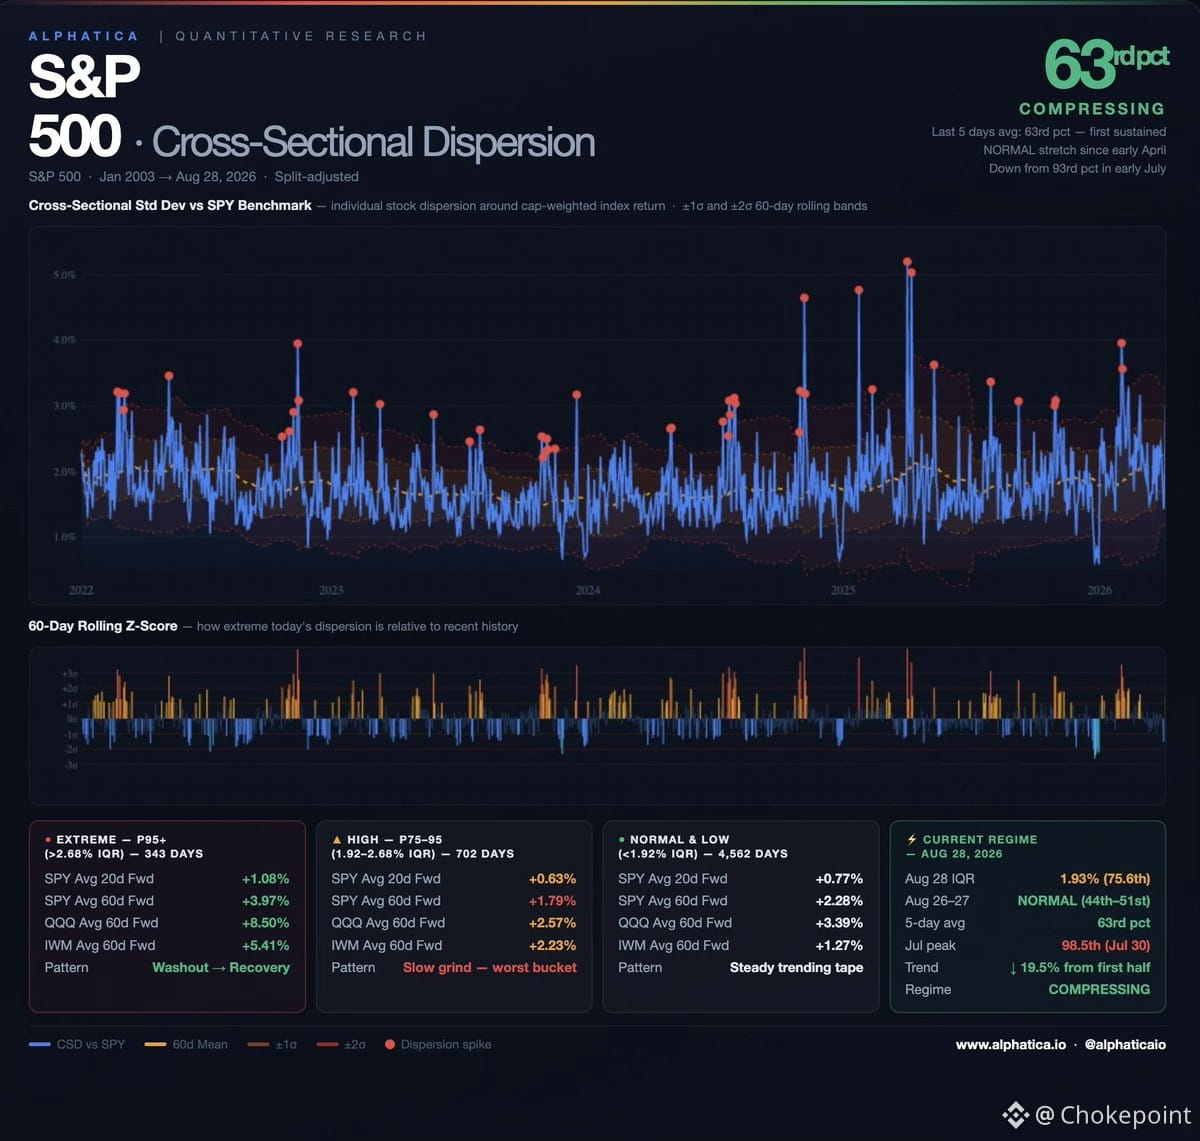
A dispersão está se comprimindo — a vantagem do “stock picker” está desaparecendo rapidamente.
Depois de quatro meses travada no percentil 90+ , a dispersão cross-sectional do $SPY acabou de registrar uma média de 5 dias no percentil 63. Esse é o primeiro trecho sustentado em TERRITÓRIO NORMAL desde o início de abril. A segunda metade de agosto ficou 19,5% abaixo da primeira metade de julho. Não é um “snap” — é uma queda em degraus.
Por que isso importa: o regime ALTO (75º–95º percentil) tem sido o pior ambiente de retornos futuros para exposição passiva via índice. O $SPY teve média de +1,79% ao longo de 60 dias nessa faixa — um avanço lento em que nada se resolve. Mas o regime NORMAL? +2,62% ao longo de 60 dias. Quando as ações param de “espalhar” em todas as direções, o índice começa a seguir uma tendência de forma mais limpa.
A mudança acionável: quando a dispersão está elevada, a seleção de ações individuais importa mais do que o beta. À medida que ela se comprime, o contrário passa a ser verdade — o beta volta a funcionar. Se o percentil 75 (1,92% de IQR) mantiver-se como um teto em vez de um piso nos próximos quinze dias, a mudança de regime será confirmada e a exposição ao índice se torna a operação de maior probabilidade.
A observação “frustrante” da Fintwit nos últimos dias? Esse é o retrato em tempo real. O mercado está migrando de um paraíso para quem seleciona ações para um jogo de beta. Acompanhe o percentil 75. Se ele se mantiver, favoreça $SPY $QQQ $IWM. Se voltar a ganhar aceleração, vamos sinalizar.
Depois de quatro meses travada no percentil 90+ , a dispersão cross-sectional do $SPY acabou de registrar uma média de 5 dias no percentil 63. Esse é o primeiro trecho sustentado em TERRITÓRIO NORMAL desde o início de abril. A segunda metade de agosto ficou 19,5% abaixo da primeira metade de julho. Não é um “snap” — é uma queda em degraus.
Por que isso importa: o regime ALTO (75º–95º percentil) tem sido o pior ambiente de retornos futuros para exposição passiva via índice. O $SPY teve média de +1,79% ao longo de 60 dias nessa faixa — um avanço lento em que nada se resolve. Mas o regime NORMAL? +2,62% ao longo de 60 dias. Quando as ações param de “espalhar” em todas as direções, o índice começa a seguir uma tendência de forma mais limpa.
A mudança acionável: quando a dispersão está elevada, a seleção de ações individuais importa mais do que o beta. À medida que ela se comprime, o contrário passa a ser verdade — o beta volta a funcionar. Se o percentil 75 (1,92% de IQR) mantiver-se como um teto em vez de um piso nos próximos quinze dias, a mudança de regime será confirmada e a exposição ao índice se torna a operação de maior probabilidade.
A observação “frustrante” da Fintwit nos últimos dias? Esse é o retrato em tempo real. O mercado está migrando de um paraíso para quem seleciona ações para um jogo de beta. Acompanhe o percentil 75. Se ele se mantiver, favoreça $SPY $QQQ $IWM. Se voltar a ganhar aceleração, vamos sinalizar.