Muitos empreendedores de OPC perguntam logo de cara: “Onde registro a empresa para pagar menos imposto?”
A pergunta está fora de ordem.
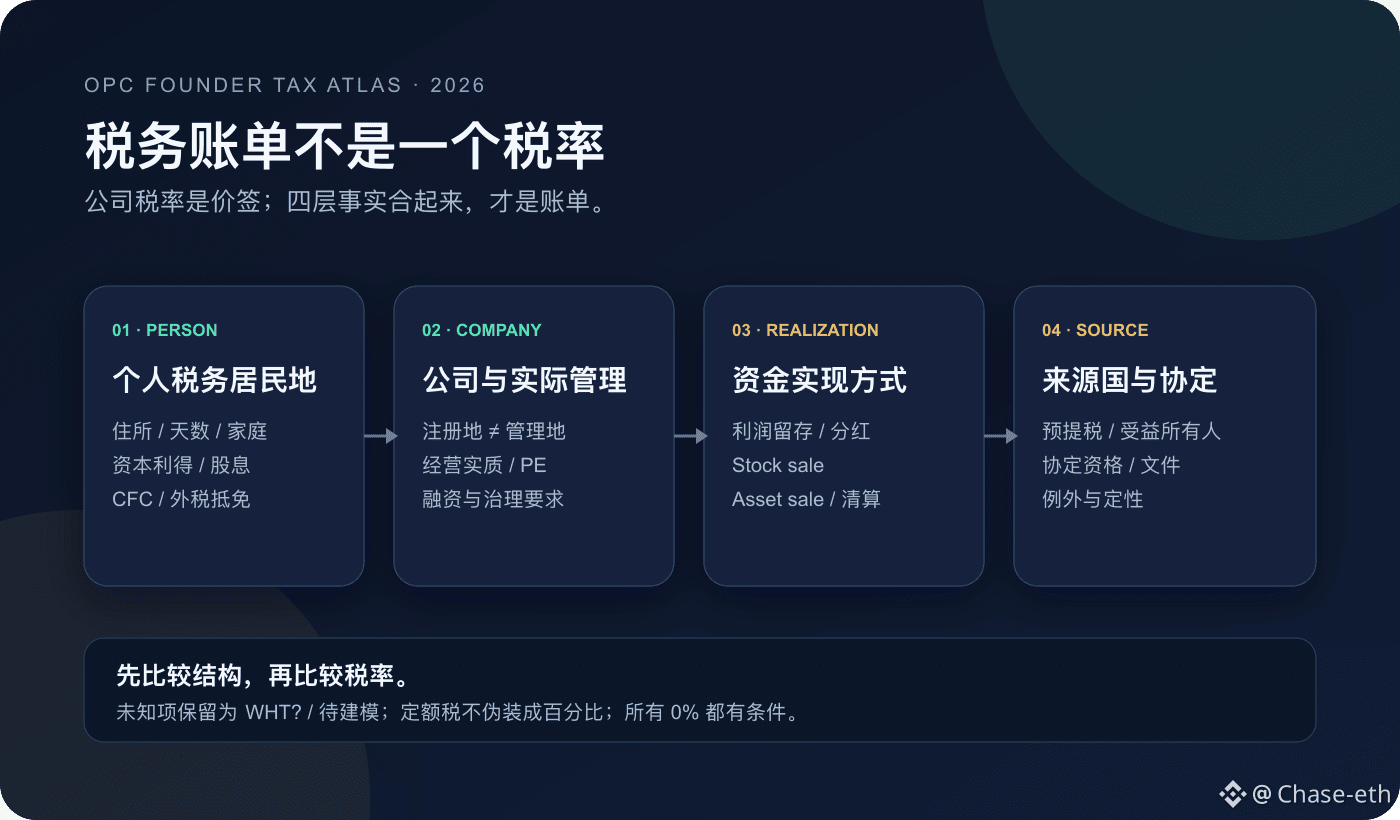
A alíquota de imposto da empresa é só a etiqueta. A conta completa depende de: local de residência fiscal do indivíduo, onde a empresa é de fato gerida, como o dinheiro sai, e como o país de origem faz a retenção. Só somando tudo é que se obtém a fatura.
Eu transformei esse raciocínio em um calculador interativo open source.
A primeira pergunta não é “onde fica a empresa”, e sim “onde está a pessoa”.
No caso da China, por exemplo, a determinação de residente fiscal não olha apenas para 183 dias. Ter domicílio no país também é um caminho independente; e domicílio se relaciona com residência habitual ligada a registro familiar (hukou), família e interesses econômicos.
Assim, morar tempo suficiente no exterior não significa automaticamente cortar a condição de residente fiscal na China.
Segunda pergunta: o local de registro da empresa e a residência fiscal da empresa são iguais?
A armadilha mais comum para OPC é: a TopCo fica no exterior, mas o contrato, o banco, o financiamento e decisões relevantes continuam sendo aprovados na prática pelo founder em outro país.
“Nominalmente offshore” não quer dizer “gerido offshore”. Em seguida podem aparecer situações como dupla residência fiscal, PE, CFC e preço de transferência.
A Europa também não pode ser comprimida como um único “paraíso de baixa tributação”.
O FIG do Reino Unido é uma janela de até quatro anos fiscais consecutivos; Malta separa receitas do exterior, ganhos de capital do exterior e se os valores foram remetidos; Itália e Grécia têm tributação anual fixa — a unidade não é um percentual; Portugal IFICI começa analisando atividade e qualificação institucional.
Os hubs corporativos europeus também têm usos diferentes.
Irlanda 12,5% para trading income; Estônia é diferimento na fase de retenção, com distribuição de lucros a partir de 2025 em 22/78; Países Baixos em 2026 será 19% / 25,8%; Luxemburgo não cabe em uma única alíquota — é preciso modelar tudo de forma completa.
O Japão merece uma seção à parte. Ele não é o típico local de baixa tributação: residência não olha só para 183 dias; não residentes permanentes analisam “somar no passado dez anos no Japão não exceder cinco anos” e o repatriamento; a venda de founder shares costuma ser cerca de 20,315%; e se, antes de sair, foram mais de cinco anos no Japão nos dez anos anteriores e o ativo-alvo ≥ ¥100 milhões, ainda é necessário testar o exit tax. Escolher o Japão, na maioria das vezes, é priorizar mercado e estilo de vida.
Para a mesma empresa, a forma de realizar o dinheiro também reescreve o resultado:
retida (retenção), analisando nível da empresa e CFC;
dividendos, olhando imposto da empresa, retenções do país de origem, imposto do indivíduo e FTC;
venda de ações do founder, com foco em ganho de capital pessoal e regras de origem;
venda de ativos, que pode começar no nível da empresa e depois no nível de distribuição.
Delaware C-Corp é o exemplo típico.
Geralmente funciona melhor para VC dos EUA, stock option pool e mercado de M&A, mas o imposto federal sobre empresas começa em 21% e o imposto estadual é adicional. Ao distribuir dividendos para acionistas não residentes dos EUA, a retenção doméstica costuma chegar a até 30%, e se dá para reduzir depende de tratados e documentos. Uma stock sale comum é outra análise.
Eu defini três limites para este calculador:
1. imposto fixo anual não é disfarçado como percentual;
2. retenções que não dá para determinar com segurança mostram WHT?;
3. regras de 2026 ou impostos totais da empresa que precisam de confirmação caso a caso aparecem como unresolved / a modelar — jamais preenche 0%.
Ele é adequado para triagem da primeira rodada e briefing de consultoria, mas não para gerar diretamente números de declaração.
Resumo em uma frase: primeiro compare a estrutura, depois compare a alíquota.
OPC Founder Tax Atlas 2026 já está open source; todas as entradas são calculadas apenas localmente no navegador, sem backend e sem rastreamento.
Versão online + livro de fontes oficiais:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang no X
A pergunta está fora de ordem.
A alíquota de imposto da empresa é só a etiqueta. A conta completa depende de: local de residência fiscal do indivíduo, onde a empresa é de fato gerida, como o dinheiro sai, e como o país de origem faz a retenção. Só somando tudo é que se obtém a fatura.
Eu transformei esse raciocínio em um calculador interativo open source.
A primeira pergunta não é “onde fica a empresa”, e sim “onde está a pessoa”.
No caso da China, por exemplo, a determinação de residente fiscal não olha apenas para 183 dias. Ter domicílio no país também é um caminho independente; e domicílio se relaciona com residência habitual ligada a registro familiar (hukou), família e interesses econômicos.
Assim, morar tempo suficiente no exterior não significa automaticamente cortar a condição de residente fiscal na China.
Segunda pergunta: o local de registro da empresa e a residência fiscal da empresa são iguais?
A armadilha mais comum para OPC é: a TopCo fica no exterior, mas o contrato, o banco, o financiamento e decisões relevantes continuam sendo aprovados na prática pelo founder em outro país.
“Nominalmente offshore” não quer dizer “gerido offshore”. Em seguida podem aparecer situações como dupla residência fiscal, PE, CFC e preço de transferência.
A Europa também não pode ser comprimida como um único “paraíso de baixa tributação”.
O FIG do Reino Unido é uma janela de até quatro anos fiscais consecutivos; Malta separa receitas do exterior, ganhos de capital do exterior e se os valores foram remetidos; Itália e Grécia têm tributação anual fixa — a unidade não é um percentual; Portugal IFICI começa analisando atividade e qualificação institucional.
Os hubs corporativos europeus também têm usos diferentes.
Irlanda 12,5% para trading income; Estônia é diferimento na fase de retenção, com distribuição de lucros a partir de 2025 em 22/78; Países Baixos em 2026 será 19% / 25,8%; Luxemburgo não cabe em uma única alíquota — é preciso modelar tudo de forma completa.
O Japão merece uma seção à parte. Ele não é o típico local de baixa tributação: residência não olha só para 183 dias; não residentes permanentes analisam “somar no passado dez anos no Japão não exceder cinco anos” e o repatriamento; a venda de founder shares costuma ser cerca de 20,315%; e se, antes de sair, foram mais de cinco anos no Japão nos dez anos anteriores e o ativo-alvo ≥ ¥100 milhões, ainda é necessário testar o exit tax. Escolher o Japão, na maioria das vezes, é priorizar mercado e estilo de vida.
Para a mesma empresa, a forma de realizar o dinheiro também reescreve o resultado:
retida (retenção), analisando nível da empresa e CFC;
dividendos, olhando imposto da empresa, retenções do país de origem, imposto do indivíduo e FTC;
venda de ações do founder, com foco em ganho de capital pessoal e regras de origem;
venda de ativos, que pode começar no nível da empresa e depois no nível de distribuição.
Delaware C-Corp é o exemplo típico.
Geralmente funciona melhor para VC dos EUA, stock option pool e mercado de M&A, mas o imposto federal sobre empresas começa em 21% e o imposto estadual é adicional. Ao distribuir dividendos para acionistas não residentes dos EUA, a retenção doméstica costuma chegar a até 30%, e se dá para reduzir depende de tratados e documentos. Uma stock sale comum é outra análise.
Eu defini três limites para este calculador:
1. imposto fixo anual não é disfarçado como percentual;
2. retenções que não dá para determinar com segurança mostram WHT?;
3. regras de 2026 ou impostos totais da empresa que precisam de confirmação caso a caso aparecem como unresolved / a modelar — jamais preenche 0%.
Ele é adequado para triagem da primeira rodada e briefing de consultoria, mas não para gerar diretamente números de declaração.
Resumo em uma frase: primeiro compare a estrutura, depois compare a alíquota.
OPC Founder Tax Atlas 2026 já está open source; todas as entradas são calculadas apenas localmente no navegador, sem backend e sem rastreamento.
Versão online + livro de fontes oficiais:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang no X