

O primeiro grande teste anual do novo presidente do Federal Reserve, com uma questão sobre um crédito de US$ 400 bilhões
Hoje 22:00 (UTC+8), o presidente do Federal Reserve, Kevin Walsh, fará, em Jackson Hole, na base do Grand Teton, seu primeiro discurso temático desde que assumiu o cargo. Nos anos anteriores, isso era apenas o encontro anual dos chefes dos bancos centrais globais; desta vez, o mercado o transformou em uma grande prova — a taxa dos Treasuries de 30 anos acabou de atingir a máxima em 19 anos, o secretário do Tesouro correu para comprar títulos antes do banco central, e, no palco, este novo presidente, conhecido por ser o “homem dos enigmas”; cada palavra que ele disser pode reescrever a precificação de centenas de trilhões de dólares em ativos.
I. Três fendas no mercado de dívida dos EUA
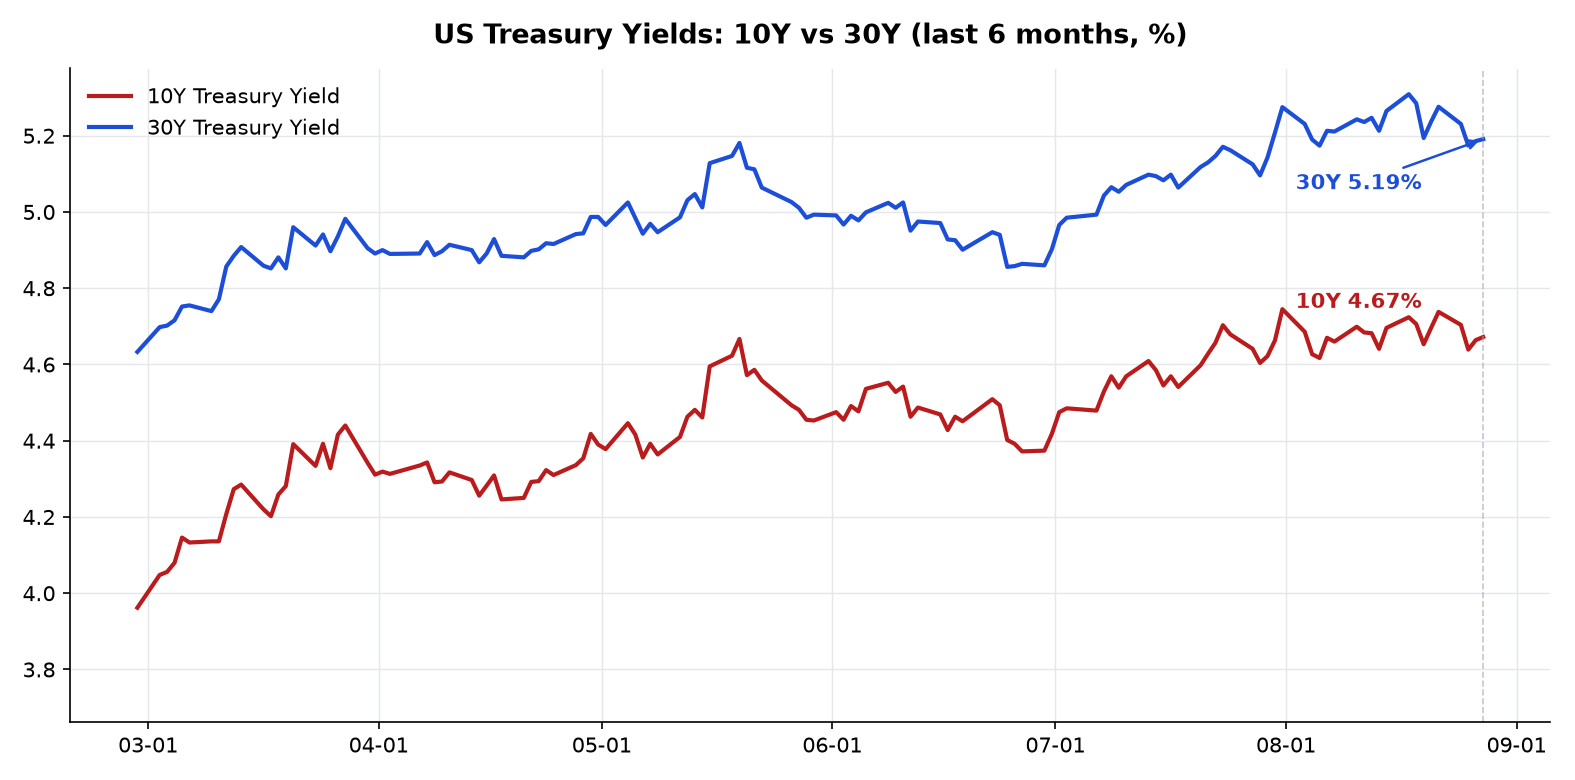
Primeiro, vamos colocar os dados. A rentabilidade dos Treasuries de 30 anos chegou a 5,33% na segunda-feira, nível mais alto desde 2007; atualmente fica perto de 5,19%. O de 10 anos está em 4,67%; o índice do dólar em 99,17. Por trás desses três conjuntos de números, o mercado está recalibrando o preço de três coisas.
A primeira fenda: a inflação é mais teimosa do que se imaginava. O Federal Reserve dá mais peso ao índice de preços PCE, que em julho subiu 3,7% ano contra ano; PCE core em 3,3% — ambos se afastaram do objetivo de 2%. O CPI de julho também veio acima do esperado. E o crescimento do PIB no 2º trimestre foi apenas 1,5% — os preços não descem, o crescimento não sobe; a economia dos EUA está em um ponto de cruzamento “quase-estagflacionário” que causa inquietação. Para isso, os futuros de juros trazem um pacote de sinais contraditórios: a probabilidade de ficar parado em setembro é alta, e a chance de, até dezembro, pelo menos mais 25 pontos-base de alta de juros chega a cerca de 70%.
A segunda fenda: pressão do lado da oferta, sem precedentes. O estoque total de títulos do Tesouro dos EUA está prestes a chegar a 40 trilhões de dólares; a demanda por leilões na ponta longa está fraca, e os compradores passaram a exigir um prêmio de prazo cada vez maior para aceitar os papéis. Ao tocar 5,33% no prazo de 30 anos, a essência é o mercado dizendo uma frase: não acredito na sua disciplina fiscal.
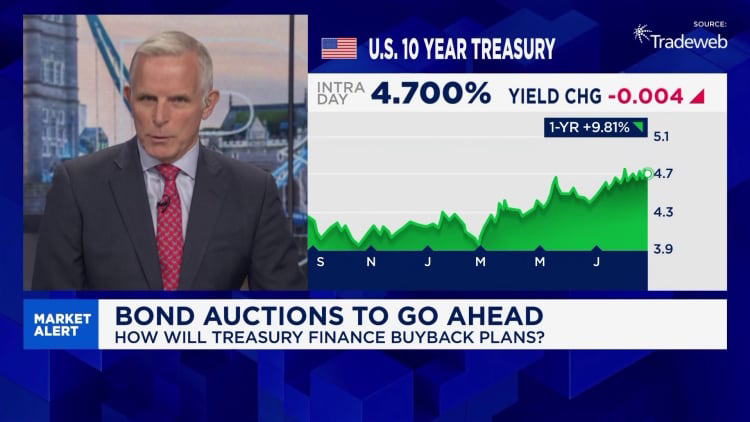
A terceira fenda é a mais sutil: os limites entre fiscal e monetário estão se confundindo. Na semana passada, o secretário do Tesouro, Bessent, anunciou que, a partir de 9 de setembro, o teto das recompras de títulos do Tesouro de longo prazo seria pelo menos duplicado de 2 bilhões de dólares por semana para 4 bilhões — oficialmente, para melhorar a liquidez do mercado; na prática, pressionar diretamente as taxas na ponta longa, e o mercado chamou isso de versão das operações de distorção de 2011. O Tesouro intervém no mercado antes do banco central, o que equivale a colocar o Federal Reserve em cima do fogo: você nem sinalizou, o fiscal já atuou; e a independência, onde fica?
II. O presidente dos enigmas: o mercado quer respostas, e ele é bom em fazer perguntas
Vash, ele próprio, é uma variável. De 2006 a 2011, ele foi um dos mais jovens conselheiros do Federal Reserve, conhecido por uma postura de linha dura e por ser direto. Depois, passou por Morgan Stanley como diretor-gerente e atuou como consultor econômico do Trump. Desde que assumiu o leme do Federal Reserve este maio, ele não correu para desenhar um roteiro para o mercado; em vez disso, criou cinco grupos de trabalho de primeiros princípios, em cinco dimensões — cognição da inflação, balanço, dependência de dados, tecnologia e comunicação — para reexaminar o próprio Federal Reserve.
Ele demonstrou publicamente dúvidas sobre a cultura anterior de orientação prospectiva do banco central de há mais de dez anos — de que o mercado não deveria ser alimentado com respostas, mas sim interpretar dados por conta própria e devolver os sinais ao banco central. Assim, três meses após assumir, sua comunicação foi resumida pelo mercado em duas palavras: “enigma”. Na reunião de decisão de juros de 29 de julho, as taxas ficaram pela quinta vez consecutiva em 3,50%–3,75%; entre 12 conselheiros, três pediram publicamente alta de juros — uma rachadura interna rara por muitos anos. Mesmo assim, Vash continua econômico nas palavras.
O mercado já está impaciente. O economista-chefe da RSM, Brusauelas, disse claramente que alguns erros não forçados no início do mandato de Vash elevaram as expectativas ao ponto em que o Federal Reserve preferiria que elas não estivessem tão altas. O chefe de estratégia de juros do Bank of America, Cabanas, alertou: se Vash hoje falar apenas de temas amplos como produtividade e população, o mercado vai ler isso como um sinal mais “pomba”; a rentabilidade do prazo de 30 anos pode ir direto para acima de 5,5%.
 III. Três roteiros, três caminhos
Transforme a função de reação que o mercado acompanha em linguagem observável: hoje, no máximo, há três possibilidades.
Roteiro A, definição de linha dura: inflação voltando a 2% acima de tudo, sinalizando que, se necessário, ainda haverá alta de juros. O dólar e as taxas de curto prazo sobem primeiro; a ponta longa pode oscilar por preocupações com crescimento; o ouro sofre pressão no curtíssimo prazo.
Roteiro B, alusivo: continua no estilo de enigmas, nem reforça a linha dura nem sinaliza corte de juros. O dólar oscila, a volatilidade dos juros longos dispara; o ouro continua capturando o bônus da fragilização da credibilidade do dólar — com o estilo de Vash, esta é a opção com maior probabilidade.
Roteiro C, pomba passiva: a redação é lida como uma permissão tácita para pressionar a ponta longa do Tesouro — mesmo que seja apenas um indício de cooperação. Dólar e títulos longos caem juntos; o preço do ouro dispara; o mercado vai imediatamente lembrar aquele boato que Vash já havia negado publicamente — ele ouve Trump mais do que Powell. Uma vez que a narrativa de independência se degrade, a âncora de precificação dos Treasuries como ativo global sem risco precisa oscilar.
IV. O significado dos ativos: quem está precificando quem
Converta os três roteiros para um cenário-base: Vash provavelmente segue entre A e B — explicando claramente que não mexe em setembro e, até o fim do ano, ou faz alta, usando a disciplina antinflacionária; ao mesmo tempo, evita intencionalmente avaliar as operações do Tesouro. Nesse caminho, o dólar fica relativamente mais forte no curto prazo, mas a parte de cima fica limitada pelo risco difuso ou mais “hawkish”? (pelo viés de pomba) — oscilações em patamar alto nos 10 anos; as compras de títulos pelo Tesouro oferecem amortecimento para baixo, mas não permitem romper sozinho. O ouro mantém tendência de alta sob a dupla narrativa de queda da credibilidade do dólar e alta das taxas reais efetivas; o BTC oscila perto da barreira de 80 mil dólares acompanhando essa narrativa de credibilidade do dólar.
O verdadeiro ponto de risco é a condição de falha: uma vez que Vash coloque um teto para as taxas na ponta longa, ou seja interpretado como uma aceitação tácita de um objetivo fiscal, então o dólar e os títulos longos caem juntos, e o ouro acelera para subir ainda mais — e, nesse momento, o que o mercado vai precificar deixa de ser “juros”, e passa a ser aquelas duas palavras: “liderança fiscal”.
V. Antes do discurso
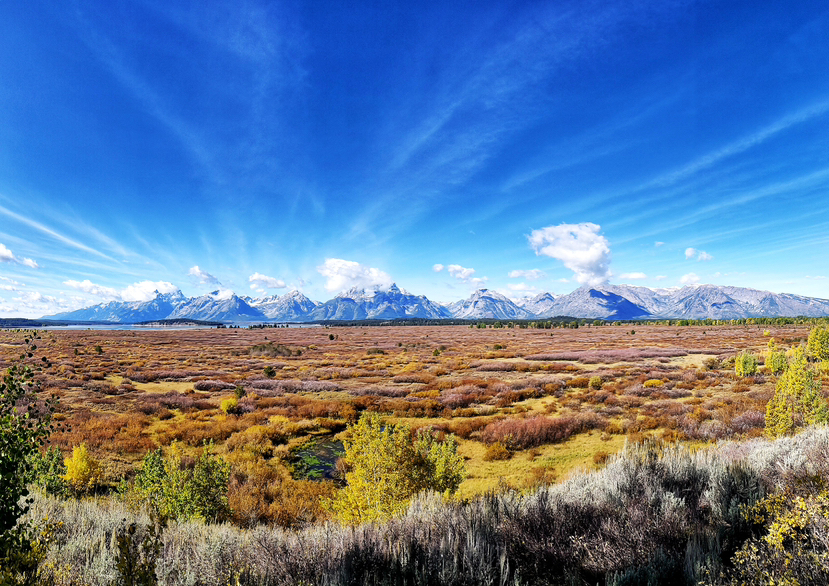
A janela do local do Jackson Hole dá para os picos nevados do Grand Teton. Nos últimos quarenta anos, cada presidente do Federal Reserve que passou por ali marcou pontos para o mercado global: Volcker falava de disciplina; Greenspan, de bolhas; Bernanke, de saída; Powell, de paciência. Hoje a vez é do Vash.
 O tema oficial desta conferência anual é inovação financeira: o significado de pagamentos e de políticas — um tópico voltado ao futuro sobre tecnologia. Mas o mundo todo sabe que a verdadeira prova fica fora da conferência: um mercado de dívida de 40 trilhões de dólares está redefinindo o preço da credibilidade dos EUA; e cada frase do presidente é um comentário que acompanha essa redefinição.
A montanha continua sendo a mesma, mas o caminho está ficando cada vez mais estreito. O que Vash precisa hoje não é inteligência, e sim autocontrole — entre disciplina antinflacionária e estabilidade do mercado de títulos, entregar ao mercado um sistema de coordenadas digno de confiança. Isso é mais difícil do que qualquer alta de juros.