

O Deutsche Bank rebaixou a classificação da Novo Nordisk (Nova Iorque:NVO) (CSE:NOVOb) de «manter» para «vender» e reduziu o preço-alvo das ações em 9% — para 265 coroas dinamarquesas, ante 290 coroas, citando preocupações persistentes quanto ao ritmo de crescimento da empresa. Na quinta-feira, as ações caíram mais de 3% nas negociações em Copenhague.
O analista Emmanuel Papadakis explicou que a redução da classificação ocorreu após resultados “ambíguos” da Novo no segundo trimestre, publicados anteriormente neste mês, bem como após conclusões tiradas com base em um encontro com vendedores em Londres, em um roadshow do diretor-executivo do Deutsche Bank em Frankfurt e na análise das últimas tendências no setor de vendas de medicamentos sob prescrição.
A Novo elevou a previsão de lucro e receita para o ano inteiro no relatório divulgado de forma surpreendentemente antecipada: agora, ambos os indicadores são esperados na faixa de zero a menos 6% em taxas de câmbio constantes em relação a 2025, enquanto anteriormente a previsão era de menos 12% a menos 4%. No entanto, os investidores concentraram-se no pequeno atraso das vendas do novo comprimido Wegovy em relação às expectativas e na falha nos testes de um medicamento de nova geração para combater a obesidade — CagriSema.
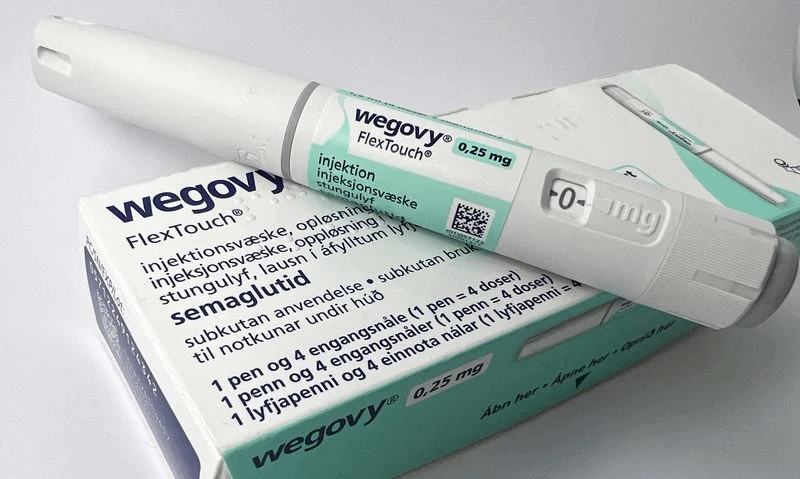
As vendas do comprimido Wegovy totalizaram 3,22 bilhões de coroas dinamarquesas (US$ 497 milhões), o que ficou um pouco abaixo dos 3,3 bilhões esperados por analistas, esfriando as esperanças de que o impulso inicial de crescimento continuaria superando as previsões.
Papadakis informou que o Deutsche Bank reduziu o preço-alvo em conformidade com “reduções elevadas de um dígito da receita de médio prazo”, apontando uma série de fatores que pressionam as previsões. Entre eles — a saída efetiva do “ziltivekimabe” do mercado, o aumento “limitado” de prescrições no âmbito do programa Medicare e, ainda, “preocupações persistentes sobre a possibilidade de retorno ao crescimento em 2027 e um problema sério de queda acentuada dos indicadores em um horizonte mais distante”.
Esta é a segunda redução da classificação do Deutsche Bank no ano em curso. Antes, em fevereiro, o banco já havia reduzido a classificação da Novo para “manter” — depois que Papadakis caracterizou as ações da empresa como “reconhecimento de derrota” devido à falha nos dados do estudo R4.
A Novo continua disputando participação de mercado com a Eli Lilly nos medicamentos para obesidade, enquanto os investidores observam sinais de que a recente virada da empresa tem caráter sustentável e que o comprimido de Wegovy pode sustentar o crescimento de longo prazo. Papadakis destacou que “a incerteza de informação permanece elevada” antes do Dia dos Mercados de Capitais da Novo, agendado para 21 de setembro.