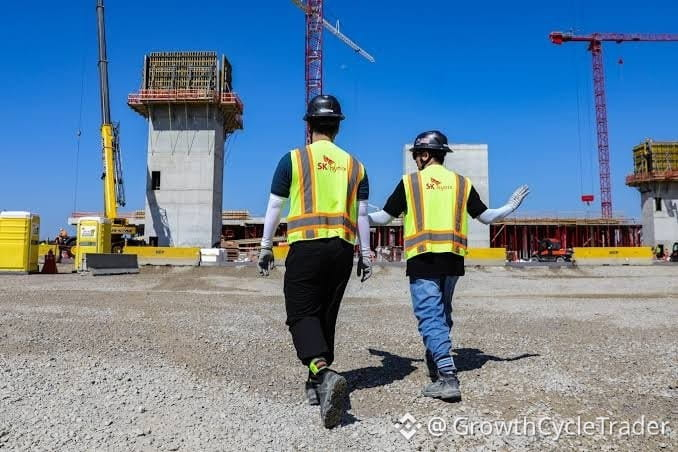
A SK Hynix inicia hoje as obras de uma unidade avançada de empacotamento em West Lafayette, Indiana—produção de memória HBM e de IA com previsão para o fim de 2028. Mas Washington e os hyperscalers não estão satisfeitos com a montagem no backend. Eles querem fabs front-end de wafers em solo dos EUA, para que a memória de IA personalizada possa ser co-projetada bem ao lado das equipes de aceleradores.
O presidente do grupo SK, Chey Tae-won, confirmou que clientes dos EUA estão pedindo explicitamente uma fábrica local. Levantamentos de site vêm sendo realizados há mais de um mês. A empresa vai construir onde houver alinhamento entre energia, água, terra e um ecossistema existente.
O restante da indústria já está redigindo cheques de nove dígitos. A Samsung se prepara para começar ainda este ano um segundo foundry em Taylor, Texas, com alvo em 2 nm até 2030, sobreposto a um investimento de US$ 37 bilhões na construção nos EUA. A Micron elevou seu plano de fábricas domésticas até 2035 para mais de US$ 250 bilhões. A TSMC aumentou seu compromisso no Arizona de US$ 165 bilhões para US$ 265 bilhões—eventualmente dez fábricas de wafers, dois locais de empacotamento e um centro de P&D.
O empacotamento coloca os chips para fora. Uma fab front-end garante a oferta ao lado do cliente. É essa a pressão que a SK Hynix agora enfrenta—e a realidade estratégica que está remodelando a cadeia de suprimentos de memória.
O presidente do grupo SK, Chey Tae-won, confirmou que clientes dos EUA estão pedindo explicitamente uma fábrica local. Levantamentos de site vêm sendo realizados há mais de um mês. A empresa vai construir onde houver alinhamento entre energia, água, terra e um ecossistema existente.
O restante da indústria já está redigindo cheques de nove dígitos. A Samsung se prepara para começar ainda este ano um segundo foundry em Taylor, Texas, com alvo em 2 nm até 2030, sobreposto a um investimento de US$ 37 bilhões na construção nos EUA. A Micron elevou seu plano de fábricas domésticas até 2035 para mais de US$ 250 bilhões. A TSMC aumentou seu compromisso no Arizona de US$ 165 bilhões para US$ 265 bilhões—eventualmente dez fábricas de wafers, dois locais de empacotamento e um centro de P&D.
O empacotamento coloca os chips para fora. Uma fab front-end garante a oferta ao lado do cliente. É essa a pressão que a SK Hynix agora enfrenta—e a realidade estratégica que está remodelando a cadeia de suprimentos de memória.