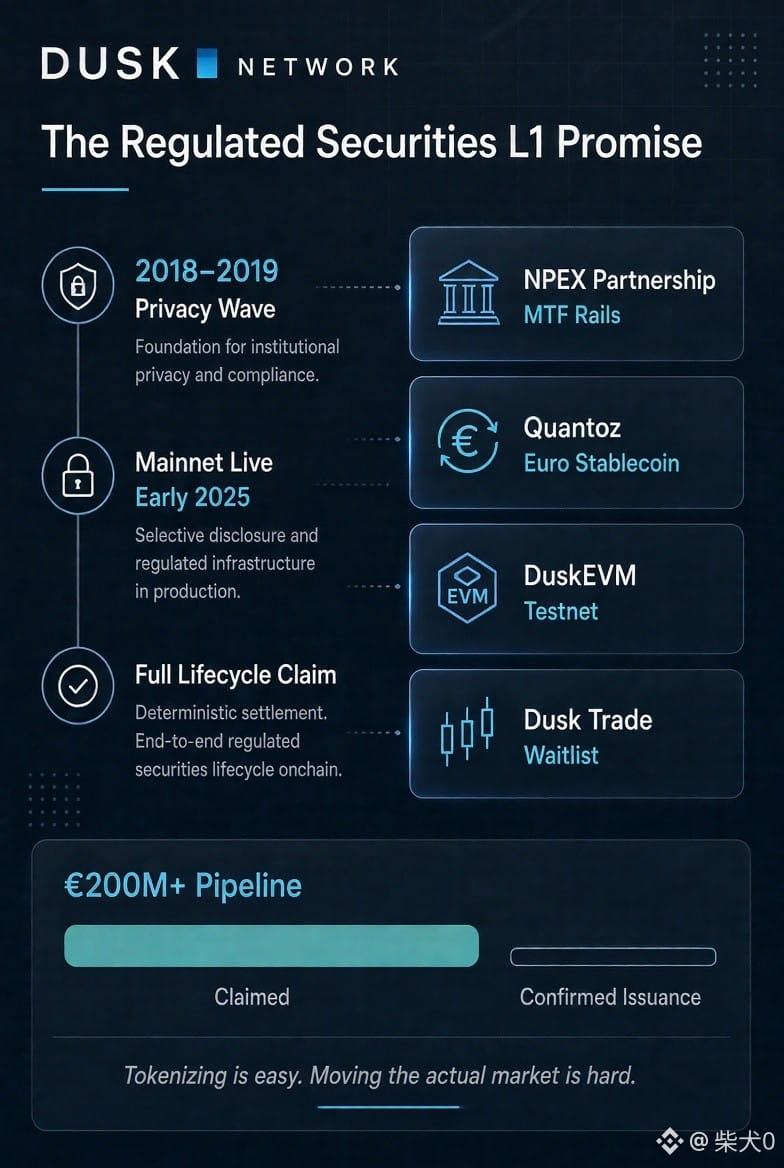
Estava revisando algumas anotações antigas da onda de privacidade de 2018-2019 e a Dusk continuava aparecendo. Oito anos depois, com o mainnet no ar desde o início de 2025, ainda oferecendo a mesma promessa central: o L1 que finalmente permite que valores mobiliários regulados vivam totalmente onchain com privacidade, divulgação seletiva e liquidação determinística. Parceria com a NPEX para as camadas de MTF, Quantoz para a stablecoin em euro, DuskEVM em testnet, Dusk Trade na lista de espera. A pilha parece completa no papel.
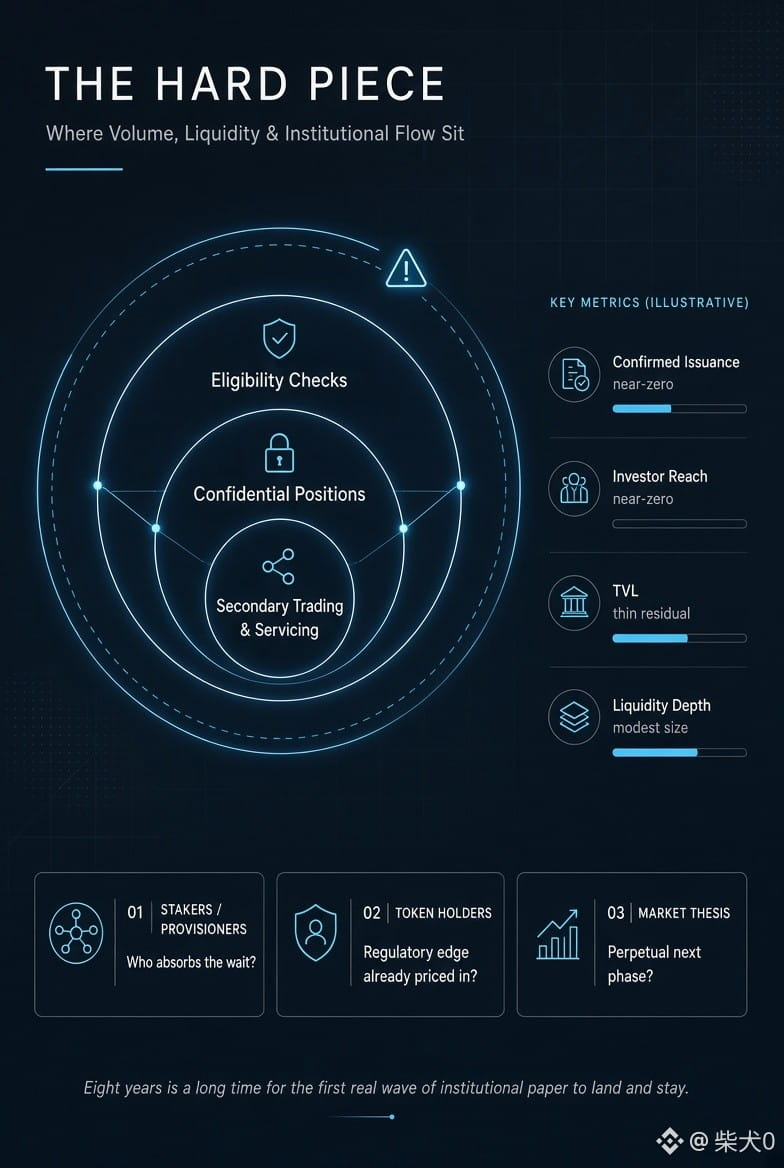
Mas aqui está a parte que não encaixa. Tokenizar é fácil. Levar o mercado de verdade — checagens de elegibilidade, controles de propriedade, posições confidenciais, negociação secundária real e administração/servicing — para uma única rede sem vazar dados nem quebrar a conformidade é a parte difícil que eles dizem dominar. Então como a Dusk realmente entrega esse volume? O pipeline de €200M+ vindo da NPEX tem sido comentado há algum tempo. As métricas do site ainda parecem zeros em emissões confirmadas e alcance de investidores. Relatórios de TVL continuam magros. A liquidez é do tipo que se mexe apenas em tamanhos modestos. O capital institucional é paciente até deixar de ser.
Se as licenças e o local não se converterem em emissão ao vivo e fluxo contínuo de liquidação, quem arca com o custo da espera? Os provedores que apostam DUSK para receber recompensas? Os detentores que trataram a vantagem regulatória como algo já precificado? Ou toda a tese fica apenas em um “próxima fase” perpétuo enquanto trilhos mais novos de RWA entregam produtos mais simples?
Eu já vi muitas cadeias construírem a camada de conformidade perfeita só para descobrir que as instituições ainda precisam de livros bem profundos e caminhos de recuperação comprovados antes de mover tamanho real. A Dusk diz que o ciclo completo roda nos trilhos deles. Justo. Mas se o mercado secundário nunca engrossa e o volume restrito nunca se converte em atividade aberta, a reação do mercado não será educada. Vai ser só uma rotação silenciosa. Oito anos é muito tempo para ainda estar esperando a primeira onda real de papel institucional chegar e permanecer.
#dusk $DUSK @Dusk
Mas aqui está a parte que não encaixa. Tokenizar é fácil. Levar o mercado de verdade — checagens de elegibilidade, controles de propriedade, posições confidenciais, negociação secundária real e administração/servicing — para uma única rede sem vazar dados nem quebrar a conformidade é a parte difícil que eles dizem dominar. Então como a Dusk realmente entrega esse volume? O pipeline de €200M+ vindo da NPEX tem sido comentado há algum tempo. As métricas do site ainda parecem zeros em emissões confirmadas e alcance de investidores. Relatórios de TVL continuam magros. A liquidez é do tipo que se mexe apenas em tamanhos modestos. O capital institucional é paciente até deixar de ser.
Se as licenças e o local não se converterem em emissão ao vivo e fluxo contínuo de liquidação, quem arca com o custo da espera? Os provedores que apostam DUSK para receber recompensas? Os detentores que trataram a vantagem regulatória como algo já precificado? Ou toda a tese fica apenas em um “próxima fase” perpétuo enquanto trilhos mais novos de RWA entregam produtos mais simples?
Eu já vi muitas cadeias construírem a camada de conformidade perfeita só para descobrir que as instituições ainda precisam de livros bem profundos e caminhos de recuperação comprovados antes de mover tamanho real. A Dusk diz que o ciclo completo roda nos trilhos deles. Justo. Mas se o mercado secundário nunca engrossa e o volume restrito nunca se converte em atividade aberta, a reação do mercado não será educada. Vai ser só uma rotação silenciosa. Oito anos é muito tempo para ainda estar esperando a primeira onda real de papel institucional chegar e permanecer.
#dusk $DUSK @Dusk