
Eu me lembro de acompanhar algumas narrativas de RWA trocando bem antes de eu conseguir ver qualquer evidência de que a própria formação de capital tivesse ficado mais fácil. No começo, eu tratava a emissão como o marco mais importante. Ultimamente, estou menos convencido. Conseguir um título de uma SME onchain significa pouco se os investidores ainda passarem por vários sistemas desconectados antes de realmente poderem possuí-lo e negociá-lo.
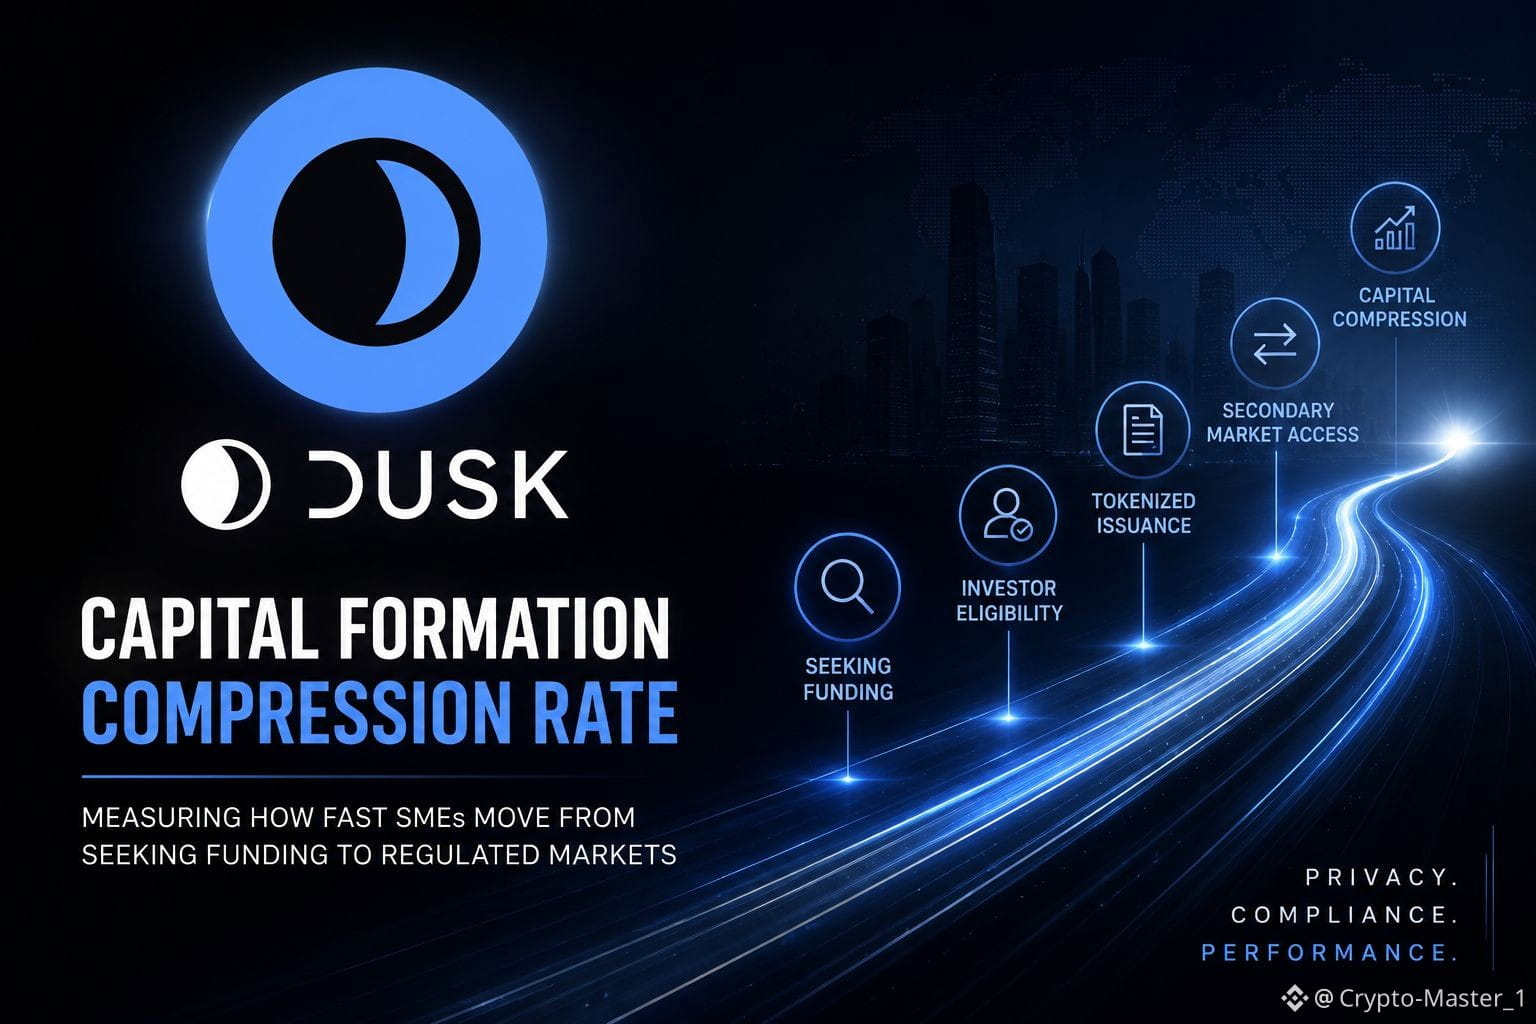
É por isso que eu fico pensando em uma Capital Formation Compression Rate para o $DUSK : o tempo entre uma SME buscando financiamento e chegar a investidores verificados—emissão, liquidação e, então, um mercado secundário regulado.
A parte interessante é a repetição. Se a Dusk conseguir manter elegibilidade, propriedade e liquidação dentro de um fluxo de trabalho reutilizável, a segunda captação deveria, teoricamente, ser mais fácil do que a primeira. Isso cria um ciclo de retenção em vez de uma tokenização pontual.
Mas eu teria cuidado com a história do token. Fluxos mais rápidos não geram automaticamente demanda recorrente $DUSK . Eu gostaria de ver transações reais produzindo taxas, participação sustentada de validadores/staking e uso da rede absorvendo a oferta em circulação em vez de o preço simplesmente reagir a narrativas de DuskEVM ou RWA. Desbloqueios e diluição ainda importam.
O caso de falha também é relativamente simples: a emissão cresce, mas os investidores não voltam; a liquidez secundária continua baixa; ou a atividade existe principalmente para fabricar métricas impressionantes.
Como trader, eu observaria se os ciclos de financiamento realmente se comprimem em emissões repetidas. Se o tempo diminuir enquanto taxas orgânicas e liquidez aumentarem, eu fico mais interessado.
Se apenas a narrativa ficar mais rápida, não.
#dusk $DUSK @Dusk
É por isso que eu fico pensando em uma Capital Formation Compression Rate para o $DUSK : o tempo entre uma SME buscando financiamento e chegar a investidores verificados—emissão, liquidação e, então, um mercado secundário regulado.
A parte interessante é a repetição. Se a Dusk conseguir manter elegibilidade, propriedade e liquidação dentro de um fluxo de trabalho reutilizável, a segunda captação deveria, teoricamente, ser mais fácil do que a primeira. Isso cria um ciclo de retenção em vez de uma tokenização pontual.
Mas eu teria cuidado com a história do token. Fluxos mais rápidos não geram automaticamente demanda recorrente $DUSK . Eu gostaria de ver transações reais produzindo taxas, participação sustentada de validadores/staking e uso da rede absorvendo a oferta em circulação em vez de o preço simplesmente reagir a narrativas de DuskEVM ou RWA. Desbloqueios e diluição ainda importam.
O caso de falha também é relativamente simples: a emissão cresce, mas os investidores não voltam; a liquidez secundária continua baixa; ou a atividade existe principalmente para fabricar métricas impressionantes.
Como trader, eu observaria se os ciclos de financiamento realmente se comprimem em emissões repetidas. Se o tempo diminuir enquanto taxas orgânicas e liquidez aumentarem, eu fico mais interessado.
Se apenas a narrativa ficar mais rápida, não.
#dusk $DUSK @Dusk