

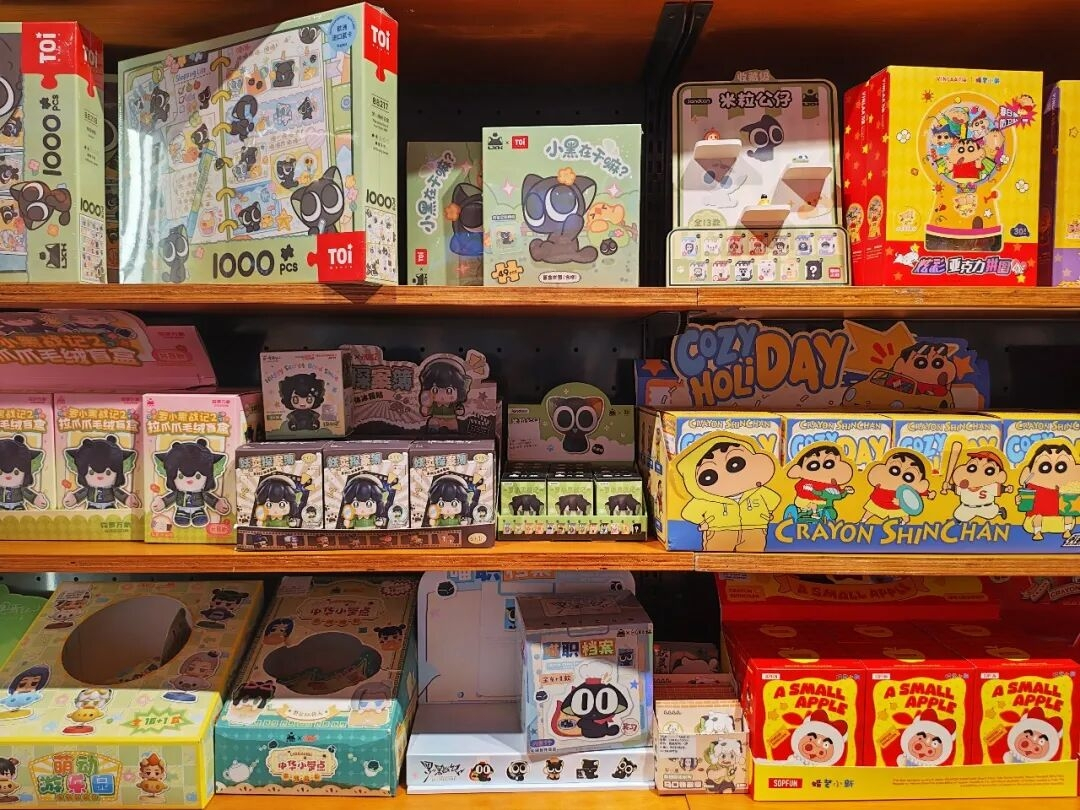
Sem perceber, inúmeras lojas de produtos de moda/colecionáveis (潮玩) e de papelaria criativa se acumularam, lotando o andar mais movimentado dos principais shoppings nas cidades. Pop Mart, TOP TOY, X11, Kool Toys, ?The Green Party, Jiumu Záwùshè, Chúan Shīfu, Zhu Bingren·Cobre etc. — marcas de todos os tipos competindo no mesmo palco.
Essas lojas de produtos colecionáveis e de papelaria criativa, cada vez mais numerosas e maiores, afinal estão lucrando ou não? Além da Pop Mart, líder absoluta do setor, e da TOP TOY, apoiada pela Miniso (名创优品), a maior parte das demais marcas não apresenta uma situação financeira satisfatória. Entre elas, a Jiumu Záwùshè, do grupo Morning Glory (晨光), registrou prejuízo de mais de 80 milhões de yuans no ano passado; já a Chúan Shīfu teve uma queda de mais de 95% no desempenho no primeiro semestre deste ano.
A causa fundamental está em não ter um suporte de IP: isso faz a maioria das lojas de colecionáveis “潮玩” e itens criativos cair na armadilha da competição por homogeneidade. Sem IP, quanto mais lojas — e quanto maiores — mais perigoso é.
Ascensão das lojas de “潮玩”.
Não havia esse conceito de “潮玩” no início — até a Pop Mart explodir em popularidade.
Essa tendência cultural que veio de mercados do Leste/Europa e dos EUA e Japão, transmitida por Hong Kong, começou por volta de 2010, dando à indústria de brinquedos da China a oportunidade de atualização industrial.
Antes disso, a indústria de brinquedos da China estava concentrada em lugares como Shantou/Chenghai (广东澄海). Embora o tamanho fosse enorme, a base era principalmente exportação com manufatura terceirizada, pertencendo totalmente ao escopo do comércio exterior manufatureiro — e com pouco valor industrial.
Com o impulso do conceito de “潮玩”, o IP transforma, de repente, brinquedos antes comuns em uma indústria de criação cultural; o espaço de imaginação cresce rapidamente.
Então, a Pop Mart, a Card You (卡游), a 52TOYS, a BlueCo (布鲁可) e outras marcas de “潮玩” surgiram uma após a outra. Depois da Molly, a Pop Mart ainda teve o LABUBU. A popularidade do público por “潮玩” passou do mercado de consumo para o de capitais, criando o “milagre” da Pop Mart atingir uma capitalização de mercado de até 450 bilhões de HKD.
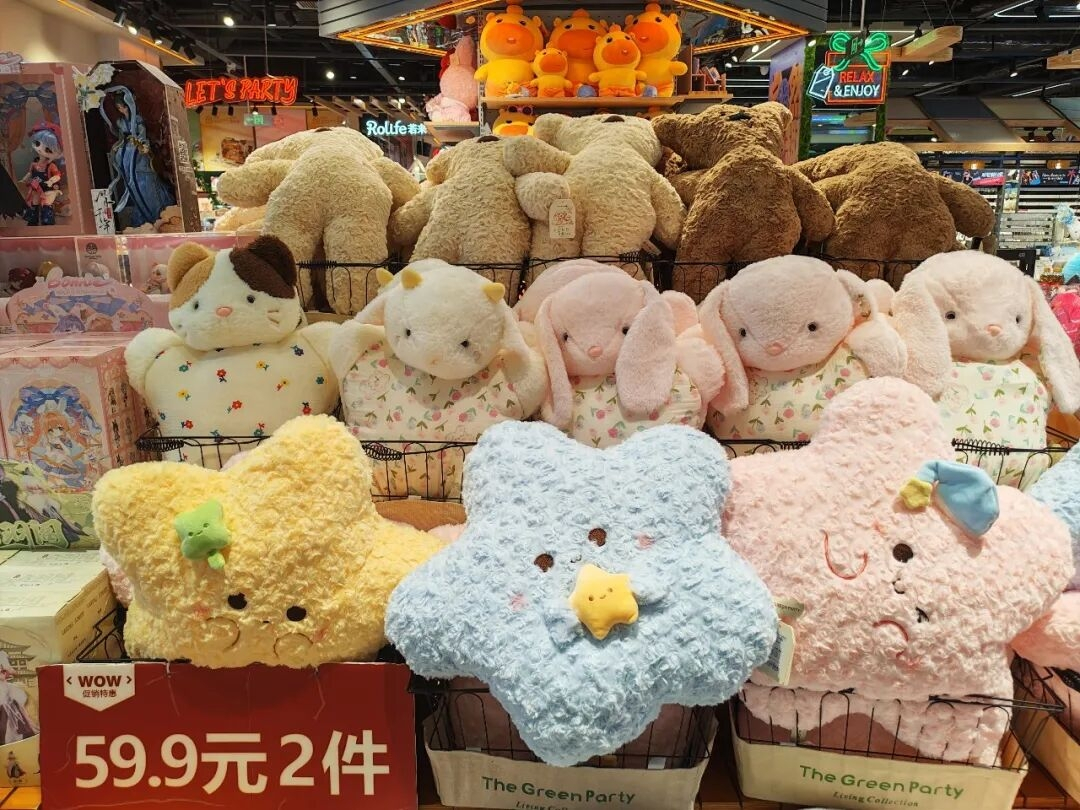
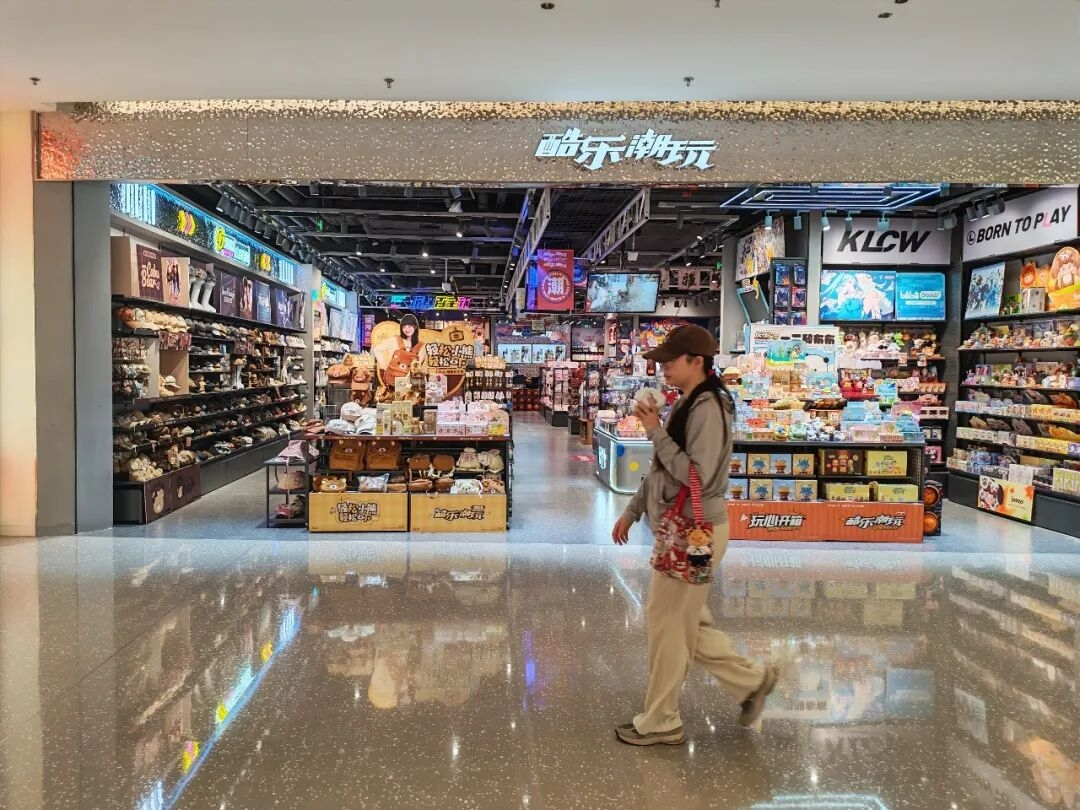
Em seguida, muitas lojas com foco em “潮玩” abriram como brotos depois da chuva. Marcas como Kule “潮玩” (酷乐潮玩) e “?The Green Party” surgiram rapidamente, dominando os pisos mais valiosos — os andares de maior fluxo — nos principais bairros comerciais e cidades-chave.
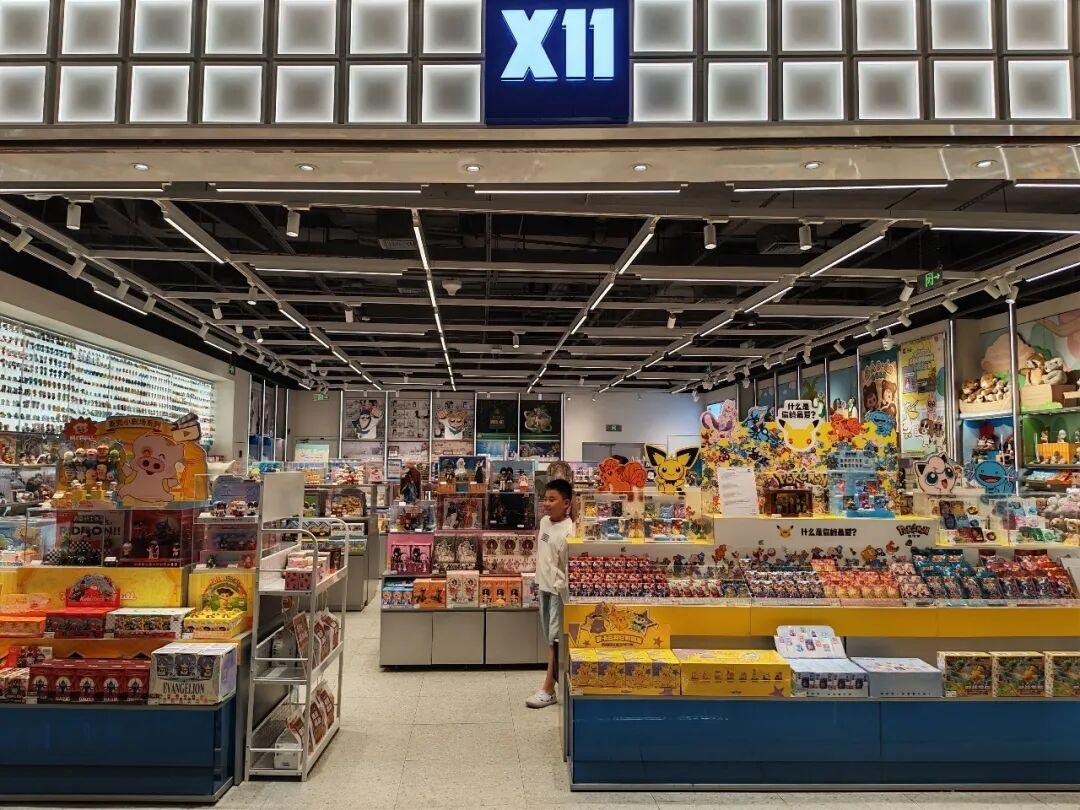
Além disso, muitas indústrias relacionadas, ao enxergarem o espaço de mercado das lojas-conjunto de colecionáveis “潮玩” e itens criativos, entraram uma após a outra. A TOP TOY da Miniso, a X11 da KKV (KKV旗下X11), a Jiuwu Zawushe da Morning (晨光股份旗下九木杂物社) e o Yuanlong Yuanqi (元隆元气) lançado pela Yuanlong Yatu (元隆雅图, em “proteção de direitos”) são desse tipo.
No ano passado, a filha do fundador da Xincheng Holdings (新城控股), Wang Kaiyi (王凯莉), lançou a marca de loja-conjunto de colecionáveis “米塔集 MITAKI”. Com o apoio do capital e da indústria do grupo Xincheng, ela concluiu rapidamente as três etapas — criação da marca, abertura de lojas e abertura de capital.
Quanto às pequenas e médias empresas — com background de empresas de internet e marcas de consumo — que atuam nesse cenário de lojas de colecionáveis “潮玩”, aí é ainda mais. Basta olhar rápido e já dá para encontrar gigantes como a Alibaba (阿里巴巴) e o Bilibili (B站) envolvidos.
Quando você entra nos principais shoppings e anda alguns passos, já encontra uma loja de colecionáveis “潮玩” e itens criativos. Então surge a pergunta: com um lugar tão grande, elas conseguem ganhar dinheiro? A resposta pode surpreender: possivelmente sim — e fora da expectativa de muita gente.
Setor em meio ao gelo e ao fogo.
Como a líder absoluta da indústria de “潮玩”, a Pop Mart vem mantendo, há alguns anos, um crescimento relativamente alto dos negócios e uma capacidade forte de lucratividade.
No 1º semestre de 2026, a receita operacional da Pop Mart (09992.HK) foi de 17,173 bilhões de RMB, alta de 23,8% ano contra ano; o lucro líquido foi de 5,100 bilhões de RMB, alta de 8,9% ano contra ano. A margem líquida está perto de 30%.
Apesar de o desempenho da Pop Mart (泡泡玛特) ter ficado abaixo do esperado em crescimento, isso também levou a uma queda forte das ações nos dias anteriores. Mesmo assim, esse nível de lucratividade ainda é incomparável no mercado inteiro de “潮玩”: pelo menos, atualmente só existe uma Pop Mart.
A TOP TOY, apoiada no enorme ecossistema de cadeia de suprimentos da Miniso (名创优品), cresceu bastante no ano passado: a receita subiu para 35,87 bilhões de RMB, impulsionada por sua experiência madura em operação de lojas e pela capacidade de trabalhar com IP. Ainda assim, a lucratividade não é forte: em 2025, o lucro líquido foi de 101 milhões de RMB, com margem líquida abaixo de 3%.
Sob a Pop Mart e a TOP TOY, quase dá para dizer que o segmento de lojas de colecionáveis “潮玩” está literalmente em uma “guerra de sangue”.
O caso mais típico é a Jiuwu Zawushe (九木杂物社), com mais de 800 lojas. Em 2025, ela teve prejuízo de 84,51 milhões de RMB (8451,04万元), e o valor do prejuízo cresceu de forma bem grande em relação a 2024.
A empresa Aameng (晨光股份), por estar limitada por negócios de papelaria e itens de escritório com baixo espaço de imaginação, originalmente queria aproveitar o segmento de colecionáveis e itens criativos da Jiuwu Zawushe, usando melhorias em posicionamento geográfico, público-alvo, modo de compra e categorias de SKU para abrir novas possibilidades. Não esperavam, porém, que essa área acabasse puxando de forma profunda o desempenho geral da empresa listada.
Em 2025, a receita operacional da Morning (晨光股份) foi de 25,064 bilhões de RMB, alta de 3,45% ano contra ano; o lucro líquido atribuível aos acionistas foi de 1,310 bilhão de RMB, queda de 6,12% ano contra ano.
O Tongshifu (铜师傅), no mercado de colecionáveis “潮玩” e itens criativos, é uma categoria mais nichada. Antes ainda tinha uma vantagem de diferenciação, e neste ano — em março — foi a primeira a abrir capital. Só que, as previsões de lucro divulgadas nos dias anteriores mostraram que, no primeiro semestre, o lucro líquido da empresa foi de 1 milhão a 1,5 milhão de RMB, bem abaixo dos 30,2 milhões de RMB do mesmo período do ano anterior, uma queda de mais de 95%.
A Yuanlong Yatu (元隆雅图) vem acumulando prejuízos por vários anos, mas isso não tem relação significativa com as lojas de colecionáveis “潮玩” do grupo, Yuanlong Yuanqi (元隆元气). O principal motivo é a queda do negócio tradicional de itens criativos.
A empresa Chuangyuan (创源股份) planejava adquirir a Kule “潮玩”, mas não fez uma aquisição integral. Em vez disso, colocou no escopo de compra apenas 31 das 300 lojas da Kule que eram lucrativas. Com esse tipo especial de aquisição, dá para perceber como está a operação geral da Kule.
Nesse setor de lojas de colecionáveis “潮玩” em conjunto, mesmo os líderes estão assim; portanto, a situação de sobrevivência das marcas menores naturalmente também não é das melhores.
Quanto maior a loja, mais difícil é ganhar dinheiro.
Ao resumir o caminho de ascensão da Pop Mart, o modelo de canal de “lojas de robôs” — baixo custo e ampla cobertura — teve um papel importante. Só nos últimos anos, por motivos de desenvolvimento de marca e serviço ao usuário, a Pop Mart passou a planejar algumas lojas próprias flagship no offline, além das lojas de robôs e do e-commerce.
Entre as marcas de “潮玩”, a 52TOYS — a mais parecida com a Pop Mart — também adotou, em linhas gerais, uma estratégia de canal semelhante. No ano passado, após receber investimentos do estúdio de cinema (儒意电影), a 52TOYS vai ganhar a Wanda Cinemas (万达影城) como um canal leve de alta qualidade.
Mas, por uma razão estranha, as lojas-conjunto de colecionáveis “潮玩” preferem abrir grandes lojas justamente nas cidades centrais e em shoppings/bairros comerciais centrais. Área grande, localização boa; baixa eficiência por metro quadrado e aluguel alto viram o maior obstáculo no caminho até a lucratividade dessas marcas.
No começo, as lojas de colecionáveis e itens criativos “潮玩” ainda tinham características próprias. A Kule “潮玩” focava em “潮玩”; The Green Party focava em acessórios; e a Jiuwu Zawushe focava em papelaria e itens criativos.
Mas, até hoje, ao entrar em qualquer loja de colecionáveis e itens criativos de estilo “潮玩” (brinquedos criativos), quase não dá para ver diferenças. O mesmo tipo de decoração nas lojas, várias fileiras de expositores na entrada cheias de bonecos e bichos de pelúcia; talvez muitos produtos venham da mesma marca ou da mesma linha de produção.
A ascensão do mercado de colecionáveis “潮玩” e itens criativos tem como principal razão atender ao valor emocional dos usuários mais jovens. Mas diante da fadiga estética, o valor emocional não resiste. A alta homogeneização não desperta desejo de compra algum.
Por isso, quando você entra nessas lojas amplas e “vazias” de colecionáveis “潮玩”, às vezes vê alguém tirando fotos para marcar presença; mas a taxa de levar sacola (“提袋率”) não é alta, e muitas vezes o caixa fica vazio.
Também há quem diga que as lojas físicas servem principalmente para conquistar espaço no ecossistema da marca, e que as vendas dependem principalmente do online. Não nego que a Pop Mart e a Miniso + TOP TOY tenham esse tipo de situação. Mas nos produtos de lojas comuns de “潮玩” e itens criativos: na internet, eles só ficam ainda mais fáceis de ser engolidos.
Se a conversão de estoque nas lojas não acontecer no tempo certo, isso não afeta apenas a eficiência operacional; também reduz o valor do inventário e, consequentemente, a capacidade de gerar lucros. Embora produtos de colecionáveis “潮玩” e itens criativos não sejam de prazo curto, a popularidade dos IPs dura pouco. A Yuanlong Yatu (元隆雅图), por exemplo, afirmou nos relatórios que parte dos itens criativos caiu de valor porque os IPs de eventos ficaram ultrapassados, afetando o desempenho da empresa listada.
O IP é o núcleo.
Em apenas pouco mais de uma década, o mercado de colecionáveis e itens criativos “潮玩” concluiu rapidamente, com o impulso de IP e capital, o processo que vai do surgimento, ascensão, euforia até o declínio.
Depois que a bolha estourou, a questão que o mercado deveria encarar é: no grande mercado de “潮玩”, qual é a competição central? Não é produto, não é canal e não é marca. O núcleo é apenas um — IP.
Para quem não conhece LABUBU, isso é apenas um brinquedo de pelúcia comum. Com o nível atual de cadeias de suprimento, muitas fábricas terceirizadas conseguem replicar facilmente produtos como esse.
Enquanto tiver um IP líder, os produtos naturalmente saem com facilidade. Se há ou não um canal, no mercado de colecionáveis “潮玩”, parece não ser tão importante. Essa é a causa fundamental de tantas marcas líderes de “潮玩” conseguirem construir canais por conta própria.
Para a Pop Mart, o mercado valoriza mais por quanto tempo a Molly e o LABUBU conseguem continuar “fazendo sucesso”. Quem será o próximo IP explosivo? Quanto às empresas, elas até conseguem aumentar as taxas de sucesso de criação de “best-sellers” com base no acúmulo da indústria e em um “pool” de IP. Só que isso nem sempre funciona e ainda há muitas variáveis.
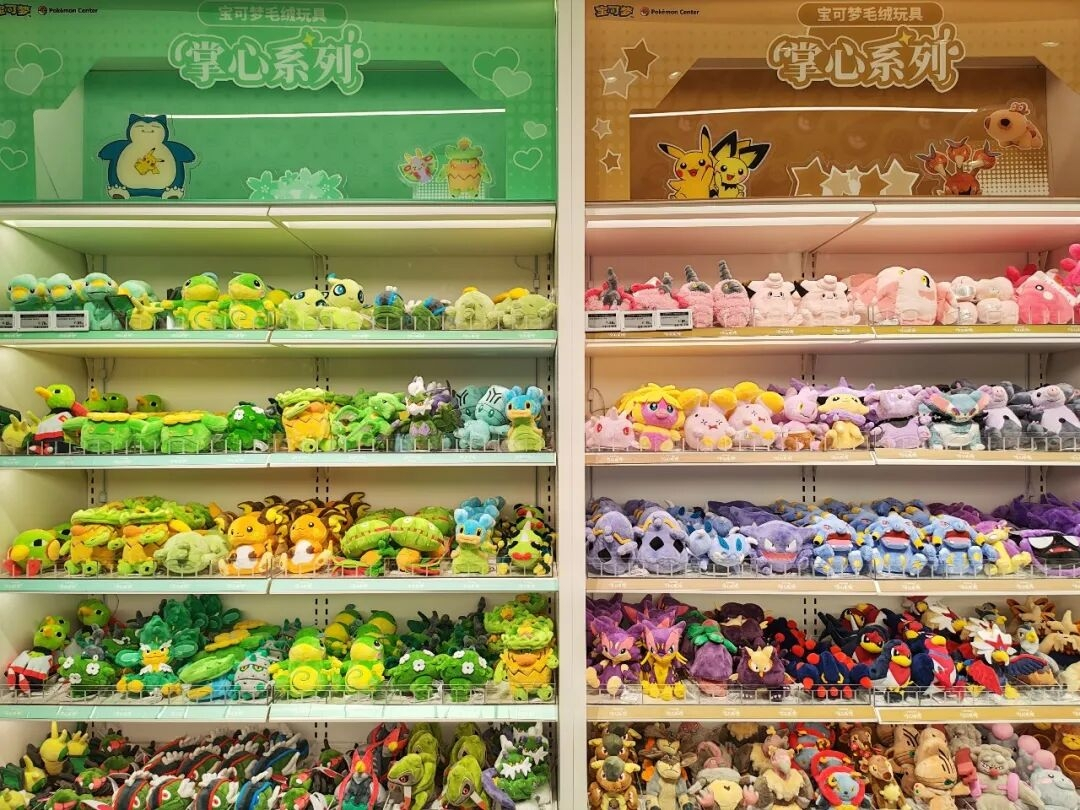
A razão pela qual os colecionáveis “潮玩” diferem dos brinquedos comuns é o IP. Por isso, todo o mercado de “潮玩” deveria colocar o foco central no IP.
Mesmo que a maioria das empresas não consiga incubar IP por conta própria como a Pop Mart, ainda assim dá para se manter no jogo e juntar força para investir no próprio IP de longo prazo, desde que consigam — como a Card You, a BlueCo e a 52TOYS — depender de IPs licenciados como Ultraman (奥特曼), My Little Pony (小马宝莉) e séries da Disney.
Nas lojas da Miniso e da TOP TOY, há produtos de vários IPs licenciados em toda parte, mas elas nunca tiveram maturidade em experiência de operação de IP e também nunca desistiram de cultivar seus próprios IPs.
O maior erro estratégico desse mercado é colocar o foco do negócio em abrir lojas. Sem capacidade de IP, quanto mais lojas e quanto maiores forem, mais rápido a marca morre.