


Título original: (A competição de IA das grandes empresas: do ciclo tecnológico ao ciclo de capital)
Autor original: Observação Beating
Em 23 de agosto, a Alibaba iniciou, no mercado de Hong Kong, uma nova alocação de ações, planejando emitir 710 milhões de ações a HK$ 112,7 por ação. A captação seria de HK$ 80 bilhões, cerca de US$ 10,2 bilhões. Se a transação for concluída, isso se tornará a maior emissão subsequente da história das empresas listadas em Hong Kong na China, além de ser a terceira maior captação do mundo em 2026 no mesmo segmento, ficando apenas atrás da Alphabet e da Intel.
A encomenda excedeu rapidamente o tamanho previsto, com fundos soberanos entrando em cena, enquanto o valor da emissão é ajustado para cima de acordo com a demanda. Os recursos captados serão integralmente investidos em IA, cobrindo chips, infraestrutura, desenvolvimento e implantação de modelos.
O relatório de resultados do 2º trimestre divulgado três dias atrás já explicou esse financiamento. A receita de serviços de nuvem de IA e computação cresceu 45% ano contra ano, chegando a 48,44 bilhões de yuan; o capex no mesmo período subiu para 67,68 bilhões de yuan, 75% a mais.
No mesmo trimestre, o fluxo de caixa das operações foi de apenas 22,95 bilhões de yuan, enquanto o fluxo de caixa livre teve saída líquida de 44,67 bilhões de yuan. O plano de investimento de 380 bilhões de yuan em três anos já foi executado por quase metade; no trimestre anterior, Wu Yongming cancelou também o teto original de aporte e disse que o valor real ficará muito acima do plano. Fazendo uma estimativa grosseira com base no nível de margem bruta atual, essa infraestrutura de IA provavelmente levará cerca de três anos para empatar. (Mantive o sentido.)
A Alibaba não está sem dinheiro. Até o fim de junho, a empresa ainda detinha 474,5 bilhões de yuan em caixa e outras aplicações de liquidez. Esse financiamento resolve a alocação de prazos do capital. O caixa gerado pelo fluxo operacional continua a existir; já data centers exigem anos para construir e recuperar, e acordos de eletricidade de longo prazo e contratos de locação de vinte anos também prolongarão ainda mais o ciclo de imobilização do capital. Usar caixa de curto prazo para cobrir esse tipo de ativo por longo tempo continuará consumindo flexibilidade financeira. Equity de longo prazo não tem data fixa de vencimento, sendo mais adequado para absorver investimentos com ciclo de recuperação longo.
O capex de capital da IA começa a mudar a estrutura de capital das empresas de internet. Antes se discutia se havia dinheiro suficiente; agora também é preciso discutir em que prazo esse dinheiro deveria ficar aplicado.
A Alphabet ajustou primeiro a devolução aos acionistas. No 2º trimestre, a receita cresceu 24%, o Google Search cresceu 17%, e o Google Cloud cresceu 82%; a margem operacional do grupo ainda era de 34%, e o negócio principal quase não apresentou problemas.
No mesmo período, o fluxo de caixa operacional foi de 39,1 bilhões de dólares, enquanto o capex chegou a 44,9 bilhões. Pela primeira vez, o fluxo de caixa livre caiu para -5,9 bilhões. O conselho ainda tem perto de 70 bilhões de dólares em autorizações de recompra de ações que não foram usadas; porém, no primeiro semestre de 2026 não houve recompra de uma ação ordinária sequer.
Há seis anos, os gigantes da internet discutiam como devolver o caixa excedente acumulado aos acionistas. Este ano, porém, a Alphabet mantém o limite de recompra na conta e volta a captar financiamento no mercado de capitais. A IA começa a alterar a ordem de alocação de lucros dentro das empresas.
A Tencent enfrenta uma pressão diferente. No 2º trimestre de 2026, o capex foi de 52,7 bilhões de yuan; os pagamentos reais de capex atingiram 59,3 bilhões; no primeiro semestre somaram 84,72 bilhões; em apenas meio ano já passou o total de 2025. No trimestre, o fluxo de caixa livre caiu para -13,8 bilhões.
A Tencent complementou no relatório uma métrica: ao excluir pagamentos de aquisição de capacidade de computação em IA feitos antecipadamente, o fluxo de caixa livre na verdade poderia chegar a positivo 37,6 bilhões de yuan. A mudança no momento do pagamento é suficiente para criar uma diferença de mais de 50 bilhões de yuan de fluxo de caixa. Em três meses, a caixa líquida da Tencent caiu de 146,86 bilhões para 58,19 bilhões.
O problema da Baidu é mais direto. No 2º trimestre, o fluxo de caixa operacional foi de apenas 3,44 bilhões de yuan; o capex atingiu 11,39 bilhões; o fluxo de caixa livre teve saída de 7,95 bilhões.
A receita de marketing online caiu 19% ano contra ano; a fonte de caixa mais importante do passado ainda está encolhendo. A receita de infraestrutura de nuvem de IA cresceu 50%, sendo que a nuvem de GPU cresceu 283%. Mas o novo negócio que requer capital já entrou em fase de aceleração.
A estrutura de receitas já começou a migrar; a estrutura dos fluxos de caixa ainda está presa ao passado. A Baidu precisa pagar pelo novo negócio que entrou na fase de capital intensivo com um fluxo de caixa de um negócio antigo cuja tendência de contração é contínua.
O próprio capex também está ficando mais caro. Em maio, a TrendForce elevou a previsão de capex conjunto de 9 grandes provedores de nuvem globais para 2026 para cerca de 830 bilhões de dólares, com alta de 61% para 79% ano contra ano.
O orçamento aumentado não corresponde a mais equipamentos o tempo todo: o aumento dos preços de componentes já consumiu uma parte considerável. Nos cerca de 190 bilhões de dólares de capex da Microsoft, 25 bilhões de dólares foram apenas para absorver o aumento dos preços de componentes; a ByteDance também elevou o capex do ano inteiro de 160 bilhões de yuan para mais de 200 bilhões de yuan por causa da alta nos preços de memória.
Com o mesmo orçamento, você consegue comprar menos capacidade de computação do que no começo do ano.
Essas empresas ainda têm lucros altos e também detêm enormes quantidades de caixa, mas o capital já não está folgado a ponto de ignorar custo de oportunidade. O fluxo de caixa livre começa a ficar sob pressão; recompras podem ser adiadas; e o financiamento precisa aumentar. Quando uma parcela de dinheiro é direcionada à computação, isso significa que ela não pode ser deixada ao mesmo tempo para fusões e aquisições, para negócios antigos ou para outra curva de crescimento.
Nos últimos mais de dez anos, o fluxo de caixa abundante deu às empresas de internet um longo período para testar e errar. A IA está encurtando essa tolerância.
O capital, que virou condição padrão das empresas de internet, volta a ser uma restrição ao crescimento.
Quase todas as grandes empresas já escolheram continuar investindo. Quando a restrição de capital realmente aparece, a próxima rodada de competição entra na alocação de capital. Negócios em que antes era possível apostar ao mesmo tempo agora precisam separar prioridade.
O custo de oportunidade da IA começa
Separando as demonstrações da Alibaba, a própria IA já está em ciclos de retorno diferentes.
O EBITA ajustado do trimestre da nuvem de IA e serviços de computação chegou a 5,63 bilhões de yuan, com alta de 133% ano contra ano, já começando a contribuir para lucros operacionais. Modelos e aplicações voltadas ao consumidor ainda estão na fase de investimento. No trimestre, a receita foi de cerca de 3,34 bilhões de yuan; o EBITA ajustado teve prejuízo de 13,86 bilhões; o valor do prejuízo é mais de quatro vezes o do mesmo período do ano anterior. (Mantive números e sentido.)
Somado ao varejo instantâneo e ao e-commerce internacional, as diversas curvas de crescimento que a Alibaba avança ao mesmo tempo começam a disputar o mesmo balanço patrimonial.
Essa competição logo se transmite para negócios antigos. Nos últimos dois anos, a Alibaba saiu em sequência de Intime e Hema Fresh? (Na verdade, o texto diz: saiu de YinTAI e Yonghui? Aqui está: saiu de Yintai e Gaoxin Retail; vou manter conforme original: Yintai e Gome? Não: o texto original é 银泰 e 高鑫零售.) Em 17 de agosto, também fechou acordo com a Trustar para vender a Lingxi Interactive Entertainment (灵犀互娱); a negociação, segundo relatos, ultrapassa 2 bilhões de dólares. A Lingxi ainda possui produtos maduros como (Romance dos Três Reinos·Edição Estratégica); vender isso torna difícil explicar apenas como uma limpeza de ativos com prejuízo.
O tratamento da ByteDance para a Mudong (沐瞳) é ainda mais evidente. Em 2021, a ByteDance adquiriu a empresa por uma avaliação de cerca de 4 bilhões de dólares. Neste ano, ao vender para a Savvy Games, controlada pelo PIF da Arábia Saudita, a avaliação da transação já ultrapassou 6 bilhões de dólares. Jogos eram, por um tempo, um mercado novo prioritário para a ByteDance; a Mudong também continuou se valorizando. Mas quando as prioridades dentro do grupo mudam, um ativo que gera dinheiro também pode ser desinvestido.
A Microsoft até levou essa reordenação para o seu negócio central. A aquisição da Activision Blizzard por 69 bilhões de dólares tem menos de três anos; o Xbox já começou a recalcular a relação investimento-retorno. Em julho, a Microsoft anunciou cortes de 4.800 funcionários, dos quais cerca de 3.200 vieram do negócio de jogos; quatro estúdios serão vendidos ou desmembrados.
Os dados internos divulgados pela Bloomberg mostram que, ao excluir Activision Blizzard, nos últimos cinco anos o Xbox investiu mais de 20 bilhões de dólares em subsídios a conteúdo, plataformas e hardware; com base nos critérios internos, a margem de lucro já caiu para 3%.
A finança corporativa chama esse estado de racionamento de capital.
Quando o capital é suficientemente folgado, um negócio ainda não desprovado pode permanecer por muito tempo; as possibilidades estratégicas em si têm valor. Depois que a IA empurra o capex para cima, essa opção passa a ter um custo claro. Quanto mais se mantém um negócio, menos capital sobra para alocar em capacidade de computação e em novas curvas de crescimento.
A venda dos recursos obtidos não necessariamente vai direto para a IA, mas o padrão de comparação do capital já mudou.
O valor estratégico já não pode, sozinho, justificar manter capital imobilizado.
O dinheiro diminui, mas os ativos continuam valorizando
Os investimentos em IA estão fabricando um estado financeiro aparentemente contraditório. O caixa é consumido primeiro por data centers e GPUs; a infraestrutura formada depois entra no balanço patrimonial. Já os investimentos em equity em empresas de IA em alta podem elevar os lucros do período.
A deterioração do fluxo de caixa livre, a expansão de ativos e o crescimento de lucros podem acontecer ao mesmo tempo.
A Amazon é o exemplo mais extremo. Nos últimos doze meses até este ano até junho, o fluxo de caixa das operações chegou a 161,4 bilhões de dólares, com alta de 33%; já a compra líquida de equipamentos e infraestrutura aumentou 66,1 bilhões em comparação ao ano anterior. O fluxo de caixa livre caiu de entrada de 18,2 bilhões de dólares um ano antes para saída de 7,6 bilhões.
No mesmo período, o lucro líquido da Amazon atingiu 62,6 bilhões de dólares, incluindo 53,4 bilhões de dólares de ganhos não operacionais antes de impostos, principalmente vindos da valorização dos investimentos na Anthropic. Somente a variação de preço das ações da Anthropic sem direito a voto preferenciais contribuiu com cerca de 50,5 bilhões de dólares.
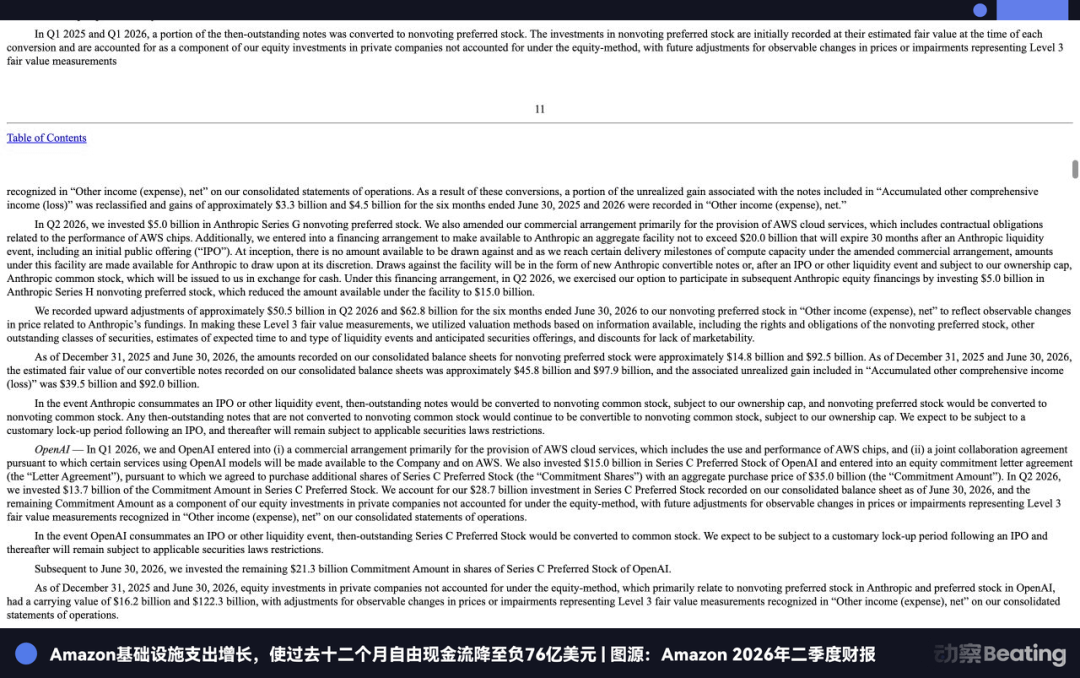
De um lado, a infraestrutura de IA consome caixa; do outro, o peso das participações em IA impulsiona a valorização dos lucros. O fluxo de caixa e a demonstração de resultados começam a contar duas histórias diferentes.
A relação entre a Microsoft e a OpenAI é mais complexa. No fim do ano fiscal de 2026, o compromisso de investimento da Microsoft na OpenAI era de 13 bilhões de dólares, dos quais 11,9 bilhões já foram aportados, totalizando cerca de 25% de participação pelos critérios ajustados. No mesmo ano fiscal, a Microsoft também reconheceu 24,1 bilhões de dólares de receita a partir dos acordos comerciais entre as duas partes, e no fim do ano ainda havia 6 bilhões de dólares de contas a receber.
A OpenAI é, ao mesmo tempo, uma empresa investida da Microsoft e sua grande cliente. A alta do equity aumenta o valor dos ativos; o uso do modelo, os serviços Azure e a divisão de receitas também formam receita operacional. Um investimento estratégico começa a gerar, ao mesmo tempo, retorno de capital e retorno operacional.
A Tencent, por sua vez, tem uma reserva maior de ativos. Até o fim de junho, o valor justo das ações das empresas investidas listadas atingiu 487,2 bilhões de yuan; o valor contábil das empresas investidas não listadas ainda era de 387,9 bilhões de yuan; somados, são quase 875,1 bilhões de yuan. Ao mesmo tempo, o fluxo de caixa livre da Tencent no trimestre foi de -13,8 bilhões de yuan, e ainda assim ela destinou 16,9 bilhões de HKD para recomprar ações.
A queda do fluxo de caixa livre enfraquece a capacidade de investir por conta própria no período; não apaga, ao mesmo tempo, os ativos acumulados no passado nem a capacidade de lucrar no longo prazo.
O fluxo de caixa determina quanto uma empresa consegue colocar; o balanço patrimonial determina quanto ela ainda consegue tomar emprestado.
Em 2026, essas duas capacidades começam a se separar claramente. Com a expansão contínua dos investimentos em IA, o mercado de capitais já não observa apenas lucros e caixa; também inclui a qualidade dos ativos, contratos de longo prazo e capacidade futura de pagamento.
Por isso, os custos de financiamento entre grandes empresas também começaram a se abrir em diferenças.
O custo de capital começa a determinar a capacidade produtiva
A IA chegou a esse estágio. A quantidade de data centers que a empresa consegue construir já não depende só de chips e eletricidade, mas também de que tipo de financiamento ela consegue obter, a que preço e com que prazo.
Em junho deste ano, a Alphabet realizou, em sequência, três rodadas de captação de equity por oferta pública e emissão direcionada de ações ordinárias, além de ações preferenciais conversíveis obrigatórias, com captação total de 49,5 bilhões de dólares. No mesmo período, também captou 20,3 bilhões de dólares de financiamento líquido via títulos unsecured sênior (dívida sênior sem garantias); só no 2º trimestre, o financiamento externo chegou a perto de 70 bilhões de dólares. Os usos do capital incluem ampliar a infraestrutura de IA e capacidade de computação global.
Em 19 de agosto, a Alphabet voltou a entrar no mercado australiano de títulos pela primeira vez, emitindo 5,5 bilhões de dólares australianos em títulos, com a tranche mais longa chegando a 20 anos; os pedidos dos investidores superaram 18 bilhões de dólares australianos.
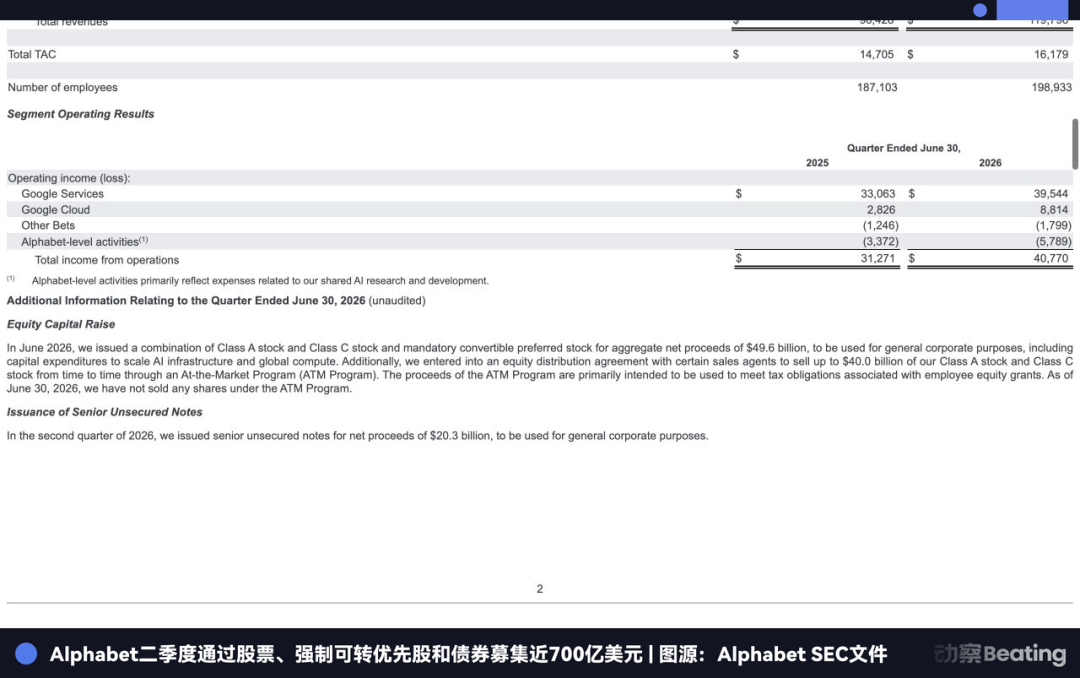
Uma empresa que antes investia principalmente usando fluxo de caixa operacional começa a usar simultaneamente equity, dívidas de longo prazo e capital de mercados em diferentes moedas. O que a IA precisa resolver não é apenas o tamanho do financiamento, mas também a estabilidade dos prazos e das fontes de capital.
Toda a indústria passa por mudanças parecidas. Até 7 de julho, a Amazon, Alphabet, Meta e Oracle já emitiram cerca de 194 bilhões de dólares em títulos este ano, 79% a mais do que no ano inteiro de 2025. A proporção do endividamento adicional dos cinco maiores provedores de nuvem em relação ao capex também subiu de 9% no ano fiscal de 2024 para 32% em junho deste ano. (Aqui mantenho conforme original.)
Quando fica perto de um terço dos novos investimentos em capital que precisam depender de empréstimos, o próprio crédito já vira uma condição para a expansão.
O problema é que esse dinheiro não tem, para cada empresa, um único preço.
O fluxo de caixa livre do ano fiscal de 2026 da Oracle foi de -23,7 bilhões de dólares; a orientação de capex para o próximo ano fiscal chega a no máximo 95 bilhões. Mesmo desconsiderando 25 bilhões de dólares que clientes possam devolver, ainda há cerca de 70 bilhões que precisam ser assumidos pela própria empresa.
Em julho, a S&P rebaixou o rating de crédito da Oracle para BBB-, faltando apenas um degrau para o nível de “lixo”. Seus swaps de default de crédito (CDS) de cinco anos chegaram a subir para 215 pontos-base, um recorde em 18 anos, e a taxa de retorno dos títulos chegou a 7% a 8%. No mesmo período, os rendimentos dos bonds da Alphabet e da Amazon ficaram somente em torno de 2,5% a 3,5%.
Para manter classificação grau de investimento, a Oracle já emitiu 43 bilhões de dólares em títulos no ano fiscal de 2026 e concluiu captação de equity de 5 bilhões de dólares; no próximo ano fiscal, planeja captar novamente cerca de 40 bilhões de dólares.
Com GPUs semelhantes, o preço de compra dos equipamentos dificilmente difere muito; o capital de longo prazo que sustenta esses investimentos, no entanto, pode variar em alguns pontos percentuais.
A estrutura de capital já começa a determinar diretamente o limite da expansão de capacidade de computação.
A CoreWeave explica que o preço do capital também pode ser reprecificado por meio da estrutura de financiamento. Em 2023, quando a empresa usou GPUs como base principal de crédito, o spread chegou a ser de até 9,62 pontos percentuais acima da taxa de referência. As GPUs são atualizadas rapidamente e o valor residual é difícil de avaliar; por si só, não são garantias de longo prazo que instituições financeiras gostariam de manter.
Em março deste ano, a CoreWeave fez uma captação de 8,5 bilhões de dólares por meio de empresas de projeto, colocando junto na estrutura de crédito a infraestrutura de computação de alto desempenho e contratos de clientes de longo prazo. O empréstimo recebeu classificação grau de investimento; a taxa de juros flutuante caiu para 2,25 pontos percentuais acima da taxa de referência, e a parte fixa ficou em cerca de 5,9%.
Dois meses depois, outro empréstimo de 3,1 bilhões de dólares sustentado por contrato com cliente de crédito mais fraco teve o rating rebaixado para abaixo de grau de investimento, e a taxa de juros voltou a subir para 4,5 pontos percentuais acima da taxa de referência.
Com a mesma CoreWeave e a mesma construção de capacidade de computação de IA, apenas por causa da diferença no crédito dos clientes, no prazo dos contratos e na estrutura de financiamento, o preço do capital pode variar mais de dois pontos percentuais.
Uma empresa consegue construir data centers com 5% de capital de longo prazo; outra precisa pagar 9%. Com isso, o ciclo de retorno suportável, a taxa de utilização e os preços dos serviços naturalmente diferem. Quanto mais barato o capital, mais capacidade existe para aceitar ramp-ups de capacidade mais longos e também mais espaço para participar da competição de preços na inferência.
O custo dos chips determina o quão barato a capacidade de computação pode ser vendida; o custo do capital determina por quanto tempo esse preço consegue ser mantido.
A capacidade de reduzir preços começa a se expandir como uma capacidade de financiamento.
O que realmente trava o orçamento são os contratos de longo prazo.
O registro do capex é do investimento que já aconteceu; já os contratos de longo prazo travam se, pelos próximos dez ou mais anos, ainda haverá pouca despesa.
O relatório da Meta já distanciou esses dois números. Até o fim de junho, as obrigações de arrendamento operacional e de arrendamento financeiro — assinadas, mas ainda não iniciadas — chegaram a 278,99 bilhões de dólares, usadas principalmente para data centers, instalações de custódia e infraestrutura de rede, com prazo máximo de 30 anos. Em julho, a Meta adicionou cerca de 68 bilhões de dólares em arrendamentos de data centers, com prazos contratuais em geral entre 18 e 20 anos.
Além disso, a empresa tem também 349,31 bilhões de dólares em compromissos contratuais não canceláveis, usados principalmente para capacidade de computação em nuvem de terceiros e infraestrutura técnica. Parte dos acordos de compra até exige depósitos antecipados de garantias; por isso, 10,8 bilhões de dólares em fundos do mercado monetário já foram convertidos em caixa restrito, que só poderá ser liberado depois que as obrigações relacionadas forem concluídas entre 2028 e 2030.
Antes de os contratos começarem de fato a ser executados, a flexibilidade do capital já cai primeiro.
A escala da Microsoft é ainda maior. No fim do ano fiscal de 2026, a empresa divulgou obrigações contratuais de 743,82 bilhões de dólares, incluindo 329,1 bilhões de dólares em locações de data centers ainda não iniciadas, com prazo máximo de 20 anos. A Alphabet também tem 85,2 bilhões de dólares em locações de data centers ainda não iniciadas, com prazo máximo de 26 anos; parte de seus acordos de energia de longo prazo também excede vinte anos.
Com base nos últimos divulgados por cinco empresas, a Reuters calcula que os pagamentos de locação ainda não iniciados — da Microsoft, Meta, Oracle, Amazon e Alphabet — somam cerca de 1,09 trilhão de dólares, aproximadamente quatro vezes o valor de passivos de locação já reconhecidos no balanço.
O que realmente prendeu as grandes empresas nessa rodada de ciclo de IA não é apenas quanto foi gasto este ano; é também quantos orçamentos para o futuro elas assinaram hoje.
Isso também muda o custo de sair. Para aplicações voltadas ao consumidor que não funcionam bem, pode-se reduzir o investimento publicitário, diminuir a equipe e até mesmo fechar diretamente. Quando um data center entra em construção, porém, eletricidade, terra, equipamentos e contratos de aluguel não desaparecem com a decisão de um único trimestre de acordo com um raciocínio de negócios. Construir mais uma sala hoje pode significar pagar por essa decisão pelos próximos vinte anos.
Na teleconferência de resultados do 2º trimestre da Tencent, Liu Chiping explicou o capex de capital de IA como compras centralizadas: aportes grandes ocorrem principalmente neste ano e no próximo, e não deveria ser simplesmente extrapolado como um volume fixo que se repete todo ano. Esse julgamento é válido no nível do desembolso de caixa, mas contratos de longo prazo têm seu próprio cronograma. As compras podem se concentrar; já aluguel, eletricidade e depreciação continuarão entrando nos demonstrativos pelos anos seguintes.
A Microsoft já começou a ver esse impacto. No ano fiscal de 2026, o valor bruto dos servidores, equipamentos de rede e software da empresa chegou a 215,87 bilhões de dólares; no ano fiscal anterior era 132,84 bilhões. A despesa de depreciação do grupo também subiu de 15,2 bilhões de dólares em 2024 para 22 bilhões em 2025 e, neste ano, chegou ainda a 34,3 bilhões de dólares.
Existe ainda uma camada mais difícil de lidar: o desencontro de prazos. Os servidores e equipamentos de rede da Microsoft normalmente são depreciados em dois a seis anos; já alguns aluguéis de data centers chegam a vinte anos. Com a atualização dos chips ficando cada vez mais rápida, se a vida econômica real continuar a encurtar, a empresa pode depreciar antecipadamente e até reconhecer impairment. Mas a sala, a eletricidade e os contratos de aluguel não encurtam por isso.
Alguns anos de chips começam a ser colocados dentro de contratos de vinte anos.
A capacidade de computação começa a virar um tipo de ativo
Contratos de longo prazo travam a demanda futura, enquanto o capital para construir precisa estar disponível hoje.
Segundo cálculos do Morgan Stanley, nos próximos quatro anos o mundo precisa investir cerca de 2,9 trilhões de dólares em data centers e hardware relacionado. Grandes provedores de nuvem conseguem cobrir apenas cerca de 1,4 trilhão com seus próprios recursos; os 1,5 trilhão restantes precisam ser preenchidos por capital externo. Desses, cerca de 800 bilhões de dólares devem vir de crédito privado, 200 bilhões de dívida corporativa grau de investimento, 150 bilhões de dólares de securitização de data centers; o restante será assumido por capital próprio e fundos soberanos.
Quando a escala de construção ultrapassa o fluxo de caixa próprio da empresa, o alvo do financiamento também começa a mudar. O capital deixa de avaliar apenas se uma empresa vale ou não um empréstimo; passa a avaliar separadamente quanto vale um data center, um lote de GPUs e os contratos de longo prazo por trás.
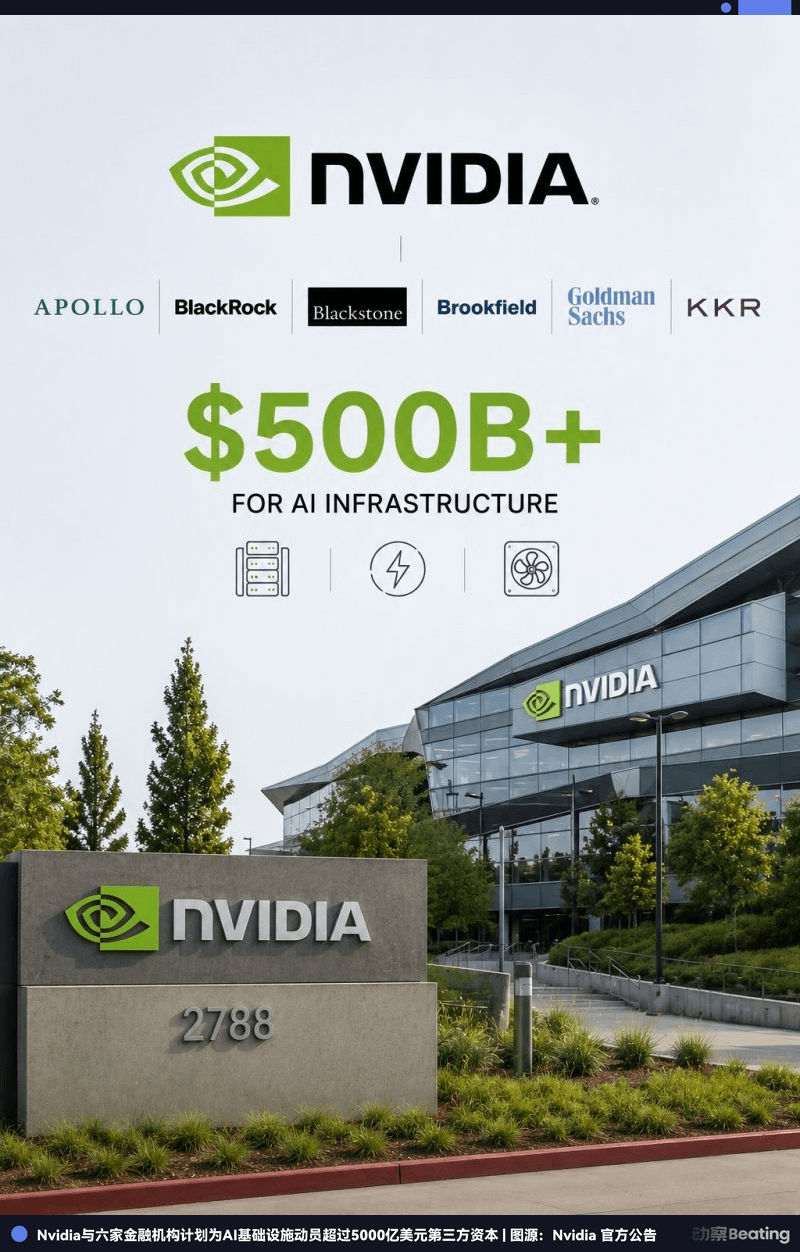
Em 10 de agosto, a Nvidia assinou acordos de cooperação com seis instituições financeiras, incluindo Apollo e BlackRock, para planejar a criação de uma plataforma de financiamento de infraestrutura de computação. No futuro, pretende mobilizar mais de 500 bilhões de dólares em capital de terceiros. A Nvidia também propôs transformar a capacidade de computação em um ativo que possa ser alocado por capital de longo prazo.
Essa estrutura já começa a sair do papel. O fundo VCI gerido pela Valor compra equipamentos de computação, incluindo Nvidia GB200, por 5,4 bilhões de dólares e depois os aluga por mais tempo para a xAI. O fundo gerido pela Apollo oferece uma solução de capital de 3,5 bilhões de dólares, e a própria Nvidia também participa com aporte. Os equipamentos ficam no lado de ativos do fundo; a xAI transforma a compra única em aluguel de longo prazo; e, no futuro, as receitas de aluguel voltam a ser a base do financiamento de hoje.
O projeto Hyperion da Meta tem escala maior. Estima-se que, entre os cerca de 27 bilhões de dólares de custo de desenvolvimento, o fundo gerido pela Blue Owl detenha 80% de participação no projeto; a Meta mantém 20%, e após ficar pronto, será alugado por longo prazo. A Meta não saiu totalmente da relação de crédito: ainda fornece, pelos 16 anos antes da operação do projeto, uma garantia de valor residual com teto. (Mantive sentido.)
Ativos podem ser removidos do balanço das grandes empresas; o crédito ainda fica na transação via contratos de aluguel, contratos com clientes e garantias de valor residual. A imobilização de capital é empurrada do hoje para o futuro, enquanto o dinheiro de construção é provido antecipadamente.
Data centers maduros ainda podem avançar ainda mais para o mercado de securitização. O estoque de produtos de securitização de data centers cresceu de 4 bilhões de dólares em 2020 para 61 bilhões de dólares este ano; a participação no mercado de securitização não tradicional subiu de 3% para cerca de 12%. Em julho, as autoridades reguladoras de valores mobiliários dos EUA também deixaram ainda mais claro o tratamento regulatório de parte da securitização de data centers; estruturas que se enquadram nos requisitos podem ficar isentas da exigência tradicional de retenção de 5% de risco dos produtos de securitização de ativos.
Um conjunto de mercados independentes de financiamento está se formando. Contratos de longo prazo de locação das grandes empresas, contratos de aquisição de capacidade de computação das empresas de modelos e até o próprio data center podem ser separados para precificação e depois reinseridos em carteiras de investimentos de fundos de seguros, crédito privado e fundos de infraestrutura.
Isso também significa que o capital que consegue ser acionado para construir capacidade de computação começa a ultrapassar o fluxo de caixa operacional de qualquer empresa de tecnologia.
O risco não desapareceu; apenas foi redistribuído. Se a demanda futura ficar abaixo do esperado, ou se o valor residual das GPUs cair, a perda final depende de como serão organizados o arrendamento, as garantias e o direito de regresso (recourse).
Financeirização da capacidade de computação é transformar antecipadamente os fluxos de caixa contratuais de mais de dez anos em capital de construção hoje.
Reprecificação do risco
Não houve inadimplência em larga escala na financeirização da capacidade de computação, mas o mercado de crédito já começou a reprecificar o risco.
Um exemplo típico é um empréstimo de 2,6 bilhões de dólares concluído este ano pela CoreWeave. O prazo do empréstimo se aproxima de cinco anos; os contratos com clientes na base têm em média apenas três anos, sendo que contratos relacionados à Anthropic respondem por cerca de 40%. Os contratos com clientes vencem primeiro, e a dívida ainda não foi quitada; já os contratos de aluguel de data centers podem continuar por mais de dez anos.
No início, os investidores subscreveram com pouca disposição. A CoreWeave depois elevou a taxa de retorno para perto de 9,1% e adicionou um caixa em bloqueio (cash lockbox), exigindo que as receitas dos contratos relacionados entrem primeiro em uma conta controlada para pagar a dívida. Após o aperto das condições, os pedidos cresceram rapidamente para cerca de 9 bilhões de dólares.
O dinheiro ainda consegue ser obtido; só que os credores começam a exigir retornos maiores e maior controle.
O que realmente é caro são os anos depois do vencimento dos contratos. Se o cliente renova ou não, e a que preço os GPUs antigos ainda podem ser alugados, afeta diretamente o valor do empréstimo. Antes era questão de tecnologia e operação; agora entra em precificação de crédito.
Segundo estatísticas da Reuters, a taxa de subscrição de bônus de grandes empresas de tecnologia caiu de perto de 5 vezes em fevereiro para menos de 2 vezes em julho. Em julho, o multiplicador da emissão de dívida da Amazon foi de apenas 1,6 vez; em março ainda era 3,4 vezes.
O aperto do crédito normalmente não começa com “não conseguir pegar dinheiro emprestado”. Primeiro as ordens diminuem; depois, os novos títulos precisam oferecer retornos mais altos; em seguida, os termos contratuais ficam mais rígidos; e os iniciadores colocam mais equity. Só quando essas condições ainda não combinam com o risco é que um projeto novo realmente perde o financiamento.
O dinheiro primeiro fica mais caro e só depois pode ficar menos.
Depois que o crédito começou a ficar mais caro, outras empresas na cadeia industrial também foram forçadas a assumir mais riscos.
Em 10 de agosto, Huang Renxun disse que a Nvidia pode decidir se oferece suporte de crédito com base no projeto, com limite de cerca de 25% do volume potencial da transação. Uma semana depois, a OpenAI no projeto de data center em Ohio adotou um arranjo maior. A OpenAI assinou um arrendamento de 20 anos; a Nvidia ofereceu ao projeto suporte de crédito contingente de até 105 bilhões de dólares, e ao mesmo tempo investiu 1,5 bilhão de dólares na desenvolvedora SB Energy.
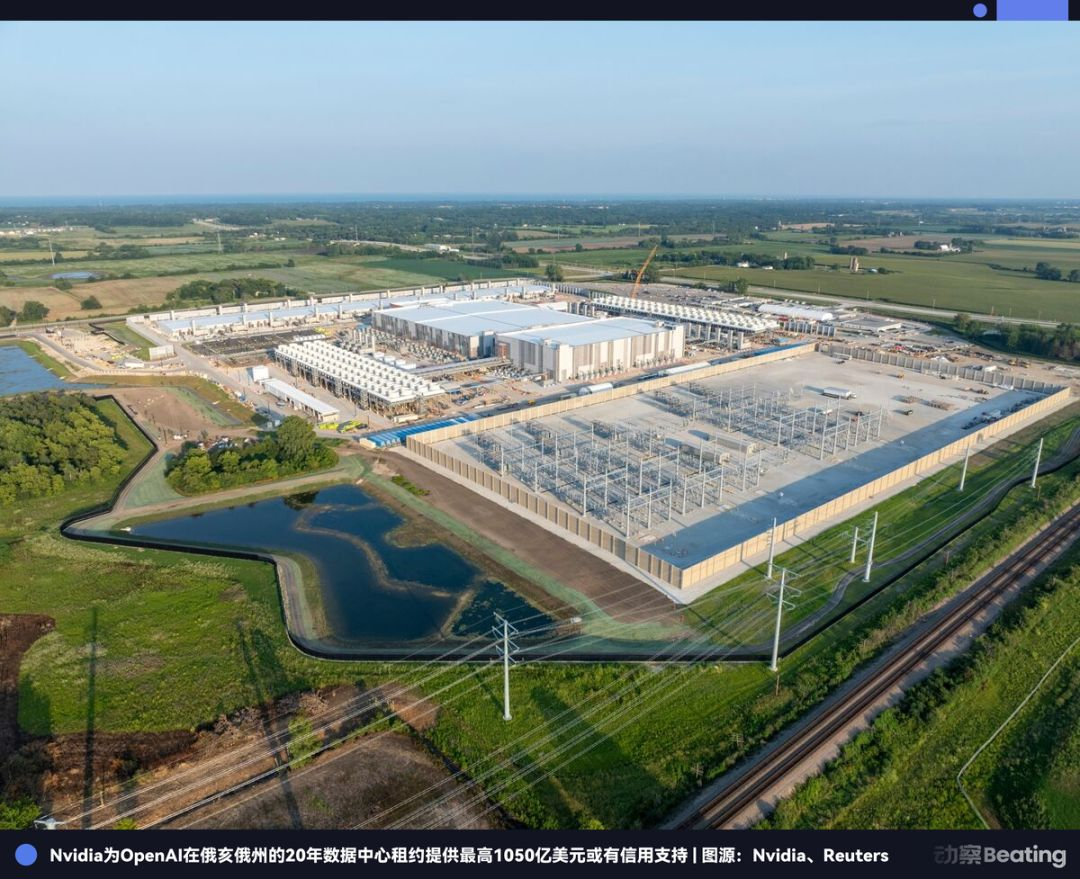
Esse compromisso cobre parte de aluguéis, pagamentos de eletricidade e valores residuais do local, e não significa que a Nvidia retire dinheiro em caixa de tamanho equivalente no período. Mas isso muda a quem pertence o risco. As receitas de venda de GPUs podem ser reconhecidas hoje; já os riscos de cumprimento de parte dos projetos pelos próximos vinte anos começam a entrar no próprio crédito da Nvidia.
Ativos podem ser transferidos; o crédito, no fim, precisa ser assumido por alguém.
Agora, comparar essa rodada de financeirização da computação com “subprime de IA” ainda é cedo. A maioria dos projetos centrais acaba sendo usada por empresas altamente confiáveis como Microsoft, Meta e Google; a qualidade subjacente do crédito difere bastante do mercado de hipotecas de 2007. Muitos títulos de dívida de data centers também exigem amortização de 20% a 40% do principal durante o prazo do contrato, reduzindo a pressão de refinanciar tudo de uma vez no vencimento.
O que é realmente sensível são as empresas de computação em nuvem e as empresas de projetos. Elas costumam usar contratos de clientes de três a cinco anos para sustentar locações de data centers de dez anos ou mais, muitas vezes ainda mais longas; ao mesmo tempo, dependem de expansão contínua do financiamento. Se o cliente não renovar ou se o aluguel de GPUs cair, a primeira mudança será o preço e os termos do próximo empréstimo.
Nos dois últimos anos, contratos de longo prazo com clientes de alto crédito chegaram a pressionar os custos de financiamento da computação para baixo e até ajudar alguns projetos a obter classificação grau de investimento. Em 2026, com a continuidade da expansão do tamanho dos ativos, os investidores começam a recalcular o prazo dos contratos, o crédito dos clientes e o valor residual das GPUs, e as cláusulas de proteção aumentam.
Ainda não houve inadimplência sistêmica, mas o ciclo de crédito já começou.
O mercado ainda está disposto a fornecer financiamento para a IA, mas agora começa a redecidir que tipo de contrato vale a pena tomar dinheiro emprestado; e um lote de GPUs afinal pode ser dado em garantia por quantos anos.
Quem vai conseguir esperar até o fim
As grandes empresas dos EUA e da China estão buscando financiamento de longo prazo para ativos de IA com ciclo de recuperação longo; as ferramentas de financiamento disponíveis não são as mesmas.
As empresas dos EUA têm um mercado de títulos corporativos mais profundo; também podem colocar grandes data centers em empresas de projeto, financiá-los com contratos de aluguel e de clientes, e depois deixar que fundos de seguros e fundos de infraestrutura mantenham ativos por prazos ainda mais longos.
O mercado de crédito privado de longo prazo e de financiamento por projetos de empresas de internet chinesas ainda não atingiu o mesmo tamanho; por isso, a captação de equity, a venda de ativos não essenciais e a redistribuição de caixa dentro do grupo desempenharam papéis ainda maiores.
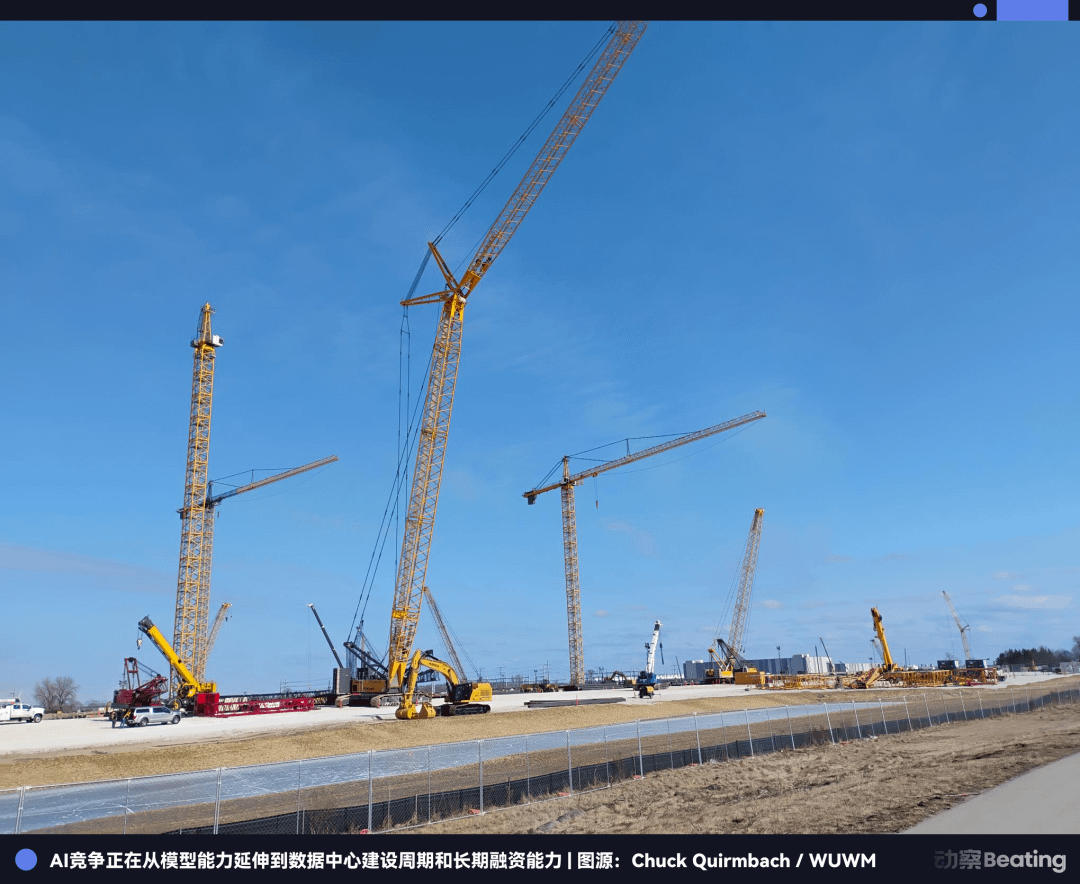
A Alibaba escolhe emissão de ações para compor capital; a Meta e a CoreWeave usam mais financiamento por projetos, e na prática lidam com o pareamento de prazos. Um investimento que só será recuperado depois de dez anos exige um dinheiro disposto a esperar dez anos.
O que realmente vai abrir diferença é também por quanto tempo esse tipo de capital consegue continuar disponível.
Além da IA, cada empresa tem seu próprio encargo de capital. A Alibaba continua investindo em varejo instantâneo e e-commerce internacional; a Baidu precisa concluir a transição para IA quando o caixa publicitário diminui; e a Meta's Reality Labs ainda requer investimentos de longo prazo.
Quanto mais cara fica a capacidade de computação, mais esses objetivos estratégicos que antes poderiam avançar em paralelo precisam ser reordenados.
Empresas cujo fluxo de caixa do negócio antigo é estável e cujos ativos existentes são suficientemente robustos podem obter capital de longo prazo com um preço menor; assim, conseguem aceitar retornos mais lentos e mais falhas. Já empresas que dependem de expansão contínua com novo financiamento deixam muito menos espaço para flutuações de demanda e para erros de julgamento.
A capacidade de suportar capital, em essência, é comprar tempo para testar.
O ranking de modelos muda diariamente; uma publicação pode rapidamente reduzir a diferença técnica. Já o rating de crédito, o custo de empréstimo e os contratos de vinte anos assinados são difíceis de reverter em um trimestre. Pode-se recuperar atraso técnico, mas o tempo deixado pela estrutura de capital não é tão fácil de recuperar.
Carlota Perez, em (Revolução Tecnológica e Capital Financeiro), divide a revolução tecnológica em duas etapas.
Na primeira etapa, grandes volumes de capital financeiro entraram; a nova indústria construía infraestrutura cedo, antes de a demanda amadurecer. Depois, após a bolha, ajustes de preços e redistribuição de perdas, a infraestrutura já construída entra em aplicações em escala maior.
Por isso, investimento excessivo também faz parte do ciclo técnico. Ele adianta a construção de infraestrutura, ao mesmo tempo em que deixa os ajustes de valuation, perdas de crédito e obsolescência de capital para a etapa seguinte. O problema real nunca foi apenas se existe bolha; é quem consegue atravessar o período de ajuste.
A IA de 2026 já está cada vez mais perto desse estágio. O capex começa a ultrapassar a faixa que o fluxo de caixa operacional consegue cobrir com folga; os credores começam a precificar separadamente os contratos com clientes, o valor residual dos ativos e os prazos de financiamento; e a concorrência das empresas de tecnologia se estende das capacidades do modelo para o balanço patrimonial.
A indústria de internet costumava tratar o capital como um recurso quase infinito. A IA trouxe de volta para o centro das questões operacionais das empresas de tecnologia terra, eletricidade, chips, depreciação e arrendamentos de vinte anos.
O modelo determina o teto técnico de uma empresa; a capacidade de suportar capital determina quanto tempo ela tem para se aproximar desse teto.
Link do texto original