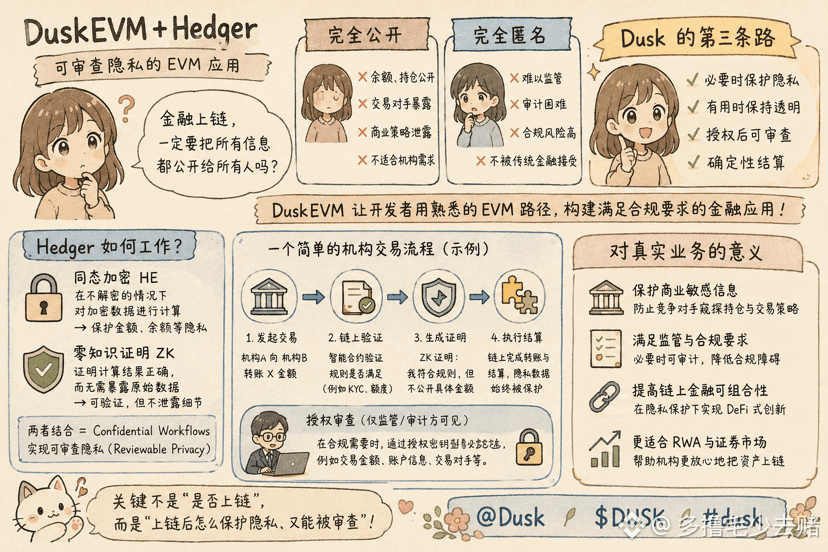
Quando eu releio a documentação de Native Issuance do @Dusk , percebo que as quatro palavras “asset on-chain” podem facilmente misturar duas coisas: ter um token na cadeia que representa um ativo não significa que aquele ativo já tenha concluído o processo de gestão de emissão no blockchain. Tokenization ≠ native issuance; essa diferença vale mais a pena do que “quantos RWA existem”.
Em geral, a tokenização cria primeiro um mapeamento ou um certificado na cadeia, mas os ativos subjacentes, o livro de registro, a custódia e parte do fluxo de liquidação ainda podem permanecer no sistema tradicional. Assim, mesmo depois de o token na cadeia ter sido transferido uma vez, a retaguarda ainda precisa confirmar mais uma: os detentores na cadeia já foram sincronizados como detentores nos sistemas jurídicos ou de negócios. À primeira vista, os ativos ficam componíveis, mas a reconciliação realmente problemática não desaparece.
A native issuance segue outro caminho: o ativo é projetado desde a emissão em torno do razão (ledger) da cadeia; transferências, servicing e settlement posteriores também avançam em um mesmo conjunto de estados. O que realmente se reduz aqui não é “o passo de emitir tokens”, e sim o fato de o mesmo ativo precisar manter dois registros de autoridade ao mesmo tempo, gerando reconciliações, trocas manuais e inconsistências de estado.
Mas aqui também é onde o discurso de marketing mais facilmente passa do ponto. Native issuance não significa que papéis legais, de custódia e regulatórios desaparecem automaticamente. A própria Dusk enfatiza que quanto external custody ou camadas de registro realmente podem ser reduzidas depende da estrutura legal do ativo, das autorizações das instituições e do desenho do produto. Ter a cadeia para unificar o estado não significa que a cadeia consiga substituir todas as relações institucionais.
Isso é especialmente crucial no negócio de valores mobiliários. Depois de uma transferência, não dá para responder apenas com um token transferível: quem tem资格 para manter, quem possui os direitos, se a liquidação foi concluída, e para quem devem ser direcionados dividendos futuros ou ações corporativas. O #dusk , portanto, coloca access control, selective disclosure, settlement e servicing no mesmo ciclo de vida do ativo — em vez de deixar a conformidade para um “patch” fora da cadeia.
Assim, no futuro, para avaliar se um RWA realmente foi “on-chain”, eu não vou primeiro olhar quantos tokens foram emitidos; vou verificar qual livro é o registro authoritative e quantos passos do ciclo de vida do ativo ainda precisam ser confirmados fora da cadeia. Se o @Dusk consegue rodar native issuance como um processo cotidiano em um mercado regulado é o que eu realmente quero observar; e a demanda do $DUSK por Gas e staking assets também precisa, no fim, ser validada por atividade real da rede.
Em geral, a tokenização cria primeiro um mapeamento ou um certificado na cadeia, mas os ativos subjacentes, o livro de registro, a custódia e parte do fluxo de liquidação ainda podem permanecer no sistema tradicional. Assim, mesmo depois de o token na cadeia ter sido transferido uma vez, a retaguarda ainda precisa confirmar mais uma: os detentores na cadeia já foram sincronizados como detentores nos sistemas jurídicos ou de negócios. À primeira vista, os ativos ficam componíveis, mas a reconciliação realmente problemática não desaparece.
A native issuance segue outro caminho: o ativo é projetado desde a emissão em torno do razão (ledger) da cadeia; transferências, servicing e settlement posteriores também avançam em um mesmo conjunto de estados. O que realmente se reduz aqui não é “o passo de emitir tokens”, e sim o fato de o mesmo ativo precisar manter dois registros de autoridade ao mesmo tempo, gerando reconciliações, trocas manuais e inconsistências de estado.
Mas aqui também é onde o discurso de marketing mais facilmente passa do ponto. Native issuance não significa que papéis legais, de custódia e regulatórios desaparecem automaticamente. A própria Dusk enfatiza que quanto external custody ou camadas de registro realmente podem ser reduzidas depende da estrutura legal do ativo, das autorizações das instituições e do desenho do produto. Ter a cadeia para unificar o estado não significa que a cadeia consiga substituir todas as relações institucionais.
Isso é especialmente crucial no negócio de valores mobiliários. Depois de uma transferência, não dá para responder apenas com um token transferível: quem tem资格 para manter, quem possui os direitos, se a liquidação foi concluída, e para quem devem ser direcionados dividendos futuros ou ações corporativas. O #dusk , portanto, coloca access control, selective disclosure, settlement e servicing no mesmo ciclo de vida do ativo — em vez de deixar a conformidade para um “patch” fora da cadeia.
Assim, no futuro, para avaliar se um RWA realmente foi “on-chain”, eu não vou primeiro olhar quantos tokens foram emitidos; vou verificar qual livro é o registro authoritative e quantos passos do ciclo de vida do ativo ainda precisam ser confirmados fora da cadeia. Se o @Dusk consegue rodar native issuance como um processo cotidiano em um mercado regulado é o que eu realmente quero observar; e a demanda do $DUSK por Gas e staking assets também precisa, no fim, ser validada por atividade real da rede.