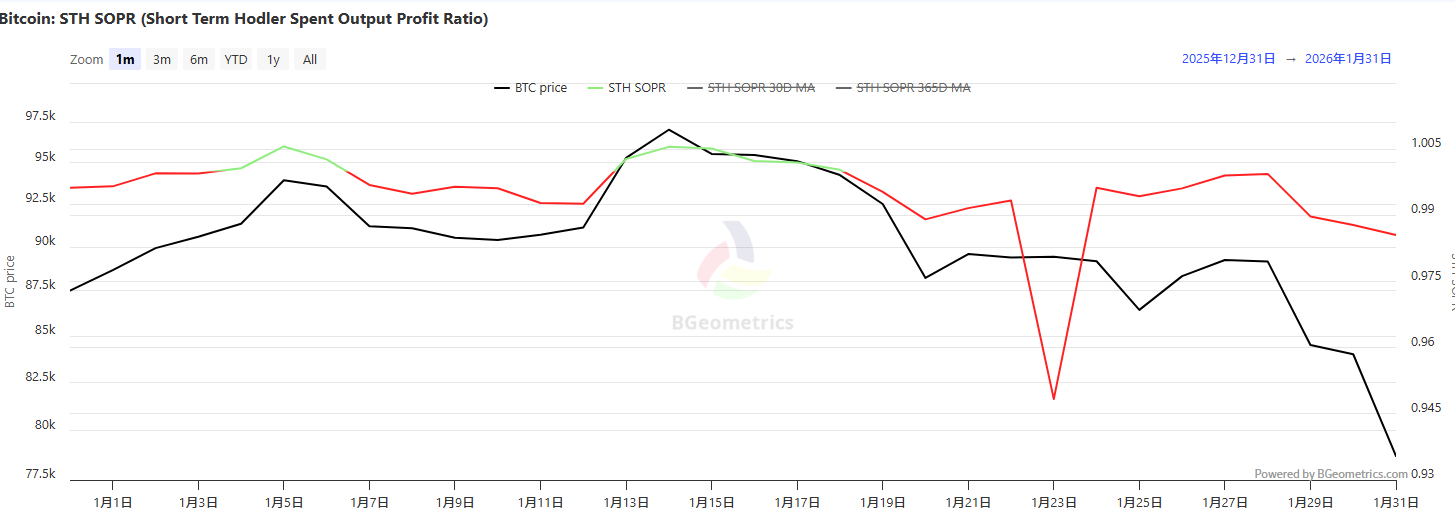
A queda do mercado em 31 de janeiro não gerou uma nova onda de pânico, mas sim uma liberação concentrada das preocupações já acumuladas. O momento foi especialmente desfavorável — coincidindo com o fim de semana, quando a liquidez do mercado geralmente atinge um vale cíclico.
Julgamento central:
Este evento não representa um colapso total da confiança do mercado, mas sim uma liquidação forçada mecânica e a reconfiguração de riscos, acionada por posições alavancadas durante o período de liquidez mais fraca.
O pânico se forma durante os dias úteis, enquanto a liquidação ocorre no fim de semana.
A dúvida geral do mercado: por que durante o período de fechamento do ETF de Bitcoin, a queda no preço do BTC se intensificou?
A razão é que os impactos negativos substanciais já se formaram nos dias anteriores:
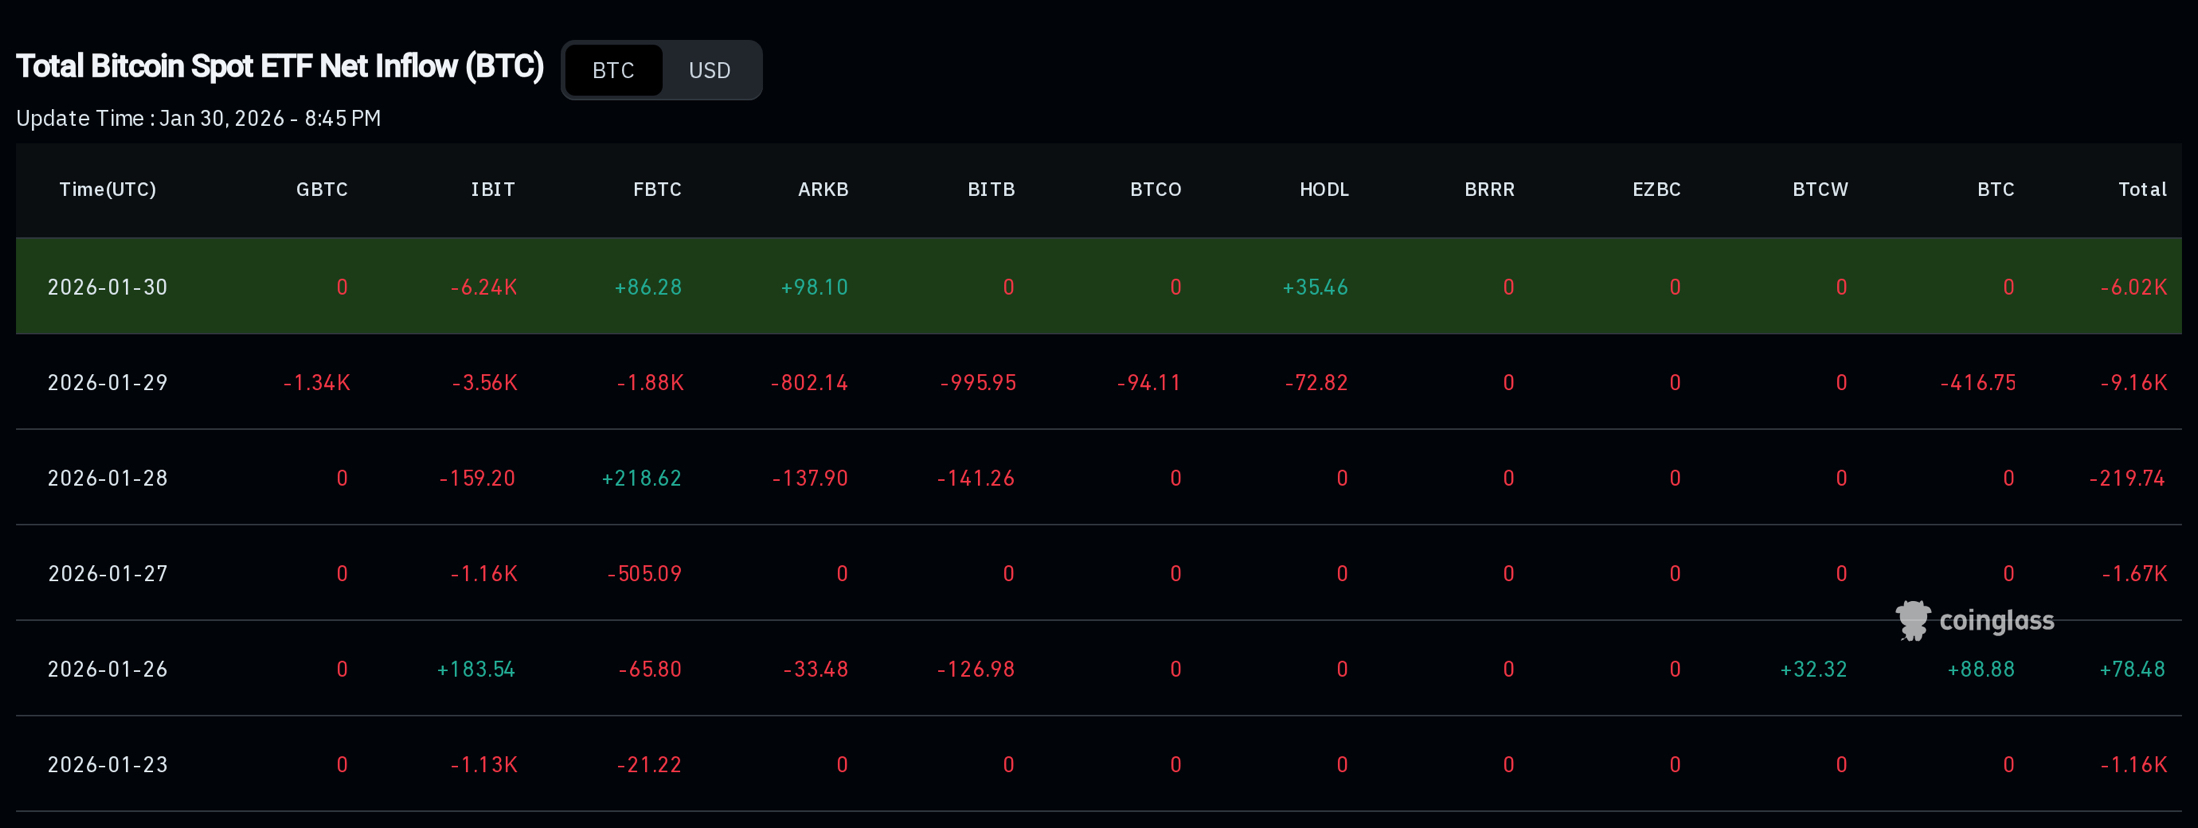
• 29 de janeiro: grandes ETFs apresentaram saídas líquidas significativas de fundos, gerando uma tendência de aversão ao risco no setor financeiro tradicional.
• 30 de janeiro: a tendência de saída de fundos continua.
• 31 de janeiro (sábado): as negociações de ETFs foram suspensas, mas os riscos das posições alavancadas não foram congelados.
Neste momento, sem o fluxo de fundos de ETFs para fornecer suporte e sem a capacidade de absorção dos investidores institucionais, o mercado restou apenas com a interação entre posições longas alavancadas, levando a uma queda acelerada dos preços.
Fatores impulsionadores: mecanismos de alavancagem, e não flutuações emocionais.
Os dados cruciais de 31 de janeiro indicam:
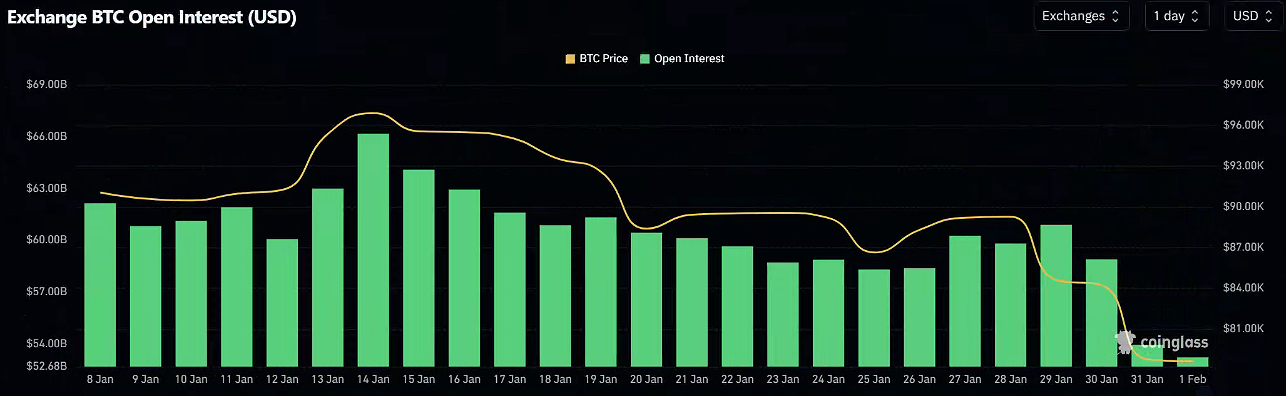
• Os contratos em aberto (OI) das exchanges de BTC caíram drasticamente cerca de 4 bilhões de dólares em um único dia, de aproximadamente 58,9 bilhões de dólares para cerca de 53,9 bilhões de dólares.
Esse fenômeno não é resultado de novas forças de venda a descoberto, mas sim do fechamento forçado de posições longas já existentes. O processo de desalavancagem forçada geralmente é acompanhado pelas seguintes características:
• Os preços apresentam uma queda acentuada e unilateral;
• O volume de transações aumentou significativamente;
• O total de contratos em aberto encolheu drasticamente;
• Após a exaustão do impulso de venda, as velas costumam deixar sombras longas para baixo.
Liquidações em cadeia provocam uma pressão nos preços.
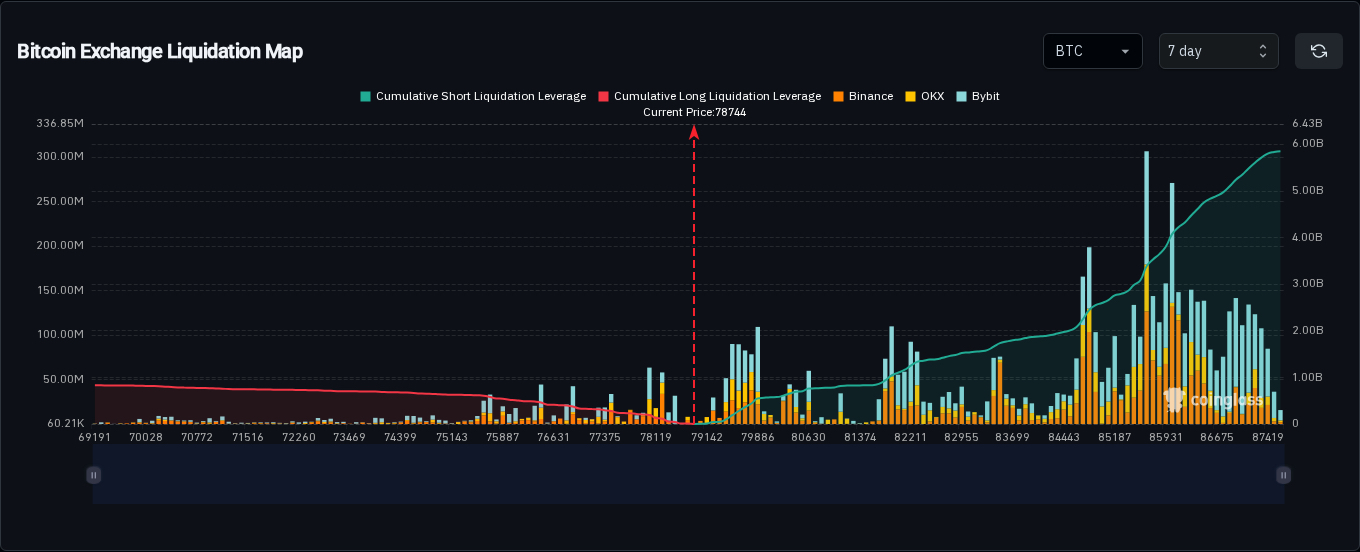
Quando os preços atingem o limite de liquidação pré-definido, um ciclo vicioso é acionado:
• Execução de ordens de liquidação forçada → A pressão de venda no mercado aumenta;
• A pressão de venda aumenta → Os preços caem ainda mais;
• Os preços caem → Mais posições alavancadas atingem a linha de liquidação.
Este é exatamente o motivo pelo qual a volatilidade dos preços naquele dia parecia excepcionalmente intensa. Após a onda de liquidações, foi observado:
• O tamanho das liquidações passivas das posições vendidas acima superou o tamanho das posições longas abaixo que ainda não foram completamente liquidadas.
Esse fenômeno, embora não constitua diretamente um sinal de alta, indica que uma parte considerável de posições longas alavancadas foi efetivamente liquidada.
Interpretação do fluxo de mercado: não é uma venda em pânico por parte dos detentores de longo prazo.
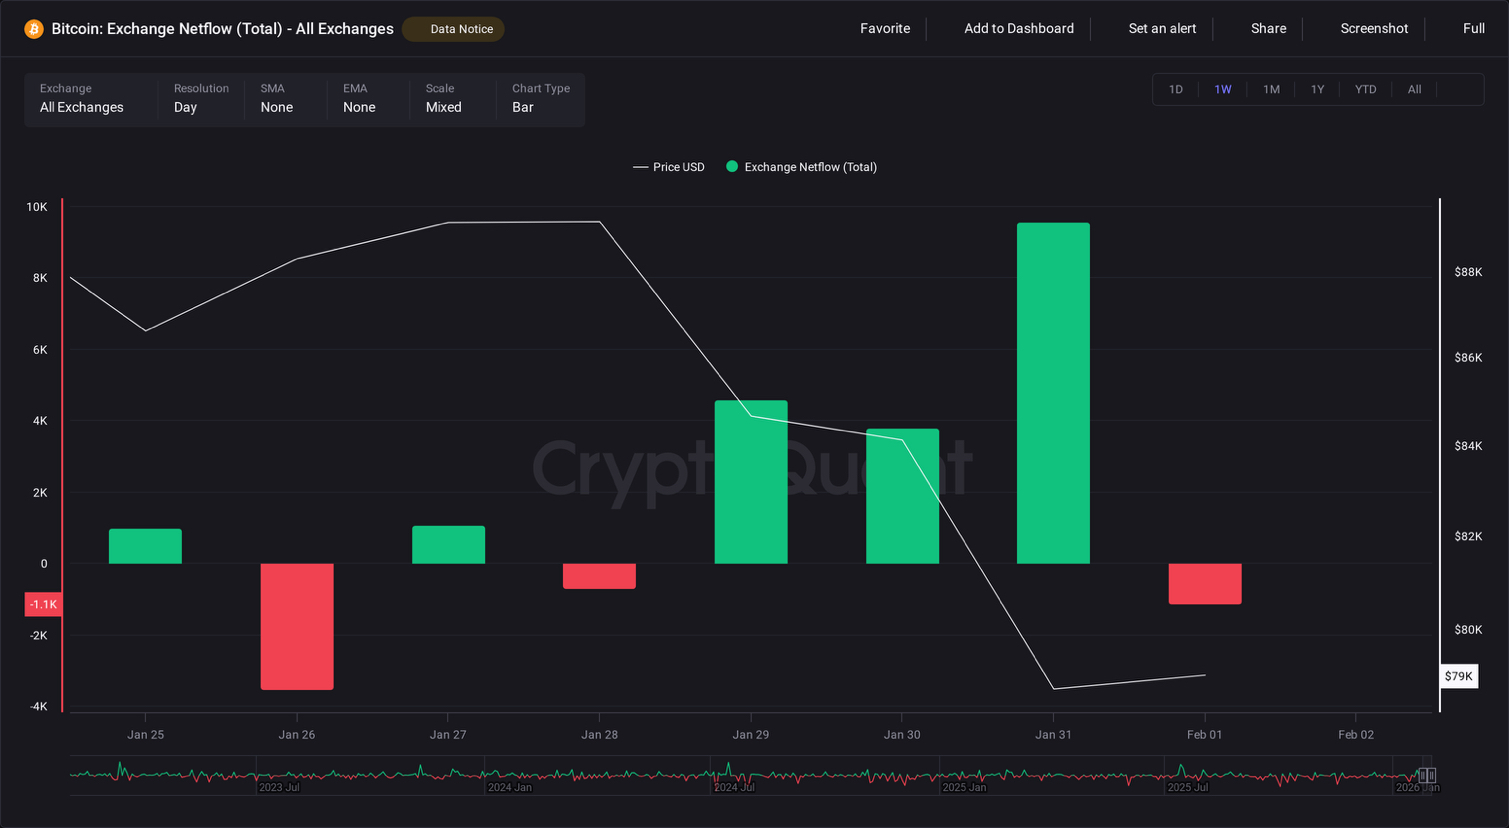
• A saída líquida de BTC nas exchanges foi de cerca de 9500 moedas.
Esses dados geralmente refletem:
• Realocação de colaterais entre plataformas;
• Operações de hedge de instituições;
• Ou a redução passiva da exposição ao risco.
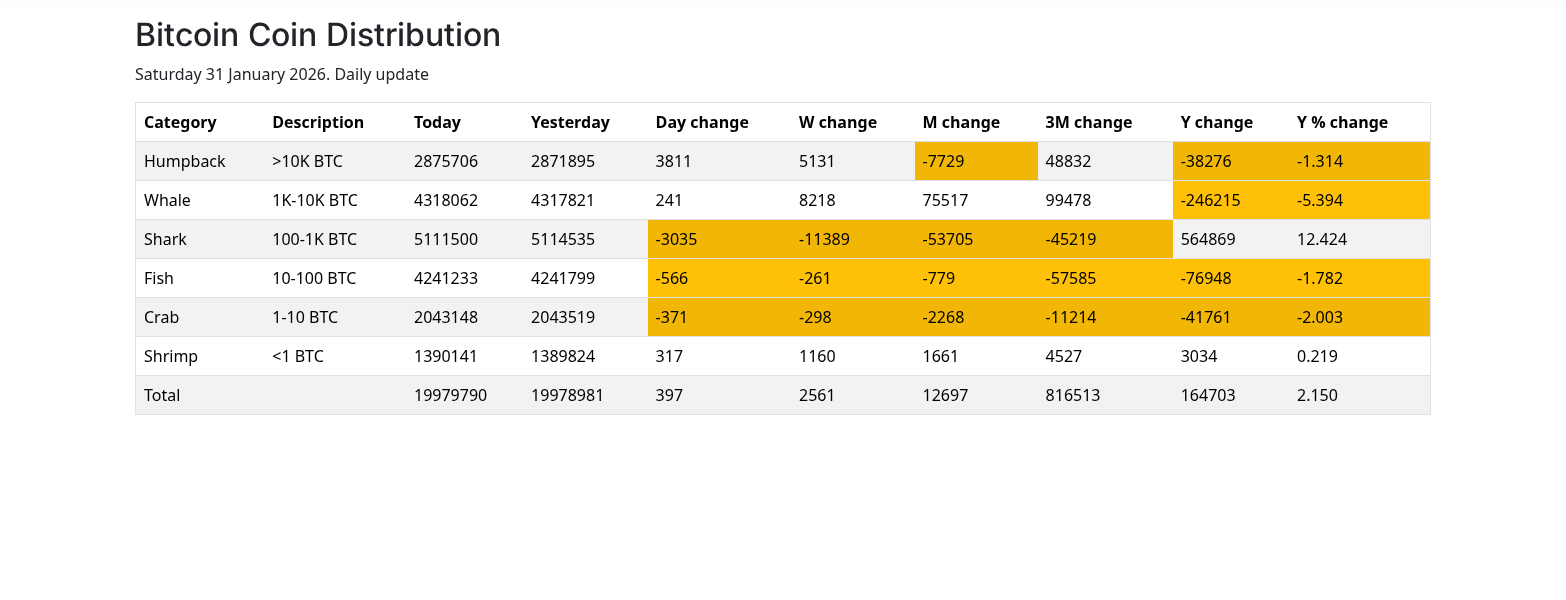
Não é um comportamento de venda em pânico por parte dos detentores de longo prazo (LTH).
Os dados on-chain confirmam: o mercado está sob pressão, mas não houve uma grande capitulação.
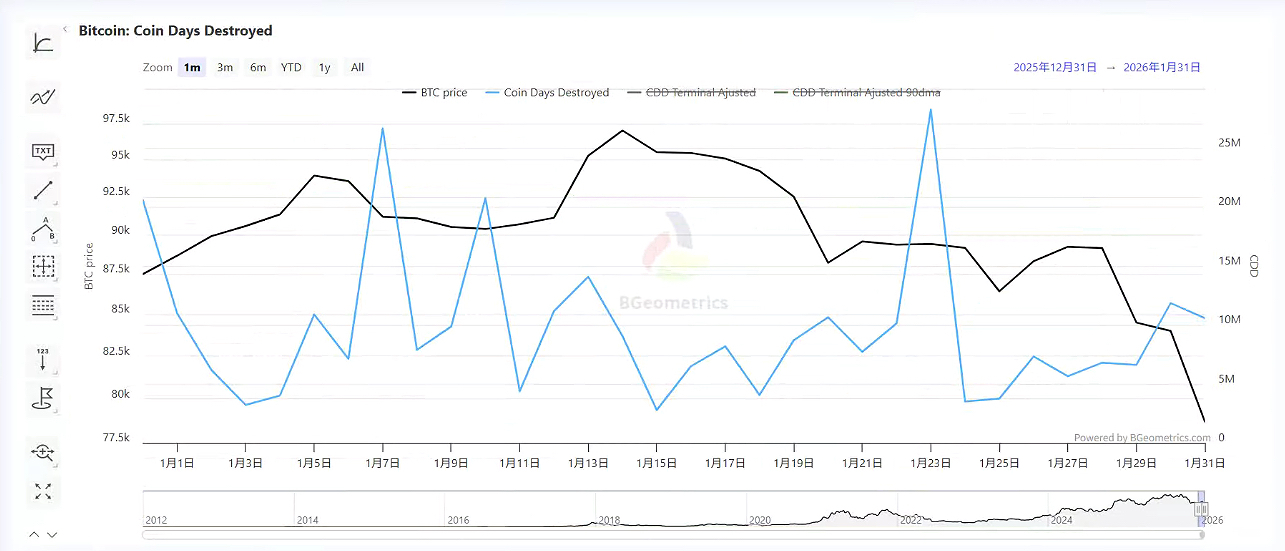
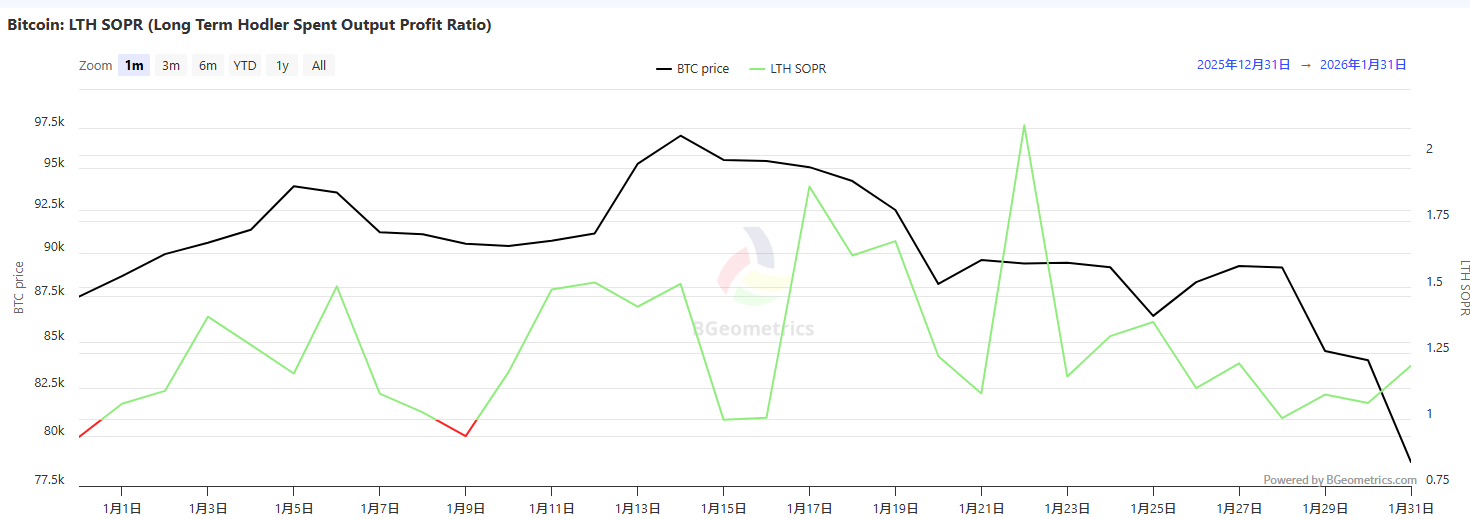
• O indicador de destruição de moedas (CDD) não mostra picos anormais → Indica que as reservas de longo prazo não se moveram de forma concentrada.
• O SOPR (Taxa de Lucro Realizado) dos detentores de longo prazo é de cerca de 1,2 → Mostra que a mentalidade dos detentores de longo prazo está relativamente estável, sem vendas em pânico devido à volatilidade de curto prazo.
• O SOPR dos detentores de curto prazo é de cerca de 0,985 → Reflete que os especuladores de curto prazo sofreram perdas nesta queda.
Conclusão: participantes de curto prazo estão sob pressão, a estrutura dos detentores de longo prazo permanece estável.
Falta crucial: as stablecoins não participaram da absorção do mercado.
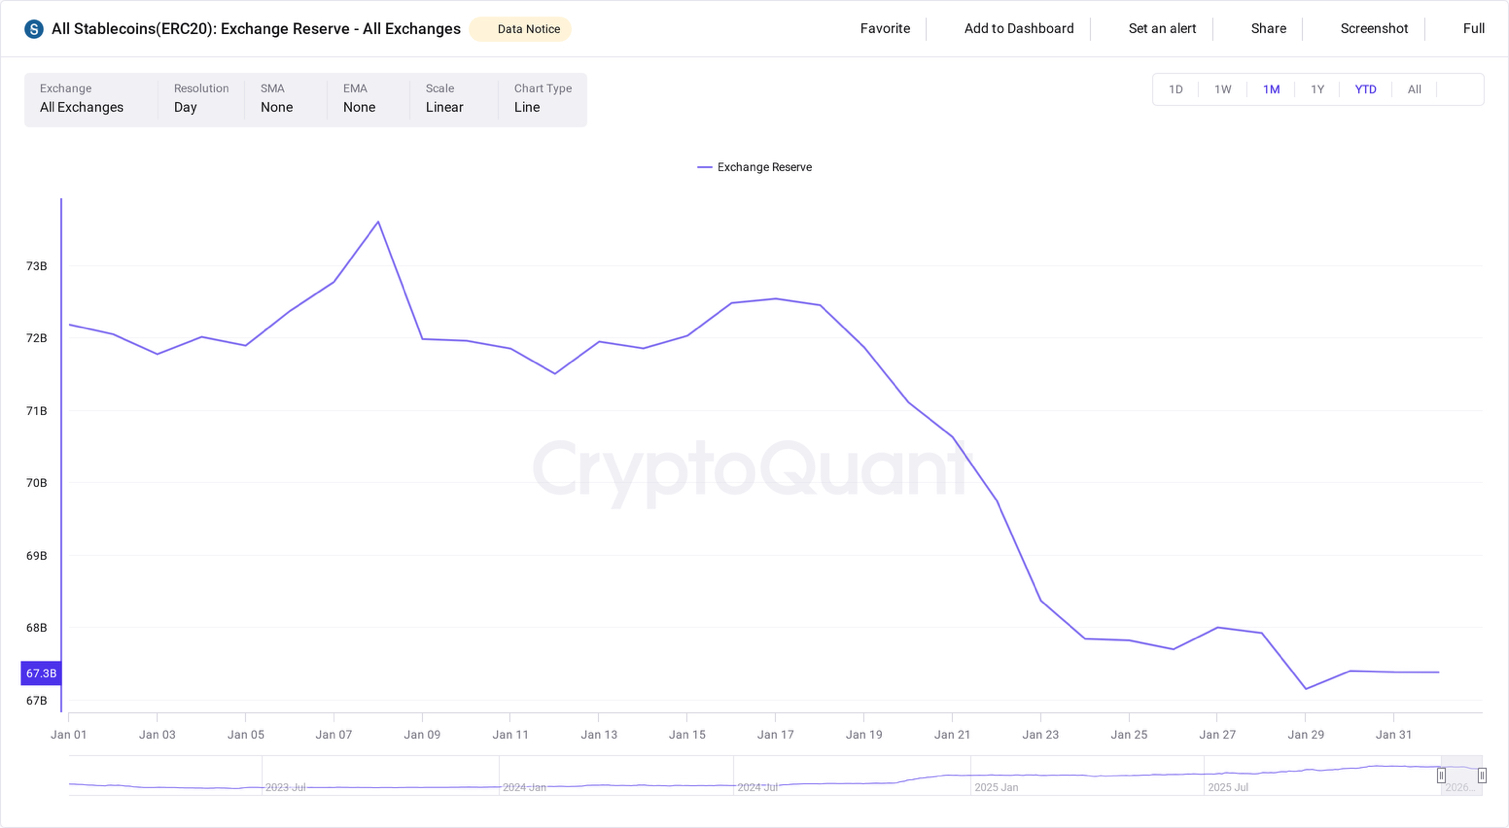
As reservas de stablecoins nas exchanges não mostraram crescimento significativo, o que revela informações importantes:
• Não houve entrada significativa de novos fundos para aproveitar os preços baixos;
• O comportamento do mercado se caracteriza por uma contração de risco, e não por uma redistribuição de capital.
Isso também explica por que:
• O processo de queda dos preços foi rápido;
• A força do movimento de recuperação é fraca;
• A confiança do mercado não conseguiu se recuperar imediatamente.
Análise abrangente.
Quando o mercado apresenta uma volatilidade intensa durante o fim de semana impulsionada pelos seguintes fatores:
• Contratos em aberto encolhem drasticamente;
• O efeito de liquidação em cadeia se manifesta;
• As stablecoins não participaram da intervenção no mercado;
Eu tendencio a ver isso como um sinal de transformação do mecanismo de operação do mercado, e não apenas um sinal de negociação simples.
Neste estágio:
• A alavancagem se tornou a variável central que domina os preços;
• Fatores fundamentais temporariamente ficaram em segundo plano;
• A narrativa e a crença do mercado desempenham um papel mais auxiliar.
Qualquer recuperação técnica pode atrair especuladores de curto prazo de volta ao mercado de contratos perpétuos — isso se alinha com o padrão de comportamento típico dos investidores de varejo. Uma mudança substancial na estrutura do mercado ainda precisa esperar a entrada significativa de capital real como confirmação.
Pontos de observação subsequentes.
Se 31 de janeiro foi realmente uma liquidação eficaz de alavancagem, então devemos observar os seguintes sinais de confirmação:
1. Os contratos em aberto conseguem estabilizar em níveis mais baixos?
2. A taxa de financiamento (Funding Rate) consegue retornar ao normal (não em estado super aquecido);
3. O fluxo líquido das exchanges consegue se estabilizar;
4. As stablecoins realmente entram como capital incremental, e não apenas como traders saindo temporariamente para observar.
Resumo:
Um mercado impulsionado por alavancagem é como uma mola comprimida, podendo apresentar um rebote após uma compressão excessiva, mas sua elasticidade e sustentabilidade dependem da estrutura subjacente. Para os participantes do mercado, entender a natureza impulsionadora de tais eventos é crucial.