
Análise de pesquisa de investimentos da Hyperliquid
Data: 22 de agosto de 2026
Aviso legal: Este memorando foi elaborado com base em informações públicas do mercado e em inferências razoáveis, apenas para referência de decisões internas de investimento, não constituindo recomendação de investimento para o público. Ativos cripto pertencem a uma categoria de ativos de altíssimo risco, e os preços podem apresentar oscilações extremamente acentuadas. Todas as decisões de investimento devem ser baseadas em julgamento independente e em uma diligência prévia completa.
I. A Hyperliquid em um novo ponto de virada
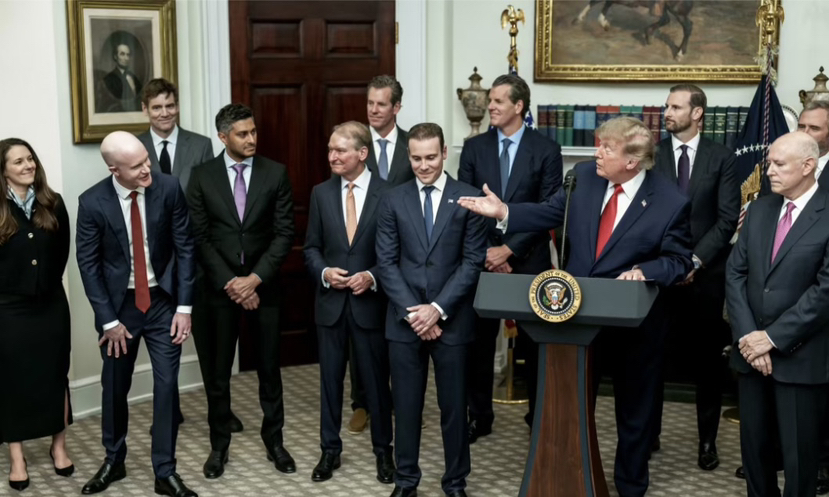
Em 19 de agosto de 2026, Trump convocou no Salão Oval da Casa Branca executivos de empresas do setor cripto, como Coinbase, Ripple e Robinhood, juntamente com os presidentes da SEC e da CFTC, para uma reunião em formato de mesa-redonda. O encontro teve como objetivo discutir a elaboração de leis de regulação de cripto e os caminhos de conformidade da indústria. Na ocasião, Trump citou publicamente a Hyperliquid e declarou apoio para que a CFTC a introduza no mercado dos EUA de forma compatível com as exigências de compliance. Isso desencadeou uma forte alta dos tokens HYPE e das empresas listadas relacionadas.
Sobre a Hyperliquid
1. Tese principal de investimento (Executive Summary)
A Hyperliquid não é um “projeto de cripto”; é uma mudança de paradigma para infraestrutura financeira on-chain.
Nossa principal tese é que a Hyperliquid está se tornando o “Nasdaq” do mercado de derivativos cripto—um Layer 1 de alta performance construído do zero para trading financeiro, no qual cresce a exchange descentralizada de contratos perpétuos mais eficiente do mundo, e que está se expandindo rapidamente para uma plataforma DeFi universal, infra de negociação de RWA e uma camada de distribuição a nível de carteira.
Alguns números-chave ancoram este julgamento:
Time de 11 pessoas, receita anualizada acima de US$ 1,2 bilhão, capital sem venture risk, zero orçamento de marketing. Essa eficiência é extremamente rara em toda a história da tecnologia. Como referência, a receita da Coinbase em 2025 foi de cerca de US$ 5,7 bilhões, com mais de 3.700 funcionários; a Binance, segundo estimativas, tem receita anual de cerca de US$ 10 bilhões e mais de 6.000 funcionários. A Hyperliquid, com menos de 0,3% do pessoal desses, gera 10%-15% da receita deles, e sua estrutura de margem de lucro é muito superior.
Até o 2º trimestre de 2026, a Hyperliquid controla mais de 59% do open interest da plataforma de contratos perpétuos on-chain, com um open interest total de cerca de US$ 9,6 bilhões, superando o total de todos os concorrentes on-chain. O volume mensal de negociação de perpétuos dela atinge cerca de 17% do da Binance; o open interest chega a cerca de 21% do da Binance. A participação de mercado sobre o total das exchanges centralizadas atingiu nova máxima histórica.
O HYPE subiu mais de 195% desde o início do ano até agora; no Q2, subiu 79% para uma máxima histórica de US$ 76,90. No mesmo período, o Bitcoin caiu 14%.
Acreditamos que a Hyperliquid é a oportunidade mais determinística em nível de plataforma dentro da tese de infraestrutura cripto dos últimos cinco anos. Este memorando decompõe a lógica subjacente a essa tese de forma sistemática.
2. Avaliação da equipe: por que são essas pessoas
 Fundador Jeff Yan: talento composto extremamente raro
O conjunto de antecedentes do Jeff Yan é quase impossível de encontrar uma segunda vez entre fundadores na indústria cripto:
No plano acadêmico—Harvard University em programa combinado de Bacharelado e Mestrado em Matemática e Ciência da Computação (AB/SM); medalhista de ouro nas Olimpíadas Internacionais de Física em 2013 (competidor global do mais alto nível em competições).
No nível de trading—após a formatura, entrou na Hudson River Trading (uma das mais top empresas globais de alta frequência) como engenheiro de desenvolvimento de algoritmos. Saiu apenas após 8 meses, com a principal razão sendo insatisfação com “não conseguir gerar valor real para o mercado com o próprio trabalho”. Este detalhe é extremamente importante—revela que o motor subjacente do Jeff não é “ganhar dinheiro” em si, e sim construir sistemas com utilidade real.
No lado empreendedor—em 2018, mudou-se para Porto Rico; com apenas US$ 10.000 fundou o market maker cripto Chameleon Trading. Em dois anos e meio, acumulou capital próprio suficiente, proporcionando total independência financeira para o desenvolvimento subsequente da Hyperliquid.
No nível de engenharia—usar a linguagem Rust para escrever do zero o mecanismo de consenso, construir a base de um L1 próprio e montar o motor do livro de ordens para contratos perpétuos descentralizados. Isto não é uma história do tipo “fundador perfil de product manager encontrando alguém para terceirizar código”; é a história de um fundador técnico capaz de construir pessoalmente a infraestrutura mais fundamental.
Composição do time: alta densidade de elite
O time central tem cerca de 11 pessoas; membros vindos de instituições de ponta como Caltech, MIT e University of Waterloo, já trabalharam em empresas como Citadel, Hudson River Trading, Airtable, Nuro, entre outras.
A equipe de engenharia inicial tinha apenas cerca de 4 pessoas, e em aproximadamente dois anos construiu do zero um sistema completo de trading, incluindo um algoritmo de consenso próprio, livro de ordens on-chain completo, ponte cross-chain e um cofre de formadores de mercado. Essa eficiência de recursos humanos é extremamente rara em toda a indústria de software.
Estrutura de capital: o significado profundo do capital sem risco e sem investimento de venture
A Hyperliquid é totalmente financiada com os lucros da Chameleon Trading e recusou todo tipo de investimento de venture capital externo. Isso não é apenas uma questão de “não precisar de dinheiro”; transmite três sinais-chave:
Primeiro, a equipe tem uma crença interna extremamente alta no projeto. Estarem dispostos a assumir todo o risco com dinheiro próprio mostra que, antes mesmo de colocar a mão na massa, eles já validaram profundamente a necessidade de mercado e a viabilidade técnica.
Em segundo lugar, a alocação de tokens não será distorcida por interesses de VC. Em projetos cripto tradicionais, VCs normalmente ficam com 20%-30% das ações em tokens; essas participações geram pressão vendedora contínua após o desbloqueio e fazem com que decisões do projeto priorizem a saída dos investidores, em vez de valor de produto de longo prazo. A Hyperliquid evita completamente esse problema.
Em terceiro lugar, a equipe tem total autonomia de decisão. Não sofre interferência do conselho, não enfrenta pressão por resultados trimestrais, e não precisa contar uma história para a próxima rodada de financiamento. Isso permite que tomem decisões de “aparente irracionalidade no curto prazo, mas corretas no longo prazo”—por exemplo, usar 97% da receita para recomprar e destruir tokens, em vez de reter para lucro da equipe.
3. Oportunidade de mercado: por que contratos perpétuos são o “Santo Graal” do mundo cripto
Vantagens estruturais dos contratos perpétuos
Contratos perpétuos são contratos derivativos com alavancagem sem vencimento, permitindo que traders especulem ou façam hedge sobre preços sem precisar deter o ativo subjacente. Eles se tornaram a categoria central de trading em cripto por alguns motivos estruturais:
Eficiência de capital extremamente alta. Traders só precisam depositar margem para controlar posições várias vezes maiores do que o principal. Isso significa que o mesmo capital pode gerar várias vezes o volume de negociação. Isso explica diretamente por que o volume de contratos perpétuos é muito maior do que o do mercado spot.
Negociação bidirecional long/short. Independentemente do mercado subir ou cair, os traders têm incentivos para participar—subindo, fazem long para lucrar; caindo, fazem short para lucrar ou fazer hedge do risco spot. Isso mantém o mercado de perpétuos altamente ativo em qualquer cenário de mercado.
Negociação ininterrupta 7×24. O mercado cripto não tem horário de fechamento; contratos perpétuos naturalmente se adaptam a esta característica, tornando-se uma ferramenta global de gestão de risco para traders o dia todo.
Tamanho do mercado e espaço de crescimento
O volume médio diário do mercado global de derivativos cripto já atingiu a faixa de centenas de bilhões de dólares; no entanto, até 2026, mais de 90% do volume de negociação de contratos perpétuos ainda ocorre em exchanges centralizadas (Binance, OKX, Bybit etc.).
Isso significa que o segmento de contratos perpétuos descentralizados está em uma fase inicial parecida com a substituição de corretores tradicionais pelas exchanges centralizadas em 2015-2016—baixa penetração de mercado, mas migração estrutural já começou.
A Hyperliquid está liderando essa migração. No 1º trimestre de 2026, o volume total de negociação entre spot e futuros perpétuos foi de US$ 633 bilhões, mais de 6 vezes o do 2º trimestre de 2024. Em meados de 2026, a participação de mercado do volume de negociação de contratos perpétuos on-chain atingiu 44%, acima dos 36,4% no início do ano.
Por que agora é o ponto crítico para migração
A quebra do FTX em novembro de 2022 foi o catalisador desta migração. Bilhões de dólares em fundos de usuários evaporaram instantaneamente nas exchanges centralizadas, destruindo completamente a confiança de traders profissionais na custódia de ativos via CEX. Foi nesse momento que Jeff Yan dissolveu a Chameleon Trading e decidiu construir a Hyperliquid do zero.
Mas a quebra de confiança é apenas um fator gatilho; o que realmente impulsiona a migração contínua é a convergência da experiência do produto. A Hyperliquid foi a primeira a fazer com que a velocidade de negociação, a liquidez e a experiência do usuário em uma plataforma descentralizada ficassem quase indistinguíveis das exchanges centralizadas. Quando os custos de fricção da migração tendem a zero, a vantagem estrutural da descentralização (auto-custódia, transparência, resistência à censura) se torna o fator decisivo.
4. Cavalo de batalha técnico: por que concorrentes têm dificuldade em replicar
Construção de um L1 próprio: projetado para transações financeiras a partir de princípios fundamentais
A Hyperliquid não está “construindo um aplicativo” em uma blockchain genérica como Ethereum ou Solana; em vez disso, construiu do zero uma Layer 1 dedicada e otimizada para negociação de alta frequência. O significado dessa decisão de arquitetura não pode ser exagerado.
A blockchain genérica enfrenta uma contradição fundamental: ela precisa atender simultaneamente a um grande número de aplicações heterogêneas, como DeFi, NFTs, jogos e redes sociais. A competição dessas aplicações por recursos da cadeia (largura de banda, computação, armazenamento) afeta diretamente o desempenho das transações. Esse é o chamado problema do “vizinho barulhento” — quando um NFT popular satura o espaço do bloco, suas ordens de stop-loss podem ter execução atrasada. A Hyperliquid elimina isso completamente ao construir seu próprio L1.
Mecanismo de consenso HyperBFT: parâmetros de desempenho
A Hyperliquid utiliza o algoritmo de consenso HyperBFT desenvolvido internamente, otimizado com base em HotStuff e LibraBFT (o protocolo de consenso do projeto de blockchain Diem da Meta).
Parâmetros-chave de desempenho:
Vazão: processa mais de 200.000 ordens por segundo; o limite teórico pode chegar a 2 milhões de TPS
Latência: latência ponta a ponta mediana de 0,2 s; o percentil 99 é inferior a 0,9 s
Tempo de produção de blocos: cerca de 0,07 s
Finalidade: finalização de bloco único (One-block finality)
O que esse conjunto de dados significa? Significa que a velocidade de execução de trading da Hyperliquid já está na mesma ordem de grandeza das exchanges centralizadas. Para traders de alta frequência e estratégias algorítmicas, isto é decisivo—se a latência de um DEX é de 2 segundos e a do CEX é de 0,1 segundo, traders profissionais nunca migrarão. A Hyperliquid reduziu essa diferença a um nível quase imperceptível.
Livro de ordens centralizado on-chain completo (CLOB)
Este é um dos feitos técnicos mais importantes da Hyperliquid. A maioria das exchanges descentralizadas usa um modelo de market maker automatizado (AMM)—os usuários não negociam com outro trader, mas sim com um pool de liquidez. O modelo AMM naturalmente sofre com slippage alto e eficiência de descoberta de preço baixa, especialmente em negociações de grande porte.
A Hyperliquid conseguiu levar o livro de ordens central completo para a blockchain—cada submissão, cancelamento, matching e liquidação de ordens é registrada de forma transparente na cadeia, utilizando uma regra de matching com prioridade de preço e tempo.
Isso traz algumas vantagens decisivas:
Descoberta de preço precisa
— profundidade do mercado transparente e visível, slippage extremamente baixo em negociações grandes
Recursos de trading profissional
— suporta tipos de ordens institucionais como ordem limite, stop-loss, take-profit, apenas reduzir posição, ordens IOC, ordens TWAP, etc.
Negociação sem Gas
— os usuários não precisam pagar taxa de Gas por cada transação; apenas pagam taxas extremamente baixas de Maker (0,01%) e Taker (0,035%)
Experiência de negociação com um clique
— após conectar a carteira e conceder autorização pela primeira vez, as próximas negociações não exigem confirmação de assinatura repetida; a experiência fica quase igual à de CEX
Arquitetura de dupla pilha: HyperCore + HyperEVM
A execução do estado na Hyperliquid é dividida em dois componentes complementares, porém profundamente integrados, ambos protegidos pelo mesmo consenso HyperBFT:
HyperCore é um motor de negociação de alta performance que gerencia o livro de ordens on-chain completo para contratos perpétuos e spot. Atualmente suporta 200.000 ordens por segundo; conforme o software dos nós continue a ser otimizado, a vazão continuará a aumentar.
A HyperEVM é uma máquina virtual compatível com Ethereum lançada em fevereiro de 2025, diretamente integrada na Hyperliquid L1 (não como uma cadeia independente). Isso significa que smart contracts na HyperEVM podem interagir diretamente com o livro de ordens e os dados de transação do HyperCore—esta “composabilidade em nível atômico” não é possível na arquitetura tradicional, porque transações e smart contracts normalmente rodam em sistemas diferentes.
O significado estratégico dessa arquitetura de dupla pilha (dual-stack) é: ela permite que a Hyperliquid saia de uma “cadeia de aplicações única” (que atende apenas ao próprio exchange) e se transforme em uma plataforma DeFi universal—qualquer desenvolvedor pode implantar aplicações na HyperEVM. Ao mesmo tempo, a liquidez profunda e o motor de matching de alta performance do HyperCore se conectam nativamente.
 5. Modelo de negócio e motor de receita
Decomposição das fontes de receita
A receita da Hyperliquid vem principalmente de:
Taxas de negociação—Maker com taxa máxima de 0,01%, Taker em torno de 0,035%. Com o design de zero taxa de Gas, o custo efetivo de negociação dos usuários é extremamente baixo, mas a base gigantesca de volume torna a receita de taxas bastante relevante.
Taxa de funding—ambos os lados (long e short) de contratos perpétuos trocam a taxa de funding periodicamente, e a plataforma retira uma parte dessa taxa.
Taxa de liquidação—quando a margem do trader é insuficiente, a plataforma executa uma liquidação compulsória e cobra a taxa de liquidação.
Leilão de listagem no HIP-1—os projetos pagam em tokens HYPE via licitação de mercado para lançar novos tokens na Hyperliquid. As taxas de listagem são integralmente destinadas à recompra e destruição do HYPE.
Listagem sem permissão no HIP-3—os usuários podem criar novos mercados de contratos perpétuos pagando 500.000 HYPE; as taxas geradas pela listagem são 99% destinadas a recomprar e destruir HYPE em mercado aberto.
Escala de receita e trajetória de crescimento
Em 2024: receita média diária do protocolo de cerca de US$ 3,5 milhões; ao longo do ano, cerca de US$ 1,28 bilhão (nível de pico)
Em 2025: a receita anual ultrapassou US$ 800 milhões (definição conservadora), a receita anualizada de taxas ultrapassou US$ 1,2 bilhão e a receita acumulada do protocolo ultrapassou US$ 1 bilhão
2026 Q2: receita trimestral de US$ 169 milhões, sendo US$ 141 milhões devolvidos aos detentores via recompra
Até abril de 2026, a receita anualizada de taxas da Hyperliquid ultrapassa US$ 1,2 bilhão—é o protocolo DeFi com maior receita no mundo.
Mecanismo de distribuição de receita: devolução de valor no máximo
A Hyperliquid destina 97%-99% da receita do protocolo para recomprar e destruir tokens HYPE, por meio de um fundo de assistência (Assistance Fund) em mercados abertos.
Até maio de 2026, mais de US$ 1,1 bilhão já foi usado para recompras. Considerando uma receita mensal de aproximadamente US$ 50 milhões, o volume mensal de recompra é de cerca de US$ 48,5 milhões (aprox. 746 mil tokens HYPE).
A lógica central deste mecanismo é: quanto mais o ecossistema da plataforma é bem-sucedido → maior o volume de negociação → maior a receita → maior o ritmo de recompra → menor a oferta em circulação → maior o valor do token. Este é um ciclo virtuoso perfeito.
Como referência, a Coinbase usa a maior parte da receita para custos operacionais e dividendos aos acionistas, enquanto o mecanismo de alocação de receita da Binance é pouco transparente. A taxa de retorno de receita de 97%+ da Hyperliquid é inédita na indústria cripto — e até mesmo em todo o setor de tecnologia.
6. Tokenomics: o ciclo deflacionário e a dinâmica de oferta
Estrutura de fornecimento
O fornecimento total do token HYPE é fixo em 1 bilhão de unidades e não será emitido adicionalmente.
Estrutura de alocação:
Distribuição da gênese (airdrop): 31% (310 milhões de tokens) — desbloqueio total em nov/2024 distribuído para cerca de 94.000 usuários pioneiros
Time central: 23,8% (238 milhões de tokens) — começa a desbloquear após 1 ano de carência; a maior parte será liberada em 2027-2028
Desbloqueio futuro e recompensas para a comunidade: 38,888% (cerca de 389 milhões de tokens) — para incentivos a validadores e futuros air drops comunitários
Hyper Foundation: 6% (60 milhões de tokens) — para apoiar o desenvolvimento do ecossistema
Subsídios da comunidade: 0,3% (3 milhões de tokens)
Em agosto de 2026, aproximadamente 22%-24% dos tokens já foram desbloqueados e colocados em circulação (cerca de 222 milhões de unidades); cerca de 78% serão liberados gradualmente conforme o cronograma de desbloqueio ao longo de vários anos, a maior parte concluída entre 2027 e 2028.
Mecanismo deflacionário vs. pressão vendedora do desbloqueio: o jogo central
Este é o jogo dinâmico mais crucial na economia do token HYPE:
Força deflacionária: recompra e destruição de cerca de US$ 48,5 milhões por mês (no nível de receita atual), reduzindo continuamente a oferta em circulação. Desde a atualização HIP-3, já foi destruído valor superior a US$ 3,1 bilhões em tokens HYPE, representando cerca de 4,6% da oferta máxima.
Força inflacionária: o cronograma de desbloqueio dos próximos dois anos liberará cerca de 78% do fornecimento total de tokens; o volume mensal de desbloqueio é estimado entre 3,3 milhões e 9,9 milhões de tokens.
Julgamento-chave: a velocidade de recompra precisa continuar acima da velocidade de desbloqueio, caso contrário o preço sofrerá pressão. Até maio de 2026, calculando com base em receita de cerca de US$ 50 milhões por mês e recompra mensal de cerca de US$ 48,5 milhões (aprox. 746 mil tokens), a velocidade de recompra cobre a pressão vendedora do desbloqueio na maioria dos meses. Porém, se a receita diminuir devido a um cenário de mercado em baixa, esse equilíbrio pode se romper.
Lógica de captura de valor
A captura de valor do token HYPE ocorre em múltiplas camadas:
Recompra via receita—97%+ da receita do protocolo é usada diretamente para comprar no mercado secundário e destruir o HYPE. Este é o mecanismo mais direto de transmissão de valor.
Token de Gas—toda execução de smart contracts na HyperEVM precisa consumir HYPE como taxa de Gas; conforme o crescimento das aplicações do ecossistema, isso cria uma demanda básica estável.
Segurança via staking—validadores precisam apostar HYPE para participar do consenso, com retorno anualizado de staking de cerca de 2,37% (ajustado dinamicamente conforme o total apostado).
Poder de governança—os detentores de HYPE podem votar em decisões importantes, como upgrades do protocolo e ajustes na estrutura de taxas.
Barreira para listagem—o HIP-3 exige a criação de um novo mercado mediante o bloqueio de 500.000 HYPE, o que trava uma quantidade grande de tokens e reduz a oferta em circulação.
Os canais para a entrada de instituições já estão abertos
No 2º trimestre de 2026, já existem três ETFs de HYPE negociando; além disso, quatro outras empresas de gestão de ativos já enviaram pedidos de ETF. A Grayscale lançou um ETF de staking de HYPE, e a Bitwise investiu US$ 5,2 milhões para lançar produtos relacionados. A empresa aberta Hyperliquid Strategies Inc. (código na Nasdaq: PURR), com a estratégia central de manter HYPE, foi incluída em junho de 2026 no Russell 3000, Russell 2000 e no S&P Global Broad Market Index, o que deve disparar a entrada de capital passivo.
Isso significa que o HYPE está se transformando de “ativo nativo de cripto” em “ativo institucional que pode ser alocado pelo sistema financeiro tradicional”.
 7. Ciclo de crescimento e caminho de expansão
Primeira camada do ciclo: liquidez atraindo liquidez
O crescimento da Hyperliquid segue os clássicos efeitos de rede de liquidez:
Mais traders → livro de ordens mais profundo → menor slippage → melhor preço de execução → atrai mais traders → volume de negociação cresce ainda mais → receita aumenta → mais recompra → valor do token sobe → atrai mais capital para o ecossistema
Esse ciclo já foi verificado pelos dados: em meados de 2026, a Hyperliquid responde por 6%-7% do volume total de negociação das exchanges centralizadas, superando 50% do volume da Binance; e esse crescimento não depende de incentivos aos usuários.
A segunda camada do ciclo: de contratos perpétuos para infraestrutura de negociação de todas as categorias
A Hyperliquid está expandindo de uma plataforma única de contratos perpétuos para infraestrutura de derivativos de todas as categorias:
Contratos perpétuos de RWA—o HIP-3 introduziu contratos perpétuos vinculados a ativos do mundo real como ações e commodities. No 2º trimestre de 2026, a participação do volume de contratos perpétuos de RWA disparou de 1,8% no 1º trimestre para 32,2%; no 2º trimestre, o volume atingiu US$ 213 bilhões. Isso é um motor de crescimento extremamente importante—significa que a Hyperliquid já não é apenas “um cassino para traders cripto”, e sim está se tornando um portal de negociação 7×24 para ativos globais.
Mercado de previsão—o HIP-4 entrou na testnet em março de 2026, introduzindo um mercado de previsão binário, totalmente collateralizado, sem alavancagem e sem risco de liquidação.
Negociação spot—via mecanismo de leilão de listagem implementado com o padrão HIP-1, já suportando 300+ mercados de perpétuos e spot.
Produto de opções—um produto de opções com “zero data” está em planejamento.
Terceira camada do ciclo: distribuição ao nível de carteira — tornar-se uma infraestrutura de “trading como serviço”
Essa é a dimensão de crescimento que considero ainda não precificada adequadamente pelo mercado.
Por meio do mecanismo de Builder Codes, a Hyperliquid permite que aplicações de terceiros (carteiras, plataformas de trading, apps sociais) integrem suas funcionalidades de negociação de forma perfeita e paguem taxas com base no número de trades executadas.
O caso mais típico é a integração da carteira Phantom—após entrar em produção em julho de 2025, 17 milhões de usuários Phantom puderam negociar diretamente mais de 100 pares de contratos perpétuos dentro da própria carteira. Em poucos meses, trouxe mais de 20.000 novos usuários, gerando US$ 1,2 milhão de receita de Builder Code e US$ 1,3 milhão de receita de indicação.
Em junho de 2026, a Phantom adquiriu ainda mais a equipe da Ventuals e construiu o recurso nativo de negociação de contratos perpétuos para a carteira. Antes disso, o volume de contratos perpétuos da Hyperliquid executado via roteamento da Phantom já havia atingido US$ 37 bilhões.
O significado profundo desse modelo é: a Hyperliquid está migrando de “uma exchange” para “exchange como serviço (Exchange-as-a-Service)”. A carteira vira o ponto de entrada frontal que controla a relação com os usuários e a custódia de ativos; na base, a Hyperliquid fornece o motor de matching e a liquidez. Isso é semelhante à Stripe para pagamentos e Twilio para comunicação. Cada carteira e aplicação que integra a Hyperliquid se torna um canal de distribuição, enquanto a Hyperliquid não precisa assumir custo de aquisição.
Quarta camada do ciclo: expansão do ecossistema HyperEVM
A HyperEVM acumulou quase US$ 2 bilhões de TVL em apenas cinco meses de operação, com mais de 175 times desenvolvendo on-chain. Até o primeiro semestre de 2026, a HyperEVM hospeda mais de 100 protocolos, incluindo principalmente:
Kinetiq (staking de liquidez): TVL > US$ 1,2 bilhão
Hyperlend (empréstimos): TVL > US$ 420 milhões
Morpho (mercado de empréstimos): TVL ~ US$ 408 milhões
Felix (protocolo de CDP): TVL ~ US$ 360 milhões
HypurrFi (infraestrutura de dívidas): TVL ~ US$ 300 milhões
Esses protocolos não apenas enriquecem o ecossistema; mais importante, criam uma demanda endógena por HYPE—cada interação de smart contract na HyperEVM requer consumo de HYPE como Gas.
8. Cenário competitivo: por que a Hyperliquid está vencendo
Comparado a exchanges centralizadas (Binance, OKX, Bybit)
A vantagem competitiva da Hyperliquid contra as CEXs é estrutural:
Auto-custódia—os ativos do usuário permanecem sempre na própria carteira, sem risco de custódia estilo FTX.
Transparência—todas as transações podem ser verificadas na cadeia; não há manipulações comuns em CEXs, como lavagem de volume (wash trading) e inserções (spinning)
Sem barreira de KYC—usuários globais podem negociar sem validação de identidade, cobrindo grande parte dos mercados que são excluídos das CEXs.
Resistência à censura—nenhuma entidade única pode congelar contas dos usuários ou impedir negociações.
E a Hyperliquid já igualou a experiência de produto com as CEXs—latência em nível de subsegundo, liquidez profunda, negociação com um clique e tipos avançados de ordens. Do ponto de vista do usuário, migrar da CEX para a Hyperliquid exige praticamente nenhuma perda de experiência.
A profundidade do fosso
O fosso da Hyperliquid vem da sobreposição de três dimensões:
Cavalo de batalha técnico—L1 próprio + consenso próprio + livro de ordens on-chain completo. Esse stack exige profundo conhecimento em engenharia de trading quantitativo e desenvolvimento de blockchain na camada base; concorrentes provavelmente precisam de pelo menos 2-3 anos para alcançar.
Cavalo de batalha de liquidez—os efeitos de rede do mercado do livro de ordens são extremamente fortes: quanto mais profunda a liquidez → menor o slippage → mais traders são atraídos → mais liquidez → ainda mais profundidade. A Hyperliquid já construiu uma profundidade de liquidez muito além de todos os concorrentes on-chain. Para quem entra depois, surge o dilema do “o que veio primeiro, o ovo ou a galinha”, tornando a inicialização um desafio difícil.
Cavalo de batalha do ecossistema—na HyperEVM já existem 100+ protocolos e 175+ equipes de desenvolvimento, formando uma rede de efeitos iniciais para desenvolvedores. Conforme mais aplicações forem implantadas, os custos de migração continuarão a aumentar.
 9. Análise de valuation
O nível de valuation atual
No meio de agosto de 2026 (com base nos dados do CoinGecko de 18 de agosto), o preço de negociação do HYPE é de cerca de US$ 59, o que corresponde a:
Market cap em circulação: ~US$ 13,1 bilhões (com base em ~222 milhões de tokens em circulação)
Fully Diluted Valuation (FDV): ~US$ 59 bilhões (com base em 1 bilhão de fornecimento total)
Análise de múltiplos de receita
Com base em uma receita total de cerca de US$ 843 milhões em 2025:
Market cap em circulação / receita anual: ~15,5x
FDV / receita anual: ~70x
Se calcularmos com base na receita anualizada de 2026 (a partir de uma anualização da receita do 2º trimestre de US$ 169 milhões ≈ US$ 676 milhões, ou conforme a estimativa anualizada de alguns analistas de US$ 1,2 bilhão), os múltiplos tendem a diminuir.
Referência para comparação:
A razão preço/receita (P/S) da Coinbase atualmente é cerca de 8-10x
A razão preço/receita (P/S) da Binance, estimada, é cerca de 5-8x
A Multicoin Capital, com base em uma projeção de ~US$ 8 bilhões de receita anual em 2028, projeta um múltiplo de P/L (ou PE) de cerca de 7,6x para um FDV de ~7,6x; preço-alvo do HYPE: US$ 319
Premissas-chave de valuation
O valuation atual embute algumas premissas centrais:
Hipótese 1: a receita continua crescendo. Se a Hyperliquid conseguir sair do patamar anualizado atual de ~US$ 10-12 bilhões para US$ 50-80 bilhões em 2028 (previsão da Multicoin), o valuation atual é razoável. Isso exige que novas linhas de negócio, como contratos perpétuos de RWA, mercados de previsão e ecossistema HyperEVM, continuem a ganhar tração.
Hipótese 2: a recompra consegue continuar cobrindo o desbloqueio. 2027-2028 é a janela de pico de desbloqueio de tokens; se a receita mantiver-se em níveis altos, a recompra pode absorver a pressão vendedora do desbloqueio e até gerar deflação líquida. Mas se o mercado entrar em bear market e fizer o volume encolher, enquanto o poder de recompra cai, o desbloqueio continua—e o preço enfrentará pressão significativa.
Hipótese 3: a participação de mercado não será significativamente corroída. Plataformas reguladas nos EUA como Coinbase e Kalshi já foram aprovadas para oferecer produtos de contratos perpétuos e podem desviar uma parte dos usuários dos EUA.
Nossa avaliação de valuation
Entendemos que, com base no market cap em circulação atual de cerca de US$ 13 bilhões, considerando o tamanho da receita da Hyperliquid, sua velocidade de crescimento, o mecanismo deflacionário e o potencial de expansão do ecossistema, o valuation está em uma faixa razoavelmente baixa. No entanto, o FDV próximo de US$ 59 bilhões já precifica uma quantidade considerável de expectativas otimistas; isso precisará ser validado por crescimento futuro de receita.
Indicadores-chave de observação:
O volume mensal de negociação mantém-se acima de US$ 200 bilhões?
A parcela do volume de contratos perpétuos de RWA continua subindo?
A velocidade de recompra continua acima da velocidade de desbloqueio?
O TVL da HyperEVM continua crescendo?
10. Matriz de risco
Risco 1: pressão vendedora por desbloqueio de tokens (probabilidade: ocorrerá com certeza | impacto: alto)
Cerca de 78% da oferta total de tokens ainda não circula; a maior parte será liberada em 2027-2028. Se o crescimento da receita desacelerar ou o mercado entrar em um ciclo de baixa, a recompra talvez não consiga absorver completamente a pressão vendedora gerada pelos desbloqueios, o que pressionaria o preço do token. Este é o risco estrutural mais certo no momento.
Risco 2: incerteza regulatória (probabilidade: médio-alto | impacto: extremamente alto)
A Hyperliquid opera atualmente fora dos EUA e não abre acesso para usuários americanos. Embora o governo Trump tenha se manifestado a favor de introduzir a Hyperliquid nos EUA de forma compatível, o caminho específico ainda não está claro. Existe uma tensão fundamental entre as características centrais da descentralização (sem KYC, auto-custódia, acessível globalmente) e as exigências de conformidade regulatória.
Se a regulação dos EUA exigir que a Hyperliquid implemente KYC, limite multiplicadores de alavancagem ou bloqueie IPs dos EUA, isso pode forçá-la a fazer uma escolha dolorosa entre “conformidade” e “descentralização”.
Risco 3: intensificação da concorrência (probabilidade: alta | impacto: médio)
A Coinbase e a Kalshi já foram aprovadas nos EUA para oferecer produtos de contratos perpétuos; na Kalshi, o volume de negociação na primeira semana já ultrapassou US$ 1 bilhão. A Aster DEX do ecossistema Binance está mirando ativamente a Hyperliquid. Carteiras como a Phantom também estão construindo funcionalidades próprias de contratos perpétuos.
Embora a Hyperliquid lidere hoje em liquidez e experiência, as barreiras competitivas do mercado de derivativos não são intransponíveis. Se plataformas em conformidade oferecerem uma experiência suficientemente boa e conseguirem alcançar usuários americanos, a participação de mercado pode ser gradualmente corroída.
Risco 4: questionamento centralizado (probabilidade: médio | impacto: médio)
Atualmente, a Hyperliquid tem apenas cerca de 16 nós validadores, muito abaixo dos 800.000+ da Ethereum. Embora isso seja uma escolha intencional por desempenho, a narrativa de “a cadeia não é suficientemente descentralizada” pode se tornar um ponto de ataque durante pânico no mercado. Em 2024, após a saída de um ex-empregado, surgiram questionamentos na comunidade sobre controle centralizado.
Risco 5: risco técnico (probabilidade: baixa | impacto: extremamente alto)
A lógica do livro de ordens da Hyperliquid fica diretamente embutida na blockchain; isso significa que se houver uma vulnerabilidade ou um ataque ao livro de ordens, toda a blockchain seria afetada. Embora a capacidade técnica do time seja extremamente forte e não tenha havido grandes incidentes de segurança até hoje, riscos de smart contract/blockchain nunca podem ser reduzidos a zero.
Risco 6: risco de concentração de receita (probabilidade: médio | impacto: médio-alto)
A receita da Hyperliquid depende fortemente do volume de negociação de contratos perpétuos. Se o mercado cripto entrar em um longo bear market, o volume pode cair de forma significativa, afetando diretamente a receita e a capacidade de recompra. Embora os contratos perpétuos de RWA ofereçam alguma diversificação de receita, ainda hoje a plataforma depende muito da atividade de negociação de cripto.
11. Catalisadores regulatórios: o significado estratégico de entrar nos EUA com conformidade
Em 19 de agosto de 2026, Trump fez uma declaração pública na Casa Branca; o presidente da CFTC, Michael Selig, está empenhado em introduzir a Hyperliquid no mercado americano de uma forma “totalmente em conformidade e legal”.
Este é, até agora, o posicionamento mais claro da Casa Branca sobre a conformidade e a entrada deste projeto nos EUA. Após a divulgação da notícia, o preço do HYPE disparou e a Hyperliquid Strategies Inc. (PURR) subiu 31% intraday, enquanto as ações de operadores de exchanges tradicionais como Cboe Global Markets e CME Group caíram 6,1% e 3,4%, respectivamente.
Significado estratégico de entrar nos EUA em conformidade:
Abrir o “pool” de capital dos EUA. Os EUA são o maior mercado de derivativos do mundo; dados da CFTC indicam que o mercado potencial de contratos perpétuos nos EUA alcança dezenas de trilhões de dólares. Assim que a Hyperliquid entrar em conformidade nos EUA, ela acessará diretamente esse enorme mercado incremental.
Canal de capital institucional. A identidade em conformidade eliminará o maior obstáculo para investidores institucionais entrarem—departamentos de compliance não conseguem aprovar grandes negociações em plataformas offshore não reguladas.
Reprecificação. Se a Hyperliquid, de “plataforma offshore de derivativos cripto”, for reclassificada como “infraestrutura de derivativos sujeita a regulamentação”, seu múltiplo de valuation poderá se alinhar a patamares de infraestrutura financeira tradicional como Coinbase e CME.
Mas o desafio também é significativo: como preservar seu modelo central de operação descentralizada dentro de uma estrutura regulatória? Se exigências de conformidade levarem a Hyperliquid a implementar KYC, limitar alavancagem ou alterar seu mecanismo de listagem sem permissão, isso pode enfraquecer sua vantagem diferencial em relação a concorrentes puramente descentralizados.
12. Avaliação final e recomendações de investimento
Conclusão principal
A Hyperliquid é um dos muito poucos projetos no setor de infraestrutura cripto que possui simultaneamente as seguintes características:
Receita real e em grande escala
— anualizada acima de US$ 1 bilhão, não é “festa falsa” construída apenas com incentivos via tokens
Barreiras técnicas extremamente fortes
— L1 próprio + livro de ordens on-chain + latência em nível de subsegundo; concorrentes têm dificuldade em replicar no curto prazo
Captura de valor do token clara
— recompra e destruição de 97%+ da receita; o valor do token está diretamente ligado ao sucesso do protocolo
Motor de crescimento diversificado
— contratos perpétuos de RWA, ecossistema HyperEVM, distribuição via Builder Codes, entrada em conformidade nos EUA
Time de elite + zero dependência de VC
— eficiência de execução extremamente alta e autonomia de decisão
O maior julgamento de valor
A Hyperliquid não é apenas um token de exchange; é um estágio inicial do “sistema operacional financeiro on-chain”.
A visão de Jeff Yan é: “Criptomoedas vão mudar a forma como o dinheiro funciona. O sistema financeiro tradicional, no fim, migrará para criptomoedas. A Hyperliquid se tornará a plataforma-base para essas atividades financeiras.”
O caminho para concretizar essa visão já está claro: começar com contratos perpétuos → construir um fosso de liquidez → abrir o HyperEVM para atrair desenvolvedores → se tornar uma infraestrutura ao nível de carteira via Builder Codes → integrar ativos tradicionais via contratos perpétuos de RWA → alcançar capital institucional via entrada em conformidade nos EUA.
Passo a passo está acontecendo na execução, e cada passo tem validação com dados.
Recomendação
Rating: forte atenção / recomendação de alocação
Estratégia de alocação:
Alocação do posicionamento central no portfólio, baseada no patamar atual de market cap em circulação de cerca de US$ 13 bilhões, como posição-chave na tese de infraestrutura cripto
Foco em correções de preço durante a janela de pico de desbloqueio de tokens em 2027, como oportunidades para aumentar a posição
Acompanhar de perto o avanço da conformidade para entrar nos EUA—uma aprovação formal será um catalisador relevante de valuation
Monitorar o volume mensal de negociação e as tendências de receita como indicadores centrais para validar se o ciclo está ou não funcionando continuamente
Cronograma de marcos-chave:
Q3-Q4 de 2026: o mercado de previsão HIP-4 entra oficialmente em operação, validando crescimento de nova categoria de produto
Final de 2026: observar se a participação do volume de contratos perpétuos de RWA mantém-se em 30%+
Em 2027: começa a fase de pico de desbloqueio de tokens do time; acompanhar se a recompra consegue cobrir a pressão vendedora
Em 2027-2028: progresso da aprovação de conformidade da CFTC; o mercado dos EUA se abre de forma substancial?
Aviso legal: este memorando foi elaborado com base em informações publicamente disponíveis e inferências razoáveis, apenas para referência interna de decisão de investimento, não constituindo recomendação de investimento para o público. Ativos cripto são uma categoria de risco extremamente alto, e seus preços podem apresentar fortes oscilações. Todas as decisões de investimento devem ser baseadas em julgamento independente e uma diligência prévia completa.
Aviso do autor: opinião pessoal, apenas para referência