


Texto | Silicon Valley 101
1,65 trilhão de dólares: ao encadear cédulas de US$ 100 pela ponta e pela outra, dá para dar cerca de 64 voltas ao redor da linha do Equador da Terra. Esse número é o total do montante de títulos emitidos pelos cinco maiores data centers dos EUA. E agora, essas dívidas parecem ter “desaparecido” de forma miraculosa.
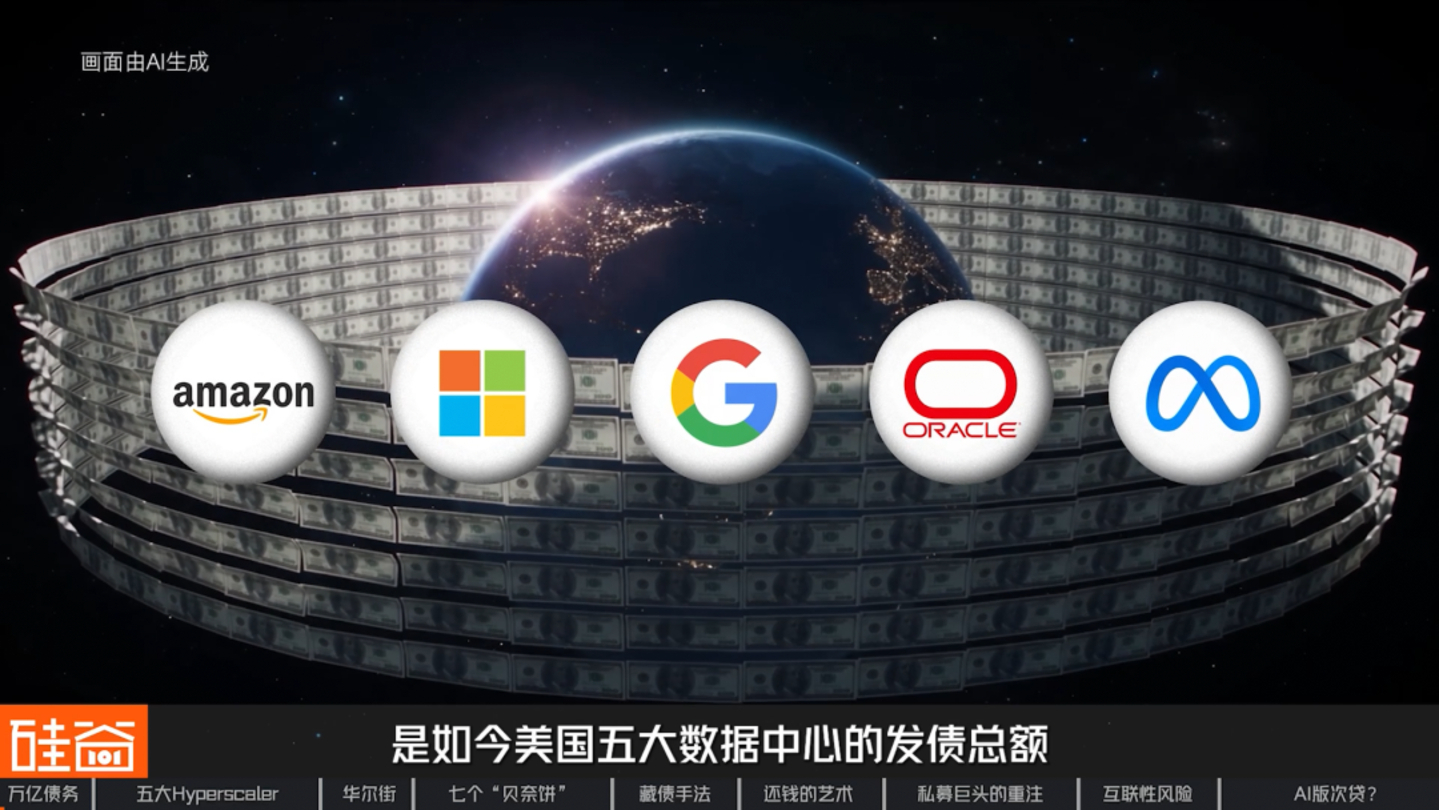
Para onde elas foram? O Banco de Compensações Internacionais deu um nome para esse tipo de prática: Shadow Borrowing (empréstimo à sombra). Hoje, grandes gigantes de nuvem conhecidos como hyperscalers estão usando esse tipo de método para esconder números exorbitantes de dívidas, com o objetivo de manter um balanço patrimonial mais “limpo”.
Neste artigo, discutiremos a dívida por trás dos centros de dados de IA.
Analisamos meticulosamente diversos documentos de aplicação de grandes centros de dados e identificamos pelo menos cinco métodos diferentes de ocultação de dívidas. Como exatamente esses gigantes fizeram essas dívidas "desaparecerem"? Quem são os mentores e tomadores de decisão por trás desse jogo financeiro? E será que estamos diante de uma crise do subprime na era da inteligência artificial?
Os cinco principais data centers de hiperescala de que falamos hoje, apoiados por Amazon, Microsoft, Google, Meta e Oracle, são indiscutivelmente as máquinas de imprimir dinheiro mais prolíficas do mundo. Esses gigantes da tecnologia têm tanto dinheiro que não sabem onde investir, então fizeram uma coisa: recompraram repetidamente suas próprias ações.
Mas agora, algo estranho está acontecendo.
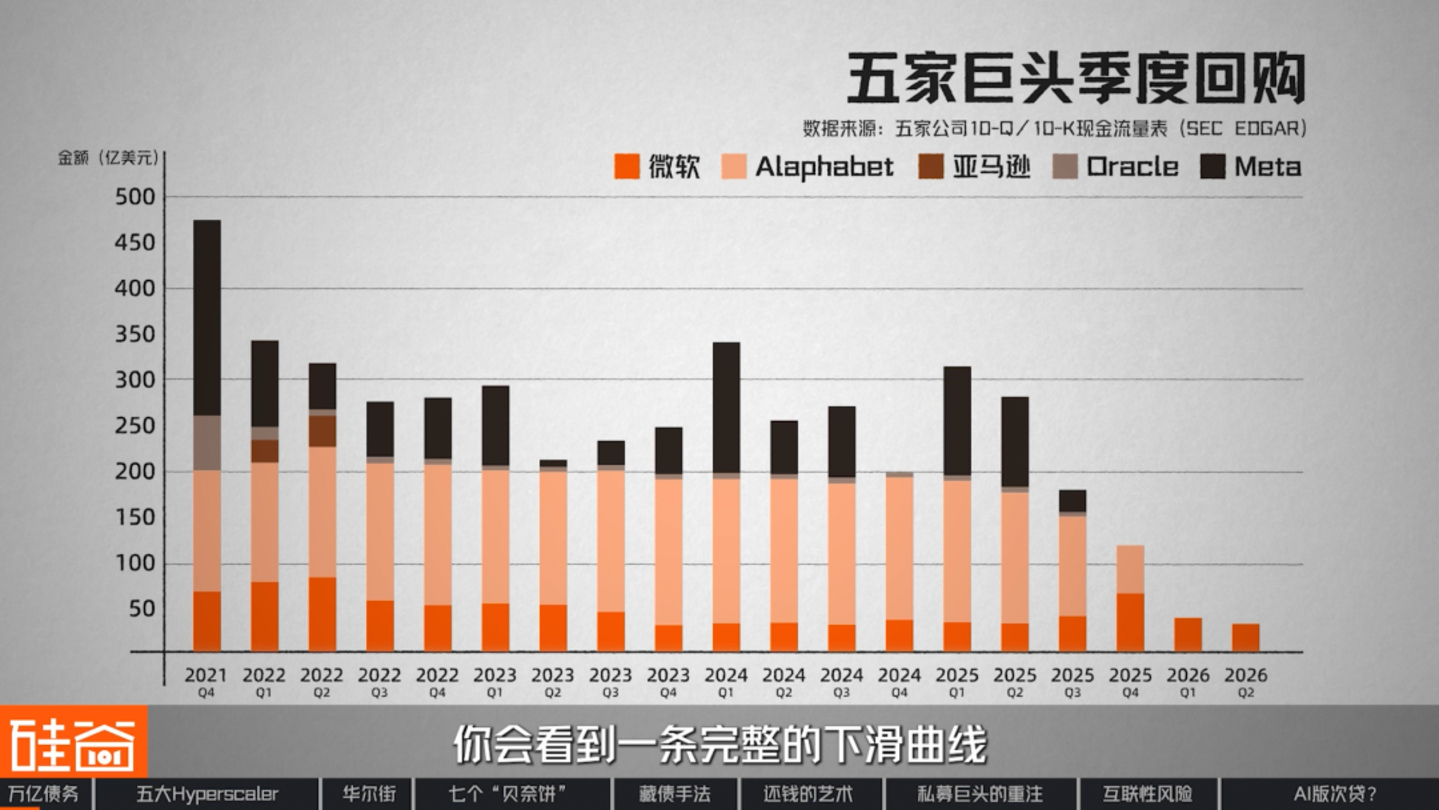
Se listarmos os valores trimestrais de recompra de ações das cinco gigantes desde 2021, podemos observar uma curva descendente completa: no quarto trimestre de 2021, há quatro anos, as cinco gigantes recompraram um total de US$ 48 bilhões em um único trimestre, o que representou o pico histórico; no último trimestre do ano passado, esse valor caiu para apenas US$ 12,9 bilhões; e no primeiro trimestre deste ano, foi reduzido em quase dois terços, para apenas US$ 4,6 bilhões. Em pouco mais de quatro anos, a redução foi de 90%.
Atualmente, apenas a Microsoft continua recomprando ações. O Google parou completamente de recomprar ações a partir do primeiro trimestre deste ano, a Meta não fez nenhuma recompra por três trimestres consecutivos, a Oracle recomprou menos de US$ 100 milhões no último ano fiscal e a Amazon não fez nenhuma compra desde meados de 2022.
Você pode pensar que a recompra de ações é algo que pode ser feito em pequenas quantias. Mas, para essas empresas, isso é, na verdade, um sinal: elas costumavam devolver o dinheiro que ganhavam aos acionistas, mas agora estão usando esse dinheiro para construir novos empreendimentos.
Então, eis a questão: essas cinco empresas têm centenas de bilhões de yuans em caixa, então como podem estar tão sem dinheiro a ponto de precisarem recorrer ao dinheiro dos acionistas? Vamos analisar duas linhas de raciocínio primeiro.
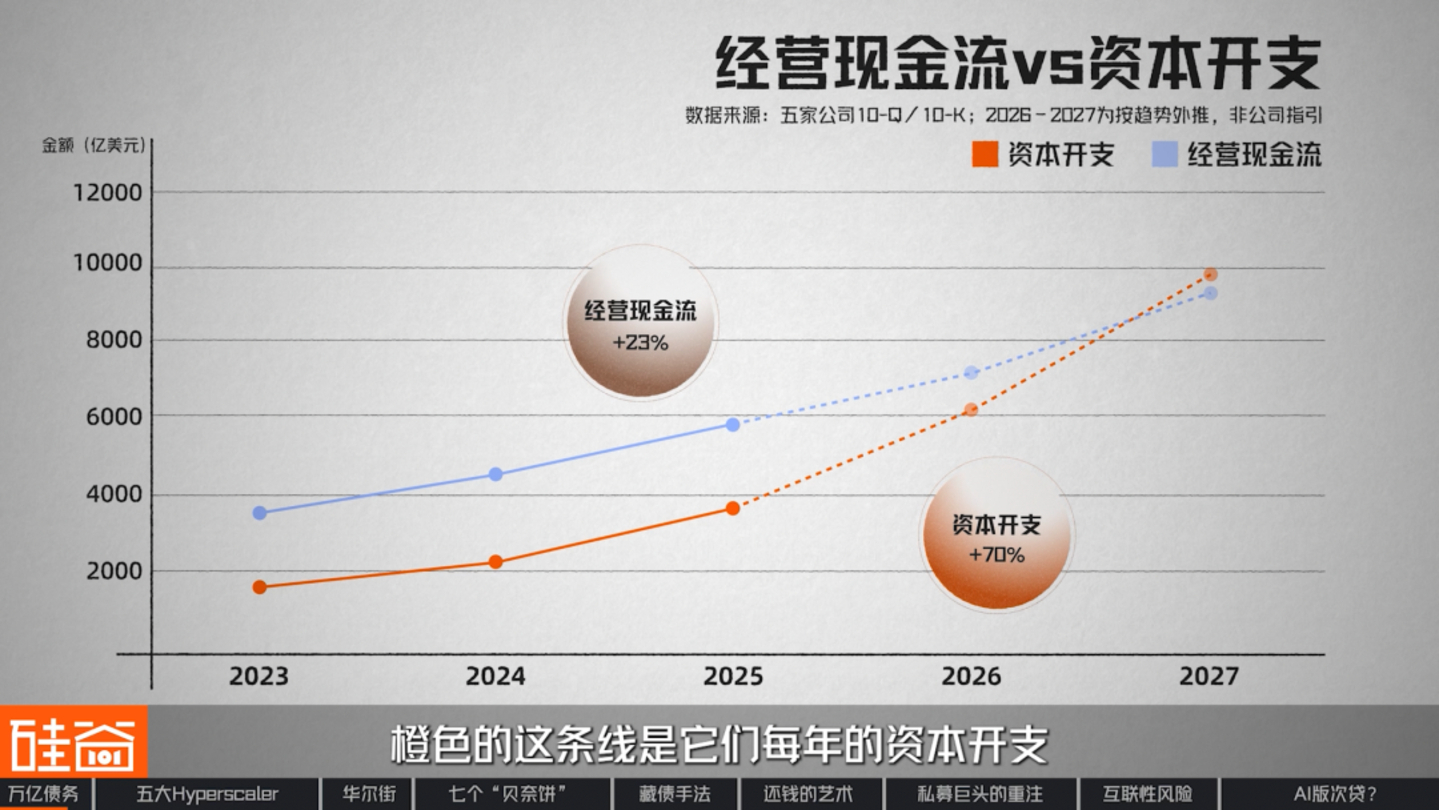
A linha azul no gráfico representa o fluxo de caixa operacional das demonstrações financeiras desses cinco hiperescaladores, que é essencialmente o "dinheiro que eles ganharam". A linha laranja...
Trata-se de seu investimento anual em bens de capital, grande parte do qual está aumentando, e esse dinheiro é gasto na construção de centros de dados.
Em um relatório publicado em junho deste ano, a empresa de pesquisa em IA Epoch AI fez uma projeção, estendendo o fluxo de caixa operacional e o investimento de capital dessas cinco empresas de acordo com as tendências desde 2023: o fluxo de caixa operacional cresce cerca de 23% ao ano, enquanto o investimento de capital cresce cerca de 70% ao ano, de modo que essas duas linhas se cruzarão no terceiro trimestre deste ano.
Em outras palavras, se as gigantes da tecnologia continuarem gastando no ritmo atual até 2027, elas coletivamente voltarão à pobreza e a uma era de prejuízos. Portanto, o problema que essas empresas enfrentam é que o dinheiro não está entrando com rapidez suficiente.
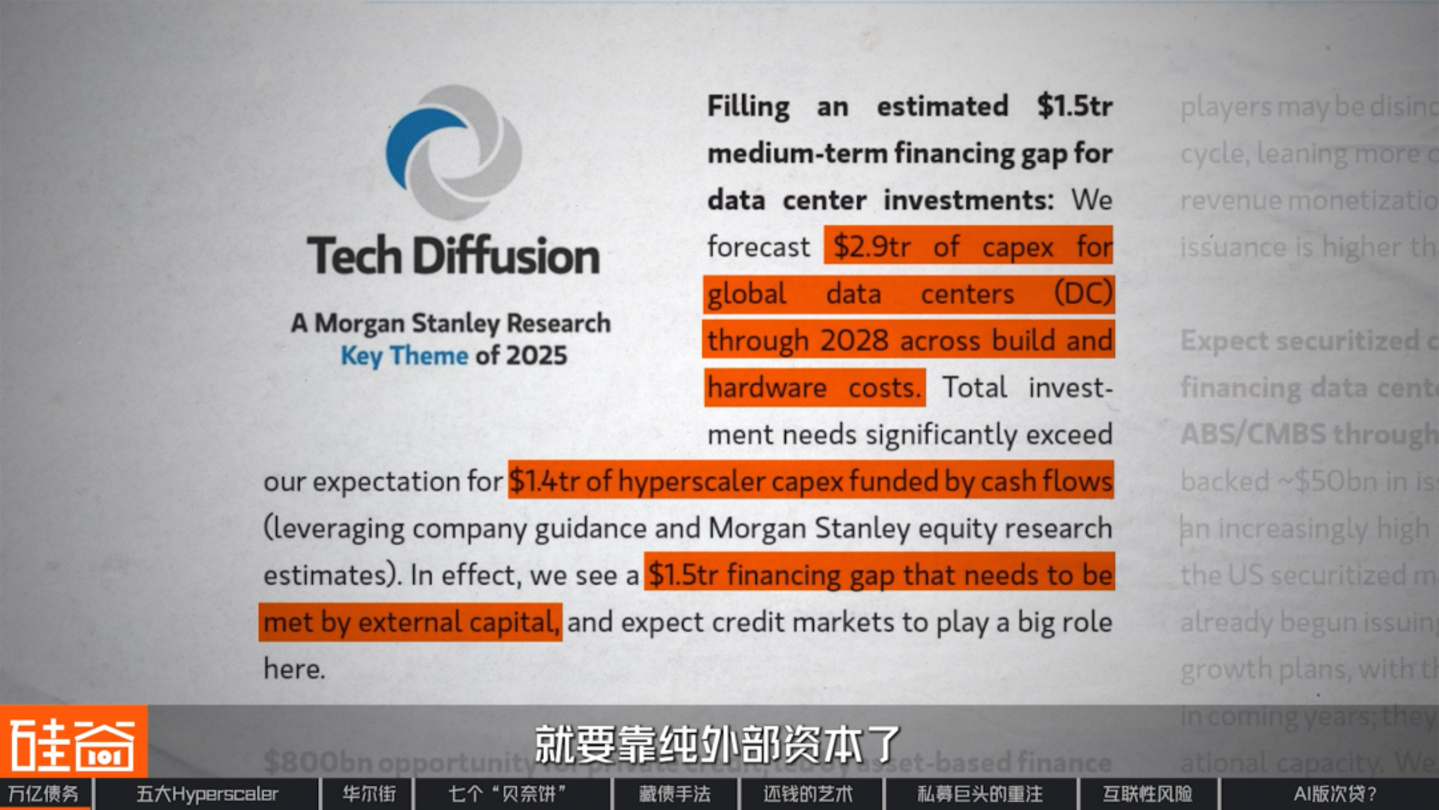
Segundo estimativas do Morgan Stanley, o investimento global em data centers atingirá aproximadamente US$ 2,9 trilhões até 2028. Desse total, cerca de US$ 1,4 trilhão poderá ser coberto pelo fluxo de caixa dos provedores de hiperescala, enquanto os US$ 1,5 trilhão restantes dependerão exclusivamente de capital externo.
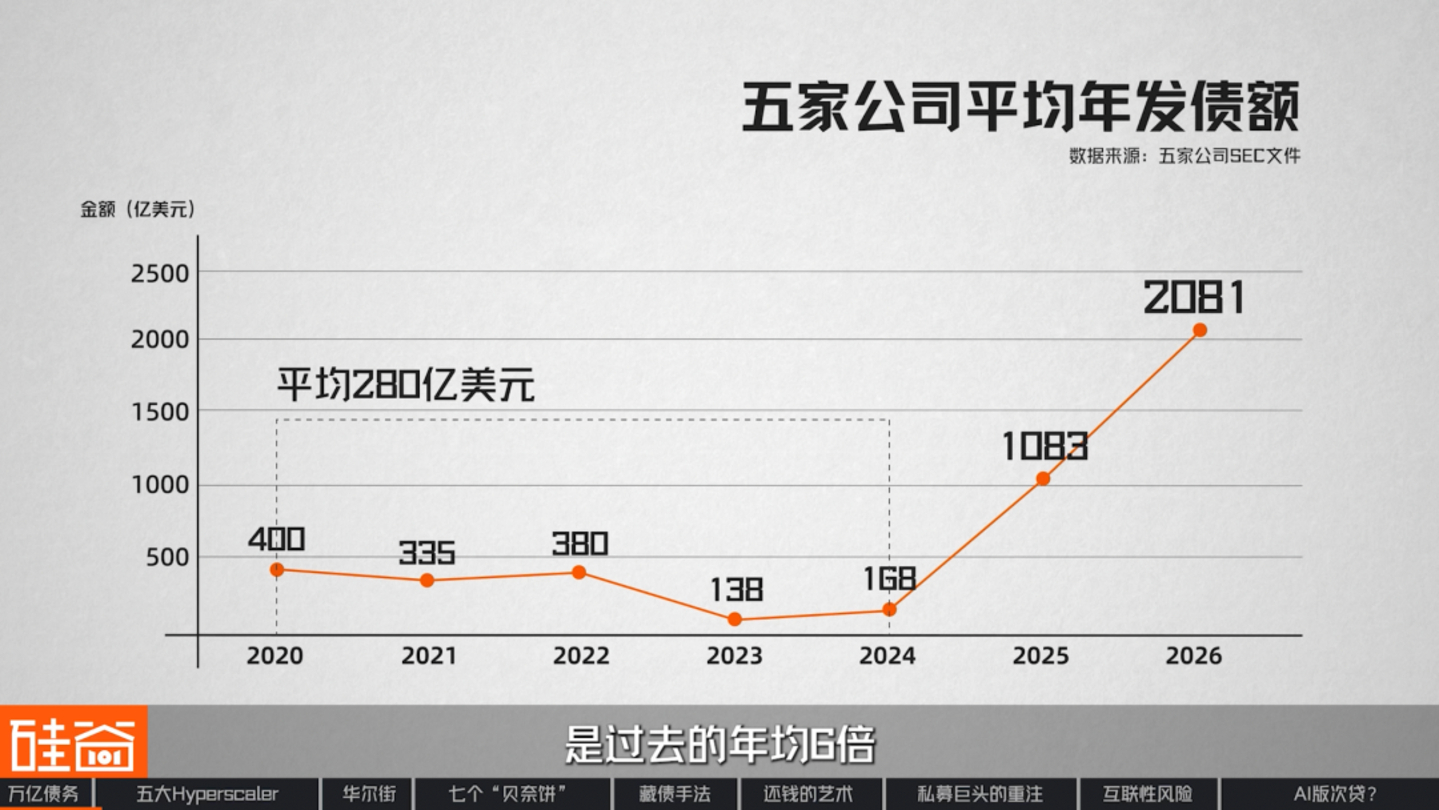
Como resultado, os cinco gigantes da computação em alta iniciaram uma frenética emissão de dívida. De 2020 a 2024, essas cinco empresas emitiram, em média, cerca de US$ 28 bilhões em dívida anualmente. Mas, em 2025, esse valor disparou para US$ 108,3 bilhões. No início de agosto deste ano, os gigantes já haviam emitido mais de US$ 200 bilhões, seis vezes a sua média anual anterior.
No entanto, a Microsoft é uma exceção entre as cinco. Desde 2024, ela não emitiu um único título público, e mesmo assim sua dívida total diminuiu. Isso é muito incomum, e discutiremos os motivos por trás disso mais adiante.
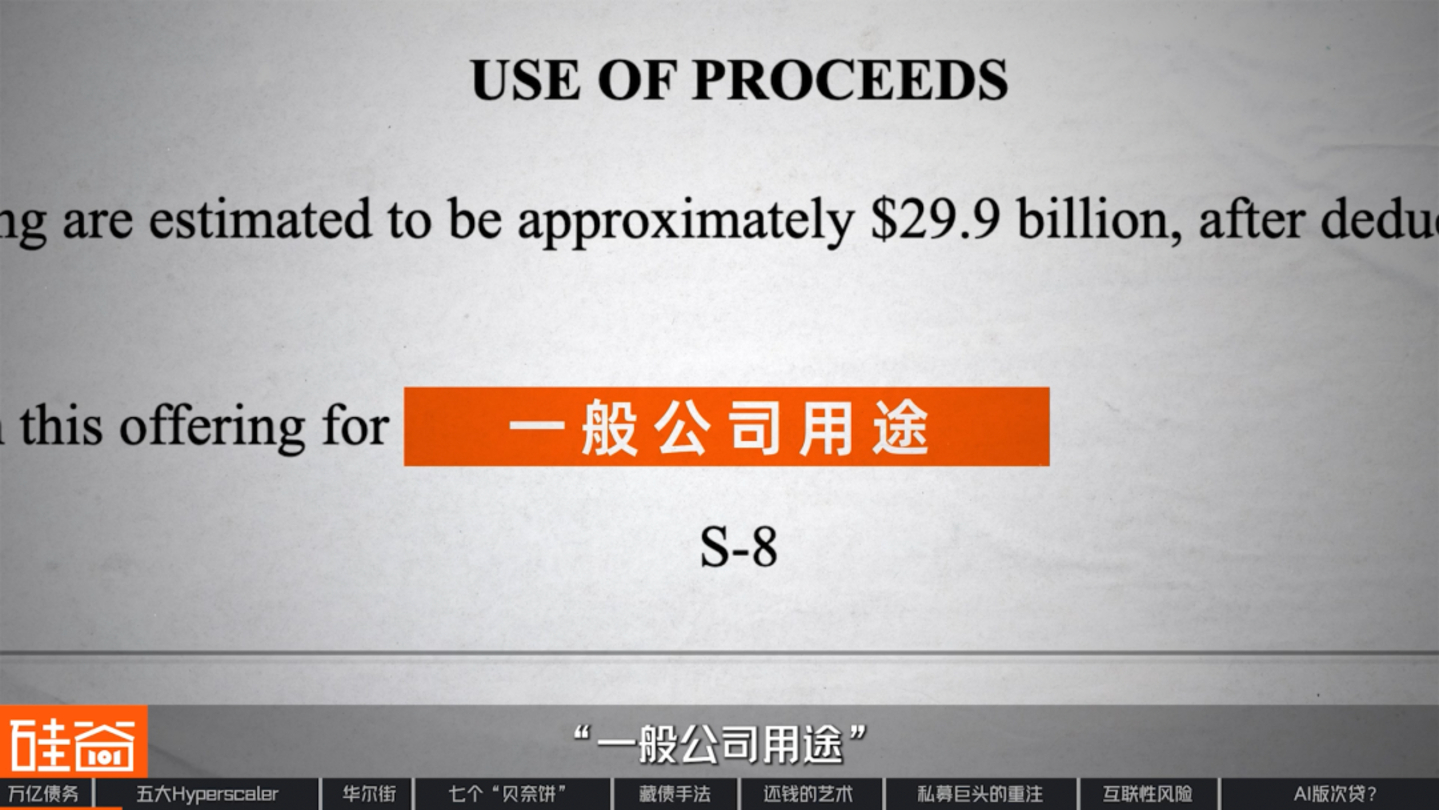
Então, eis a questão: o que exatamente eles fizeram com todo esse dinheiro emprestado? Você pode pensar, é claro, que compraram placas de vídeo e construíram salas de servidores. Mas analisamos todos os prospectos emitidos por essas cinco empresas nos últimos dois anos e meio, e na seção sobre o uso dos fundos, não encontramos os termos "centro de dados" e "inteligência artificial", e eles nunca apareceram sequer uma vez.
Tomemos como exemplo a emissão anterior de títulos da Meta, no valor de 30 bilhões de yuans. A própria Meta declarou que o dinheiro se destinava ao financiamento de longo prazo de IA e centros de dados. No entanto, no prospecto submetido à Comissão Reguladora de Valores Mobiliários da China, toda a seção "Uso dos Fundos" se resumia basicamente a seis palavras: "Fins Corporativos Gerais".
A Oracle fez o mesmo. Quando emitiu títulos em fevereiro de 2026, afirmou que o dinheiro seria para expandir sua base de clientes de nuvem, mas o prospecto que apresentou no dia seguinte declarava: "Dividendos e recompra de ações".
Eis uma discrepância interessante: a mesma quantia de dinheiro é descrita como "estamos investindo tudo em IA" na teleconferência de resultados, mas no prospecto, ela é simplesmente listada como "uso corporativo geral".
O motivo desse sigilo é simples: o primeiro é uma história contada aos acionistas, enquanto o segundo é uma declaração específica sobre responsabilidade legal. Os gigantes estão sendo tão vagos em seus documentos legais porque não querem anunciar publicamente ao mercado que estão assumindo dívidas enormes.
Mas, como o mercado está disposto a comprar e os títulos públicos são baratos, padronizados e têm um grande volume, por que não admitir isso abertamente? Existem três razões principais:
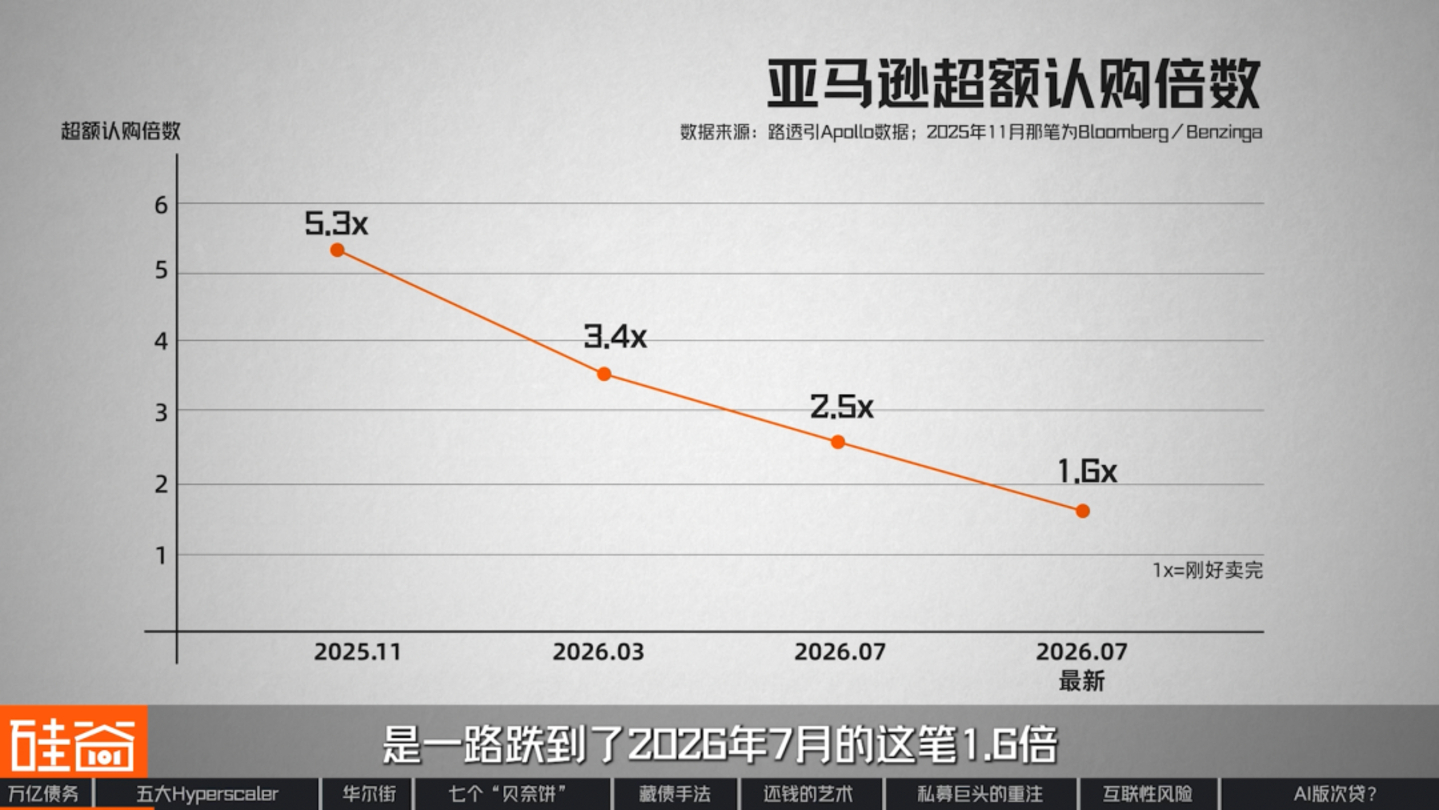
Em primeiro lugar, o apetite do mercado tem seus limites. Uma métrica do setor para medir a facilidade com que um título é vendido é o múltiplo de subscrição, que é a proporção entre as ordens de mercado e a quantidade emitida. Quanto maior o múltiplo, mais procurado o título. Por exemplo, o múltiplo de subscrição da Amazon vem diminuindo nos últimos nove meses, de 5,3 vezes em novembro de 2025 para 1,6 vezes em julho de 2026.
Alguns no mercado temem que a queda acentuada do múltiplo indique medo no mercado. No entanto, em nossas entrevistas no Silicon Valley 101, dois investidores de Wall Street ofereceram uma perspectiva diferente.
Christina Xu
Investidor em infraestrutura de IA do Vale do Silício, fundador da Silicon Valley Non-Consensus.
Pelo que entendi, a questão dos múltiplos de subscrição se deve ao fato de o mercado ainda ser muito novo, e principalmente porque esses emissores não aprenderam a gerenciar a fila de espera, e não a preocupações de mercado.
O termo "novo" refere-se ao fato de que este mercado começou apenas em outubro passado. Por exemplo, quando a segunda emissão de títulos SPV (Special Purpose Vehicle) da Meta, superior a US$ 12 bilhões, entrou no mercado este ano, vários projetos avaliados em dezenas de bilhões de dólares também estavam sendo apresentados simultaneamente, acumulando-se ao mesmo tempo. Somado ao sentimento gerado pelo recente fluxo de caixa negativo do Google, isso levou a uma diluição natural do múltiplo de subscrição.
Rob Li
Sócio-gerente da Amont Partners, Nova Iorque
Isso tem pouco a ver com o quanto você tem na carteira; reflete mais a disposição de todos, assim como em uma IPO (Oferta Pública Inicial). Por exemplo, se os títulos emitidos forem escassos, eu posso precisar comprar apenas 100 ações, mas como sei que haverá muitas pessoas disputando-as, vou solicitar 200 ações.
Portanto, a queda no múltiplo não significa que o mercado esteja com falta de dinheiro, mas sim que os investidores se tornaram mais seletivos. No mesmo período, dezenas de bilhões de yuans em títulos públicos estão sendo oferecidos simultaneamente a investidores, mas o mesmo grupo de instituições continua disposto a comprar esse tipo de ativo. E há um limite para a quantidade de dívida semelhante que eles podem absorver em um determinado período.
Quando a taxa de emissão de títulos ultrapassa esse limite, os emissores têm apenas duas opções: ou aumentam as taxas de juros para atrair dinheiro que antes era considerado muito caro e estava parado, ou simplesmente ignoram o mercado e encontram um grupo de compradores completamente novo.
Agora que ambas as coisas aconteceram, vamos analisar primeiro o preço.
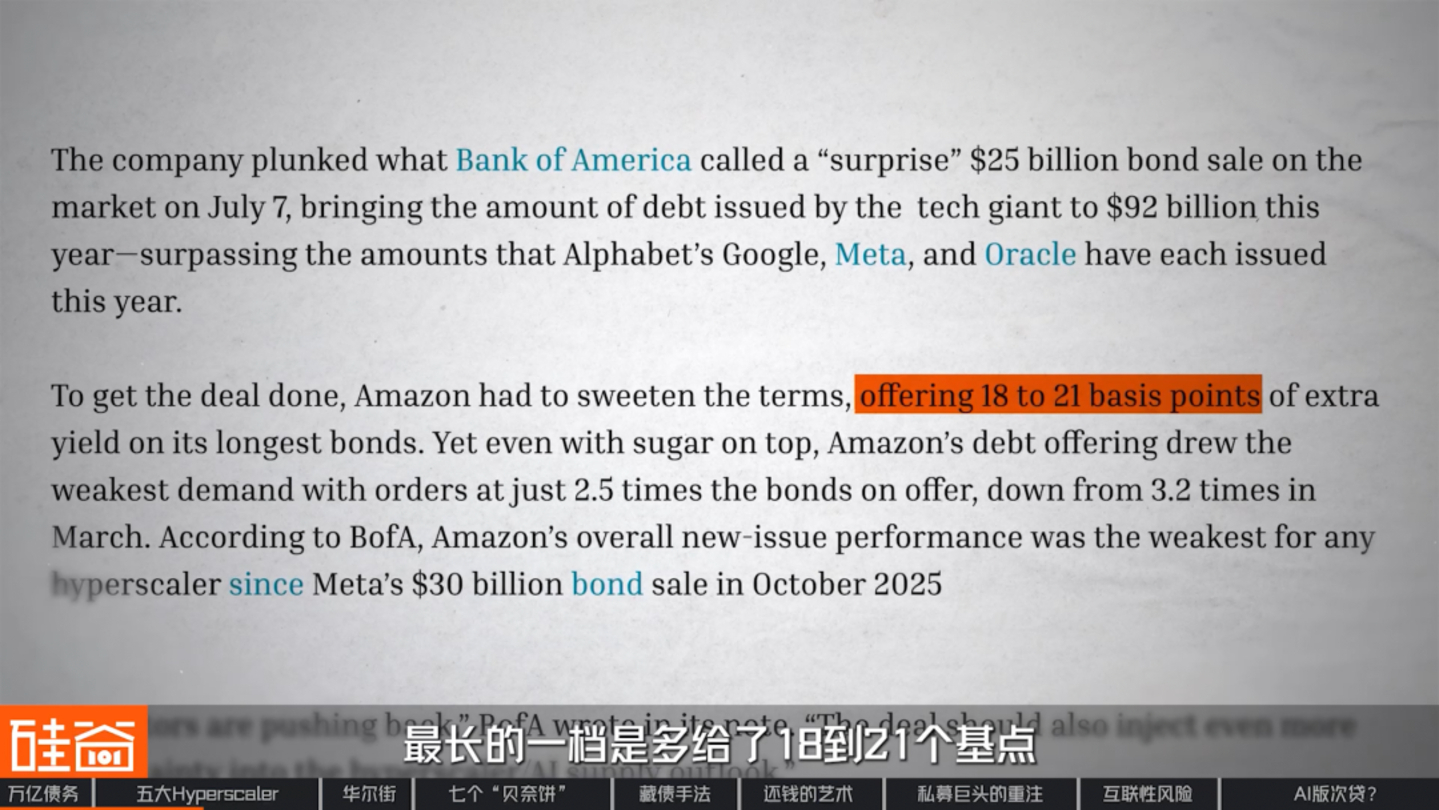
O custo do crédito também está mudando. Em 2025, o custo médio de venda de títulos com grau de investimento era apenas 2,25 pontos-base superior à taxa do mercado secundário. Mas, em 2026, esse valor subiu para 12 pontos-base. Tomando como exemplo o empréstimo da Amazon em julho deste ano, a tranche de maior prazo ofereceu de 18 a 21 pontos-base a mais, quase cinco vezes o custo.
A dúzia de pontos-base adicionais pode parecer pouco, mas, quando distribuída por uma emissão de várias centenas de bilhões de dólares e um prazo de vencimento de duas ou três décadas, significa várias centenas de milhões de dólares a mais em saídas de caixa a cada ano. O que é ainda mais preocupante é que o custo do empréstimo só aumentará gradualmente: o preço de mercado da dívida atual se torna o preço mínimo para a próxima, o que também pressionará para baixo o preço dos títulos existentes da empresa no mercado secundário.
Em outras palavras, o caminho da emissão de títulos públicos não é impossível para essas cinco empresas, mas sim o fato de que cada passo dado aumenta o custo. Além disso, a taxa de aumento de custos é mais rápida do que a taxa de construção de seus edifícios.
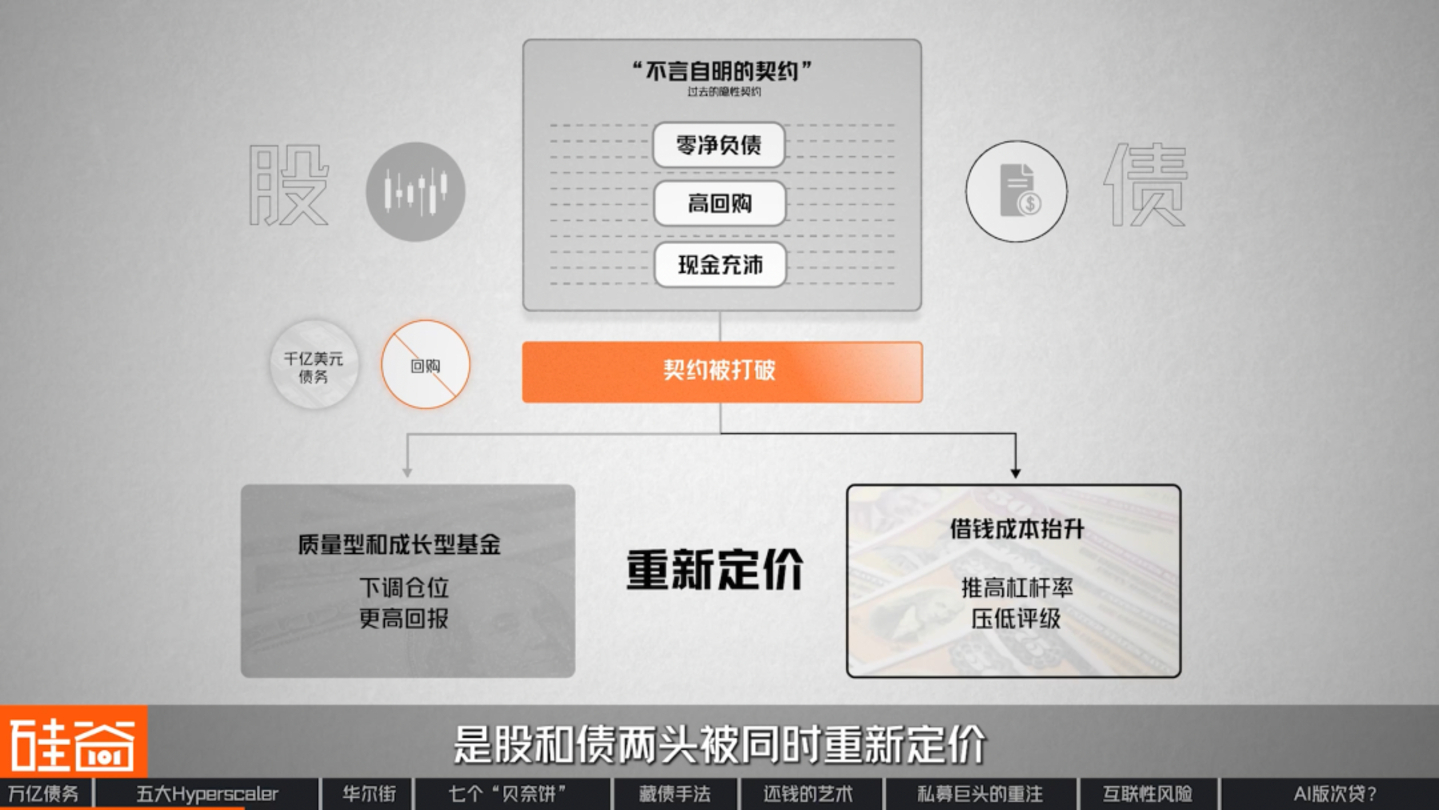
Em segundo lugar, o endividamento público excessivo rompeu o entendimento tácito entre essas empresas e seus acionistas. Essas empresas costumavam ser conhecidas por terem caixa líquido positivo, praticamente nenhuma dívida e por distribuírem seus lucros. Agora, estão se endividando pesadamente e reduzindo a recompra de ações. A CNBC comentou que isso rompeu o "acordo tácito" entre elas e seus investidores.
Este acordo é crucial porque determina quem, em última instância, deterá as ações dessas empresas hoje. No passado, grande parte de seus compradores eram fundos de investimento focados em qualidade e crescimento, atraídos pelo perfil de "dívida líquida zero, altas taxas de recompra de ações e amplo caixa". Uma vez que os balanços dessas gigantes comecem a acumular centenas de bilhões de dólares em dívidas e as recompras de ações sejam reduzidas, a lógica por trás da participação desses acionistas deixa de se sustentar.
Eles reduzem suas posições ou exigem retornos mais altos para compensar. No mercado de títulos, novos títulos aumentarão os índices de alavancagem, diminuirão as classificações de crédito e encarecerão os próximos títulos. Portanto, o custo de quebrar o contrato é que tanto as ações quanto os títulos são reprecificados simultaneamente.
A terceira razão, e talvez a mais fundamental, é que o dinheiro emprestado por meio de títulos públicos é registrado integralmente no balanço patrimonial da empresa. Isso determina diretamente a classificação da agência de classificação de risco, que, por sua vez, determina quem pode comprar seus títulos.
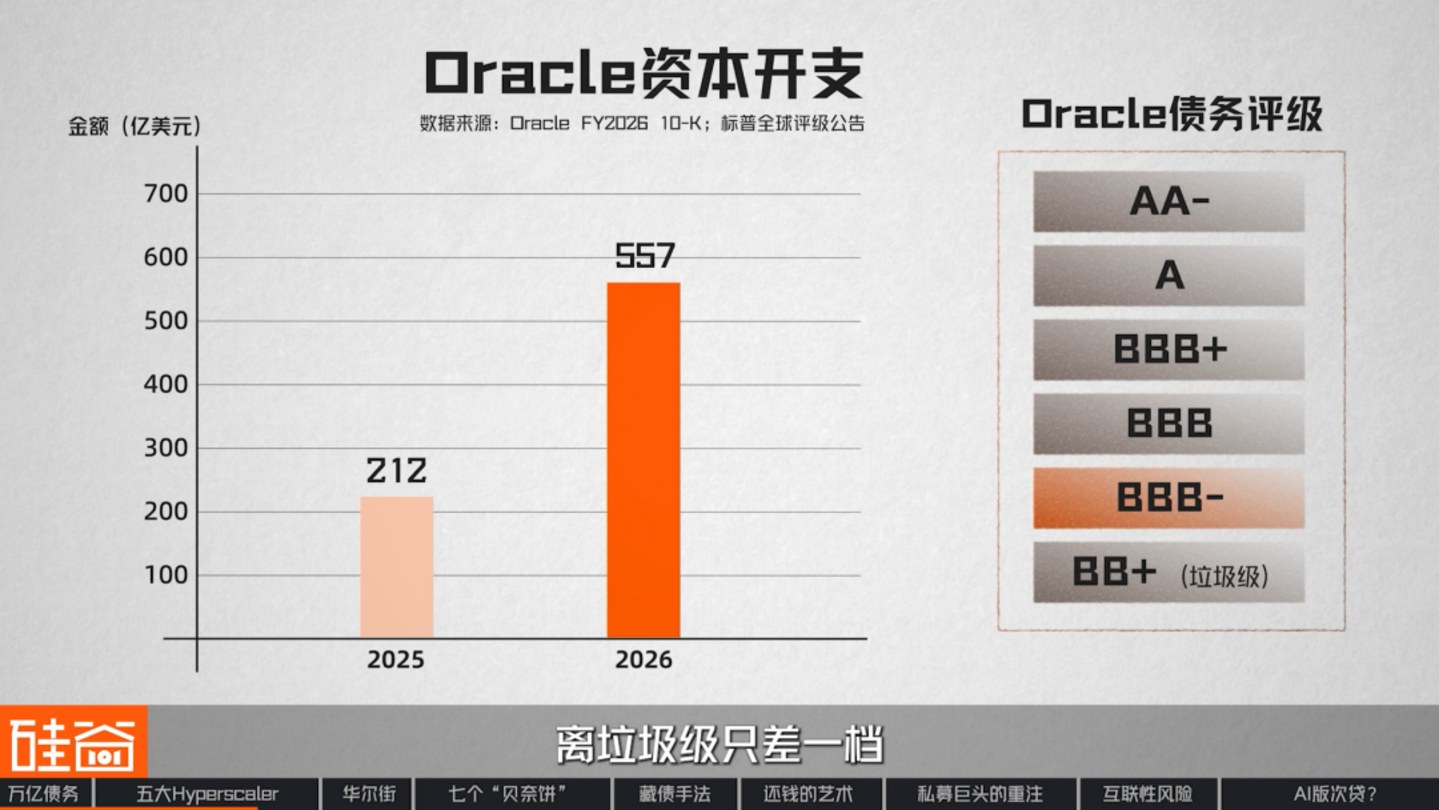
Dentre essas cinco empresas, a Oracle foi a que assumiu os riscos mais drásticos e contraiu os maiores empréstimos, com seus investimentos de capital aumentando de US$ 21,2 bilhões para US$ 55,7 bilhões em apenas um ano. Em julho deste ano, a S&P rebaixou a classificação de crédito da Oracle de BBB para BBB-, apenas um nível abaixo do status de "junk bond" (título especulativo).
No entanto, por que as consequências de um simples rebaixamento de um nível são tão graves? O problema é que perder o grau de investimento não é apenas uma questão de reputação; também afeta a lista de potenciais compradores.
De modo geral, as seguradoras e os fundos de pensão — instituições com o capital mais abundante, mas também com a maior aversão ao risco — têm requisitos internos rigorosos em relação às classificações de crédito. Uma redução na classificação de crédito afeta diretamente sua avaliação dos alvos de investimento, e essas empresas estão entre as maiores compradoras desses ativos.
Christina Xu
Investidor em infraestrutura de IA do Vale do Silício, fundador da Silicon Valley Non-Consensus.
Fundos de seguros também investiram na Oracle, embora em quantias relativamente pequenas na época, em parte devido ao risco. Se a classificação de risco da Oracle caísse abaixo do grau de investimento, sua principal preocupação seria a possibilidade de inadimplência. Isso porque, em caso de inadimplência, os acionistas arcariam primeiro com as perdas, seguidos pelos credores. Portanto, a preocupação não era tanto com a mudança na classificação de risco, mas sim com o crédito subjacente, ou seja, com as mudanças na capacidade real de pagamento da empresa.
Como se trata de um título de colocação privada, uma vez que todos queiram sair, provavelmente não será fácil vendê-lo.
O verdadeiro problema não é apenas "ter que vender", mas também se haverá alguém disposto a comprar quando chegar a hora da venda. Portanto, para essas empresas, sua dívida não pode ser aumentada indefinidamente; uma vez que atinge um certo ponto, o comprador simplesmente desaparece. E a Oracle pode ser essa empresa que já chegou a esse ponto.
Resumindo, o que essas cinco empresas realmente querem são três coisas.
Primeiro, mais dinheiro. Porque os antigos compradores no mercado aberto claramente não conseguem mais segurar as ações.
Em segundo lugar, financiamento a longo prazo. A construção de um centro de dados leva de dez a vinte anos, desde o início das obras até a recuperação dos custos, e os títulos públicos não conseguem proporcionar uma condição tão personalizada e de longo prazo.
Terceiro, e mais importante, eles querem que esse dinheiro seja registrado de uma forma que não seja muito visível em seus balanços patrimoniais.
O mercado de títulos públicos não consegue suprir as três necessidades. Então, quem pode atendê-las simultaneamente? Por coincidência, naquele mesmo momento, um grupo de pessoas em Wall Street também enfrentava dificuldades. A melhor maneira de resolver seus problemas era justamente entregar as três coisas de uma vez, o que era uma combinação perfeita. Entre esse grupo em Wall Street estava uma instituição chamada Blue Owl.
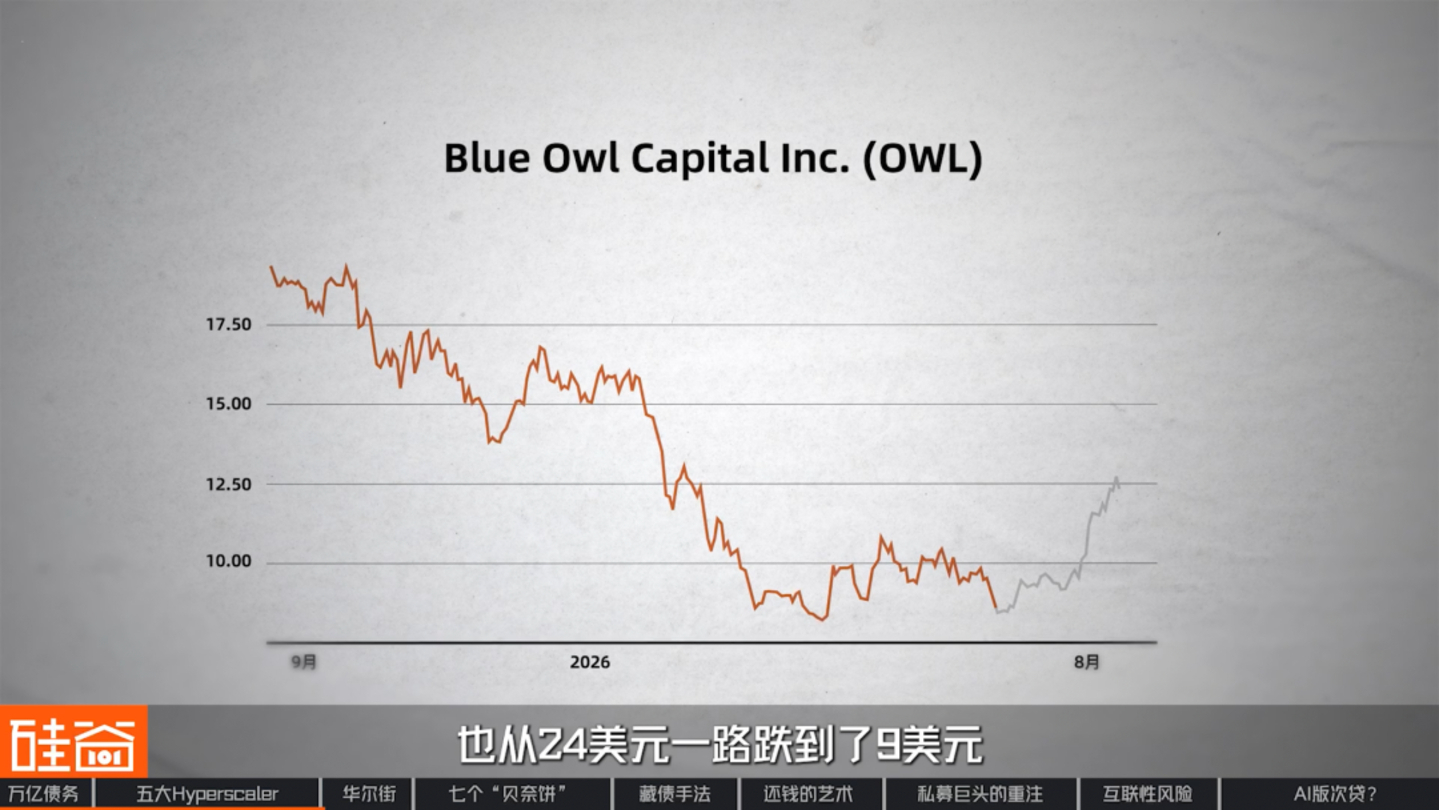
No primeiro semestre de 2026, a Blue Owl, uma das maiores empresas de empréstimos privados do mundo, sofreu um resgate de 40% em um de seus fundos por dois trimestres consecutivos. No final, menos de 15% do valor foi resgatado em cada ocasião, e o preço das ações da empresa despencou de US$ 24 para US$ 9.
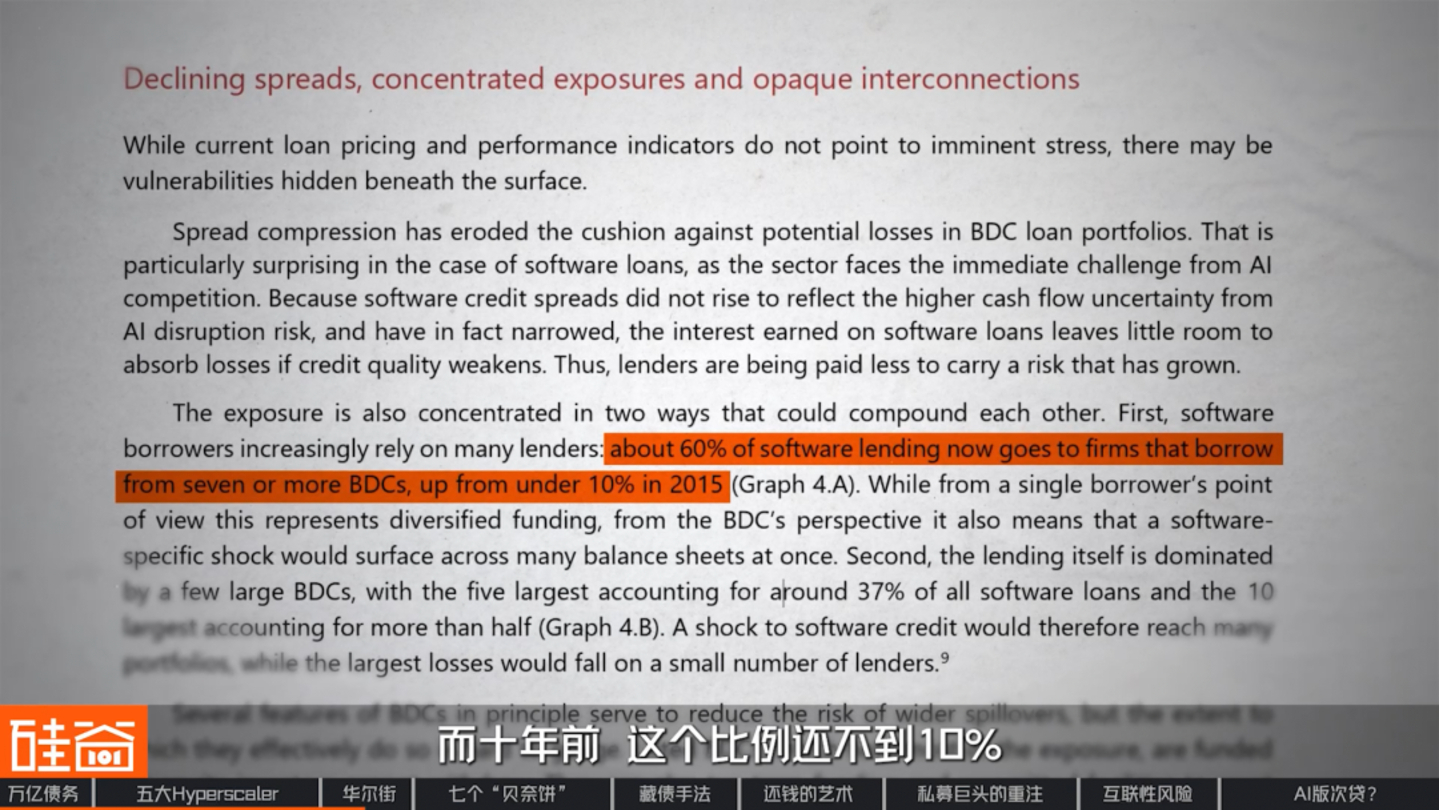
Em outras palavras, de cada três pessoas que tentam sacar seu dinheiro, apenas uma conseguirá. Por que isso está acontecendo? Porque esse fundo, que está enfrentando uma corrida aos seus recursos, investe principalmente no setor de software SaaS, com empréstimos para empresas de software representando mais de 60% de seu portfólio — exatamente o tipo de ativo que Wall Street menos deseja manter este ano.
Há duas palavras-chave aqui: "índice de endividamento" e "IA". A combinação desses dois fatores fez com que o setor de SaaS sofresse diversas quedas no mercado de ações dos EUA este ano. Desde seu pico em setembro de 2025, as ações de software caíram quase 40%. No passado, os investidores estavam dispostos a atribuir altas avaliações às empresas de software porque acreditavam na certeza de que os clientes renovariam suas assinaturas anualmente e a receita aumentaria ano após ano. Agora, essa certeza está em questão. Porque o mercado acredita que a IA vai acabar com o software.
A lógica é simples: se uma empresa consegue criar uma ferramenta funcional usando IA por conta própria, por que precisaria pagar uma taxa de assinatura anual?
Curiosamente, analisando os fundamentos, a situação não é tão ruim quanto parece. O negócio de assinaturas do Microsoft 365 viu seu crescimento de receita aumentar de 15% para 19% em relação ao ano anterior. Empresas de SaaS como ServiceNow, Salesforce e Snowflake também viram suas receitas trimestrais se estabilizarem ou até mesmo acelerarem recentemente.
Se os fundamentos eram sólidos, por que o colapso foi tão drástico? Isso nos leva aos índices de endividamento das empresas de software. Um relatório do Banco de Compensações Internacionais (BIS) de julho deste ano mostrou que 60% de todos os empréstimos concedidos por instituições financeiras privadas a empresas de SaaS foram para aquelas que tomaram empréstimos de mais de sete instituições simultaneamente. Dez anos atrás, essa proporção era inferior a 10%.
Portanto, mesmo que o negócio de SaaS não seja impactado pela IA por enquanto, assim que o sentimento do mercado mudar, a lógica de crédito de todo o setor de SaaS poderá começar a se flexibilizar, um ponto que a Blue Owl já reconheceu.
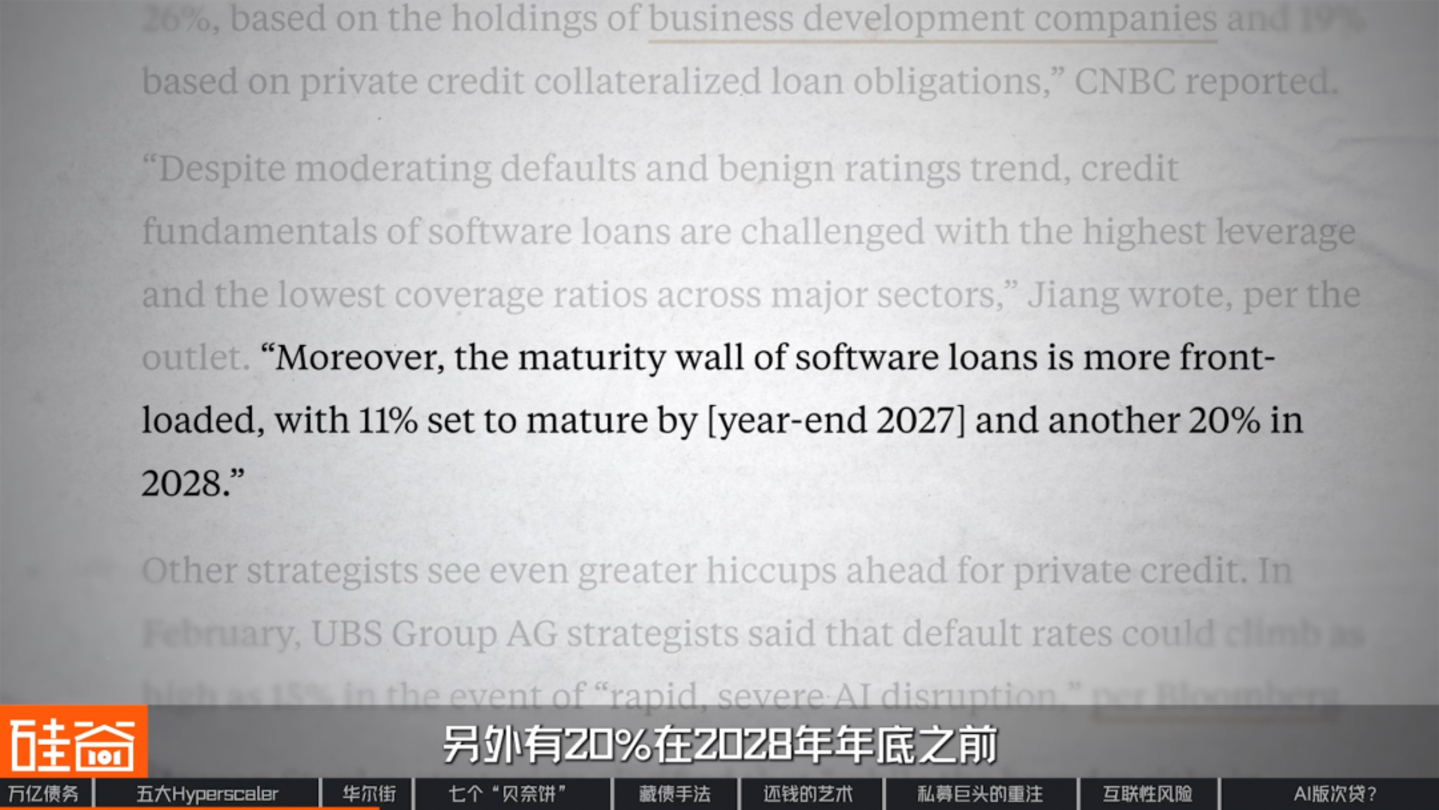
Mais importante ainda, o verdadeiro teste ainda está por vir. De acordo com os cálculos do Morgan Stanley, aproximadamente 11% dos empréstimos para software vencerão antes do final de 2027 e outros 20% antes do final de 2028. Isso significa que os gigantes da gestão de ativos precisam encontrar uma narrativa que convença o mercado a investir novamente antes que o SaaS "fracasse". E essa narrativa é o data center com IA.
Christina Xu
Investidor em infraestrutura de IA do Vale do Silício, fundador da Silicon Valley Non-Consensus.
No passado, o maior ativo em empréstimos de capital privado eram, na verdade, empresas de software. Mas a história do software já não é tão convincente, então esses investidores estão redirecionando suas linhas de crédito para investir em dívida de data centers.
Por exemplo, em dezembro de 2025, a Blue Owl rejeitou o projeto de data center da Oracle em Michigan, alegando descumprimento dos padrões de subscrição. No entanto, o negócio foi rapidamente fechado por outra gigante privada de gestão de ativos, a PIMCO, por um preço mais alto.
Em 2026, a guerra de lances por data centers de IA era um tema recorrente em Wall Street, acontecendo quase todos os meses. Para o mesmo projeto de data center em busca de financiamento, diversas instituições apresentavam ofertas simultâneas. Quem oferecesse a menor taxa de juros e os termos mais favoráveis ganharia o contrato.
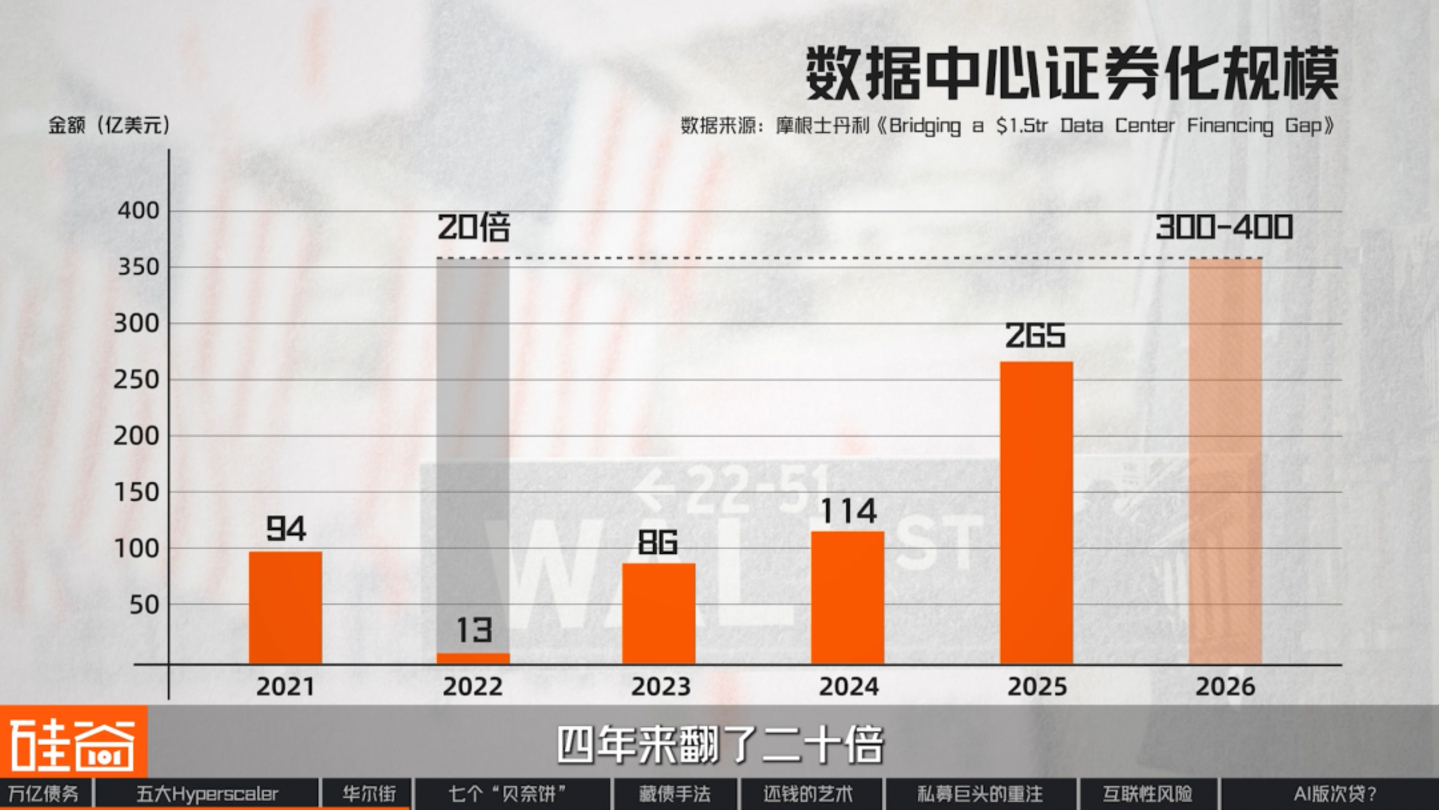
O volume de data centers agrupados em títulos e vendidos a investidores aumentou de US$ 1,3 bilhão em 2022 para US$ 30-40 bilhões atualmente, um aumento de vinte vezes em quatro anos.
De todas essas transações, uma se destaca como a mais icônica: o mais recente Hyperscaler da Meta, o Hyperion. Vamos usá-lo como estudo de caso para dissecar essa "técnica de ocultação de dívidas" passo a passo.
O projeto Hyperion captou um total de US$ 27,3 bilhões em empréstimos. No entanto, o próprio balanço patrimonial da Meta mostra apenas um investimento de US$ 2,37 bilhões relacionado a esse projeto. Para onde foram os US$ 20 bilhões restantes? Vamos analisar minuciosamente seus "instrumentos para ocultar dívidas".
▍Sete "Biscoitos Bennett"
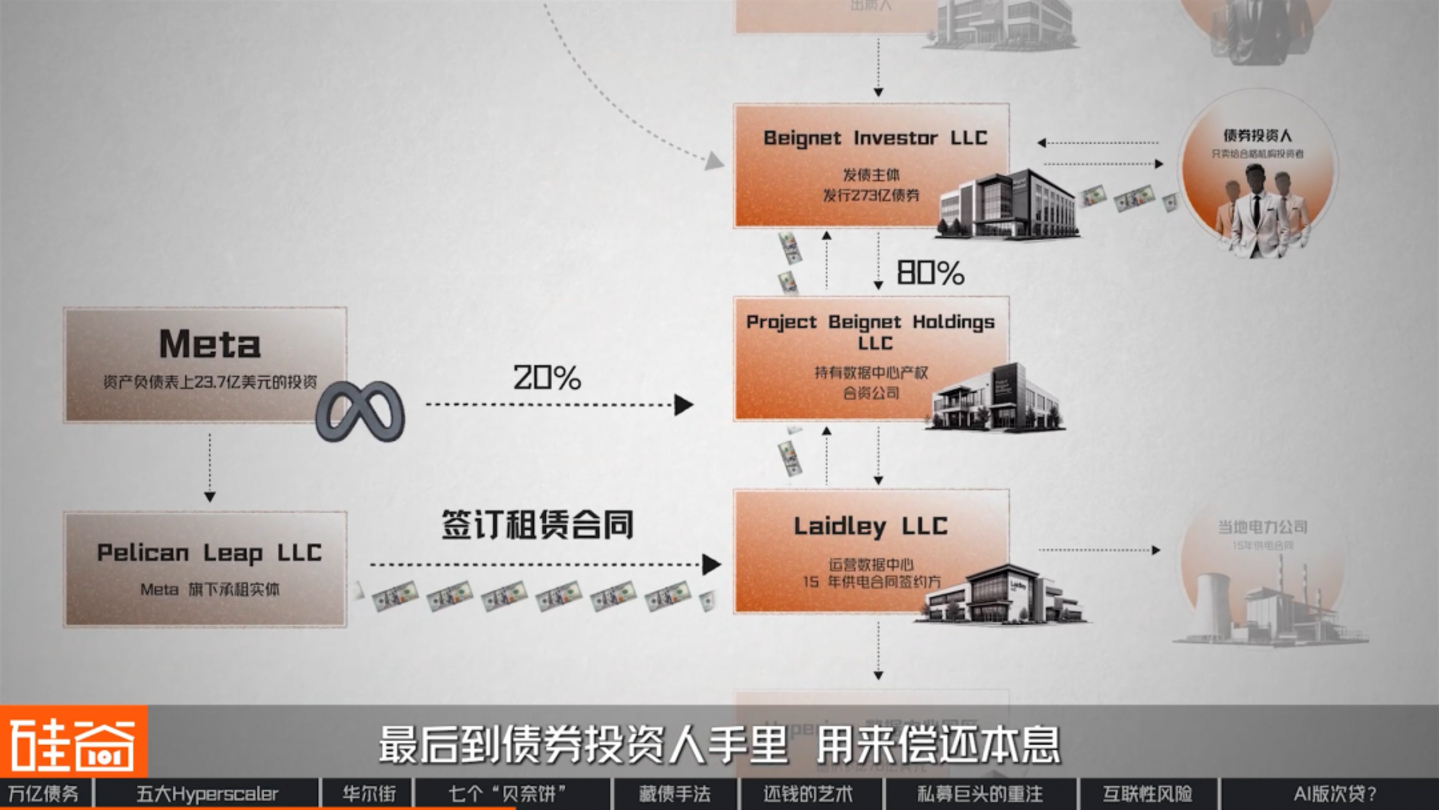
O centro de dados está localizado na Louisiana e está registrado em nome da empresa Laidley LLC, que opera o complexo e possui um contrato de fornecimento de energia de 15 anos com a companhia elétrica local.
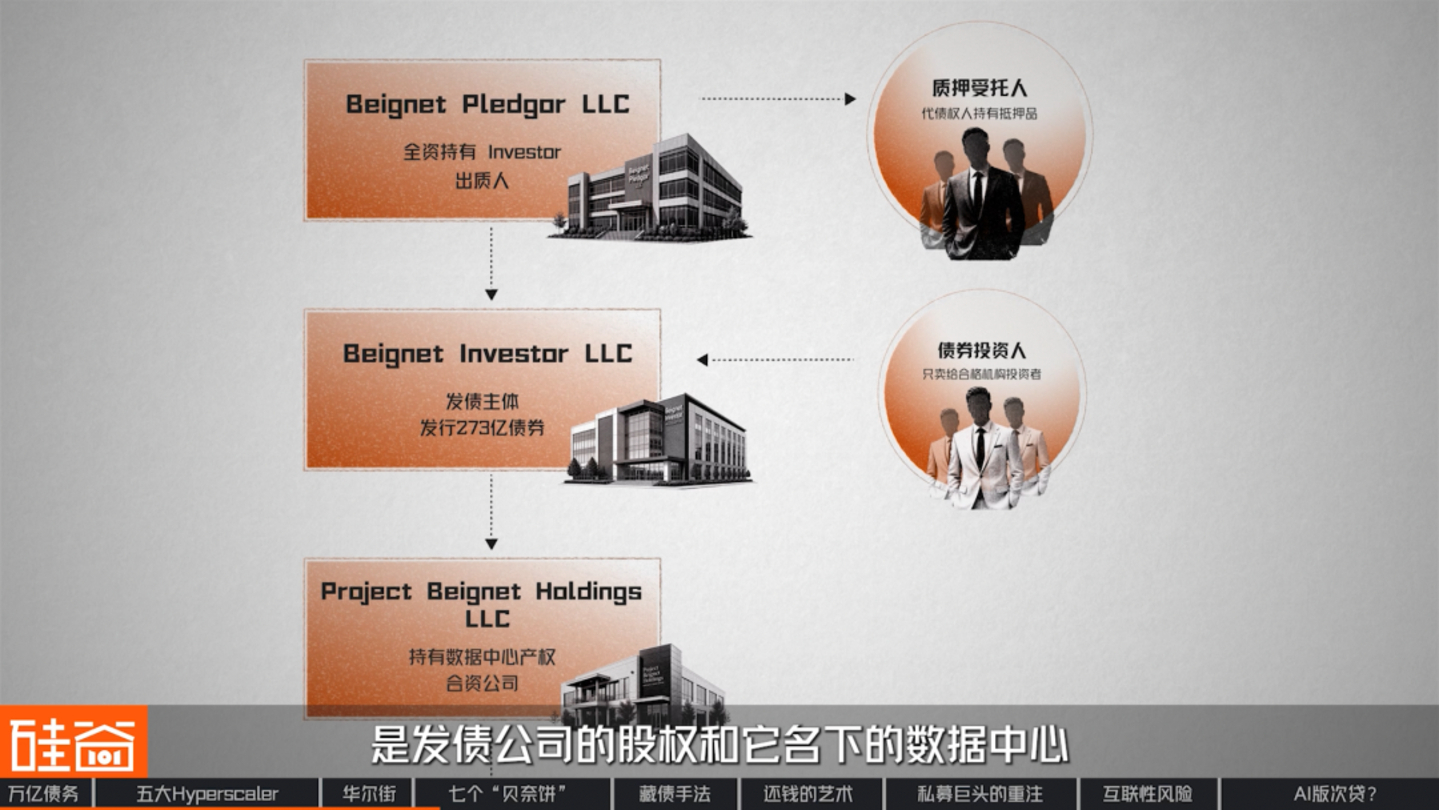
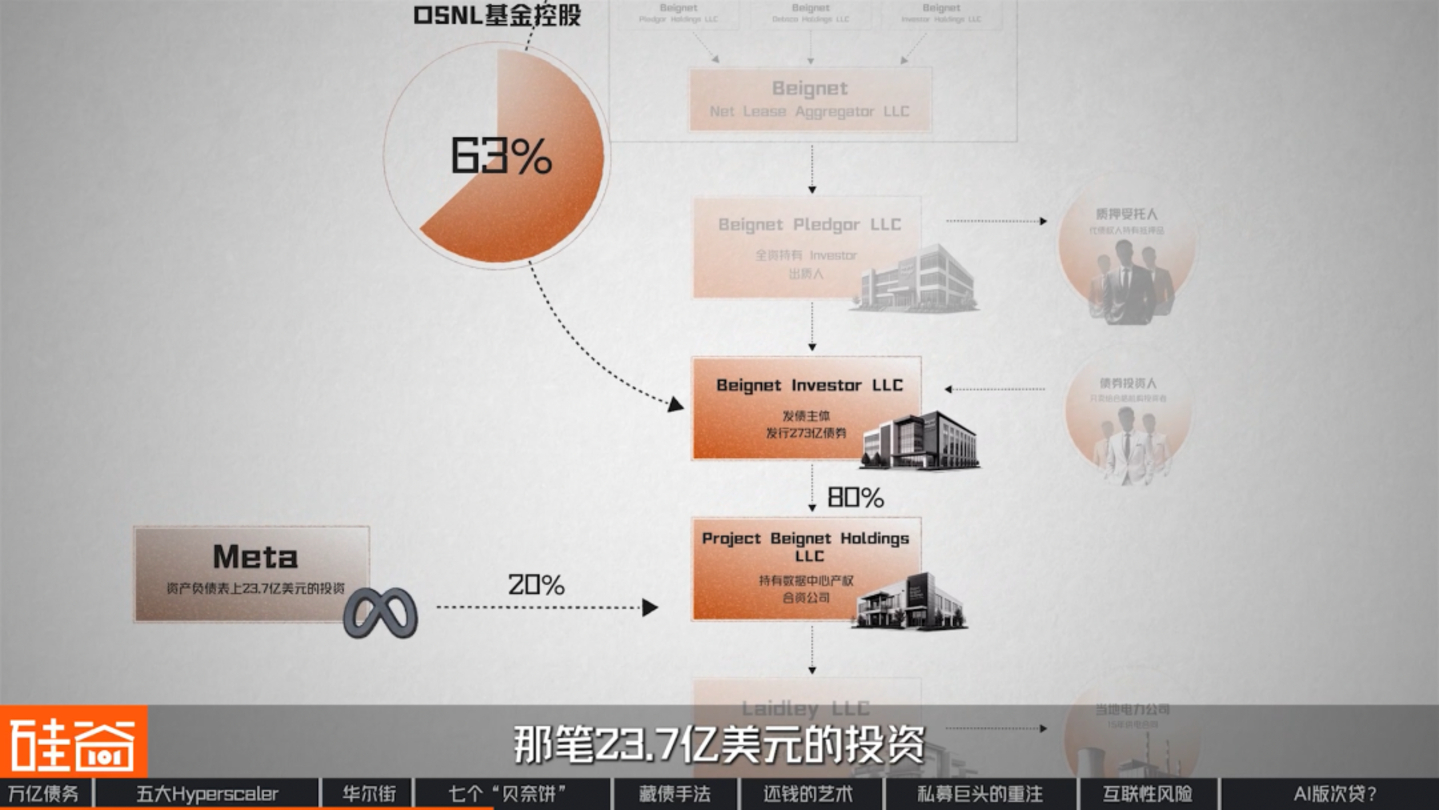
Acima de Laidley está a Project Beignet Holdings, proprietária do data center. Acima desta, está a Beignet Investor, que emitiu os US$ 27,3 bilhões em títulos. Acima desta, está uma empresa chamada Beignet Pledgor, que detém a totalidade das ações da Beignet Investor. Simultaneamente, esta última ofereceu essas ações como garantia a um administrador fiduciário, de modo que os credores emprestaram os US$ 27,3 bilhões, recebendo em troca o capital da emissora e seus data centers como garantia.
Acima da Pledgor, encontram-se quatro holdings, uma das quais se chama Beignet Net Lease Aggregator. Esta agrega todos os investidores em uma empresa de fachada, que então detém as ações. No topo da hierarquia está a OSNL, um fundo da Blue Owl especializado em imóveis com contratos de locação líquida. Além disso, há um grupo de coinvestidores que contribuíram com capital juntamente com a Blue Owl. Neste ponto, o ativo do data center Hyperion e suas dívidas associadas foram legalmente separados.
Além disso, você notará que todos os nomes dessas empresas contêm "Beignet". Trata-se de um tipo de sobremesa frita popular nas ruas de Nova Orleans, e esse "método de nomenclatura de alimentos" segue o mesmo padrão das convenções de nomenclatura usadas pelos Meta-modelos.
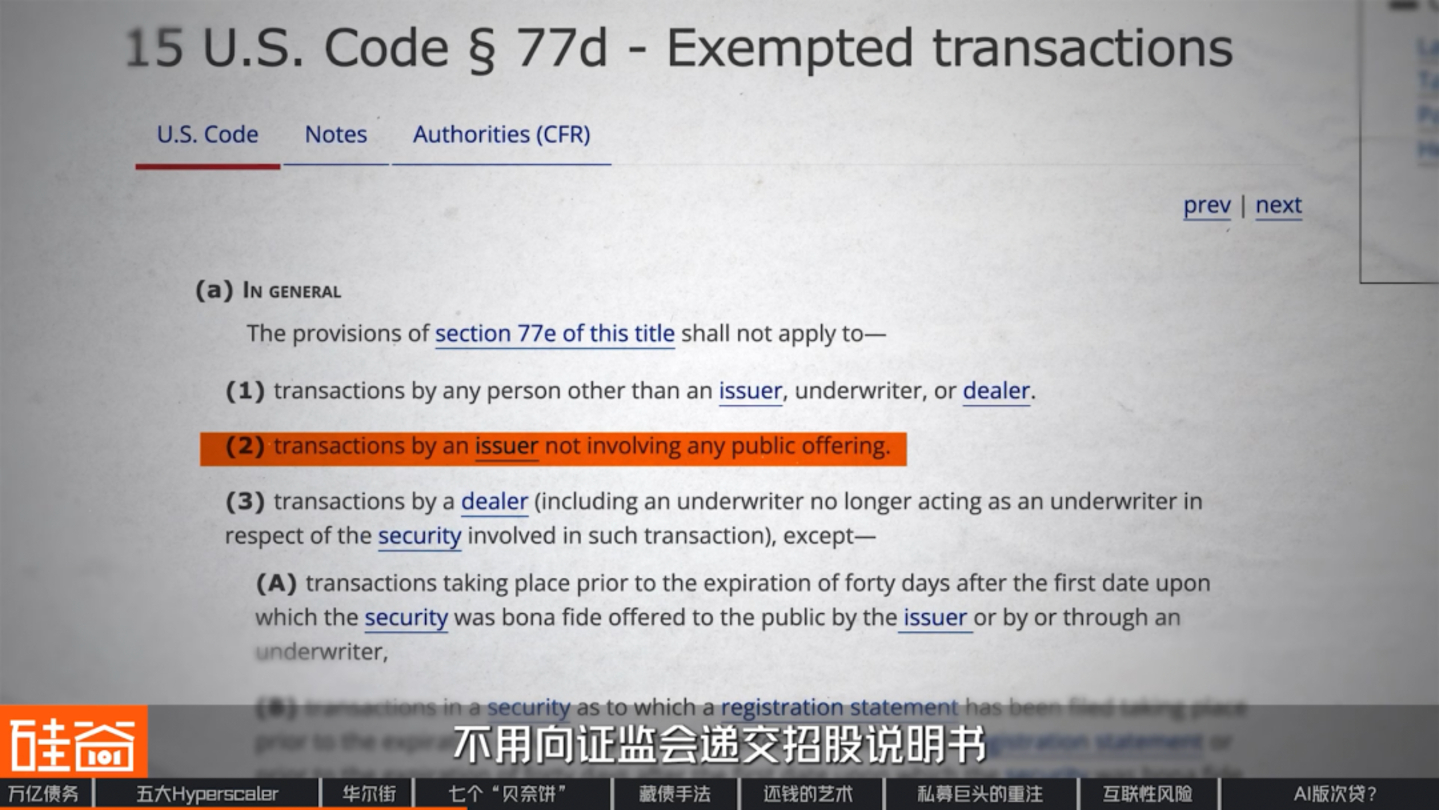
Verificamos os registros dessas sete empresas com o nome Beignet e constatamos que todas foram registradas em Delaware, EUA, em um intervalo de menos de seis semanas. Em Delaware, as sociedades de responsabilidade limitada não são obrigadas a divulgar seus membros e suas porcentagens de participação acionária, e o mesmo se aplica a essa emissão de títulos de US$ 27,3 bilhões; não é necessário apresentar um prospecto à SEC (Comissão de Valores Mobiliários dos EUA). Em outras palavras, ela nunca será convertida em um título registrado publicamente.
▍Por que 27,3 bilhões não estão na mesa da Meta?
Contudo, a separação legal não faz as dívidas desaparecerem; esse tipo de estrutura de empresa de fachada não é novidade. No mundo financeiro, tem um nome próprio: SPE (Special Purpose Entity: uma entidade jurídica criada por uma empresa matriz exclusivamente para um projeto, que detém todos os passivos e riscos e não consta do balanço patrimonial da empresa matriz). Devido à sua ampla utilização, já existem normas contábeis específicas para essa estrutura.
Existe uma regra específica nas normas contábeis americanas que rege essa questão. Seu princípio é: a inclusão ou não de uma dívida no balanço patrimonial depende de dois fatores principais.
Em primeiro lugar, você tem autoridade para tomar decisões importantes relativas ao projeto?
Em segundo lugar, você é um dos principais beneficiários deste projeto?
A resposta da Meta reside em sua estrutura acionária. A Blue Owl controla indiretamente a Beignet Investor por meio de uma participação de 63% e, através da Beignet Investor, detém 80% da Project Beignet Holdings, empresa proprietária dos data centers. Os 20% restantes pertencem à Meta, representando o investimento de US$ 2,37 bilhões demonstrado em seu balanço patrimonial.
A própria Meta declarou em seu relatório financeiro que, por não ter um papel de liderança nas atividades operacionais mais importantes da joint venture, não era uma das principais beneficiárias e, portanto, não precisava ser consolidada. Como a joint venture não foi consolidada nas demonstrações financeiras da Meta, a dívida relacionada, de US$ 27,3 bilhões, desapareceu naturalmente do balanço patrimonial da empresa.
Mas isso nos leva à próxima pergunta: o fato dessa dívida não constar no balanço patrimonial da Meta significa que a Meta não precisa pagá-la? A resposta é: claro que precisa pagá-la, mas é uma forma indireta de fazê-lo.
▍De onde virá o dinheiro para pagar a dívida?
A Meta possui uma empresa de leasing chamada Pelican Leap, que tem um contrato de arrendamento com a Laidley LLC, a entidade operacional da Hyperion. A partir de 2029, a Pelican Leap pagará aluguel mensalmente à Laidley. Esse dinheiro será depositado inicialmente na conta da Laidley, passará por uma série de empresas de fachada, incluindo a Beignet, e finalmente chegará aos investidores em títulos para o pagamento do principal e dos juros. Assim, após todo esse processo, a própria Meta estará quitando a dívida.
Vamos analisar a dívida em si: um montante total de US$ 27,29 bilhões, uma taxa de juros de 6,581%, com vencimento em maio de 2049 e totalmente amortizada. Portanto, trata-se de um empréstimo hipotecário de 24 anos. Mas um detalhe importante: o prazo inicial do arrendamento é de 4 anos, com início em 2029, e a Meta recebeu uma opção de renovação, permitindo uma prorrogação máxima de 20 anos.
O problema é que essa dívida tem um prazo de pagamento de 24 anos, mas a Meta só a arrendou por 4 anos. Isso significa que, em 2033, a Meta pode optar por rescindir o contrato. Então, quem vai pagar os mais de 20 bilhões restantes da dívida? A resposta está nesse contrato de arrendamento.
A verdadeira garantia é a própria Meta.
Vamos analisar esse contrato de arrendamento mais detalhadamente. Além do aluguel mensal, a Meta também incluiu uma garantia de valor residual no contrato, com um valor máximo aproximado de US$ 28 bilhões. A Meta declarou claramente em seu relatório financeiro que, caso decida não renovar o contrato ou deixar o campus, arcará com a diferença entre o valor de mercado do campus e os US$ 28 bilhões.
Portanto, a verdadeira garantia para este empréstimo de US$ 27,3 bilhões é, na verdade, a própria Meta. Essa conclusão também pode ser vista na classificação de crédito deste título. A S&P classificou este título como A+, enquanto a classificação da própria Meta é AA?, o que significa que a classificação de crédito da Meta foi rebaixada em um nível.
Bruce Liu (刘沁东)
CEO e CIO da Esoterica Capital (Ji Rong Investment)
Só porque ofereço uma garantia não significa que você terá o mesmo crédito que eu. Isso é impossível; o mercado não é tão ingênuo. O crédito do mercado é inferior ao da Meta. O mercado considerará a Meta como uma garantia, mas não lhe dará 100% de crédito. Certamente oferecerá um desconto.
Christina Xu
Investidor em infraestrutura de IA do Vale do Silício, fundador da Silicon Valley Non-Consensus.
Ao avaliar a Meta como investidor, não me preocupo particularmente com a presença ou ausência dela em minhas demonstrações financeiras, mas sim se ela representa as obrigações reais da empresa. Os contratos de arrendamento, somados às garantias de valor residual, são essencialmente compromissos de despesas fixas de longo prazo da Meta, portanto, os incluo em meu modelo.
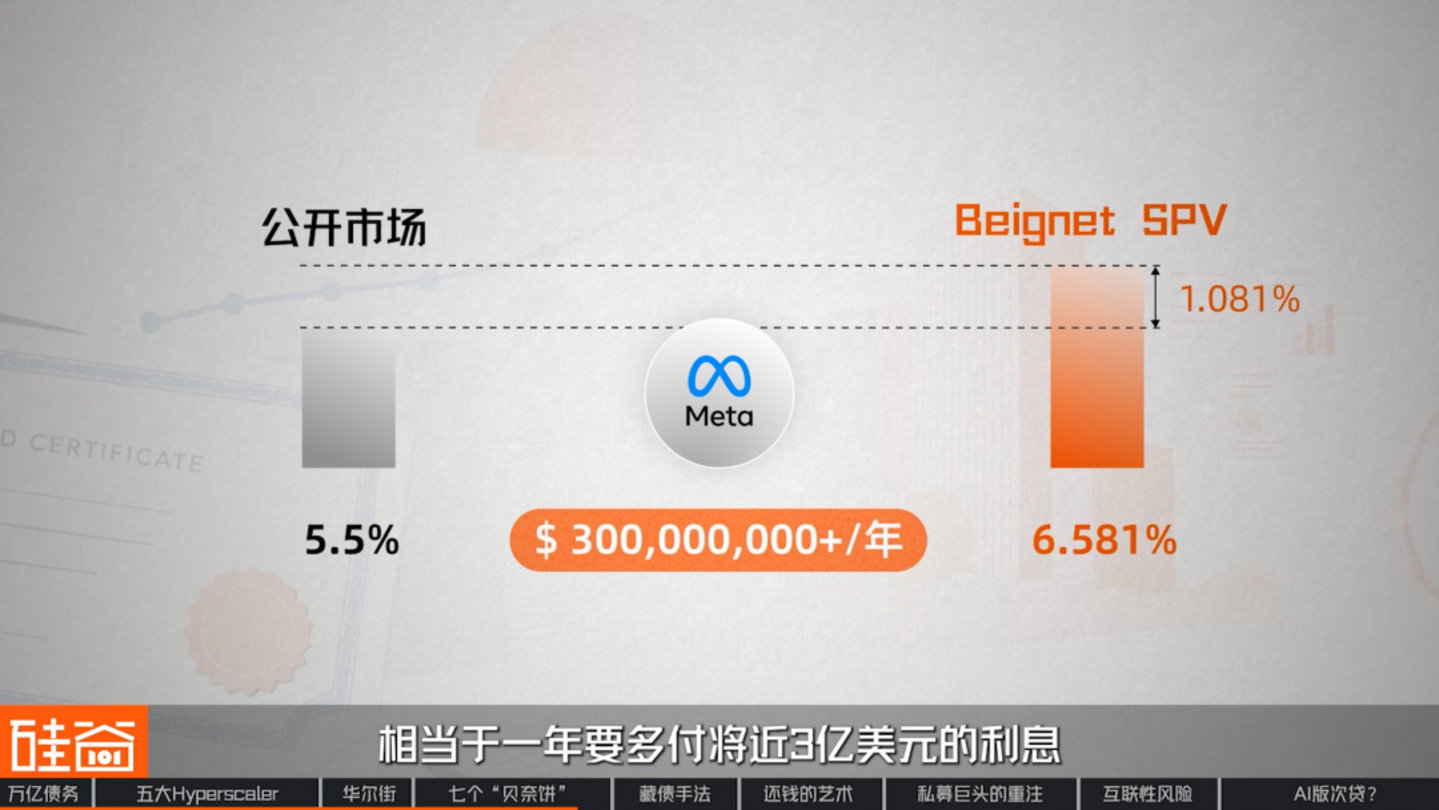
É claro que a Meta tem que pagar um preço extra para obter esse balanço patrimonial saudável. Se a Meta emitisse um título com o mesmo vencimento no mercado aberto, o custo seria de cerca de 5,5%, enquanto o empréstimo por meio da SPE Beignet custaria 6,581%, o que equivale a pagar quase US$ 300 milhões a mais em juros por ano.
Tendo desenvolvido um conjunto de ferramentas tão caro, a Meta e Wall Street claramente não pretendiam usá-las apenas uma vez. Em julho deste ano, chegou a segunda versão, chamada Sopaipilla, outro projeto da Meta em El Paso, Texas. A precificação foi concluída em 27 de julho, arrecadando US$ 12,5 bilhões com uma taxa de juros de 7,534%, vencimento em 2048, também totalmente amortizada, e com a mesma estrutura de participação acionária de 80/20. A única diferença é que, desta vez, a BlackRock ficou com 80% da participação, em vez da Blue Owl.
Em menos de um ano, a Meta emitiu dois títulos de data center totalizando quase US$ 40 bilhões. Os compradores desses dois títulos eram essencialmente o mesmo grupo de instituições. Pode-se afirmar que o mecanismo de emissão de títulos da Meta é bastante maduro. No entanto, o mercado atual ainda mantém um controle relativamente rígido sobre a exposição ao risco de uma única empresa que emite títulos de forma rápida e consecutiva.
Christina Xu
Investidor em infraestrutura de IA do Vale do Silício, fundador da Silicon Valley Non-Consensus.
Observei que muitos dos grandes investidores institucionais que participaram das duas rodadas de financiamento da Meta reduziram significativamente seu envolvimento neste projeto de US$ 12,5 bilhões este ano, em comparação com o ano passado.
Existem vários motivos. Primeiro, eles acharam que as duas rodadas de financiamento foram muito rápidas, criando um grande número de alvos de investimento de uma só vez. Segundo, com o aumento do investimento em data centers, seu portfólio já contém uma parcela significativa de seus ativos. Eles precisam equilibrar a alocação de seus ativos de crédito, então investirão um pouco menos este ano, mas isso não tem nada a ver com a Meta.
Analisamos também os relatórios financeiros dos outros quatro gigantes e descobrimos que, quando se trata de "emissão de títulos", cada um utiliza métodos únicos e específicos.
Microsoft: Passivos de arrendamento financeiro
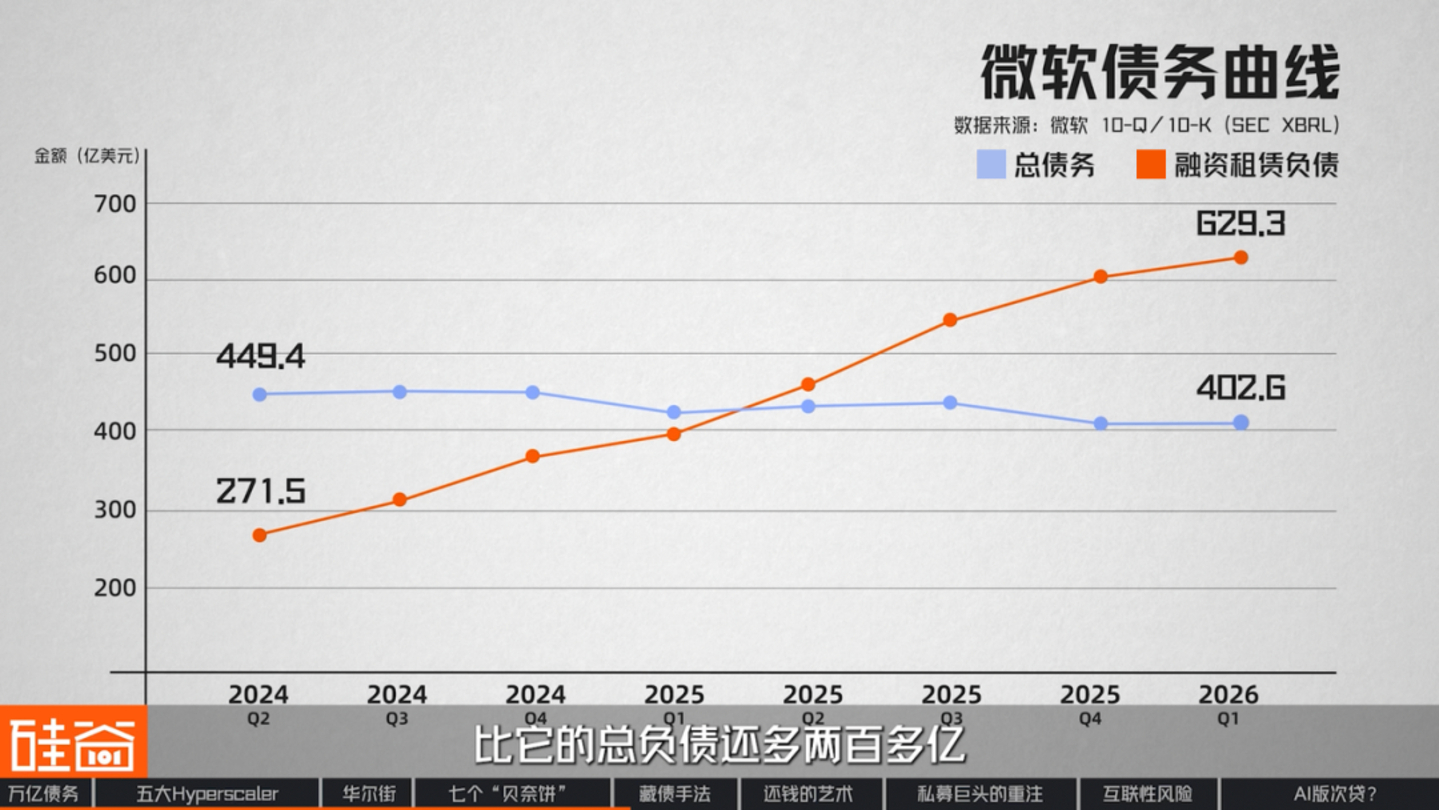
Como mencionamos no início, a Microsoft é bastante peculiar: ela não usa empresas de fachada nem emite títulos. Nos últimos dois anos, a dívida total da Microsoft em seu balanço patrimonial diminuiu em vez de aumentar, de US$ 44,9 bilhões para US$ 40,3 bilhões, mas isso é, na verdade, uma cortina de fumaça.
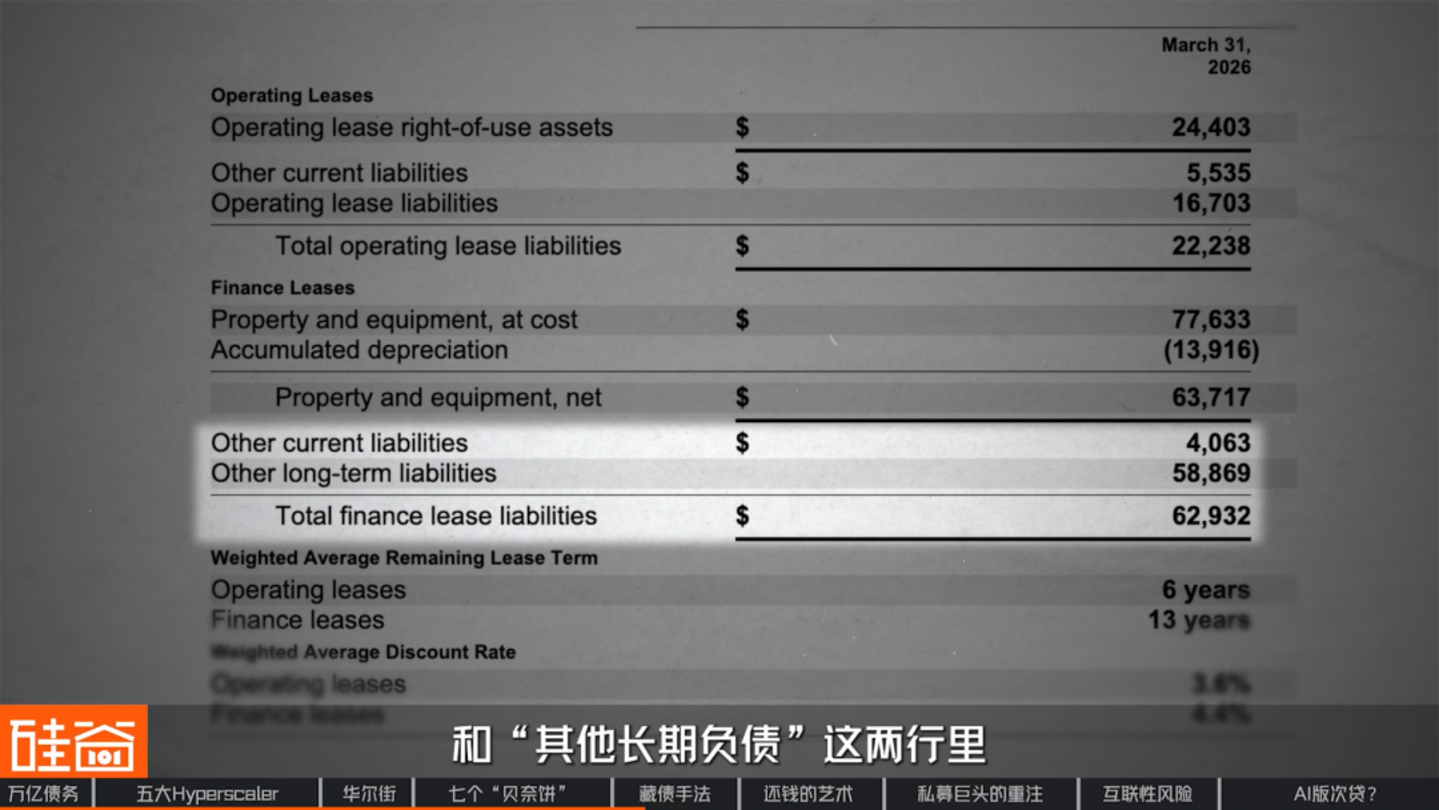
Durante o mesmo período, os passivos de arrendamento financeiro da Microsoft mais que dobraram, passando de US$ 27,1 bilhões para US$ 62,9 bilhões, excedendo sua dívida total em mais de US$ 20 bilhões.
O leasing financeiro consiste essencialmente em alugar um edifício, mas adquiri-lo em prestações, com o prazo do contrato abrangendo quase toda a vida útil do imóvel. Contabilmente, é considerado uma compra, apenas com pagamentos parcelados, portanto, esse valor é totalmente registrado como passivo. No entanto, no balanço patrimonial, ele não consta na categoria "passivo", ou seja, não é visível à primeira vista. Esses US$ 62,9 bilhões estão de fato registrados no balanço patrimonial da Microsoft, mas não são denominados "passivo"; em vez disso, são discriminados em "outros passivos circulantes" e "outros passivos não circulantes".
▍Google: Derivativos de Crédito
Agora, observe o Google, que foi além da Microsoft. Ele nem sequer criou uma empresa de fachada ou detinha ações; fez apenas uma coisa: fornecer garantias de pagamento para os data centers que construiu, permitindo que as empresas obtivessem empréstimos. O próprio Google incluiu uma frase em seus relatórios financeiros: "Em caso de inadimplência, reservamo-nos o direito de assumir o contrato de arrendamento subjacente."
Essas garantias foram registradas como "derivativos de crédito" na contabilidade, e seu valor contábil aumentou de US$ 16,9 bilhões para US$ 43,8 bilhões em seis meses. No entanto, apenas uma pequena parte desses US$ 43,8 bilhões entrou no balanço patrimonial do Google, que é o valor real dessas garantias. Essa parcela totalizou US$ 815 milhões, menos de 2% do valor total.
▍Amazon, o "Homem Honesto"
A Amazon é a mais honesta das cinco; ela pega dinheiro emprestado para construir sua própria infraestrutura.
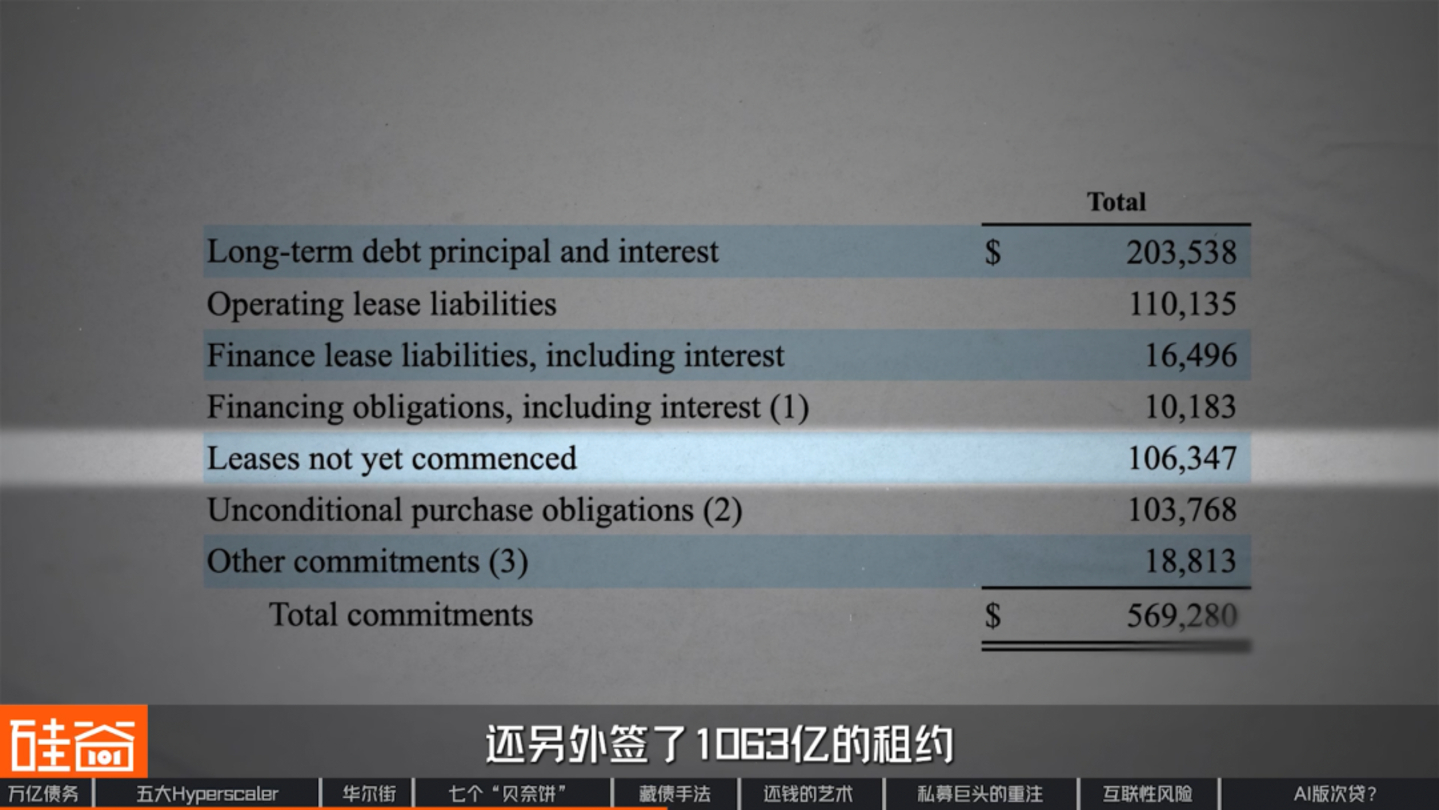
Em março deste ano, a Amazon emitiu mais de US$ 50 bilhões em títulos de uma só vez. No entanto, ela também possui US$ 106,3 bilhões em arrendamentos que, assim como no caso da Oracle (que abordaremos mais adiante), não foram adicionados ao balanço patrimonial da Amazon.
Oracle: Uma importante empresa de leasing
Por fim, temos a Oracle, que não cria empresas de fachada nem oferece garantias; ela apenas assina contratos.
A Oracle assinou contratos de arrendamento totalizando US$ 260 bilhões, quase inteiramente relacionados a data centers, com prazos que variam de 15 a 19 anos. Esses contratos só entrarão em vigor no próximo ano. Em outras palavras, até o momento, nenhum centavo desses passivos de arrendamento consta em seu balanço patrimonial.
Em resumo, a Meta utiliza uma empresa de fachada, a Microsoft usa leasing financeiro, o Google vende seguros e a Amazon e a Oracle dependem inteiramente de leasing. As abordagens dessas empresas são fundamentalmente diferentes. No entanto, se você sobrepor esses cinco gráficos, verá que todas estão fazendo a mesma coisa, o que chamamos de "a arte de pagar dívidas".
▍A Arte de Pagar o Dinheiro Devolvido
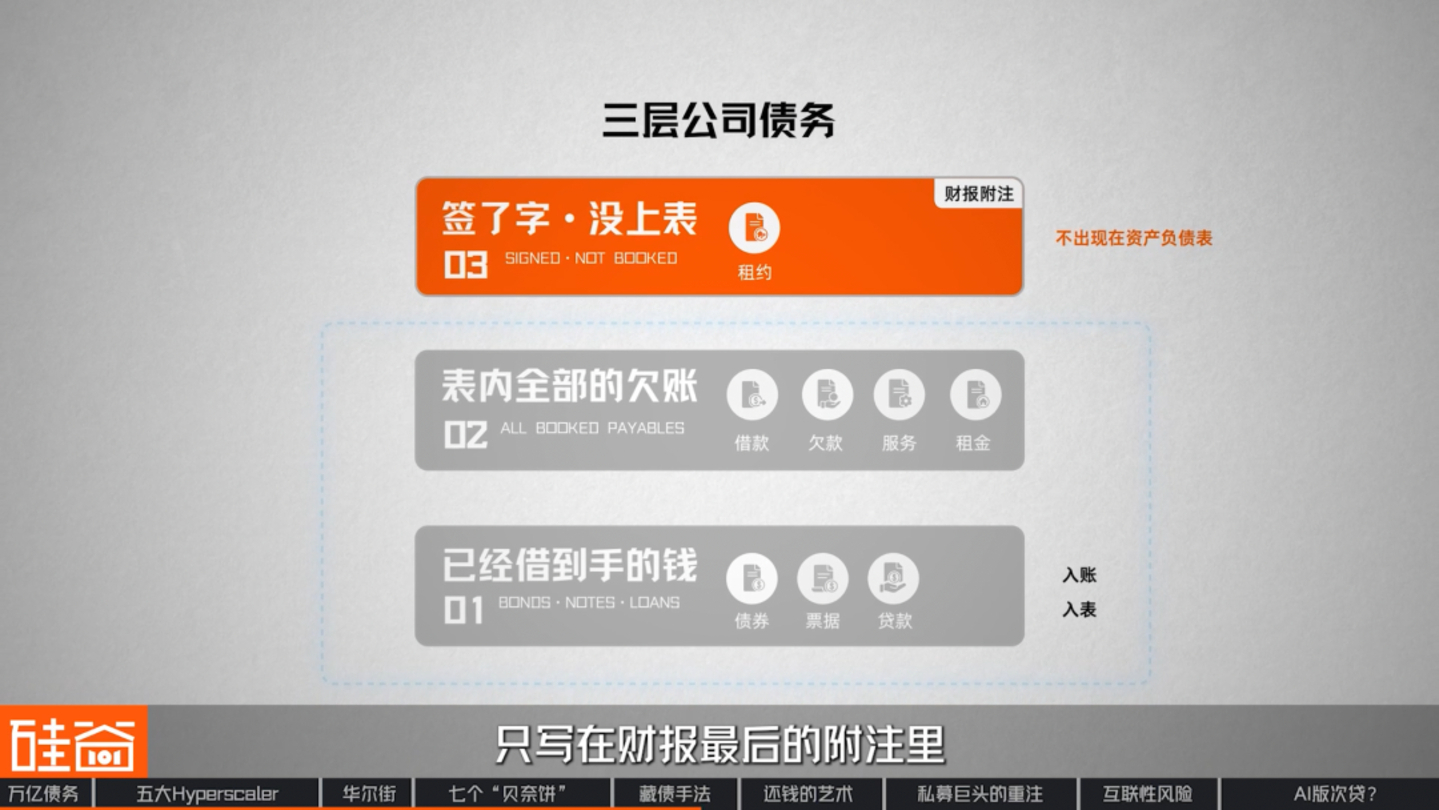
Primeiramente, estabeleceremos um padrão para dividir a dívida de uma empresa em três níveis.
A primeira camada é o dinheiro que já foi emprestado. Por exemplo, títulos, notas promissórias e empréstimos. Esse dinheiro é dinheiro real que entrou na conta e também é dinheiro real registrado no balanço patrimonial.
A segunda camada contém todas as dívidas pendentes listadas na tabela. Além de empréstimos, há também dívidas com fornecedores por mercadorias, dívidas com clientes por serviços e aluguéis já pagos.
A terceira camada consiste em contratos assinados que ainda não foram listados nas demonstrações financeiras, como "arrendamentos". Essa camada não aparece no balanço patrimonial; ela é listada apenas nas notas explicativas ao final das demonstrações financeiras.
Então, eis a questão: quando uma quantia de dinheiro que deve ser paga no futuro se torna uma dívida?
De acordo com as normas contábeis, assim que dinheiro, mercadorias ou um imóvel utilizável são recebidos, isso deve ser registrado nos livros. Se nada foi recebido ainda, não precisa ser registrado. Este é o principal método usado por grandes empresas para ocultar dívidas: transformar a "construção de seus próprios prédios" em "aluguel de prédios de terceiros". Existem três formas principais de alugar prédios:
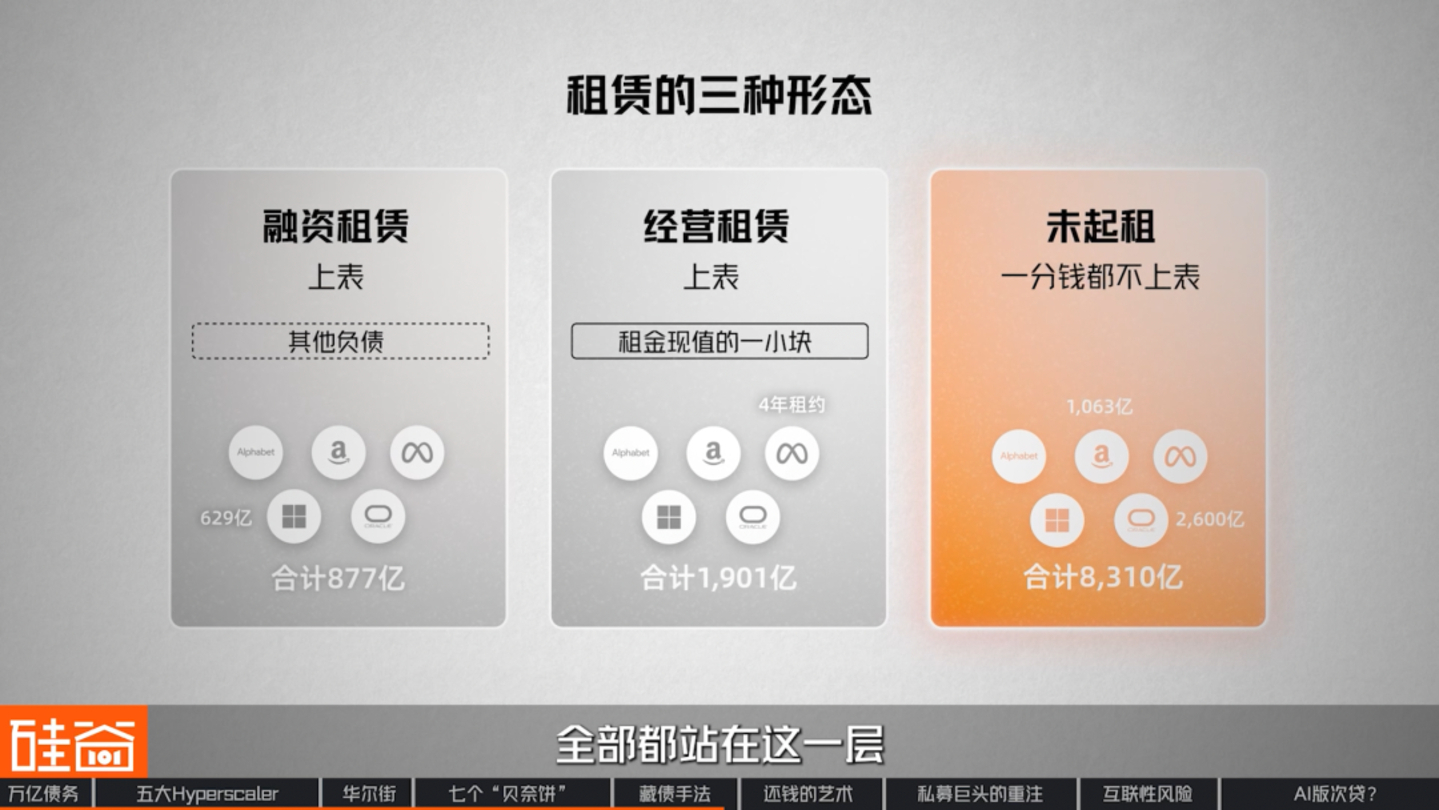
O primeiro tipo é o leasing financeiro. Ele consta no balanço patrimonial, mas está categorizado em "outros passivos" e não é visível à primeira vista. A dívida de US$ 62,9 bilhões da Microsoft se enquadra nessa categoria.
O segundo tipo são os arrendamentos operacionais. Estes também estão listados, mas apenas uma pequena parte do valor presente do aluguel é apresentada. Por exemplo, o contrato de arrendamento da Meta registrou apenas quatro anos de dívida.
O terceiro tipo é o das empresas que ainda não começaram a operar com leasing; elas não contabilizam um único centavo em seus balanços patrimoniais. Os US$ 260 bilhões da Oracle e os US$ 106,3 bilhões da Amazon se enquadram nessa categoria.
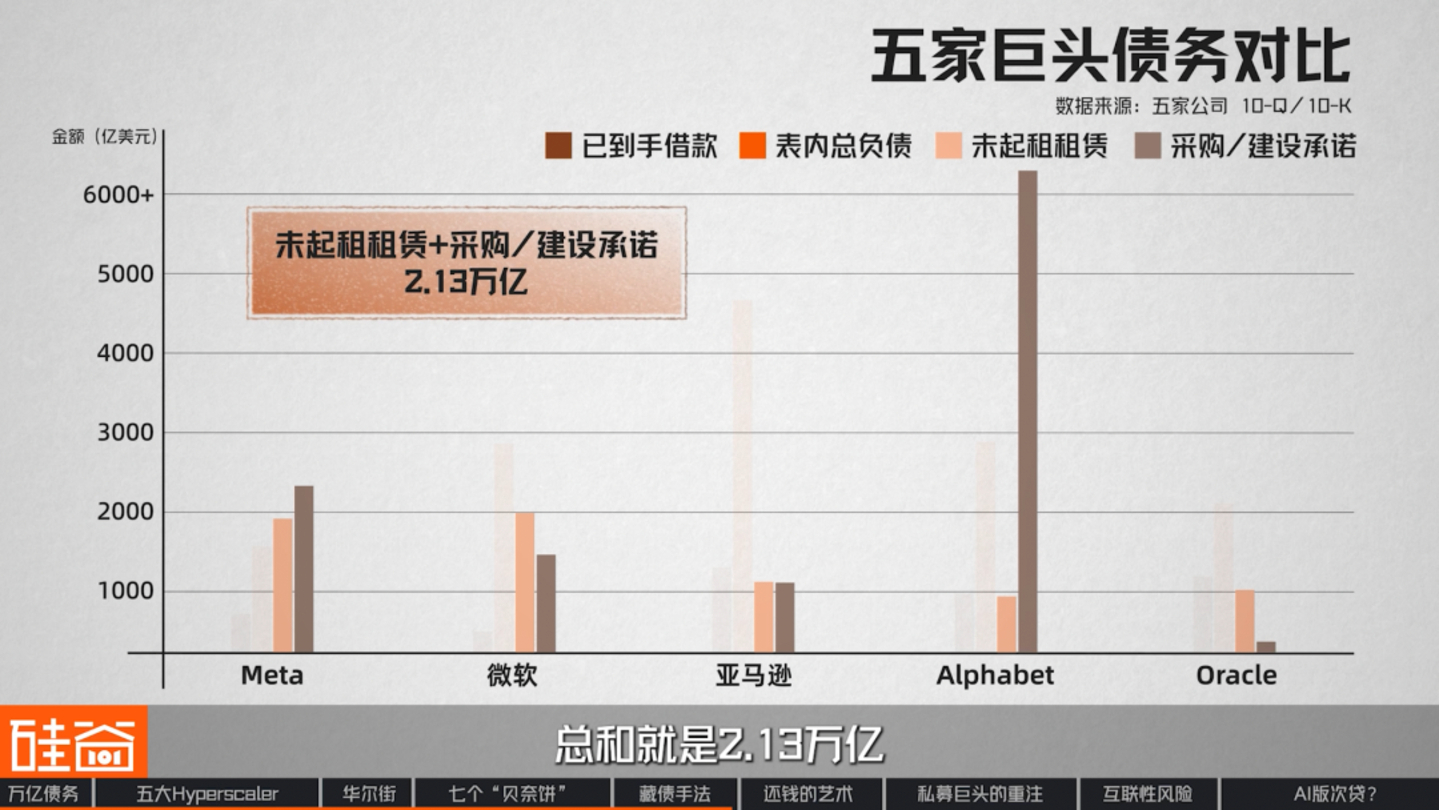
Vamos analisar os números dessas cinco empresas em conjunto: o montante total de empréstimos já garantidos por elas é de 445,8 bilhões de yuans. O valor dos contratos de arrendamento assinados, mas ainda não formalizados, é de 831 bilhões de yuans, quase o dobro disso. Se incluirmos também os compromissos de aquisição e construção, o total chega a 2,13 trilhões de yuans.
Este é o investimento final e substancial necessário para o centro de dados de IA. Com o Vale do Silício e Wall Street concordando tão facilmente, existem riscos envolvidos nessa abordagem?
▍As "Habilidades Financeiras de Wall Street"
Até agora, analisamos as abordagens desses cinco gigantes. Se você os alinhar, verá que se trata de uma linha de produtos financeiros em constante declínio. Quanto mais você desce na linha, mais caro fica e maior o risco.
Bruce Liu (刘沁东)
CEO e CIO da Esoterica Capital (Ji Rong Investment)
Inicialmente, essas empresas eram historicamente muito ricas e podiam operar consumindo seu próprio fluxo de caixa, mas isso certamente não é possível agora.
Em seguida, empresas como Meta, Microsoft e Amazon emitem seus próprios títulos corporativos. Depois vem o financiamento baseado em projetos ou joint ventures. Por fim, elas ajudam empresas como CoreWeave e Nebius a emitir títulos.
Em seguida, vemos alguns casos recentes em que GPUs foram usadas como garantia, algo que não acontecia antes. Portanto, do ponto de vista do risco, é um processo gradual de cima para baixo.
É claro que não são apenas as gigantes da tecnologia que precisam tomar empréstimos nessa corrida armamentista da IA. Wall Street também preparou um conjunto abrangente de produtos financeiros para todos. Entre eles, o mais notável é o empréstimo garantido por placas gráficas.
Christina Xu
Investidor em infraestrutura de IA do Vale do Silício, fundador da Silicon Valley Non-Consensus.
Por exemplo, essa grande seguradora investiu em dívidas semelhantes às da Meta, mas nunca havia lidado com dívidas relacionadas a GPUs. Agora, eles também estão começando a experimentar títulos de crédito relacionados a GPUs com vencimentos relativamente mais curtos.
Eles estavam discutindo uma abordagem relativamente nova. Em seu portfólio, GPUs e data centers são considerados ativos de IA, mas são categorizados de forma diferente.
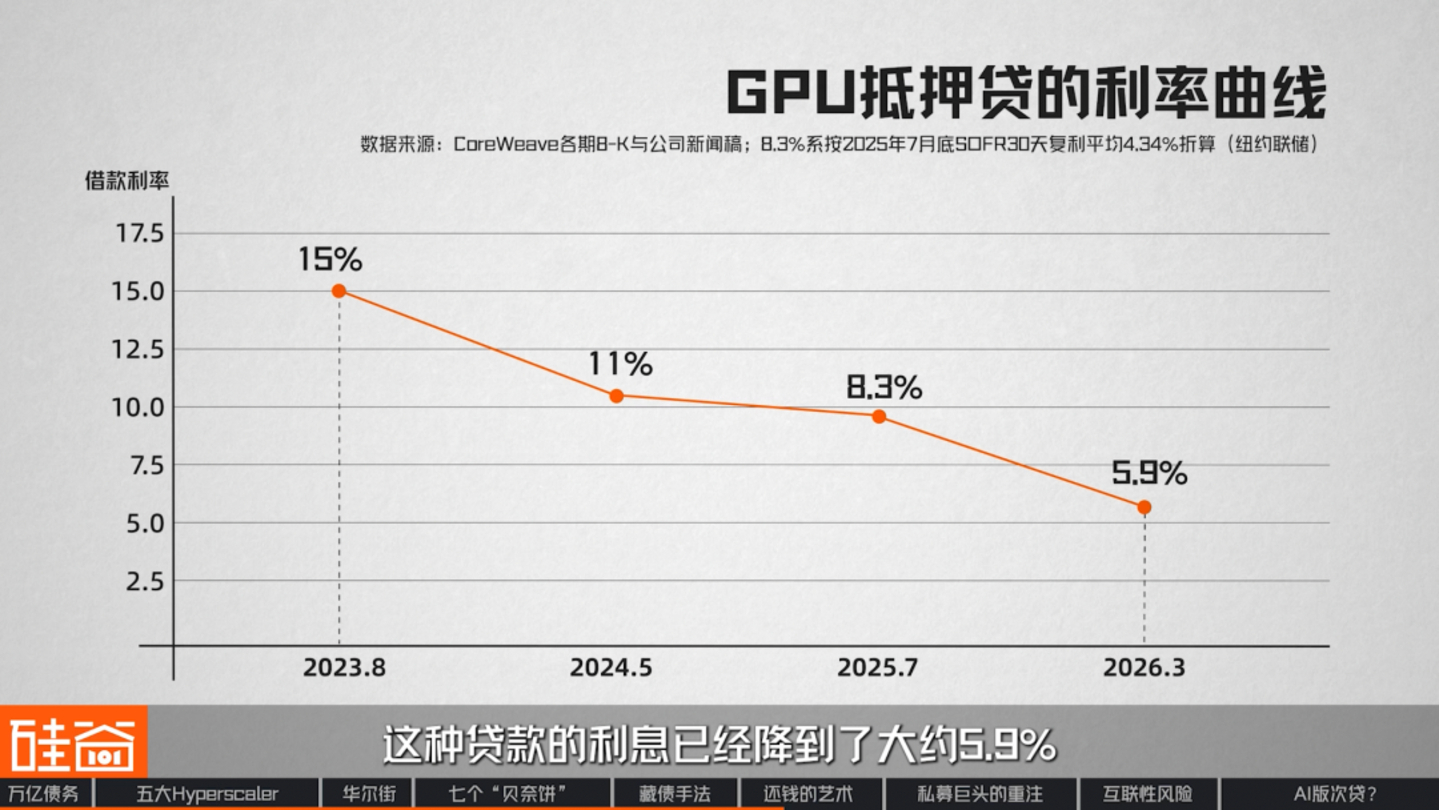
Em 2023, a CoreWeave, provedora de serviços de nuvem com IA, precisava pagar cerca de 15% de juros para obter empréstimos desse tipo. Em março deste ano, a taxa de juros desses empréstimos caiu para cerca de 5,9%, e a empresa chegou a receber uma classificação de grau de investimento. Em outras palavras, em menos de três anos, Wall Street reconheceu as placas de vídeo como um novo tipo de ativo tangível, e os limites desse ativo continuam sendo expandidos.
Em julho deste ano, a General Compute, empresa de computação em nuvem de inferência fundada em 2026, garantiu um empréstimo de US$ 400 milhões utilizando um lote de chips de inferência dedicados. Esta é a primeira vez que chips de inferência se tornam garantia principal para um grande empréstimo na área de IA. E, recentemente, a ideia de transformar placas gráficas em ativos atingiu um novo patamar de relevância.
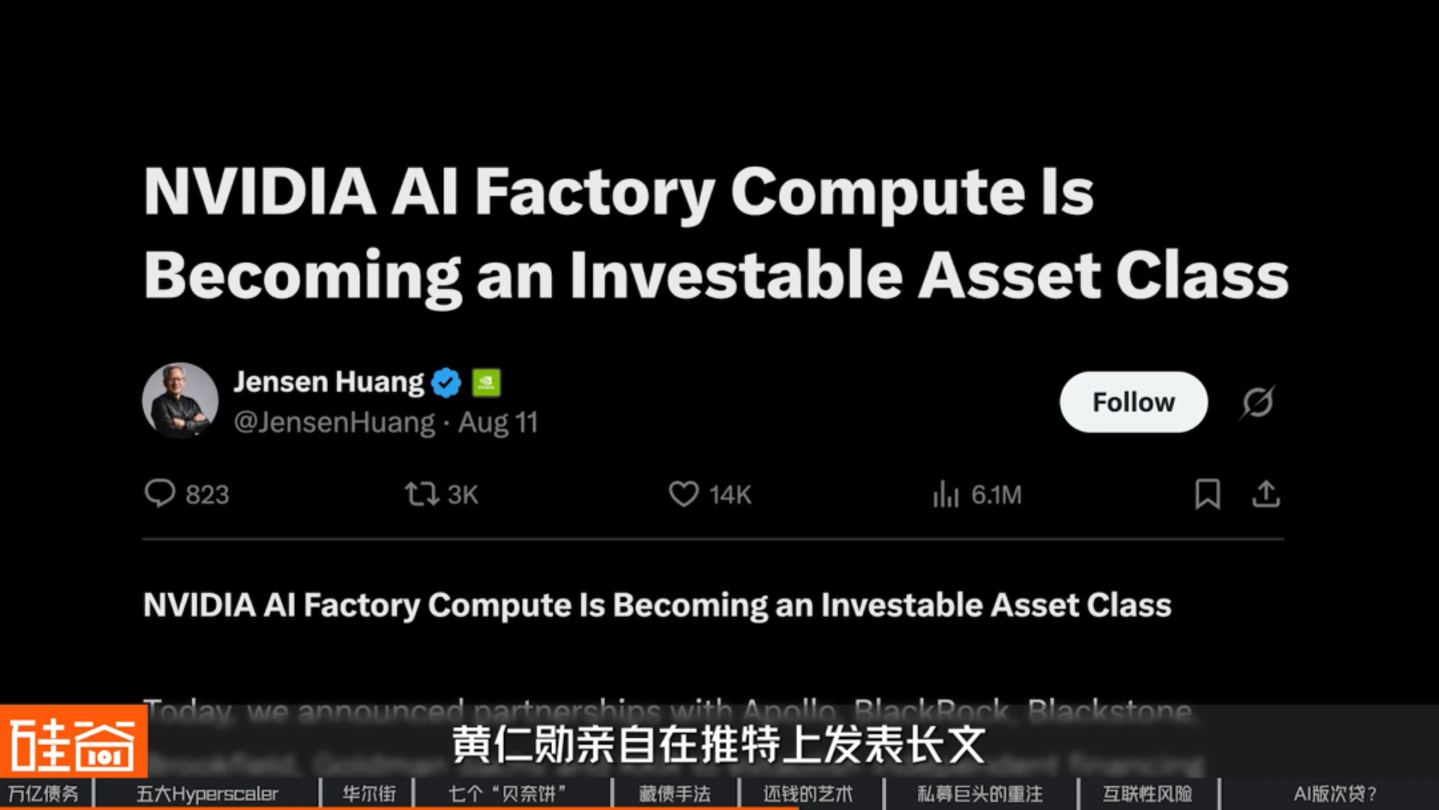
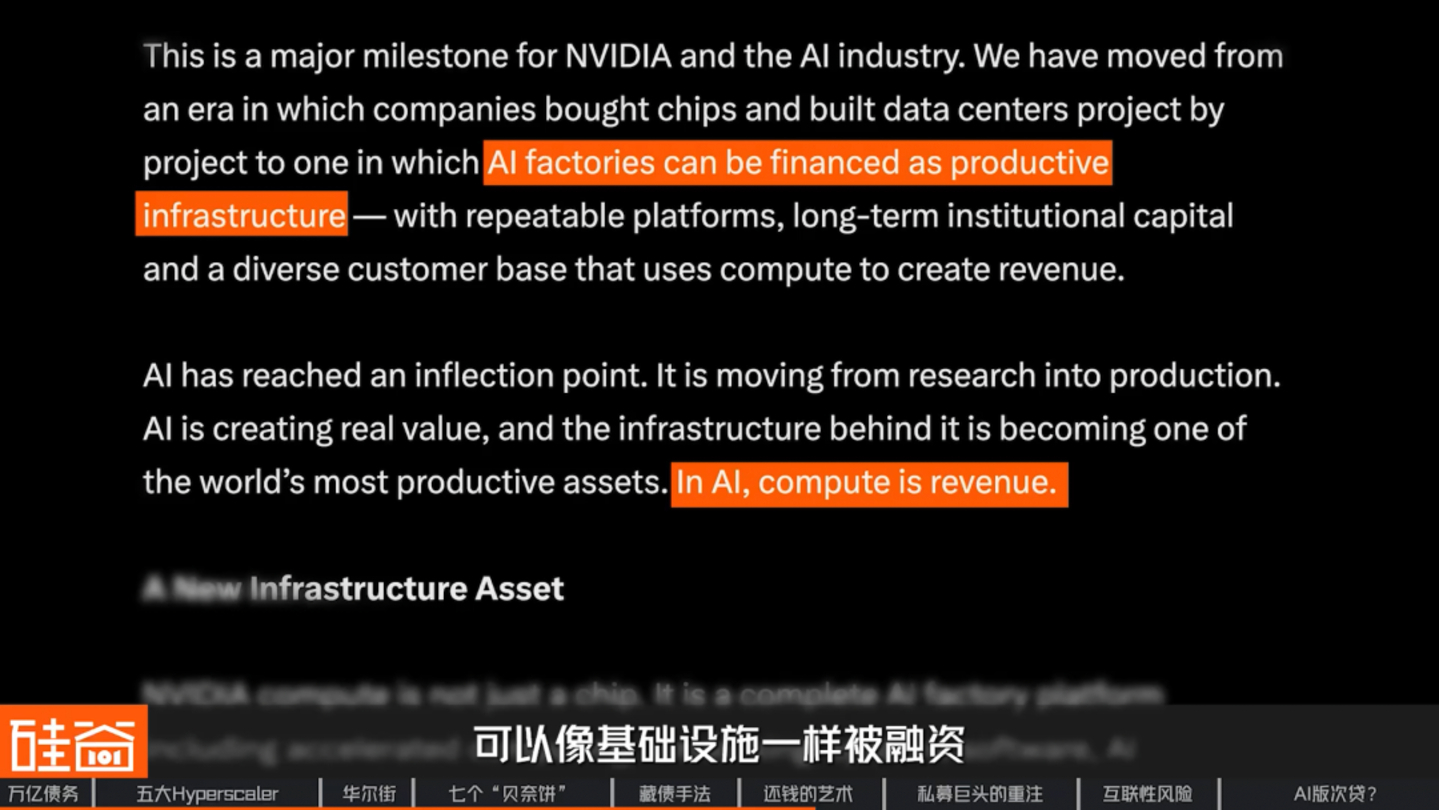
Em 10 de agosto, Jensen Huang publicou pessoalmente um extenso artigo na plataforma de mídia social X, intitulado "(O poder computacional de IA da Nvidia está se tornando uma classe de ativos investível)". No artigo, ele anunciou a criação de uma plataforma de financiamento dedicada ao poder computacional de IA em conjunto com seis instituições: Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR, com o objetivo de alavancar mais de US$ 500 bilhões em capital de terceiros. E já vimos quase todos esses seis nomes antes.
A Nvidia esclareceu especificamente que esses US$ 500 bilhões não representam receita própria, nem um compromisso de um fundo ou cliente específico, mas sim o montante total de capital social que essas plataformas mobilizarão no futuro. No artigo, escreveu: "Na era da IA, poder computacional é receita", e acredita que as fábricas de IA podem ser financiadas como infraestrutura.
Mas, para que algo seja usado como garantia, simplesmente gerar renda não basta; outra questão precisa ser respondida: quanto ainda valerá daqui a alguns anos? A resposta de Huang Renxun tem duas camadas:
O primeiro ponto é deixar que os preços de mercado falem por si. Ele afirmou que a A100, lançada em 2020, ainda será comercialmente viável seis anos depois, com sua vida útil econômica se aproximando de dez anos. Enquanto isso, o preço do aluguel anual da H100 subiu de aproximadamente US$ 1,70 por placa em outubro de 2025 para aproximadamente US$ 3,35 em março deste ano, aumentando a lucratividade das próprias placas de vídeo.
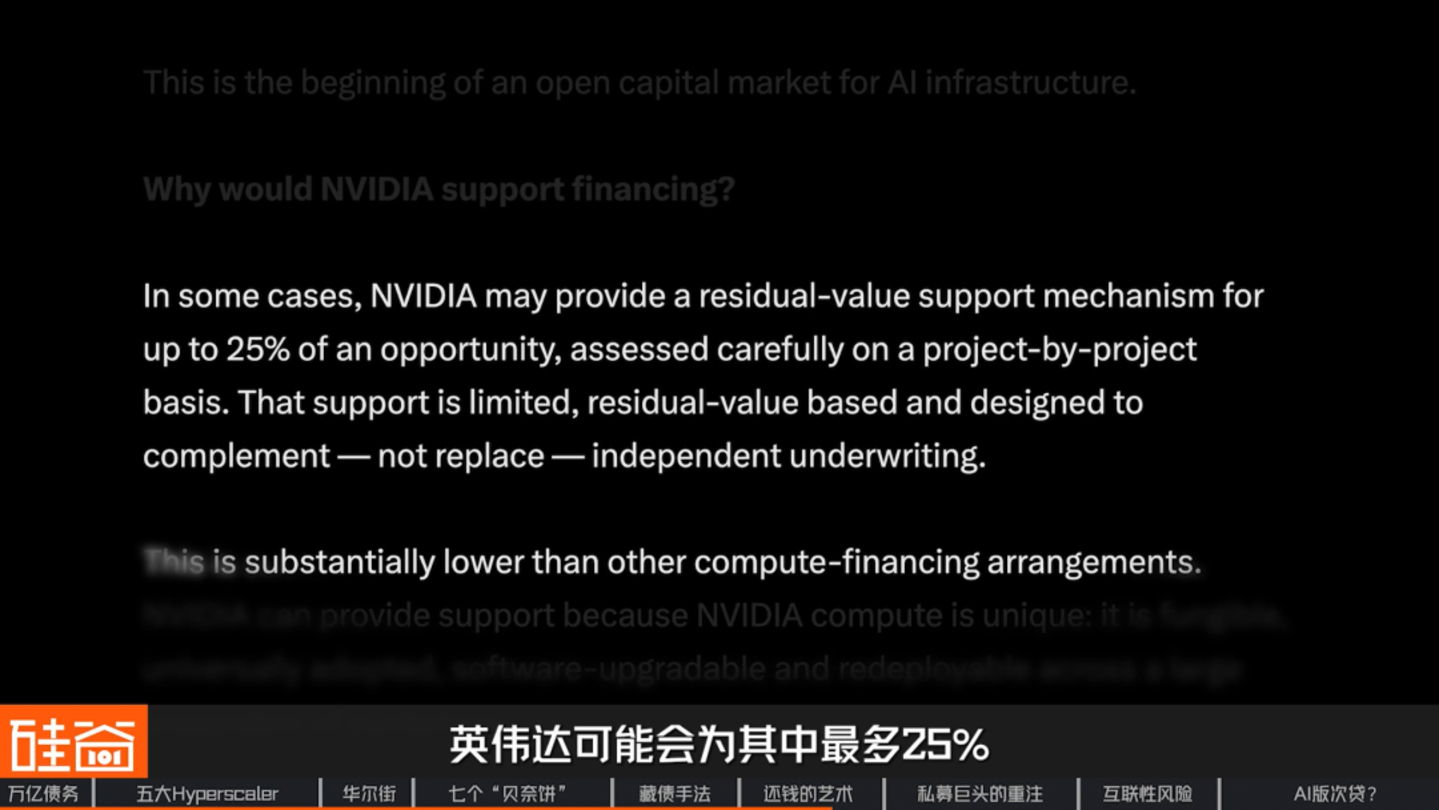
A segunda camada envolve a própria Nvidia, que oferece uma rede de segurança. Em seu tweet, ele afirmou que, para alguns projetos, a Nvidia pode fornecer uma "garantia de valor residual" de até 25%, enfatizando que essa porcentagem é muito menor do que outros arranjos de financiamento de poder computacional disponíveis no mercado.
Mencionamos o termo "garantia de valor residual" ao discutirmos a dívida de US$ 27,3 bilhões da Hyperion. Nesse empréstimo, a Meta forneceu garantias de valor residual para os data centers. Agora, não são apenas os proprietários dos imóveis que estão intervindo para cobrir os prejuízos; até mesmo as empresas que vendem cartões estão fazendo o mesmo.
Bruce Liu (刘沁东)
CEO e CIO da Esoterica Capital (Ji Rong Investment)
Acredito que tudo tem um preço, e desde que o preço seja justo, está tudo bem. Até o repolho mais feio pode virar um prato delicioso se o preço for baixo o suficiente.
Ao contrário dos centros de dados, cuja vida útil pode ser de 10 ou 20 anos, as GPUs podem durar apenas 5 anos ou menos. Nesse caso, qual é o seu risco? Ou o preço justifica isso? Aqueles que tomam empréstimos dessa forma provavelmente estão entre os membros de maior risco em toda a cadeia de risco.
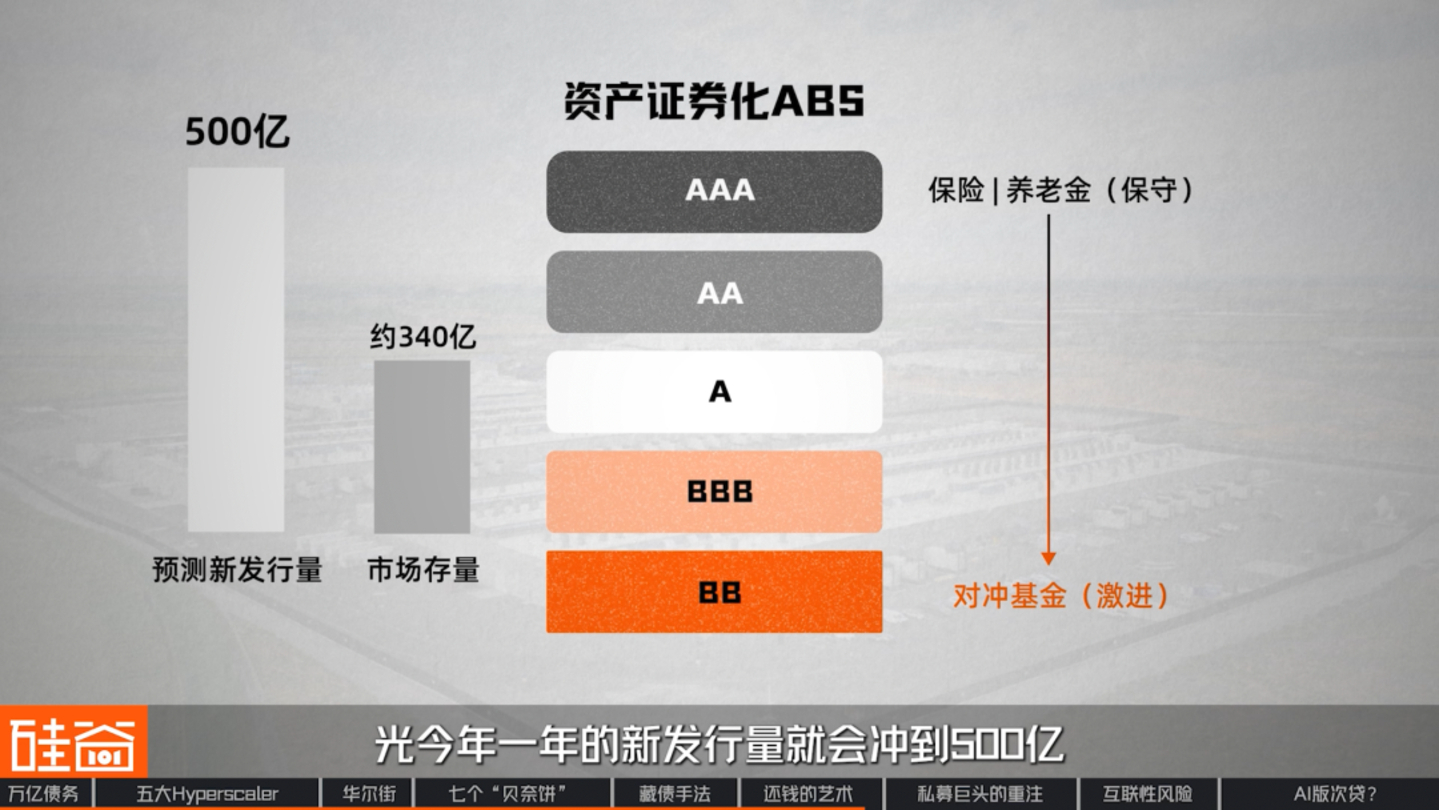
O segundo tipo de empréstimo mais comum são os ABS (Asset-Backed Securities). Eles agrupam a receita futura de aluguéis de data centers em títulos, categorizando-os em tranches que variam de AAA a BB, e os vendem para investidores com diferentes níveis de tolerância ao risco. Atualmente, a capitalização de mercado desses títulos é de aproximadamente US$ 34 bilhões, e as instituições preveem que as novas emissões somente neste ano chegarão a US$ 50 bilhões.
O terceiro tipo é um pouco mais complexo e se chama SRT (Transferência Significativa de Risco). O processo envolve o banco mantendo o empréstimo em seus próprios registros, mas adquirindo um "seguro de primeira perda" de um fundo de private equity, transferindo o risco de inadimplência para o fundo, enquanto o empréstimo permanece registrado em nome do banco. Isso libera mais capital para novos empréstimos. O mercado de SRT já movimenta trilhões de dólares e está sendo cada vez mais utilizado para empréstimos relacionados à inteligência artificial.
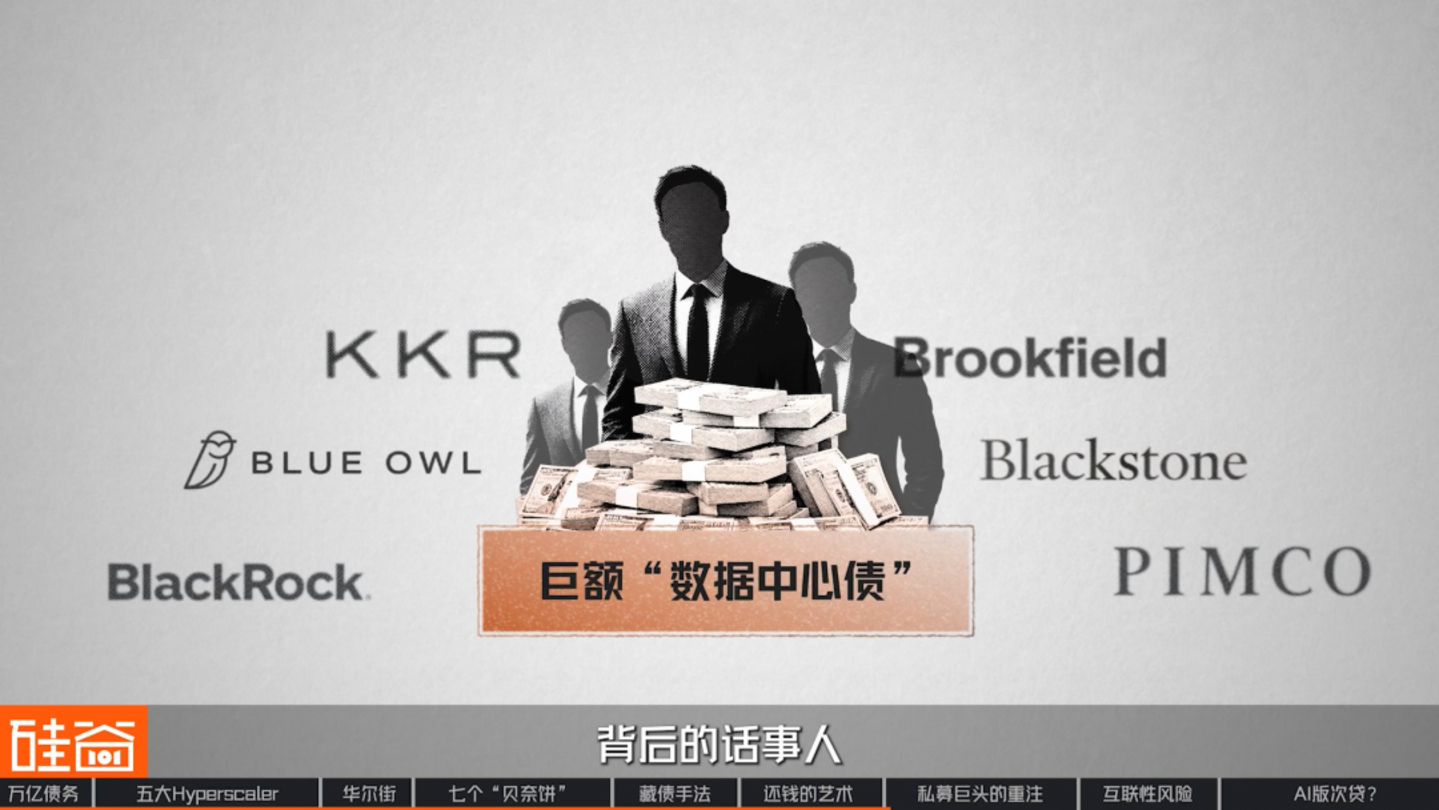
Até agora, entendemos como essas dívidas foram ocultadas e discutimos como Wall Street manipulou o capital de diversas maneiras. Mas uma pergunta permanece: quem realmente é o proprietário desses data centers recém-construídos?
▍ Pistas plantadas há cinco anos
Se analisarmos cuidadosamente os nomes por trás dessas transações de empréstimo, descobriremos que são sempre os mesmos: Blue Owl, Brookfield, PIMCO, Blackstone, KKR e BlackRock. Isso mesmo, eles são os principais responsáveis por essas enormes "dívidas de data centers". Ainda mais surpreendente é que eles já planejavam esse negócio muito antes da chegada da onda da IA.
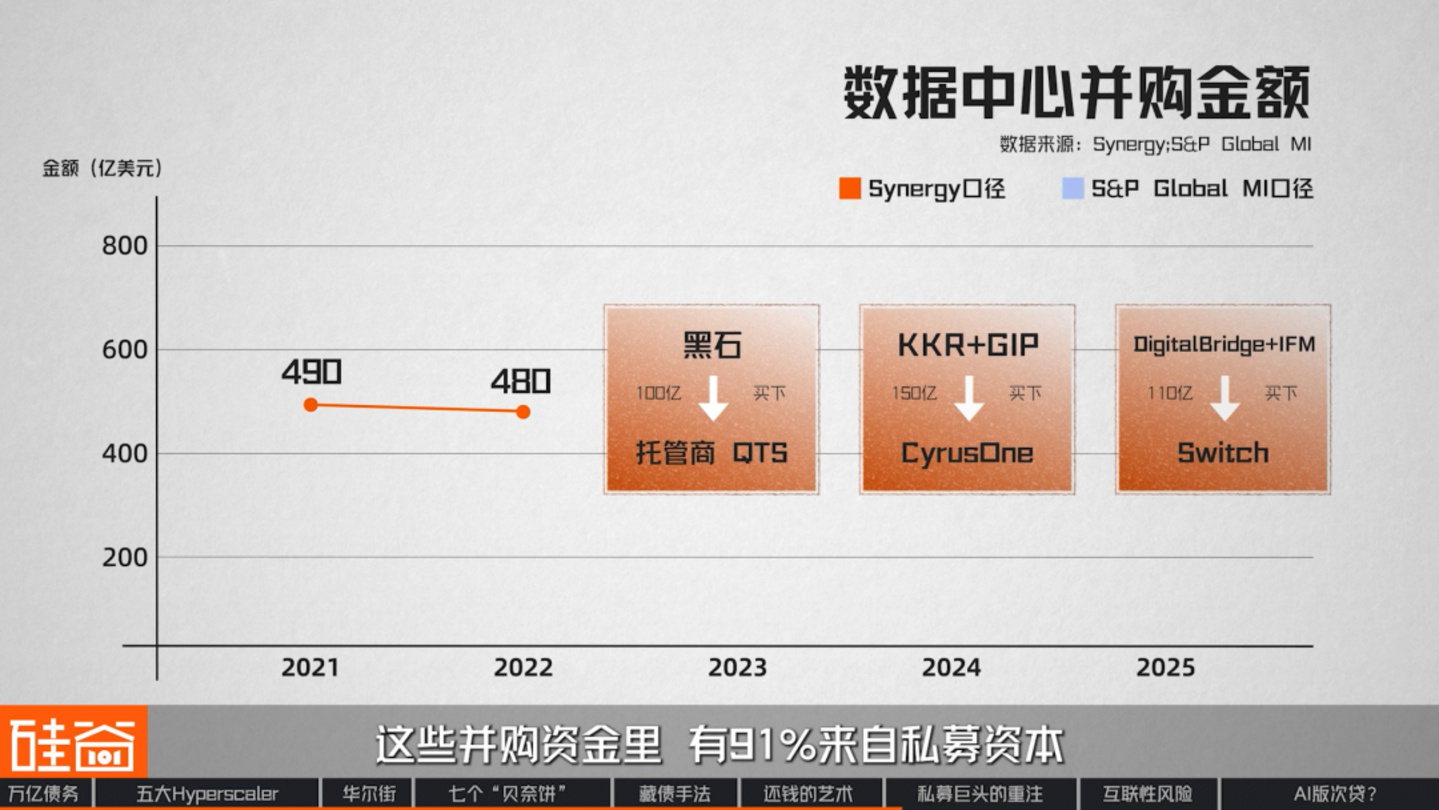
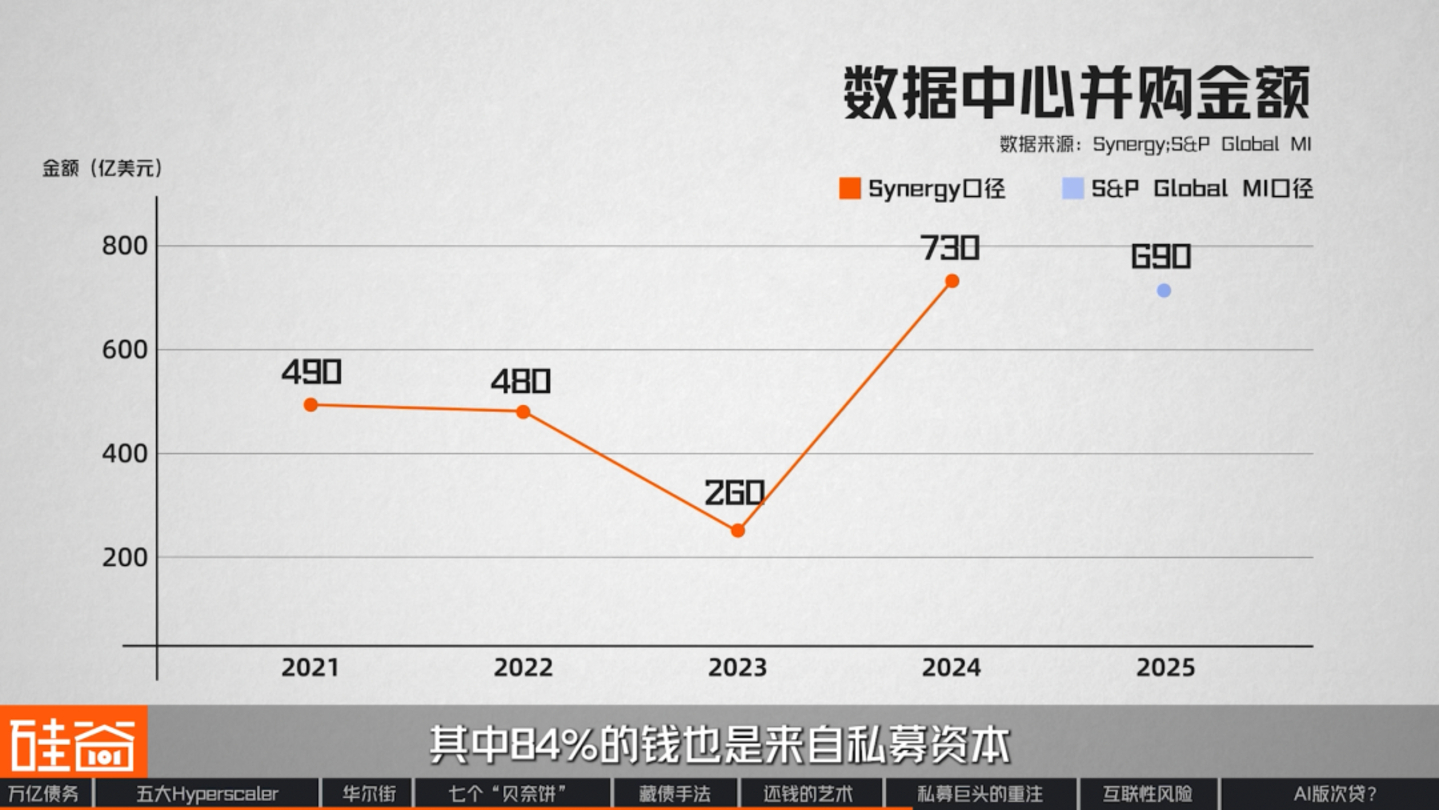
Vamos voltar a 2021. Naquele ano, as fusões e aquisições globais de data centers totalizaram US$ 49 bilhões, estabelecendo um recorde na época. Em 2022, esse valor permaneceu em US$ 48 bilhões, com um total de 187 transações. Dessas aquisições, 91% foram provenientes de capital de private equity.
O valor médio das transações subiu de US$ 80 milhões em 2018 para US$ 235 milhões em 2022, quase triplicando em quatro anos. Você pode pensar que eles estavam comprando servidores? Mas, na verdade, estavam comprando prédios de data centers, terrenos e a rede elétrica já conectada.
Posteriormente, em 2023, devido ao aumento das taxas de juros, o volume de transações de fusões e aquisições diminuiu brevemente. No entanto, a partir de 2024, atingiu novos patamares anualmente, com 84% do capital proveniente de fundos de private equity.
Por que essas gigantes da gestão de ativos voltaram seus olhos para esses imóveis tão cedo? A resposta é bastante simples: porque os inquilinos de data centers estão entre as empresas mais confiáveis do mundo.
Desde a pandemia de COVID-19, a ampla adoção do trabalho remoto trouxe a computação em nuvem para o centro das atenções de Wall Street. No entanto, os data centers são extremamente caros e os provedores de hospedagem não têm condições de construí-los por conta própria, sendo necessário buscar parcerias. Os inquilinos que aderiram a esse modelo são gigantes da computação em nuvem com classificação de investimento, que assinam contratos de longo prazo com duração superior a dez anos. Assim, aos olhos de Wall Street, os data centers deixaram de ser apenas um negócio de tecnologia e se tornaram uma fonte estável de receita, semelhante à infraestrutura.
Em uma era de taxas de juros próximas de zero, fundos de pensão e fundos soberanos com amplas reservas de caixa buscavam justamente esse tipo de ativo. Portanto, muito antes da IA, Wall Street já havia transformado data centers gerenciados em um negócio de locação. Vejamos dois exemplos típicos:
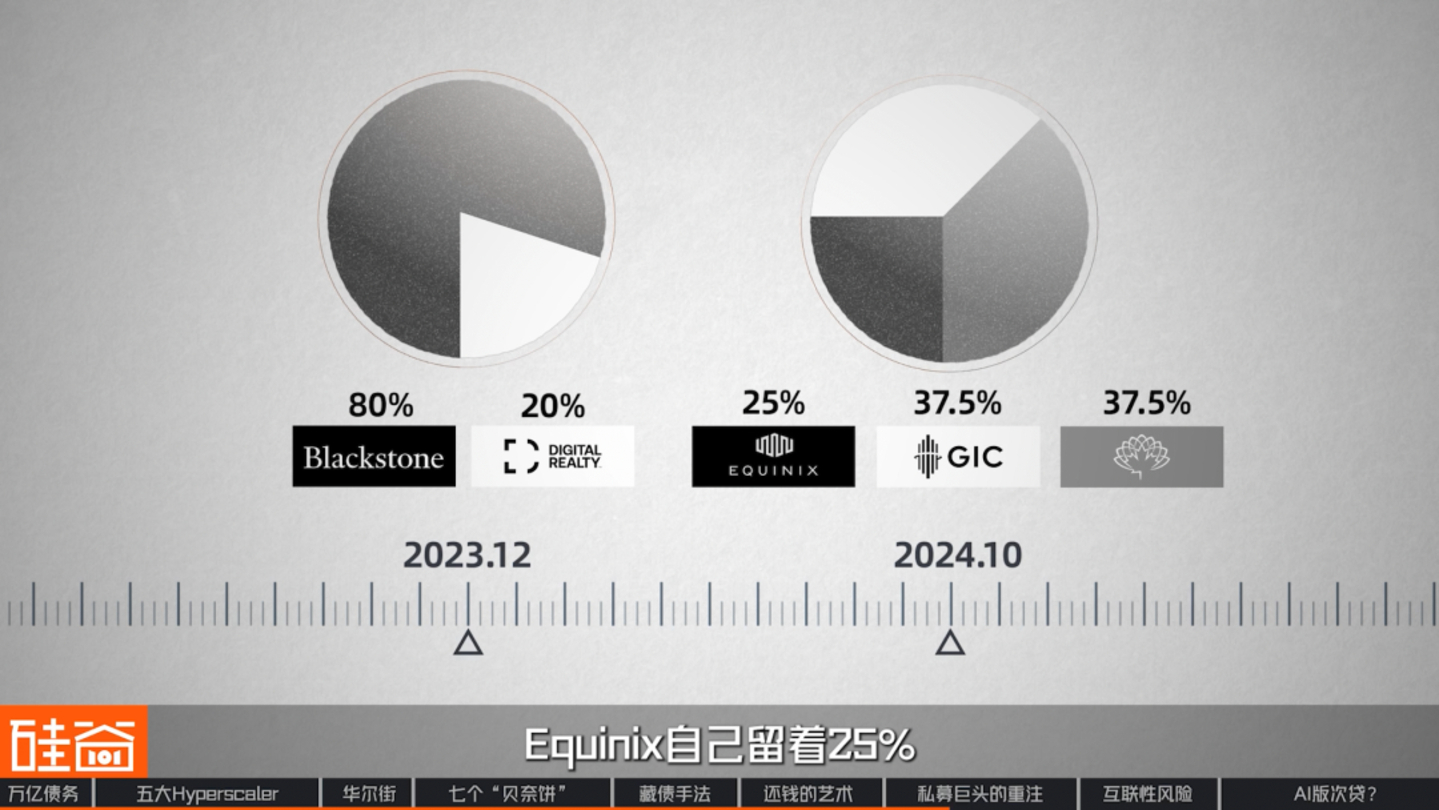
Em dezembro de 2023, a Blackstone e a Digital Realty, desenvolvedora de imóveis para data centers, formaram uma joint venture de desenvolvimento de US$ 7 bilhões. A participação acionária é de 80% para a Blackstone e 20% para a Digital Realty.
Em outubro de 2024, a Equinix, maior provedora de hospedagem de data centers do mundo, firmou uma parceria com o fundo soberano de Singapura e o Canada Pension Plan Investment Board para formar uma joint venture avaliada em mais de 15 bilhões de dólares. Cada um dos dois investidores detém uma participação de 37,5%, enquanto a Equinix mantém apenas 25%.
Em retrospectiva, a estrutura de participação acionária "80/20" da Meta já existia, com as proporções exatamente iguais. Em outras palavras, em 2023, tudo o que era necessário para o negócio de data center de IA já estava em vigor: a estrutura estava pronta, os inquilinos estavam prontos e até mesmo as proporções estavam definidas.
Mas uma pergunta permanece sem resposta: por que uma quantia tão grande de dinheiro está vindo de capital de private equity? Isso nos leva ao recuo dos bancos tradicionais.
O Recuo dos Bancos Tradicionais
Logicamente, essa deveria ter sido a tarefa assumida pelo banco. Mas, justamente nesse momento, a pessoa que mais deveria estar desempenhando essa função abandonou o cargo.
Rob Li
Sócio-gerente da Amont Partners, Nova Iorque
Por que o setor de crédito privado não existia antes da crise financeira? Havia apenas pequenas empresas que emprestavam a juros altos. Por que um setor de crédito privado tão vasto se desenvolveu nos últimos 20 anos? Uma das principais razões é que os governos não permitiam que os bancos participassem de atividades de alto risco. Os bancos não estavam envolvidos, mas a demanda persistia, então quem preencheria essa lacuna? Surgiu o crédito privado; ele é essencialmente um complemento aos bancos. Muitos empréstimos de alto risco que os bancos não conseguiam administrar devido a restrições regulatórias e de alavancagem foram assumidos pelo crédito privado, daí a existência do setor.
Em outras palavras, esse setor sempre fez coisas que os bancos não conseguem fazer. Em 2023, essa fronteira foi expandida mais uma vez.
Em março de 2023, o Silicon Valley Bank entrou em colapso, desencadeando uma série de crises bancárias. Em julho do mesmo ano, os reguladores dos EUA propuseram uma minuta de regra de capital chamada "Basileia III Finale". De acordo com essa minuta, para cada empréstimo personalizado de longo prazo e de grande valor concedido por um banco, o montante de capital próprio que ele precisa manter aumentará significativamente.
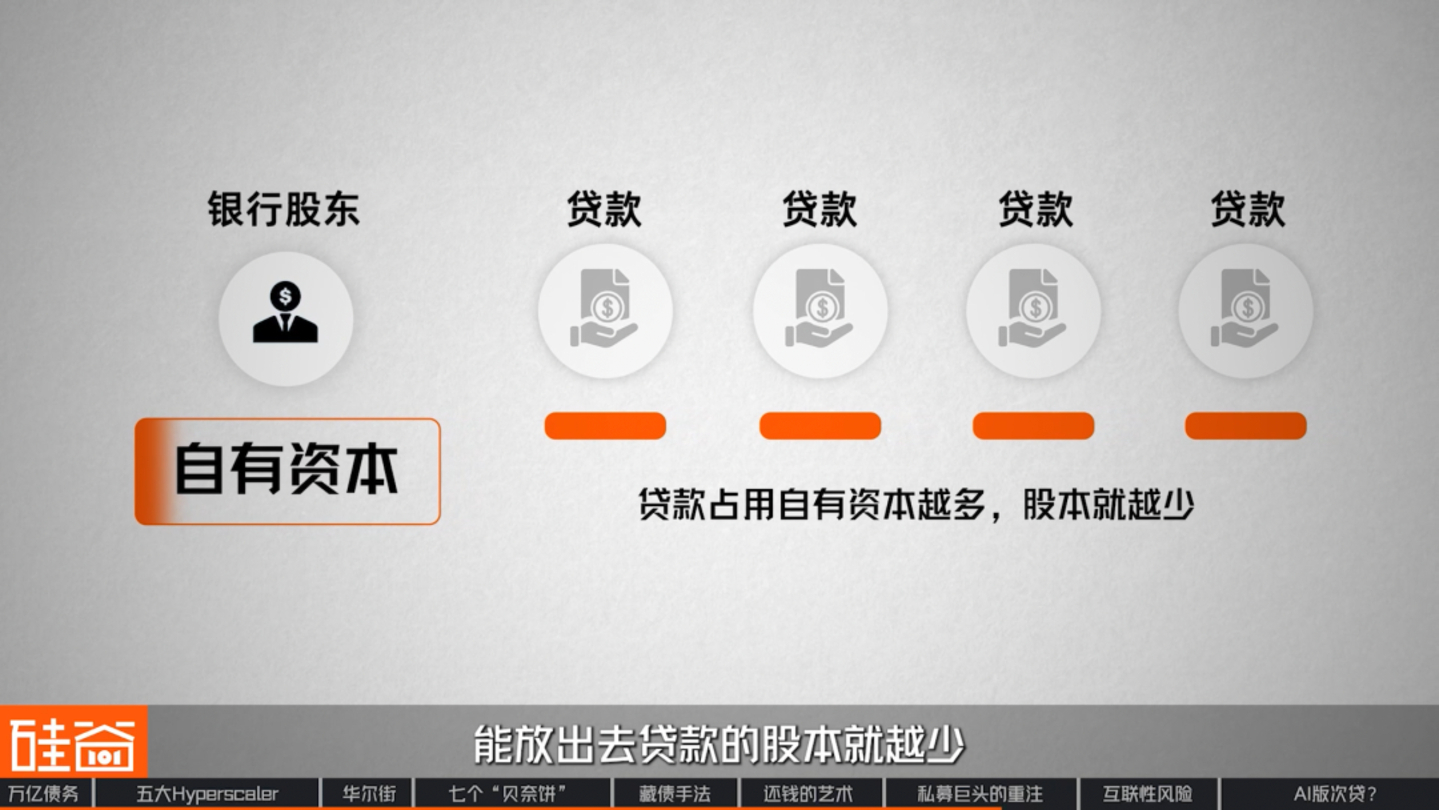
Capital próprio refere-se ao dinheiro investido pelos acionistas de um banco. As normas exigem que os bancos aloquem uma parte desse capital para cada empréstimo concedido. Se um empréstimo não puder ser recuperado, os acionistas sofrem as perdas primeiro, e não os depositantes. Quanto mais capital próprio um empréstimo imobilizar, menos capital próprio estará disponível para empréstimos futuros.
Como resultado, todo o setor bancário começou a reduzir seus balanços, tornando-se particularmente cauteloso com ativos de longo prazo, de grande escala e não padronizados. Os data centers, em especial, são o tipo de ativo que os bancos menos desejam manter em seus balanços: eles geralmente têm prazos superiores a uma década, envolvem somas enormes de dinheiro e são altamente não padronizados.
Por outro lado, o capital de private equity é garantido por anuidades de seguros e fundos de pensão — capital paciente genuíno que se adequa perfeitamente às suas necessidades. Como resultado, a infraestrutura de IA tornou-se gradualmente o principal campo de batalha para o crédito privado, enquanto os bancos tradicionais são cada vez mais relegados ao papel de "intermediários".
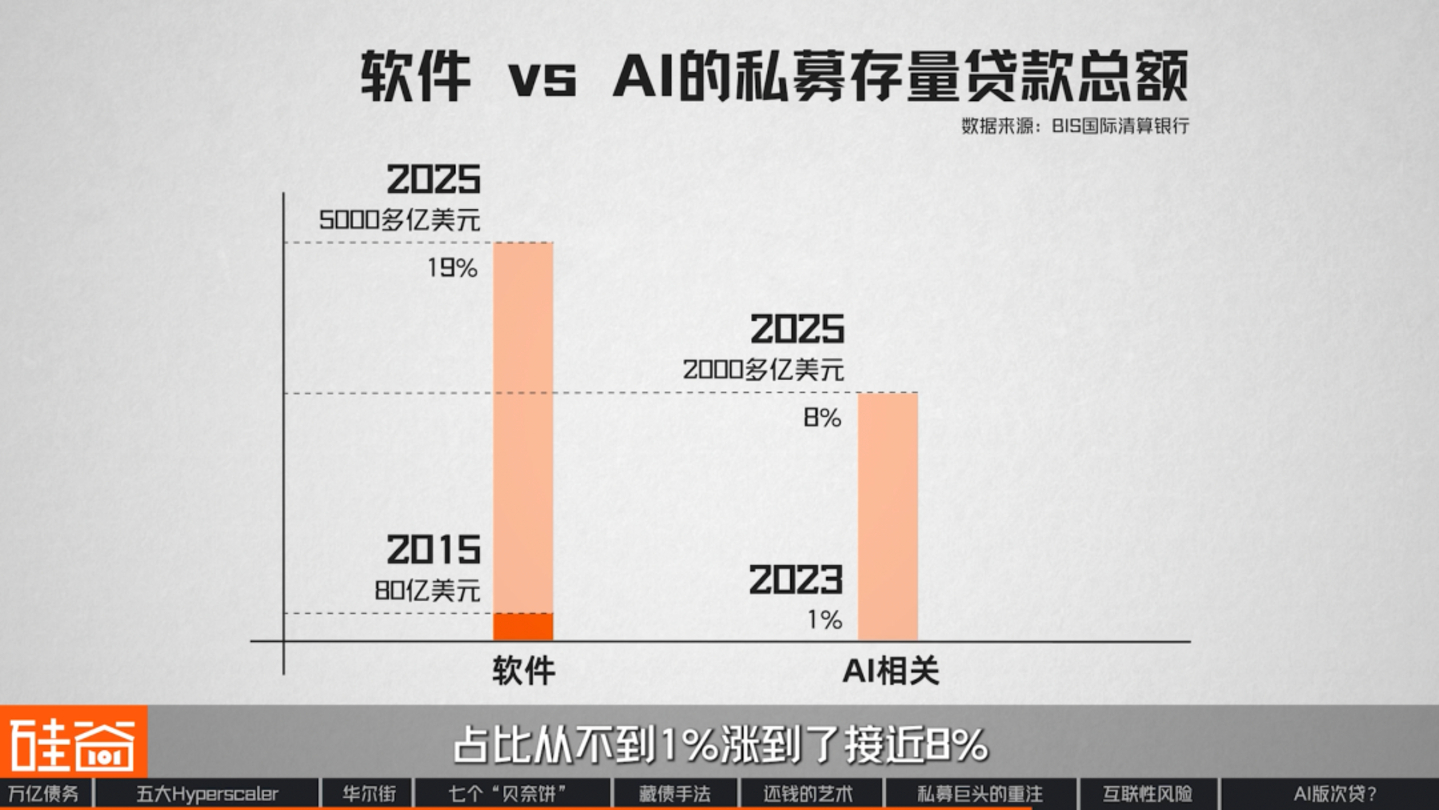
Como mencionado anteriormente, o maior segmento de empréstimos privados na última década tem sido, na verdade, o de software SaaS. O saldo devedor desses empréstimos — empréstimos que fundos de private equity já concederam a empresas de software, mas ainda não foram quitados — cresceu de menos de US$ 8 bilhões em 2015 para mais de US$ 500 bilhões até o final de 2025, representando 19% do total de empréstimos privados diretos. Em outras palavras, um quinto do dinheiro emprestado por fundos de private equity foi destinado a empresas de SaaS.
O montante total de empréstimos relacionados à IA aumentou de zero para mais de 200 bilhões de yuans nos últimos três anos, e sua participação subiu de menos de 1% para quase 8%. Atualmente, a proporção de fundos de private equity que investem em áreas relacionadas à IA aumentou de 5% há dez anos para 20%. Em termos de número de transações, as transações relacionadas à IA já representam 34%.
O mercado também está mudando. Títulos de colocação privada, como os da Hyperion, mencionados anteriormente, eram praticamente inexistentes no setor de data centers no final do ano passado. No entanto, as estatísticas mostram que esse mercado cresceu mais de US$ 40 bilhões. Além disso, a infraestrutura de IA deve atrair outros US$ 800 bilhões do mercado de empréstimos privados nos próximos três anos, superando o capital acumulado por empresas de software em uma década. Isso significa que os principais investidores em data centers de IA migraram dos bancos para esses gigantes da gestão de ativos?
Bruce Liu (刘沁东)
CEO e CIO da Esoterica Capital (Ji Rong Investment)
Não há necessidade de idolatrá-los; eles são simplesmente um canal para fornecer financiamento. As empresas ainda podem emitir títulos no mercado de títulos de grau de investimento e no mercado de títulos de alto rendimento. Mais adiante, se não conseguirem tomar empréstimos, podem ser consideradas como credoras de juros altos — a parte em que as instituições tradicionais não podem participar, mas que elas administram. Acho que todos estão fazendo o que devem fazer e ganhando o que devem ganhar.
Por outro lado, nesta onda de desenvolvimento da infraestrutura de IA, a posição das gigantes da gestão de ativos pode não ser tão segura quanto elas pensam.
Em março deste ano, os requisitos do "Basileia III Finale" foram significativamente flexibilizados e a ponderação de risco para empréstimos corporativos foi reduzida. Anteriormente, os bancos eram obrigados a fornecer quatro vezes o valor do empréstimo em capital próprio para empréstimos corporativos comuns, o que, na prática, inviabilizava o negócio. Agora, essa exigência foi revogada e o requisito de capital para que os bancos emprestem a empresas comuns foi restaurado, passando de quatro vezes o valor do empréstimo, conforme previsto na minuta, para a proporção original de 1:1.
Segundo estimativas dos próprios reguladores, isso liberaria mais de US$ 1 trilhão em nova capacidade de empréstimo para os bancos. Por exemplo, há indícios de que o JPMorgan Chase já alocou US$ 50 bilhões em capacidade de empréstimo direto.
Portanto, os bancos tradicionais estão voltando à batalha pelo controle da infraestrutura de IA. Uma emocionante disputa pode ter acabado de começar. Mas surge a questão: será que essa enorme dívida relacionada à IA e tantas manobras de capital estão alimentando uma nova crise do subprime na era da IA?
Em abril de 2026, pouco depois de o Blue Owl Fund ter sofrido uma forte onda de resgates, emitiu um novo título de US$ 400 milhões, que foi imediatamente absorvido pelo mercado. Havia apenas um comprador para esse título: a PIMCO, uma das maiores investidoras em títulos do mundo, com mais de dois trilhões de dólares em ativos sob gestão global. Em outras palavras, um título emitido por uma empresa de private equity foi totalmente absorvido pelo fundo de outra empresa de private equity.
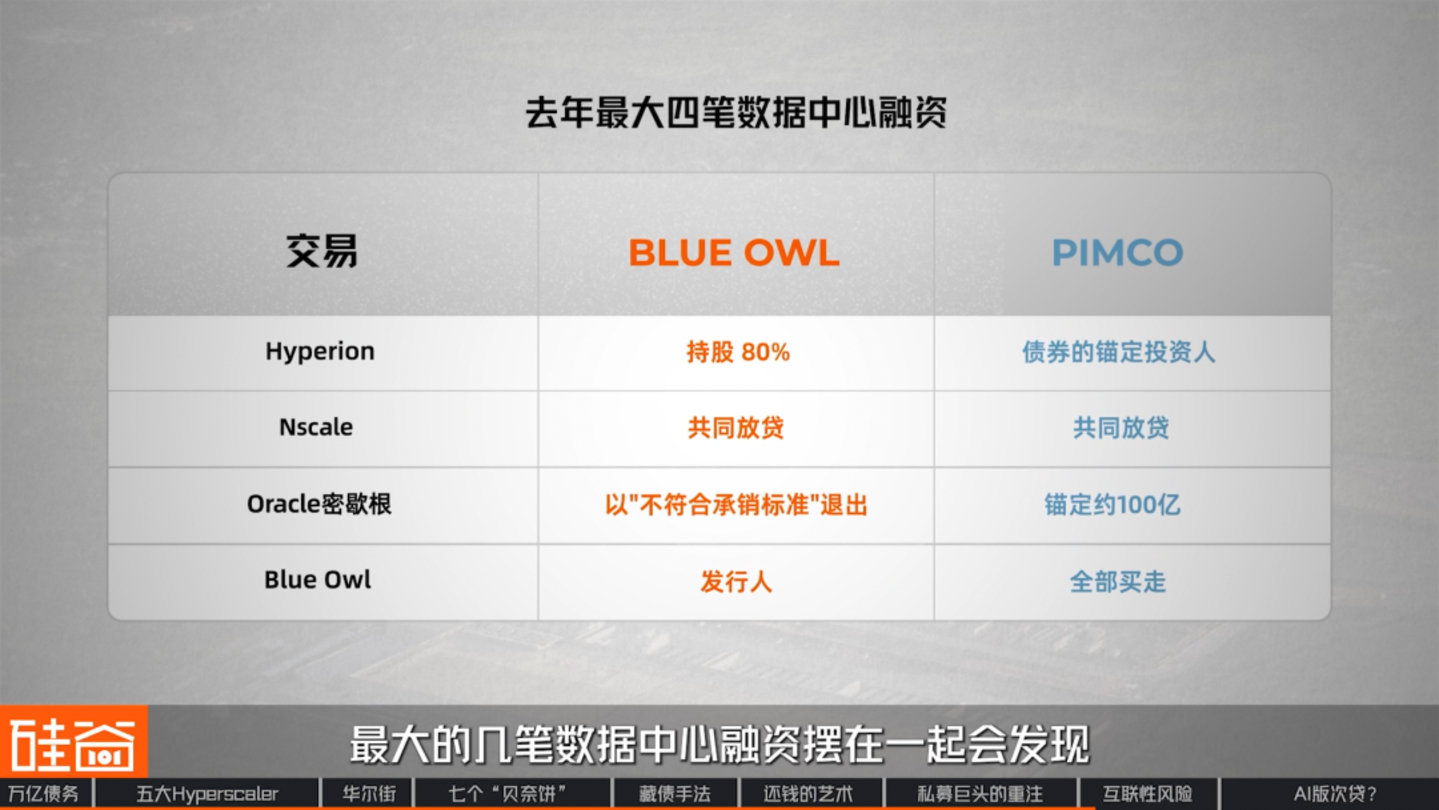
Se reunirmos algumas das maiores rodadas de financiamento de data centers do ano passado, descobriremos que os mesmos dois nomes aparecem em quatro lugares completamente diferentes.
O primeiro negócio foi o Hyperion da Meta, avaliado em US$ 27,3 bilhões. A Blue Owl era acionista, detendo 80% das ações; a PIMCO era a principal investidora nesses títulos. Uma financiou a construção e a outra emprestou dinheiro para o edifício.
O segundo empréstimo foi o de US$ 1,4 bilhão, garantido por GPUs, concedido pela Nscale, provedora de serviços de nuvem de IA. Desta vez, as duas empresas trocaram de papéis, tornando-se credoras conjuntas e parceiras de empréstimo.
O terceiro negócio foi o projeto de US$ 16,3 bilhões da Oracle em Michigan. A Blue Owl desistiu após analisá-lo, alegando que "não atendia aos seus padrões de subscrição"; a PIMCO assumiu o projeto, fixando-o em aproximadamente US$ 10 bilhões. No mesmo projeto, uma empresa o considerou inadequado, enquanto a outra o considerou.
O quarto negócio é o de US$ 400 milhões mencionado anteriormente. Desta vez, a Blue Owl é a emissora e a PIMCO é a única compradora.
Assim, em um ano, a relação entre esses dois nomes mudou quatro vezes. Mas, independentemente de como as posições mudassem, o dinheiro que assumia o controle sempre vinha do mesmo círculo.
Os órgãos reguladores tomaram conhecimento desse problema. Um relatório do Escritório de Pesquisa Financeira dos EUA, divulgado em março, afirmou: "Essa concentração destaca a interconexão entre as instituições financeiras tradicionais e o ecossistema de empréstimos privados". O relatório de maio do Conselho de Estabilidade Financeira também listou a "interconectividade bancária" como uma das principais vulnerabilidades do setor.
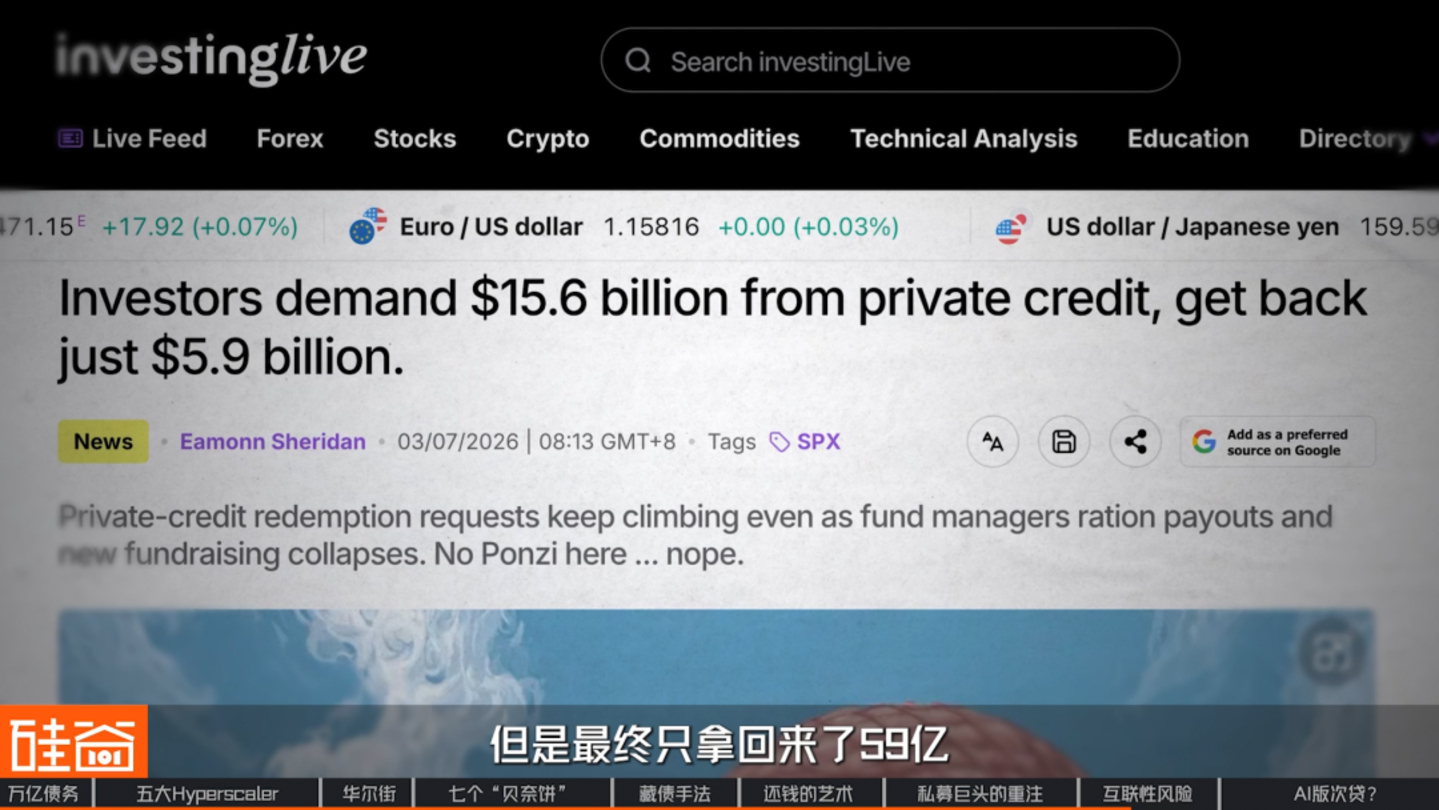
No segundo trimestre deste ano, os investidores solicitaram resgates totalizando US$ 15,6 bilhões, mas receberam apenas US$ 5,9 bilhões. Essa discrepância não se deve a tentativas de inadimplência por parte dos fundos; esses fundos semilíquidos geralmente têm um limite trimestral de resgate, normalmente de 5% do patrimônio líquido do fundo. Quando o valor do resgate ultrapassa esse limite, o fundo distribui os reembolsos proporcionalmente. Por exemplo, se você solicitar um resgate de US$ 1 milhão, poderá receber apenas US$ 380.000, com o restante sendo transferido para a fila do trimestre seguinte.
No mesmo trimestre, esses fundos recorreram ao mercado de títulos para captar recursos. Emitiram títulos corporativos com grau de investimento em nome de suas gestoras para repor seu próprio capital e manter a capacidade de continuar concedendo empréstimos. Apollo, BlackRock, Ares, Blue Owl — uma após a outra. Mas os recursos utilizados por essas gestoras de ativos não eram próprios; vieram de seguradoras e fundos de pensão. Atualmente, somente os fundos de pensão se comprometeram a comprar títulos, mas ainda não efetuaram os pagamentos, totalizando quase US$ 100 bilhões.
Rob Li
Sócio-gerente da Amont Partners, Nova Iorque
Quem está por trás do dinheiro que compra esses títulos — seja um fundo de investimento de longo prazo, um fundo de hedge, um banco ou uma seguradora? Nos Estados Unidos, as maiores fontes de financiamento provavelmente são fundos de pensão, fundos patrimoniais e fundações. Fundos patrimoniais e fundações universitárias são fundos privados, mas os fundos de pensão são essencialmente dinheiro do contribuinte. Portanto, a grande maioria dos recursos vem de fundos de pensão e fundos soberanos. Em outras palavras, no fim das contas, quem paga a conta são os contribuintes.
Assim, essa cadeia de financiamento parece estar circulando entre pessoas influentes, mas tem uma saída: as contas de aposentadoria de pessoas comuns.
Ainda mais problemático é o aspecto das garantias. Outros setores contraem empréstimos de longo prazo garantidos por rodovias, pontes ou fábricas — construções que podem durar décadas, acompanhando o prazo de vencimento da dívida. No entanto, uma parcela significativa da dívida relacionada à IA é garantida por placas gráficas.
Os títulos públicos emitidos por essas gigantes da tecnologia têm prazos de pagamento que se estendem por décadas. Mas as placas de vídeo compradas com esse dinheiro se depreciam completamente em cinco ou seis anos. Relatórios de análise de mercado indicam que uma placa de vídeo H100, após três anos, só pode ser vendida por 45% do seu preço original. No entanto, o período de depreciação é determinado pelas próprias empresas de tecnologia; quanto maior o período, menores os custos anuais de amortização e maior a margem de lucro, pelo menos em teoria.
Rob Li
Sócio-gerente da Amont Partners, Nova Iorque
Anteriormente, afirmávamos que a depreciação, em teoria, durava menos de 3 anos. Agora, todos os provedores de nuvem estão depreciando seus ativos por pelo menos 6 ou 7 anos, incluindo fábricas, cujo prazo de depreciação passou de 10 para 20 ou 30 anos. Claramente, todos estão usando algum artifício contábil, mas isso não é exclusividade da Microsoft; as cinco empresas anteriores faziam o mesmo. Não é algo que a Microsoft inventou.
Algumas empresas de venda a descoberto calcularam isso e acreditam que o custo subestimado nos próximos três anos chega às centenas de bilhões de dólares.
Bruce Liu (刘沁东)
CEO e CIO da Esoterica Capital (Ji Rong Investment)
O mercado de crédito é, na verdade, um mercado muito sofisticado. Não existe certo ou errado nisso, e isso não significa que o mercado esteja insano. Neste ciclo e neste ambiente, as GPUs se tornaram ativos relativamente valiosos; elas têm valor de garantia. A única questão é a que preço, o que eu acho mais importante.
Atualmente, o mercado de Credit Default Swaps (CDS) parece estar precificando esse risco. Quem assistiu ao filme *A Grande Aposta* deve estar familiarizado com o nome. Essencialmente, trata-se de uma apólice de seguro contra inadimplência, e o preço desse seguro reflete a avaliação do mercado sobre o risco de inadimplência. Quanto maior o prêmio, mais perigoso o mercado considera o risco.
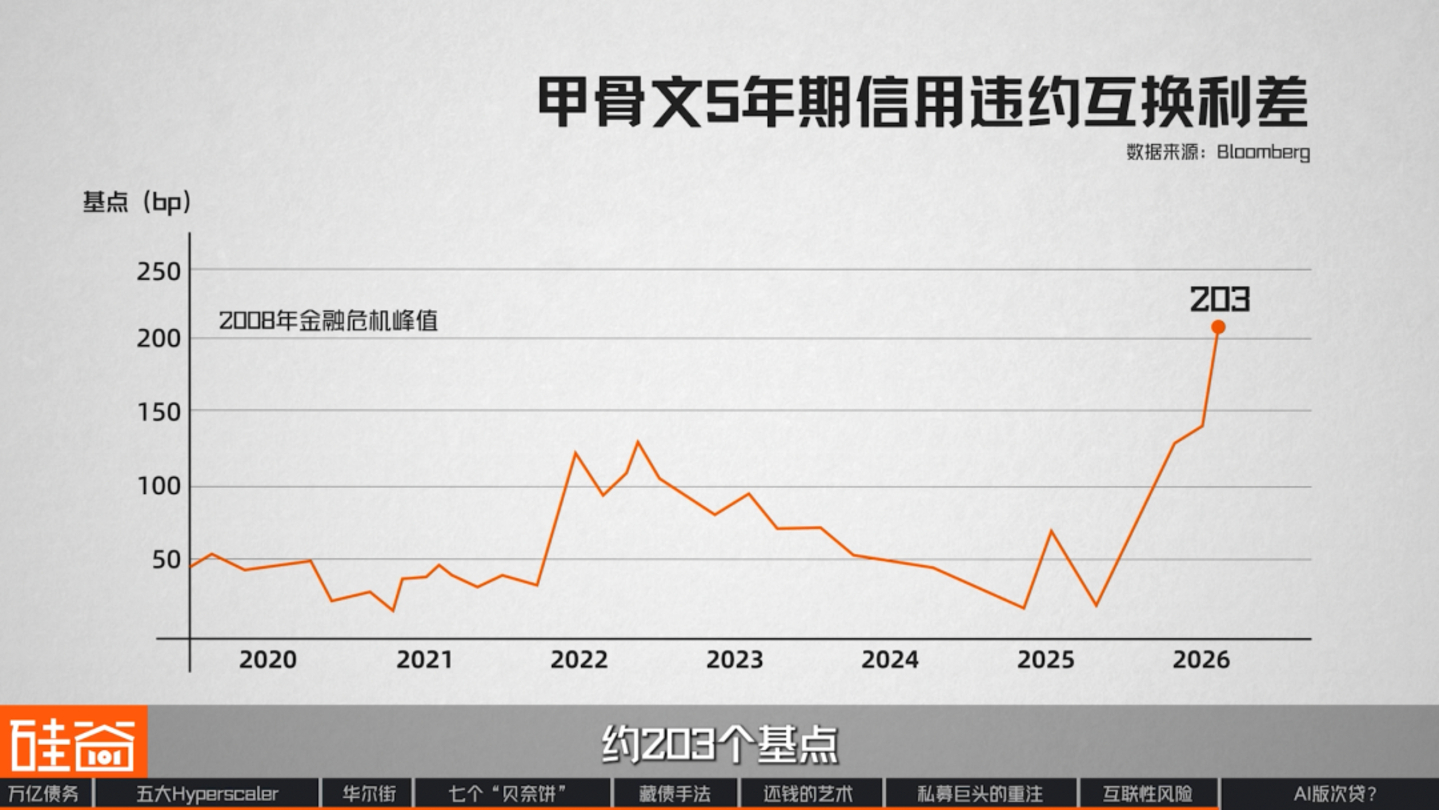
Recentemente, o preço do CDS da Oracle bateu recordes históricos, atingindo seu nível mais alto desde a crise financeira de 2008, em aproximadamente 203 pontos-base. Seria isso um sinal de alerta?
Bruce Liu (刘沁东)
CEO e CIO da Esoterica Capital (Ji Rong Investment)
Recentemente, os CDS dessas empresas dispararam. Veja a Oracle como exemplo. Antes disso, a Oracle era uma mina de ouro. Ela não investia muito e dependia de seus produtos e clientes existentes para gerar receita passivamente.
É importante entender que investidores de crédito e investidores de capital próprio têm perspectivas completamente diferentes. Um credor que empresta dinheiro para a Oracle não se importa com o desempenho futuro da empresa; ele se preocupa apenas com uma coisa: se a Oracle irá à falência e se conseguirá pagar o empréstimo.
Mas o modelo de negócios da Oracle passou por uma transformação completa; ela começou a contrair empréstimos para construir sua infraestrutura. Do ponto de vista da dívida, não é mais a mesma empresa. Naturalmente, tudo relacionado à dívida aumentará de valor.
Acredito que isso seja uma reprecificação normal. Quero enfatizar que isso não é um sinal de alerta, mas sim o mercado fazendo o que deve fazer: reprecificar esse negócio. Essas empresas passarão de negócios com poucos ativos e excelente fluxo de caixa livre para um ciclo de construção que talvez nunca tenham enfrentado antes. O fluxo de caixa livre pode se tornar negativo, exigindo obras contínuas, algo semelhante ao que acontece com as empresas petrolíferas, e o mercado de crédito está reprecificando essa mudança.
Então, se o mercado realmente consegue calcular isso, o que exatamente ele está calculando? No mês passado, a Microsoft nos deu a oportunidade de ver isso com clareza.
A Microsoft anunciou que, a partir do ano fiscal de 2027, o período de depreciação de seus data centers e prédios de escritórios será estendido de 15 para 25 anos. A empresa também afirmou que mais contratos de locação de data centers serão convertidos de arrendamentos financeiros para arrendamentos operacionais no futuro e, portanto, não serão mais incluídos nos investimentos de capital. Isso reduz o valor dos investimentos de capital para 2026 de aproximadamente US$ 190 bilhões para aproximadamente US$ 175 bilhões. No dia da divulgação do relatório de resultados, as ações da Microsoft subiram 9%. Mas será que a aprovação do mercado em relação à Microsoft se deve realmente a um simples ajuste contábil?
Rob Li
Sócio-gerente da Amont Partners, Nova Iorque
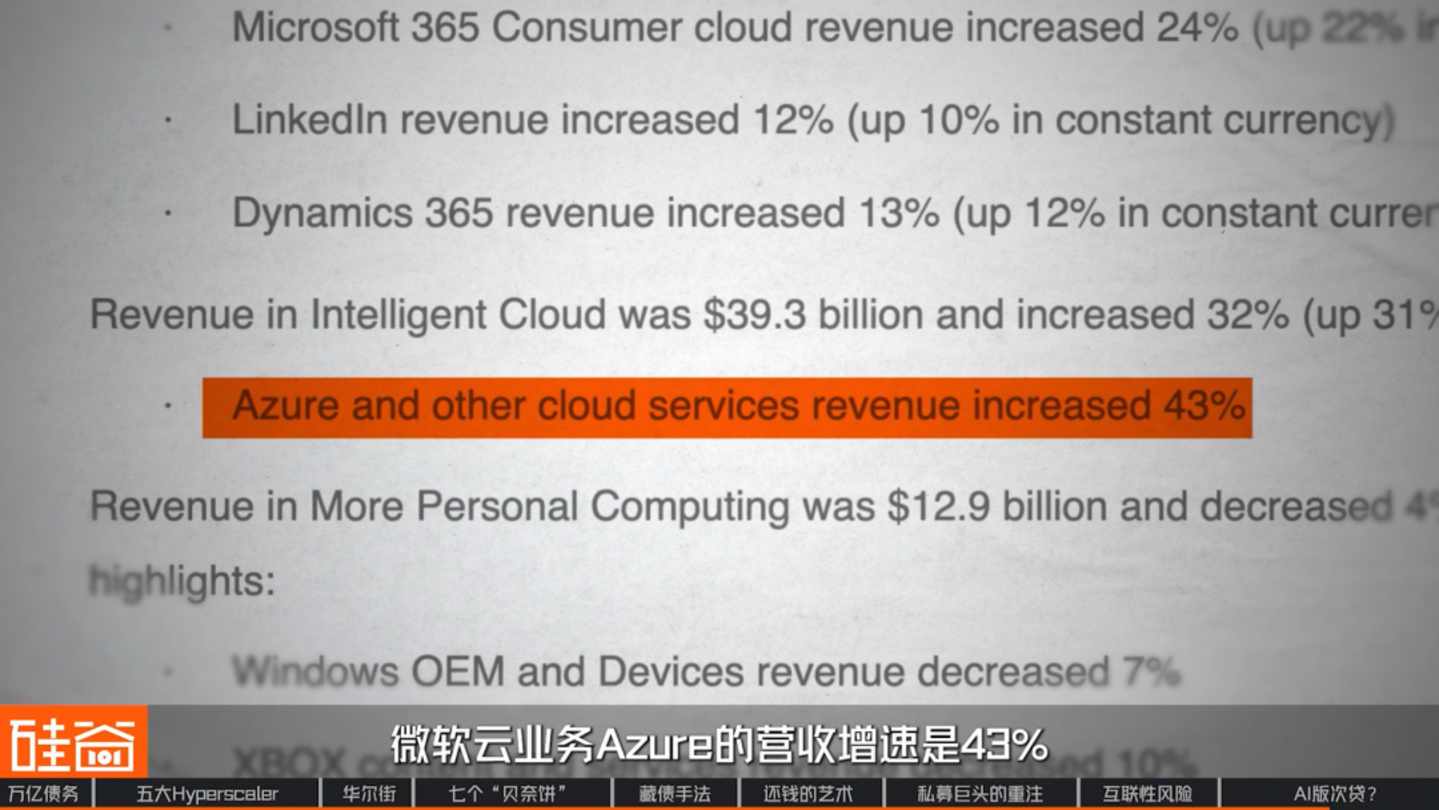
Isso tem pouco a ver com métodos estatísticos. As pessoas podem ficar entusiasmadas por alguns segundos, mas Wall Street logo perceberá que se trata apenas de uma mudança de metodologia; o valor gasto em si é o mesmo. O que realmente impulsionou o preço das ações foi o crescimento muito acima do esperado do seu próprio negócio de nuvem, o Microsoft Azure, que ultrapassou os 40%. Isso indica que seu crescimento foi impulsionado principalmente pelo aluguel de poder computacional para IA (inteligência artificial), demonstrando uma forte demanda por parte dos usuários finais.
Sejam grandes ou pequenas empresas, elas de fato pagam em dinheiro para alugar poder computacional fornecido pela Microsoft. Com base nos preços cobrados aos clientes, podemos calcular que o custo de aquisição de chips, memória e construção de data centers pode ser recuperado em aproximadamente três anos. O ROIC (Retorno sobre o Capital Investido) correspondente é próximo de 30%, o que é um nível razoável. Portanto, elas acreditam que a abordagem da Microsoft é viável.
Bruce Liu (刘沁东)
CEO e CIO da Esoterica Capital (Ji Rong Investment)
As últimas semanas foram um período de significativa aversão ao risco. Acredito que o mercado está recompensando isso, especialmente o setor de nuvem, Azure, que apresentou crescimento. Enquanto isso, a Meta foi penalizada em comparação.
A Meta foi penalizada pelo mercado por um motivo simples: ela também estava gastando dinheiro, mas seu ritmo de monetização era incerto. Portanto, se o mercado recompensa ou pune o investimento de capital depende em grande parte da narrativa predominante. Quando o mercado confia na IA, investir é a coisa certa a fazer; quando o mercado entra em uma fase de correção ou a narrativa da IA enfraquece, investir é a coisa errada a fazer.
Quanto a estar ou não no balanço patrimonial, acredito que seja uma questão de tratamento contábil. Não creio que seja ocultação intencional, pois todos levam esses fatores em consideração ao fazer cálculos. No fim das contas, o que todos analisam é quanto dinheiro a empresa realmente gastou.
Além disso, todas essas informações são públicas; qualquer pessoa pode vê-las. De outra perspectiva, enquanto houver pesquisa em andamento, não há intenção de ocultar nada. Creio que essa é uma prática contábil padrão, e é assim que tem sido feito historicamente.
No último trimestre, o negócio de nuvem Azure da Microsoft registrou um crescimento de receita de 43%, o ritmo mais acelerado dos últimos anos. Enquanto isso, a receita de contratos assinados, mas ainda não reconhecidos, atingiu US$ 678 bilhões, um aumento de 84% em relação ao ano anterior.
Mas o que é realmente notável não é a taxa de crescimento em si, mas sim quem está gastando esse dinheiro.
Christina Xu
Investidor em infraestrutura de IA do Vale do Silício, fundador da Silicon Valley Non-Consensus.
Enquanto a taxa de crescimento nessa área se mantiver estável e o volume de tokens aumentar, e considerando que todas as estruturas de financiamento precisam gerar fluxo de caixa, isso pode continuar.
Acho que acompanhar serviços em nuvem como os da Microsoft é um indicador mais sensato. Enquanto esse segmento estiver crescendo, pode ser considerado um ciclo de capital contínuo. Queremos ver o ROI (Retorno sobre o Investimento) e se a empresa tem caixa suficiente, mas isso não me preocupa no momento.
Portanto, o mercado não se importa muito com as mudanças nas normas contábeis. O que importa é se esse dinheiro se traduziu em receita real. Isso também explica por que essas enormes dívidas fora do balanço patrimonial não são tão alarmantes para os investidores profissionais. Mas, o mais importante, aos olhos deles, a escala atual da "dívida de data center" ainda é bastante pequena.
Rob Li
Sócio-gerente da Amont Partners, Nova Iorque
Embora esse setor tenha investido muito dinheiro, seu tamanho total ainda é relativamente pequeno em comparação com a proporção do mercado imobiliário em relação ao PIB em 2007 e 2008, portanto, acho improvável que cause risco sistêmico.
Em segundo lugar, uma diferença fundamental é que, naquela época, foi o sistema bancário americano que realmente assumiu o controle e absorveu grande parte da dívida e do risco, de modo que a crise imobiliária se tornou uma crise sistêmica para o setor bancário dos EUA. No entanto, nos últimos 20 anos, as regulamentações bancárias americanas têm sido relativamente rigorosas e a alavancagem tem sido geralmente baixa, dificultando a ocorrência de uma situação semelhante que pudesse comprometer todo o setor bancário americano.
Christina Xu
Investidor em infraestrutura de IA do Vale do Silício, fundador da Silicon Valley Non-Consensus.
De modo geral, acredito que esse mercado ainda seja muito grande. Em termos de capacidade, a dívida desses data centers já entrou no chamado mercado de títulos corporativos de trilhões de dólares, e o dinheiro arrecadado com títulos de data centers (financiamento em nível de projeto) é, na verdade, apenas uma gota no oceano do mercado de títulos corporativos.
Um mercado de um trilhão de dólares, uma categoria que representa apenas uma fração do total, e um grupo de bancos com regulamentações mais rígidas e menor alavancagem. É por isso que, na visão de especialistas do setor, a noção de uma "crise de hipotecas subprime impulsionada por IA" pode não se sustentar.
Neste artigo, analisamos diversos métodos de "transferir" dívidas das demonstrações financeiras. É preciso reconhecer que, quando Wall Street encontra o Vale do Silício, essas pessoas realmente sabem jogar o jogo. Mas o que isso reflete é que a IA está mudando a estrutura de capital das empresas de tecnologia e também alterando a forma como todo o sistema financeiro precifica a tecnologia.
Essa estrutura engenhosa tem um preço em cada camada: títulos corporativos, financiamento de projetos e empréstimos privados, cada um com sua própria etiqueta. No entanto, embora um balanço patrimonial possa ser saneado, o risco não desaparece. Ele é simplesmente dividido, agrupado, garantido e, em seguida, distribuído ao longo dessa cadeia financeira para diferentes pessoas.
Nas últimas duas décadas, o mercado se acostumou a ver as empresas de tecnologia do Vale do Silício como negócios com poucos ativos: escrever código, vender software, gerar fluxo de caixa e, em seguida, usar esse dinheiro para recomprar ações. Mas a IA está invertendo essa lógica. A competição tecnológica de ponta atual está se assemelhando cada vez mais ao setor imobiliário: disputa por chips, aquisição de eletricidade, compra de terrenos e construção de data centers. E, então, o fluxo de caixa dos próximos dez ou vinte anos é usado para pagar pela construção atual.
Os desenvolvimentos atuais baseiam-se numa premissa futura: a procura por tokens de IA continuará a crescer rapidamente, e o Vale do Silício e Wall Street apostam nesse futuro da Inteligência Artificial Geral (IAG). No entanto, antes que esse futuro chegue, os riscos são realmente controláveis? A dívida dos centros de dados, que os participantes afirmam ser "ainda pequena", é realmente isenta de riscos? Onde estão as bolhas neste mercado e quando irão rebentar? Estas questões devem ser levantadas à medida que o mercado de capitais se entusiasma com a IA, e continuaremos a monitorizá-las.
(Fonte: TMTPost)