Tenho ficado olhando o detalhamento da cadeia da TermMax pela última hora e alguma coisa não está somando do jeito que eu esperava.
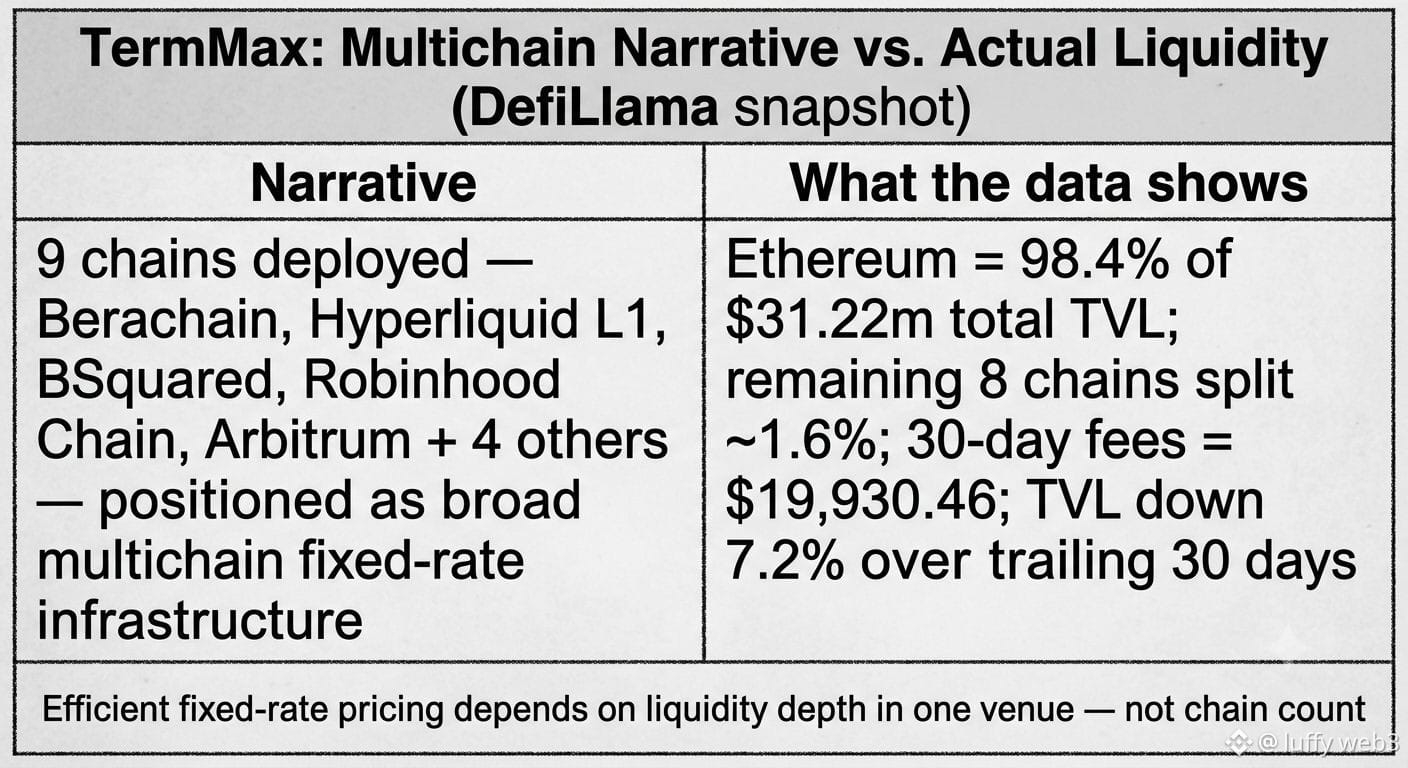
TermMax $TMX #TermMax @TermMax promove-se como um protocolo de 9 cadeias — Berachain, Hyperliquid L1, BSquared, Robinhood Chain, Arbitrum e mais algumas. Parece mesmo uma infraestrutura multichain de verdade, liquidez distribuída, precificação eficiente em todo lugar. Aí eu puxei os números.
O Ethereum detém 98,4% do TVL. Não “a maior fatia” — basicamente tudo. O TVL total fica em US$ 31,22m, caiu 7,2% nos últimos 30 dias, e as taxas geradas nesse mesmo período dão pouco menos de US$ 20k. Oito das nove cadeias, na prática, são meros “erros de arredondamento”.
O que ficou martelando pra mim — empréstimos com taxa fixa precisam de liquidez profunda e concentrada para de fato precificar com precisão. Dividir em nove cadeias parece bom em um deck, mas se tomadores e credores estão se agrupando em uma única cadeia mesmo assim, a narrativa de “multicadeia” está fazendo mais trabalho de storytelling do que trabalho de liquidez. Mercados eficientes precisam de massa concentrada em um lugar, não de presença em todo lugar.
Fica a dúvida: será que as outras oito implantações sequer foram pensadas para dar bootstrapping de liquidez agora, ou se elas só estão aí para a história de opcionalidade antes do TGE.
Tô curioso pra saber como é que uma cadeia como BSquared ou Robinhood Chain sai de “listada” para “realmente usada” — isso já aconteceu aqui alguma vez?
TermMax $TMX #TermMax @TermMax promove-se como um protocolo de 9 cadeias — Berachain, Hyperliquid L1, BSquared, Robinhood Chain, Arbitrum e mais algumas. Parece mesmo uma infraestrutura multichain de verdade, liquidez distribuída, precificação eficiente em todo lugar. Aí eu puxei os números.
O Ethereum detém 98,4% do TVL. Não “a maior fatia” — basicamente tudo. O TVL total fica em US$ 31,22m, caiu 7,2% nos últimos 30 dias, e as taxas geradas nesse mesmo período dão pouco menos de US$ 20k. Oito das nove cadeias, na prática, são meros “erros de arredondamento”.
O que ficou martelando pra mim — empréstimos com taxa fixa precisam de liquidez profunda e concentrada para de fato precificar com precisão. Dividir em nove cadeias parece bom em um deck, mas se tomadores e credores estão se agrupando em uma única cadeia mesmo assim, a narrativa de “multicadeia” está fazendo mais trabalho de storytelling do que trabalho de liquidez. Mercados eficientes precisam de massa concentrada em um lugar, não de presença em todo lugar.
Fica a dúvida: será que as outras oito implantações sequer foram pensadas para dar bootstrapping de liquidez agora, ou se elas só estão aí para a história de opcionalidade antes do TGE.
Tô curioso pra saber como é que uma cadeia como BSquared ou Robinhood Chain sai de “listada” para “realmente usada” — isso já aconteceu aqui alguma vez?