#termmax @TermMax Essa rodada foi um ganho mediano, até que não foi ruim.
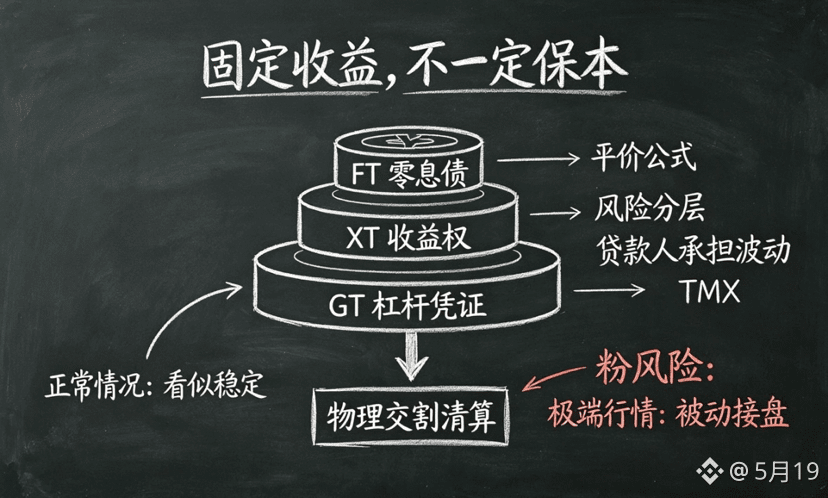
O TermMax usa FT/XT/GT para empréstimos a juros fixos. Parece estável, mas, na liquidação com entrega física, o credor recebe uma altcoin que perdeu metade do valor, não U. Juros fixos ≠ principal seguro. Não se deixe levar pela narrativa.
TVL de 90 milhões, mais de 90 mil usuários ativos por dia e presença em 10 blockchains: os números impressionam. Mas a classificação da Hindenrank é C+ (40/100), a pontuação de segurança da Aave V3 é de 93% e a Pendle já está no mercado há quantos anos? Um protocolo novo, com apenas um ano de operação, já se acha no direito de desafiar os outros? O fornecimento total de TMX é de 1 bilhão, mas os detalhes do desbloqueio continuam guardados a sete chaves. A avaliação se sustenta só na expectativa: cheiro de bolha por todo lado.
Há três pontos de falha: em condições extremas de mercado, todo o risco de liquidez recai sobre os credores. Será que é possível retirar o dinheiro do Idle Fund a tempo? A fórmula de paridade FT+XT=1 vai se manter durante liquidações em larga escala? Ninguém verificou isso. Quando a Aave liquida uma posição, paga em U; quando o TermMax liquida, paga em tokens que perderam valor. Isso é renda fixa? É só ficar com o mico. O design com três tokens pretende isolar os riscos, mas será que as perdas realmente ficam na camada em que deveriam? Tenho minhas dúvidas.
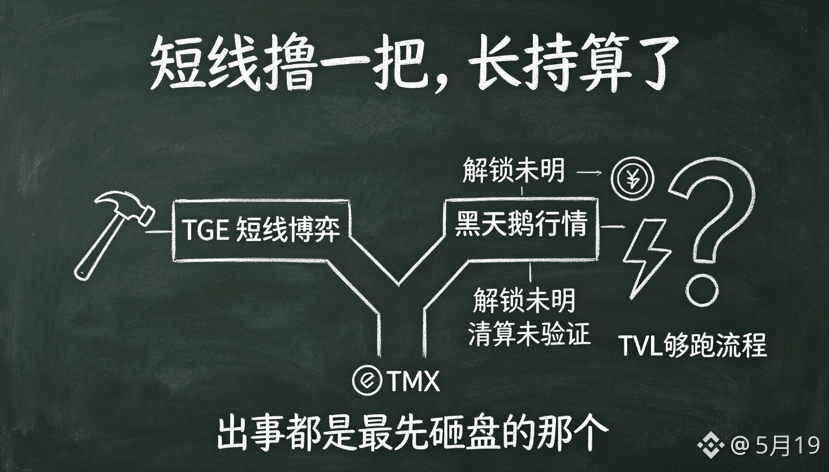
A equipe tem o respaldo da Cumberland e da HashKey e adota um estilo mais de “aperfeiçoamento” — não é do tipo que promete e cumpre. O TGE acontece em 25 de agosto. O TVL dá para tocar a operação, mas será que esse modelo aguenta quando surgir um cisne negro? Ninguém pode dar essa resposta diante de condições extremas de mercado.
Na minha opinião, os números são bonitos, mas os riscos são pesados. Vou fazer uma operação de curto prazo e sair; ficar no longo prazo, nem pensar. Os projetos que trabalham com seriedade é que não viram lenda, e, quando dá problema, são os primeiros a despencar.