Esta noite eu estava verificando os mercados de alavancagem do TermMax e continuava voltando à frase “alavancagem com um clique”. Parece que o problema difícil foi removido.
Então eu realmente me coloquei no fluxo.
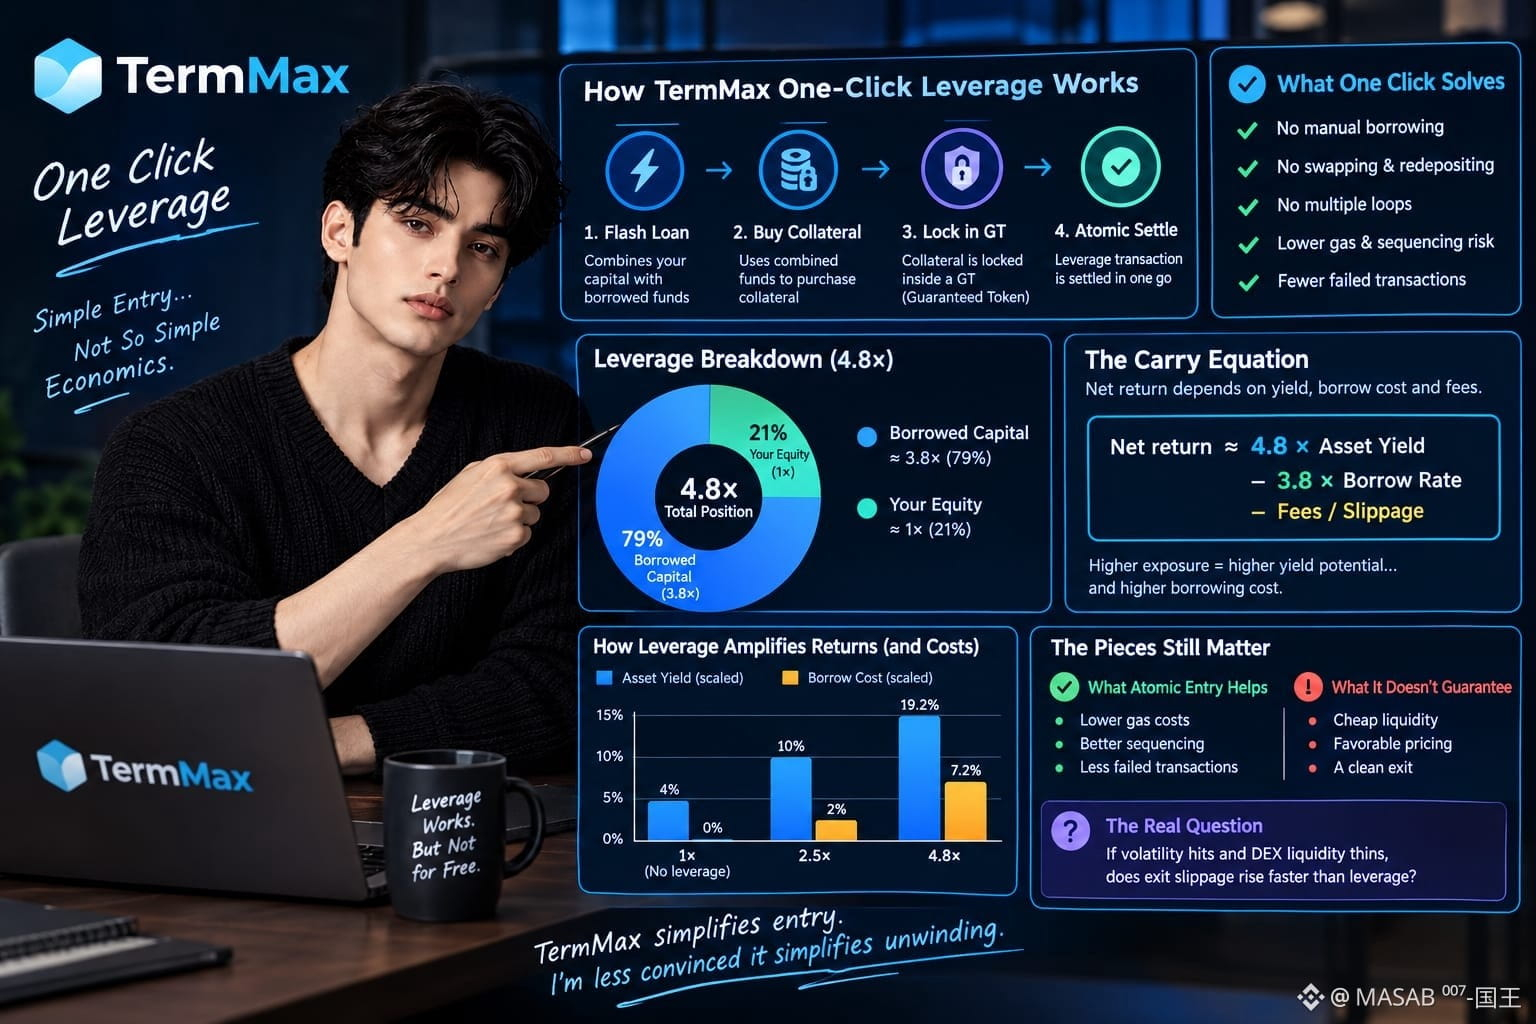
O TermMax usa um empréstimo relâmpago para combinar meu capital com fundos emprestados, comprar garantias, travar isso dentro de um GT e liquidar a transação de alavancagem de forma atômica. Isso é mais limpo do que pedir emprestado manualmente, fazer swap, redepositar e repetir várias vezes.
Mas simplicidade na execução não é simplicidade econômica.
A 4,8× de alavancagem, aproximadamente 3,8× do meu patrimônio é capital emprestado. Cerca de 79% da posição bruta é financiada por dívida.... Se eu estiver alavancando um ativo que rende ou um Principal Token, o rendimento do ativo escala com a exposição — mas o custo fixo do empréstimo também escala.
Uma equação de carry aproximada é:
Retorno líquido ≈ 4,8 × rendimento do ativo − 3,8 × taxa de empréstimo − taxas/derrapagem.
É aí que o “um clique” deixa de ajudar.
A entrada atômica pode reduzir gás, problemas de sequenciamento e o risco de transações que falham.... Ela não pode garantir liquidez barata, preços favoráveis ou uma saída igualmente limpa. Os tomadores têm a execução simplificada; os credores ainda fornecem a faixa de liquidez subjacente.
Se a volatilidade atingir e a liquidez do DEX afinar, a derrapagem na saída sobe mais rápido do que a alavancagem?
O TermMax simplifica a entrada. Estou menos convencido de que ele simplifica o desfazimento.
#termmax @TermMax