Eu continuei voltando a uma pergunta enquanto analisava @TermMax : por que dividir uma posição de dívida em FT e XT em primeiro lugar?
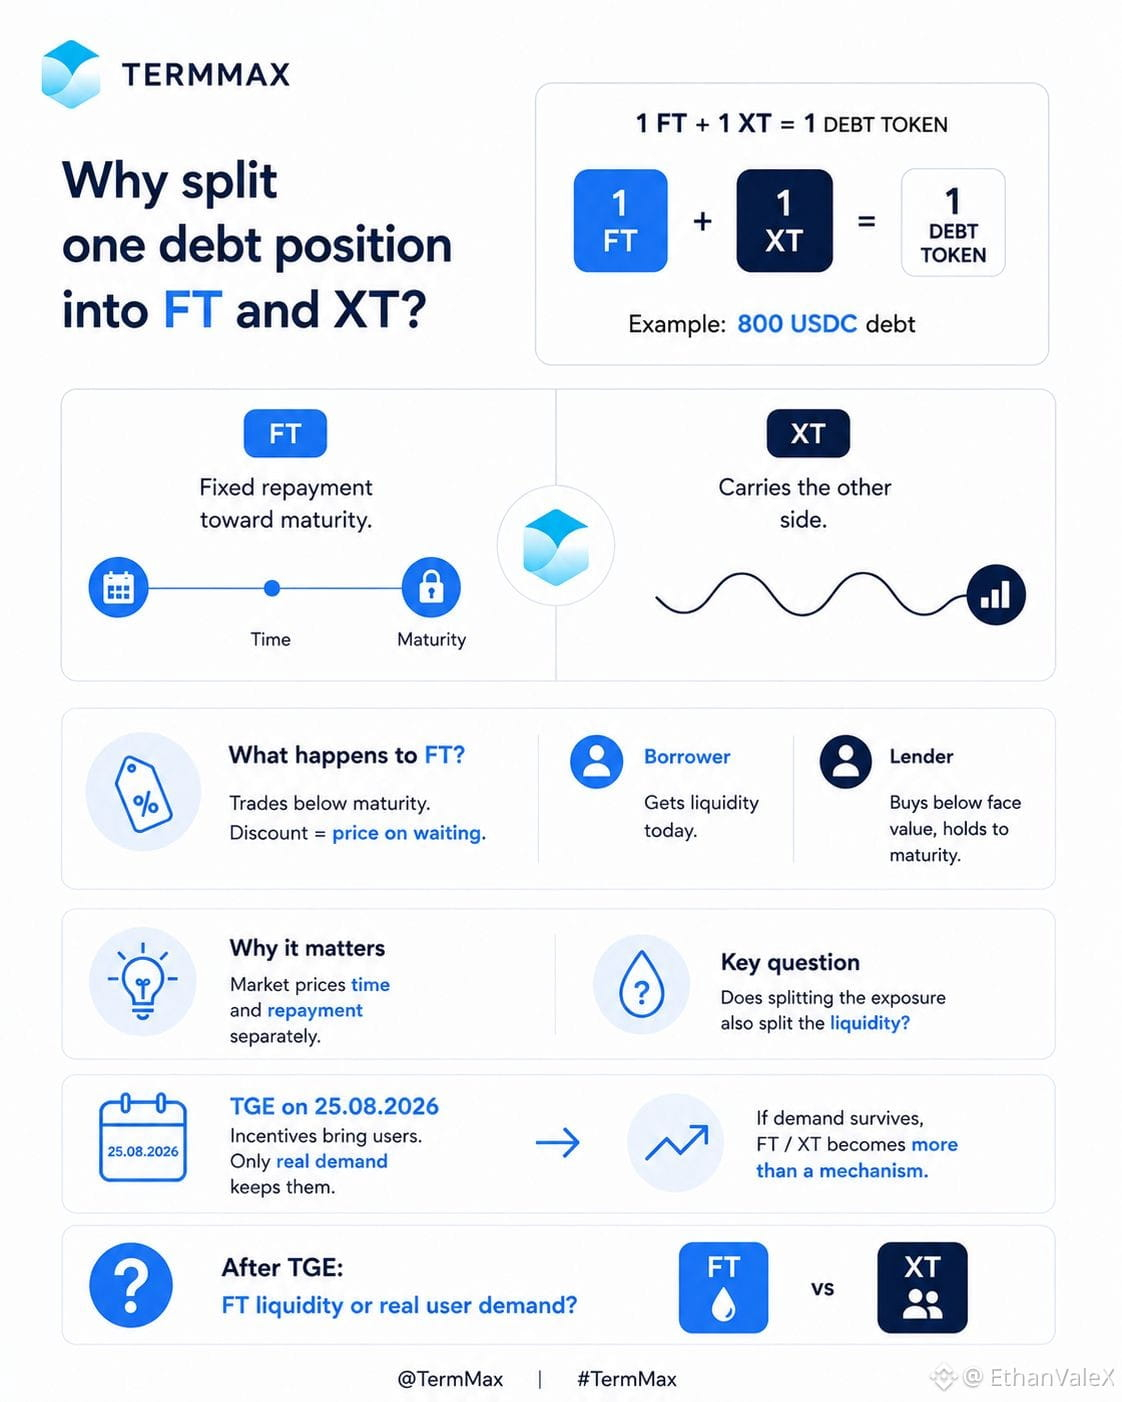
A relação é simples: 1 FT + 1 XT = 1 token de dívida. Se um tomador tem 800 USDC de dívida, o FT representa o lado do pagamento fixo até o vencimento, enquanto o XT carrega o outro lado da posição.
No início, pareceu como adicionar uma camada extra sem um motivo claro. Mas então eu olhei para o que acontece com o FT.
Ele pode negociar abaixo do seu valor de vencimento; isso significa que o desconto, efetivamente, está colocando um preço no ato de esperar. O tomador obtém liquidez hoje vendendo essa reivindicação futura, enquanto o credor pode comprá-la abaixo do valor nominal e mantê-la até o vencimento.
É essa a parte que eu acho interessante. O TermMax não está apenas fixando o APR de um empréstimo; ele está dando ao mercado uma forma de tratar tempo e pagamento de maneira diferente, em vez de manter toda a posição agrupada.
Mas há outra pergunta que eu não consigo ignorar.
A divisão da exposição também divide a liquidez?
Se o mercado ficar fino demais, na prática a separação não significa muito.
Com o TGE em 25.08.2026, começa o teste mais interessante. Incentivos podem atrair pessoas para um mercado, mas eles não conseguem nos dizer se os usuários realmente querem a própria exposição de taxa fixa.
Se essa demanda sobreviver quando as recompensas passam a importar menos, então a estrutura FT / XT começa a parecer mais do que um mecanismo engenhoso.
É essa a parte que eu vou observar depois do TGE.
O que importa mais para você após o TGE: liquidez do FT ou a demanda real dos usuários?
@TermMax #TermMax
A relação é simples: 1 FT + 1 XT = 1 token de dívida. Se um tomador tem 800 USDC de dívida, o FT representa o lado do pagamento fixo até o vencimento, enquanto o XT carrega o outro lado da posição.
No início, pareceu como adicionar uma camada extra sem um motivo claro. Mas então eu olhei para o que acontece com o FT.
Ele pode negociar abaixo do seu valor de vencimento; isso significa que o desconto, efetivamente, está colocando um preço no ato de esperar. O tomador obtém liquidez hoje vendendo essa reivindicação futura, enquanto o credor pode comprá-la abaixo do valor nominal e mantê-la até o vencimento.
É essa a parte que eu acho interessante. O TermMax não está apenas fixando o APR de um empréstimo; ele está dando ao mercado uma forma de tratar tempo e pagamento de maneira diferente, em vez de manter toda a posição agrupada.
Mas há outra pergunta que eu não consigo ignorar.
A divisão da exposição também divide a liquidez?
Se o mercado ficar fino demais, na prática a separação não significa muito.
Com o TGE em 25.08.2026, começa o teste mais interessante. Incentivos podem atrair pessoas para um mercado, mas eles não conseguem nos dizer se os usuários realmente querem a própria exposição de taxa fixa.
Se essa demanda sobreviver quando as recompensas passam a importar menos, então a estrutura FT / XT começa a parecer mais do que um mecanismo engenhoso.
É essa a parte que eu vou observar depois do TGE.
O que importa mais para você após o TGE: liquidez do FT ou a demanda real dos usuários?
@TermMax #TermMax