Fui cavar até @TermMax trimestre de receitas e encontrei a coisa que normalmente se esconde por trás da palavra "record".
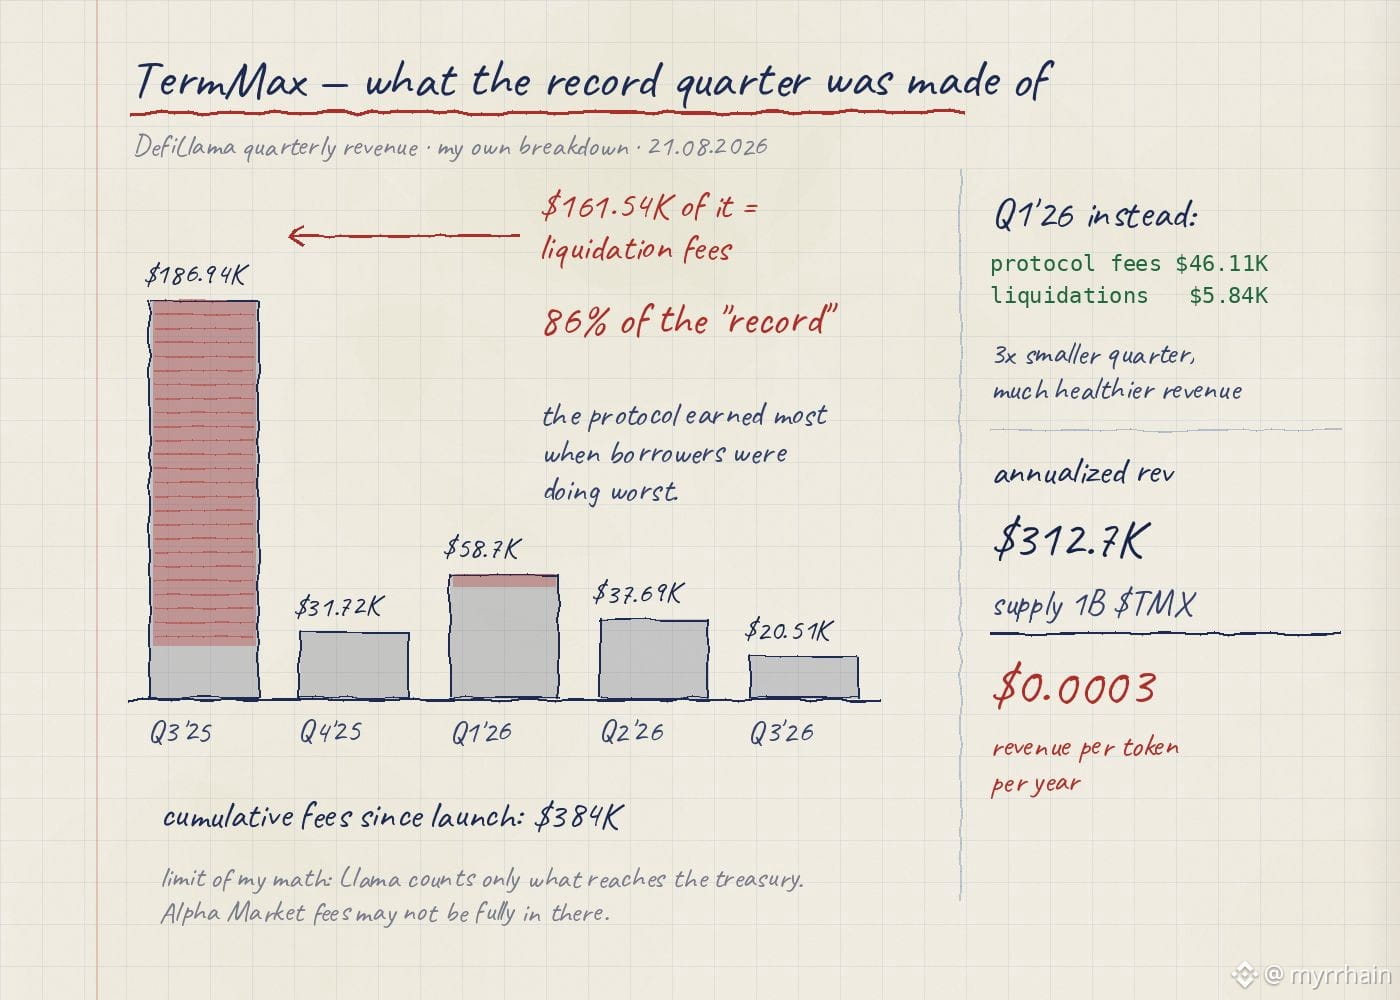
Q3 2025: US$ 186,94K, o melhor trimestre do protocolo até agora. Mas olha a divisão. Taxas de liquidação US$ 161,54K. Taxas do protocolo US$ 23,75K. Então 86% desse recorde veio de liquidações. O protocolo ganhou o máximo exatamente na janela em que os tomadores estavam fazendo pior.
Agora compare Q1 2026. US$ 58,7K no total, dos quais taxas do protocolo US$ 46,11K e liquidações apenas US$ 5,84K. No papel, três vezes pior. Em qualidade de receita, bem mais saudável — esse dinheiro veio de o mercado funcionar normalmente, e não de uma chamada de margem de alguém.
O resto da rodada: Q2 2026 US$ 37,69K, Q3 2026 até agora em US$ 20,51K. Taxas acumuladas desde o lançamento: US$ 384K.
E aqui está o número do qual eu não consigo desviar o olhar. Receita anualizada de US$ 312,7K contra uma oferta de 1B do $TMX dá cerca de US$ 0,0003 de receita por token por ano. Comprar isso com base no fluxo de caixa atual não faz nenhum sentido. O que está realmente em jogo é uma aposta de que empréstimos a taxa fixa vão crescer junto com o resto do DeFi.
Sou honesto sobre os limites da minha própria conta: DefiLlama só conta o que chega ao tesouro. Alpha Market, com sua taxa de 7% sobre o premium e taxa de 1,9% de take-profit sobre o notional, talvez não esteja totalmente capturada lá. Então o número real pode ser maior. Não dez vezes maior.
A pergunta que eu me fiz e não concluí: um protocolo de vencimento fixo deveria crescer de forma linear? Ou ele é irregular por design — de vencimento para vencimento, com trechos planos no meio que parecem estagnação, mas não são?
#TermMax
Q3 2025: US$ 186,94K, o melhor trimestre do protocolo até agora. Mas olha a divisão. Taxas de liquidação US$ 161,54K. Taxas do protocolo US$ 23,75K. Então 86% desse recorde veio de liquidações. O protocolo ganhou o máximo exatamente na janela em que os tomadores estavam fazendo pior.
Agora compare Q1 2026. US$ 58,7K no total, dos quais taxas do protocolo US$ 46,11K e liquidações apenas US$ 5,84K. No papel, três vezes pior. Em qualidade de receita, bem mais saudável — esse dinheiro veio de o mercado funcionar normalmente, e não de uma chamada de margem de alguém.
O resto da rodada: Q2 2026 US$ 37,69K, Q3 2026 até agora em US$ 20,51K. Taxas acumuladas desde o lançamento: US$ 384K.
E aqui está o número do qual eu não consigo desviar o olhar. Receita anualizada de US$ 312,7K contra uma oferta de 1B do $TMX dá cerca de US$ 0,0003 de receita por token por ano. Comprar isso com base no fluxo de caixa atual não faz nenhum sentido. O que está realmente em jogo é uma aposta de que empréstimos a taxa fixa vão crescer junto com o resto do DeFi.
Sou honesto sobre os limites da minha própria conta: DefiLlama só conta o que chega ao tesouro. Alpha Market, com sua taxa de 7% sobre o premium e taxa de 1,9% de take-profit sobre o notional, talvez não esteja totalmente capturada lá. Então o número real pode ser maior. Não dez vezes maior.
A pergunta que eu me fiz e não concluí: um protocolo de vencimento fixo deveria crescer de forma linear? Ou ele é irregular por design — de vencimento para vencimento, com trechos planos no meio que parecem estagnação, mas não são?
#TermMax