
As Moedas Digitais de Banco Central (CBDCs) e as stablecoins estão mudando a forma como o dinheiro digital funciona, oferecendo tanto formas de dinheiro digital apoiadas pelo estado quanto emitidas privadamente.
As principais diferenças entre CBDCs e stablecoins são:
Emissor: As CBDCs são emitidas pelos bancos centrais; as stablecoins são emitidas privadamente.
Lastro: As CBDCs usam reservas do estado; as stablecoins usam colaterais ou algoritmos.
Propósito: As CBDCs apoiam políticas; as stablecoins possibilitam pagamentos privados.
Neste guia, você aprenderá tudo sobre CBDCs e stablecoins, e ao final, poderá diferenciar entre os dois e entender seu papel no futuro do dinheiro digital.
Principais Conclusões:
Os CBDCs são dinheiro digital dos governos; stablecoins são dinheiro digital de empresas privadas.
Os CBDCs são garantidos pelos bancos centrais e são moeda legal; stablecoins são garantidos por reservas ou código e podem acarretar mais risco.
Os CBDCs visam apoiar pagamentos mais rápidos e inclusão financeira; stablecoins se concentram em flexibilidade, uso global e transferências de baixo custo.
Os riscos diferem: os CBDCs levantam preocupações de privacidade, enquanto as stablecoins podem perder valor (desanexação) ou enfrentar regras incertas.
Ambos mostram como o futuro do dinheiro pode misturar controle governamental com inovação privada.
O que são CBDCs e como funcionam?
Os CBDCs são formas digitais de dinheiro emitidas por um banco central. Eles são uma obrigação direta do estado, não de um banco comercial. Eles são denominados 1:1 com a moeda nacional, e reconhecidos como moeda legal (podem ser usados para quitar dívidas).
Blockchains autorizadas ou livros-razão centralizados podem ser usados pelos CBDCs. Os usuários acessam através de carteiras digitais, com regras aplicadas pelo banco central e intermediários regulados.
Os CBDCs podem suportar liquidações instantâneas, programabilidade e limites finos. Eles podem se integrar a sistemas de pagamento rápidos, ou novas trilhas para liquidação de atacado.
A diferença entre CBDCs de varejo e atacado
Os CBDCs de varejo são projetados para o público para pagamentos diários (comprar mantimentos, receber salários etc.). Eles espelham o dinheiro, mas em formato digital, com limites de carteira e níveis de privacidade.
Os CBDCs de atacado são para instituições financeiras, agilizando a liquidação e liquidez. Eles visam modernizar sistemas de pagamento como RTGs (Liquidação Bruta em Tempo Real) e DvPs (Entrega vs. Pagamento) e melhorar como as negociações são liquidadas.
Algumas jurisdições preferem CBDCs de atacado, pois sistemas de pagamento rápido privados já funcionam bem para os consumidores. Outros exploram CBDCs de varejo para inclusão e resiliência.
Por que os governos estão perseguindo moedas digitais
Os governos veem os CBDCs como ferramentas para pagamentos mais rápidos, inclusão financeira e controle de políticas.
Alguns veem os CBDCs como uma resposta ao aumento de ativos digitais privados, melhorando a competição, estabelecendo padrões de privacidade e ganhando a confiança pública para combater stablecoins globais.
Os CBDCs podem apoiar pilotos transfronteiriços (testes), conectando bancos centrais em todo o mundo para trocas e liquidações instantâneas (como visto no mBridge e outros projetos de CBDC).
Implementações atuais de CBDC em todo o mundo
Até julho de 2025, 137 países, cobrindo 98% do PIB global, estão explorando CBDCs. 49 estão atualmente em piloto, enquanto alguns já foram lançados.
Lançados CBDCs como o Sand Dollar das Bahamas, o JAM-DEX da Jamaica e o eNaira da Nigéria focam em alcance doméstico e acesso para a população nativa.
Pilotando CBDCs como o e-CNY da China, o Euro Digital da UE e o Dirham Digital dos EAU estão atualmente sendo projetados e trabalhando para um lançamento.
Perspectiva futura: Os CBDCs poderiam tornar os pagamentos mais rápidos, e dar aos governos novas maneiras de gerenciar a economia, ajudando mais pessoas a acessar serviços bancários, enquanto também mudam como o dinheiro circula pelo mundo.
Entendendo Stablecoins
O que são stablecoins e seus mecanismos principais
Stablecoins são tokens digitais atrelados a um valor estável via fiat, commodities ou cripto. Eles buscam baixa volatilidade para pagamentos, negociações e economias, entregues em blockchains públicas.
Elas são mantidas através de reservas colaterais, cripto sobrecolateralizada e algoritmos que gerenciam a oferta. A transparência varia dependendo do emissor e modelo.
Tipos de stablecoins
Lastreado por fiat
Stablecoins lastreadas por fiat estão atreladas 1:1 a moedas tradicionais como o Dólar Americano, que são mantidas em reserva por um emissor ou fiduciário. Exemplos incluem USD₮ e EURC.
Lastreado por commodities
Stablecoins lastreados por commodities derivam seu valor de ativos físicos como ouro ou outras commodities. Embora possam ser úteis para liquidação de commodities, carregam riscos chave relacionados ao armazenamento e auditoria. Exemplos incluem PAXG e XAUT.
Lastreado por cripto
Stablecoins lastreados por cripto são garantidos por sobrecolateralização com criptomoedas voláteis através de contratos inteligentes. Sua estabilidade é mantida exigindo colateral em excesso e implementando mecanismos de liquidação. Exemplos incluem USDS e LUSD.
Algorítmico
Stablecoins algorítmicas dependem de código para expandir ou contrair automaticamente a oferta a fim de manter seu peg. No entanto, a fragilidade desses designs foi exposta pelo colapso da Terra em 2022 (UST).
Híbrido
Stablecoins híbridas combinam reservas offchain com mecanismos onchain para equilibrar eficiência de capital com um peg robusto. Um exemplo é FRAX.
Rendimento-portador
Stablecoins que geram rendimento são garantidas por reservas que geram retornos. Dependendo do modelo, o rendimento pode ser acumulado pelo emissor ou ser distribuído para os detentores. Um exemplo é Ondo USDY.
Principais stablecoins no mercado
A capitalização de mercado global de stablecoins ultrapassa $287b (em 11 de setembro de 2025). As principais stablecoins incluem USD₮, USDC e USDS (anteriormente DAI). Cada uma tem diferentes modelos de apoio e participações de mercado.
USD₮ sozinha detém ~59% da participação de mercado e permanece a maior stablecoin com forte participação em pares de negociação e uso em mercados emergentes. USDC tem tração institucional como um dólar digital regulamentado e transparente. USDS lidera designs respaldados por cripto por capitalização de mercado.
Casos de uso do mundo real e padrões de adoção
Os volumes de transferência anual de stablecoins atingiram $27,6T em 2024, superando os volumes combinados da Visa e Mastercard e sinalizando um crescente uso global além da negociação de cripto.
Casos de uso do mundo real incluem pagamentos transfronteiriços, liquidações comerciais, faturas B2B, operações de tesouraria e remessas com liquidação quase instantânea.
Instituições estão pilotando liquidações onchain com depósitos tokenizados e stablecoins, enquanto ainda se vinculam ao sistema bancário tradicional para acelerar transferências.
Perspectiva futura: As stablecoins estão facilitando o envio, gasto e economia de dinheiro online ao permitir pagamentos globais rápidos, transações comerciais e conectar bancos tradicionais com a blockchain, mostrando que o dinheiro digital poderia se tornar uma parte regular das finanças do dia a dia.
Comparação Direta: CBDCs vs. Stablecoins
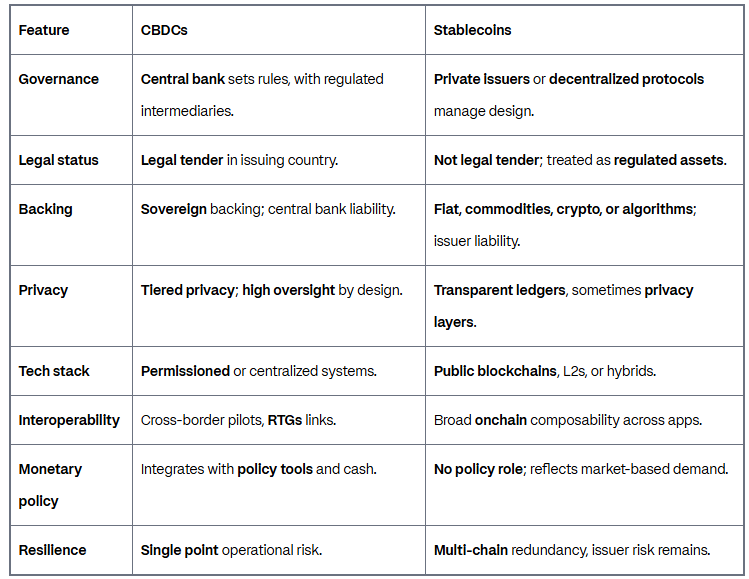
Governança e controle: autoridade centralizada vs. emissão privada
Os CBDCs são controlados pelo governo, apoiando supervisão, regras de combate à lavagem de dinheiro (AML) e redes de segurança financeira.
Stablecoins são controladas por empresas privadas ou protocolos, com regras de mercado como transparência, auditorias e arbitragem ajudando a mantê-las sob controle.
Mecanismos de apoio e estabilidade
Os CBDCs são garantidos pelo banco central. Os detentores podem sempre resgatar porque são moeda legal (podem ser usados para quitar dívidas).
Stablecoins são garantidos por reservas como dinheiro, títulos do governo, cripto ou algoritmos. Por exemplo, USD₮ detém principalmente T-bills (títulos do tesouro dos EUA), e USDC fornece relatórios mensais de reservas.
Implicações de privacidade e vigilância
Os CBDCs podem ter alguns recursos de privacidade, mas o governo pode ver as transações. As pessoas trocam conveniência por privacidade ao escolher CBDCs em vez de stablecoins.
Stablecoins operam em blockchains públicas, então as transações são visíveis para todos verem, embora alguns tentem adicionar tecnologia de privacidade.
Infraestrutura tecnológica: blockchains vs. sistemas autorizados
Os CBDCs geralmente usam redes privadas ou bancos de dados centrais, permitindo transações rápidas e acesso controlado.
Stablecoins operam em blockchains públicas como Ethereum, Solana ou redes Layer 2, usando padrões abertos e segurança de Prova de Participação.
Status regulatório e reconhecimento de moeda legal
Os CBDCs são moeda digital respaldada pelo estado.
Stablecoins estão recebendo regras mais claras na UE (MiCA) e nos EUA (GENIUS Act 2025), cobrindo reservas, divulgações e combate à lavagem de dinheiro.
Perspectiva futura: Enquanto os CBDCs e stablecoins têm seus próprios prós e contras, ambos mostram como o futuro do dinheiro poderia combinar controle oficial com inovação privada, dando às pessoas e empresas mais formas de pagar, economizar e mover dinheiro mundialmente.