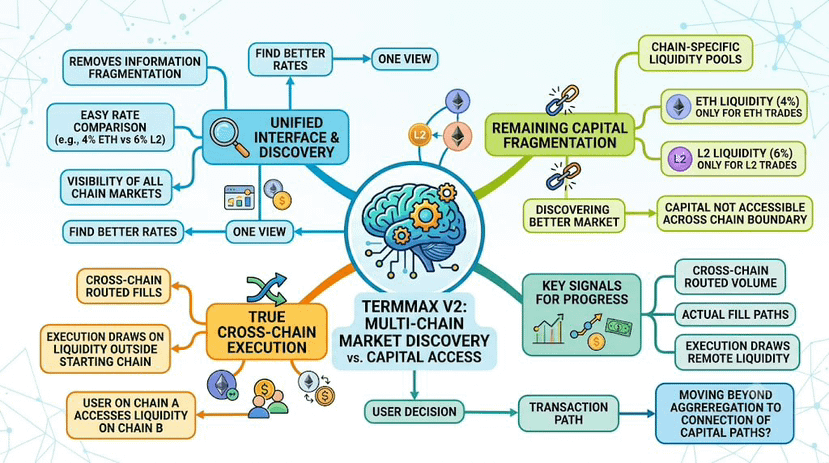
Um exemplo do TermMax V2 continua a se destacar para mim: o mesmo ativo pode oferecer um rendimento fixo de 4% no Ethereum e 6% em uma Layer 2 dentro da mesma interface multichain.
Para o TermMax, um protocolo descentralizado de empréstimo e concessão a taxa fixa, isso torna os mercados entre cadeias muito mais fáceis de comparar. Mas colocar essas taxas em uma única visualização não significa que a liquidez por trás delas seja um único pool compartilhado.
A cotação de 4% ainda pertence à liquidez no Ethereum. A cotação de 6% ainda pertence à liquidez na Layer 2. A V2 pode unificar a descoberta antes de unificar o caminho pelo qual o capital é realmente acessado.
O que eu ainda não sei é se um usuário que começa em uma cadeia consegue acessar de forma significativa a liquidez que está em outra cadeia como parte do mesmo caminho de execução, e não apenas vendo ambos os mercados pela mesma interface.
Essa distinção importa porque uma tela unificada remove a fragmentação de informações. Os usuários não precisam mais buscar em cada cadeia separadamente para encontrar onde existe uma taxa fixa melhor. A fragmentação de capital é diferente. Se a liquidez permanecer específica da cadeia, descobrir o melhor mercado não significa que o capital passou a ficar acessível além desse limite entre cadeias.
Então, o número de cadeias visíveis na V2 não é o sinal mais forte para mim.
Eu aprenderia mais com ofertas efetivamente roteadas entre cadeias, especialmente casos em que a execução se baseia em liquidez fora da cadeia inicial do usuário. Isso mostraria que o TermMax está indo além de agregar a descoberta do mercado e começando a conectar os caminhos do capital por trás desses mercados.
A questão é se o TermMax V2 está apenas tornando a liquidez fragmentada mais fácil de ver, ou se está tornando essa liquidez de fato mais acessível entre cadeias.
Estou acompanhando o volume efetivamente roteado entre cadeias, os caminhos reais de execução e quanto da execução é feito com liquidez fora da cadeia inicial do usuário.
@TermMax #TermMax
$PIEVERSE
Para o TermMax, um protocolo descentralizado de empréstimo e concessão a taxa fixa, isso torna os mercados entre cadeias muito mais fáceis de comparar. Mas colocar essas taxas em uma única visualização não significa que a liquidez por trás delas seja um único pool compartilhado.
A cotação de 4% ainda pertence à liquidez no Ethereum. A cotação de 6% ainda pertence à liquidez na Layer 2. A V2 pode unificar a descoberta antes de unificar o caminho pelo qual o capital é realmente acessado.
O que eu ainda não sei é se um usuário que começa em uma cadeia consegue acessar de forma significativa a liquidez que está em outra cadeia como parte do mesmo caminho de execução, e não apenas vendo ambos os mercados pela mesma interface.
Essa distinção importa porque uma tela unificada remove a fragmentação de informações. Os usuários não precisam mais buscar em cada cadeia separadamente para encontrar onde existe uma taxa fixa melhor. A fragmentação de capital é diferente. Se a liquidez permanecer específica da cadeia, descobrir o melhor mercado não significa que o capital passou a ficar acessível além desse limite entre cadeias.
Então, o número de cadeias visíveis na V2 não é o sinal mais forte para mim.
Eu aprenderia mais com ofertas efetivamente roteadas entre cadeias, especialmente casos em que a execução se baseia em liquidez fora da cadeia inicial do usuário. Isso mostraria que o TermMax está indo além de agregar a descoberta do mercado e começando a conectar os caminhos do capital por trás desses mercados.
A questão é se o TermMax V2 está apenas tornando a liquidez fragmentada mais fácil de ver, ou se está tornando essa liquidez de fato mais acessível entre cadeias.
Estou acompanhando o volume efetivamente roteado entre cadeias, os caminhos reais de execução e quanto da execução é feito com liquidez fora da cadeia inicial do usuário.
@TermMax #TermMax
$PIEVERSE